양도소득세 계산 : 1주택 비과세부터 12억 초과, 다주택·단기 보유까지 예시로
1주택은 요건을 채우면 12억 원까지 세금이 없어요. 12억을 넘으면 넘는 비율만큼만 계산해요. 조정대상지역 다주택은 기본세율에 20~30%포인트를 더하고, 2년 미만은 60~70%예요. 계산식과 가정을 밝힌 현행법 예시예요.
1분 영상으로 보기
양도소득세는 집을 몇 채, 얼마나 가졌는지에 따라 계산이 갈려요.
요건을 채운 1주택이 12억 원 이하로 팔면 세금이 없어요.
12억 원을 넘으면 넘는 비율만큼만 세금을 계산해요.
조정대상지역 다주택과 2년 미만 보유는 세율부터 높아져요.
세액 예시는 이해를 돕는 어림 계산이고 세무 상담을 대신하지 않아요. 실제 신고 전에는 국세청 홈택스 양도소득세 모의계산으로 확인하세요.
어떤 케이스에 속할까요?
먼저 내 경우부터 찾으면 돼요.
| 경우 | 이렇게 봐요 | 세금 |
|---|---|---|
| ① 1주택 요건 충족 | 12억 원 이하 양도 | 없음 |
| ② 1주택 12억 초과 | 넘는 비율만 계산 | 예시 262만 원 |
| ③ 다주택·단기 | 세율부터 확인 | 예시 1억 5,511만 원 |
②와 ③의 금액은 아래 가정으로 계산한 예시예요.
집값과 보유 기간이 바뀌면 달라져요.
양도소득세는 어떻게 계산하나요
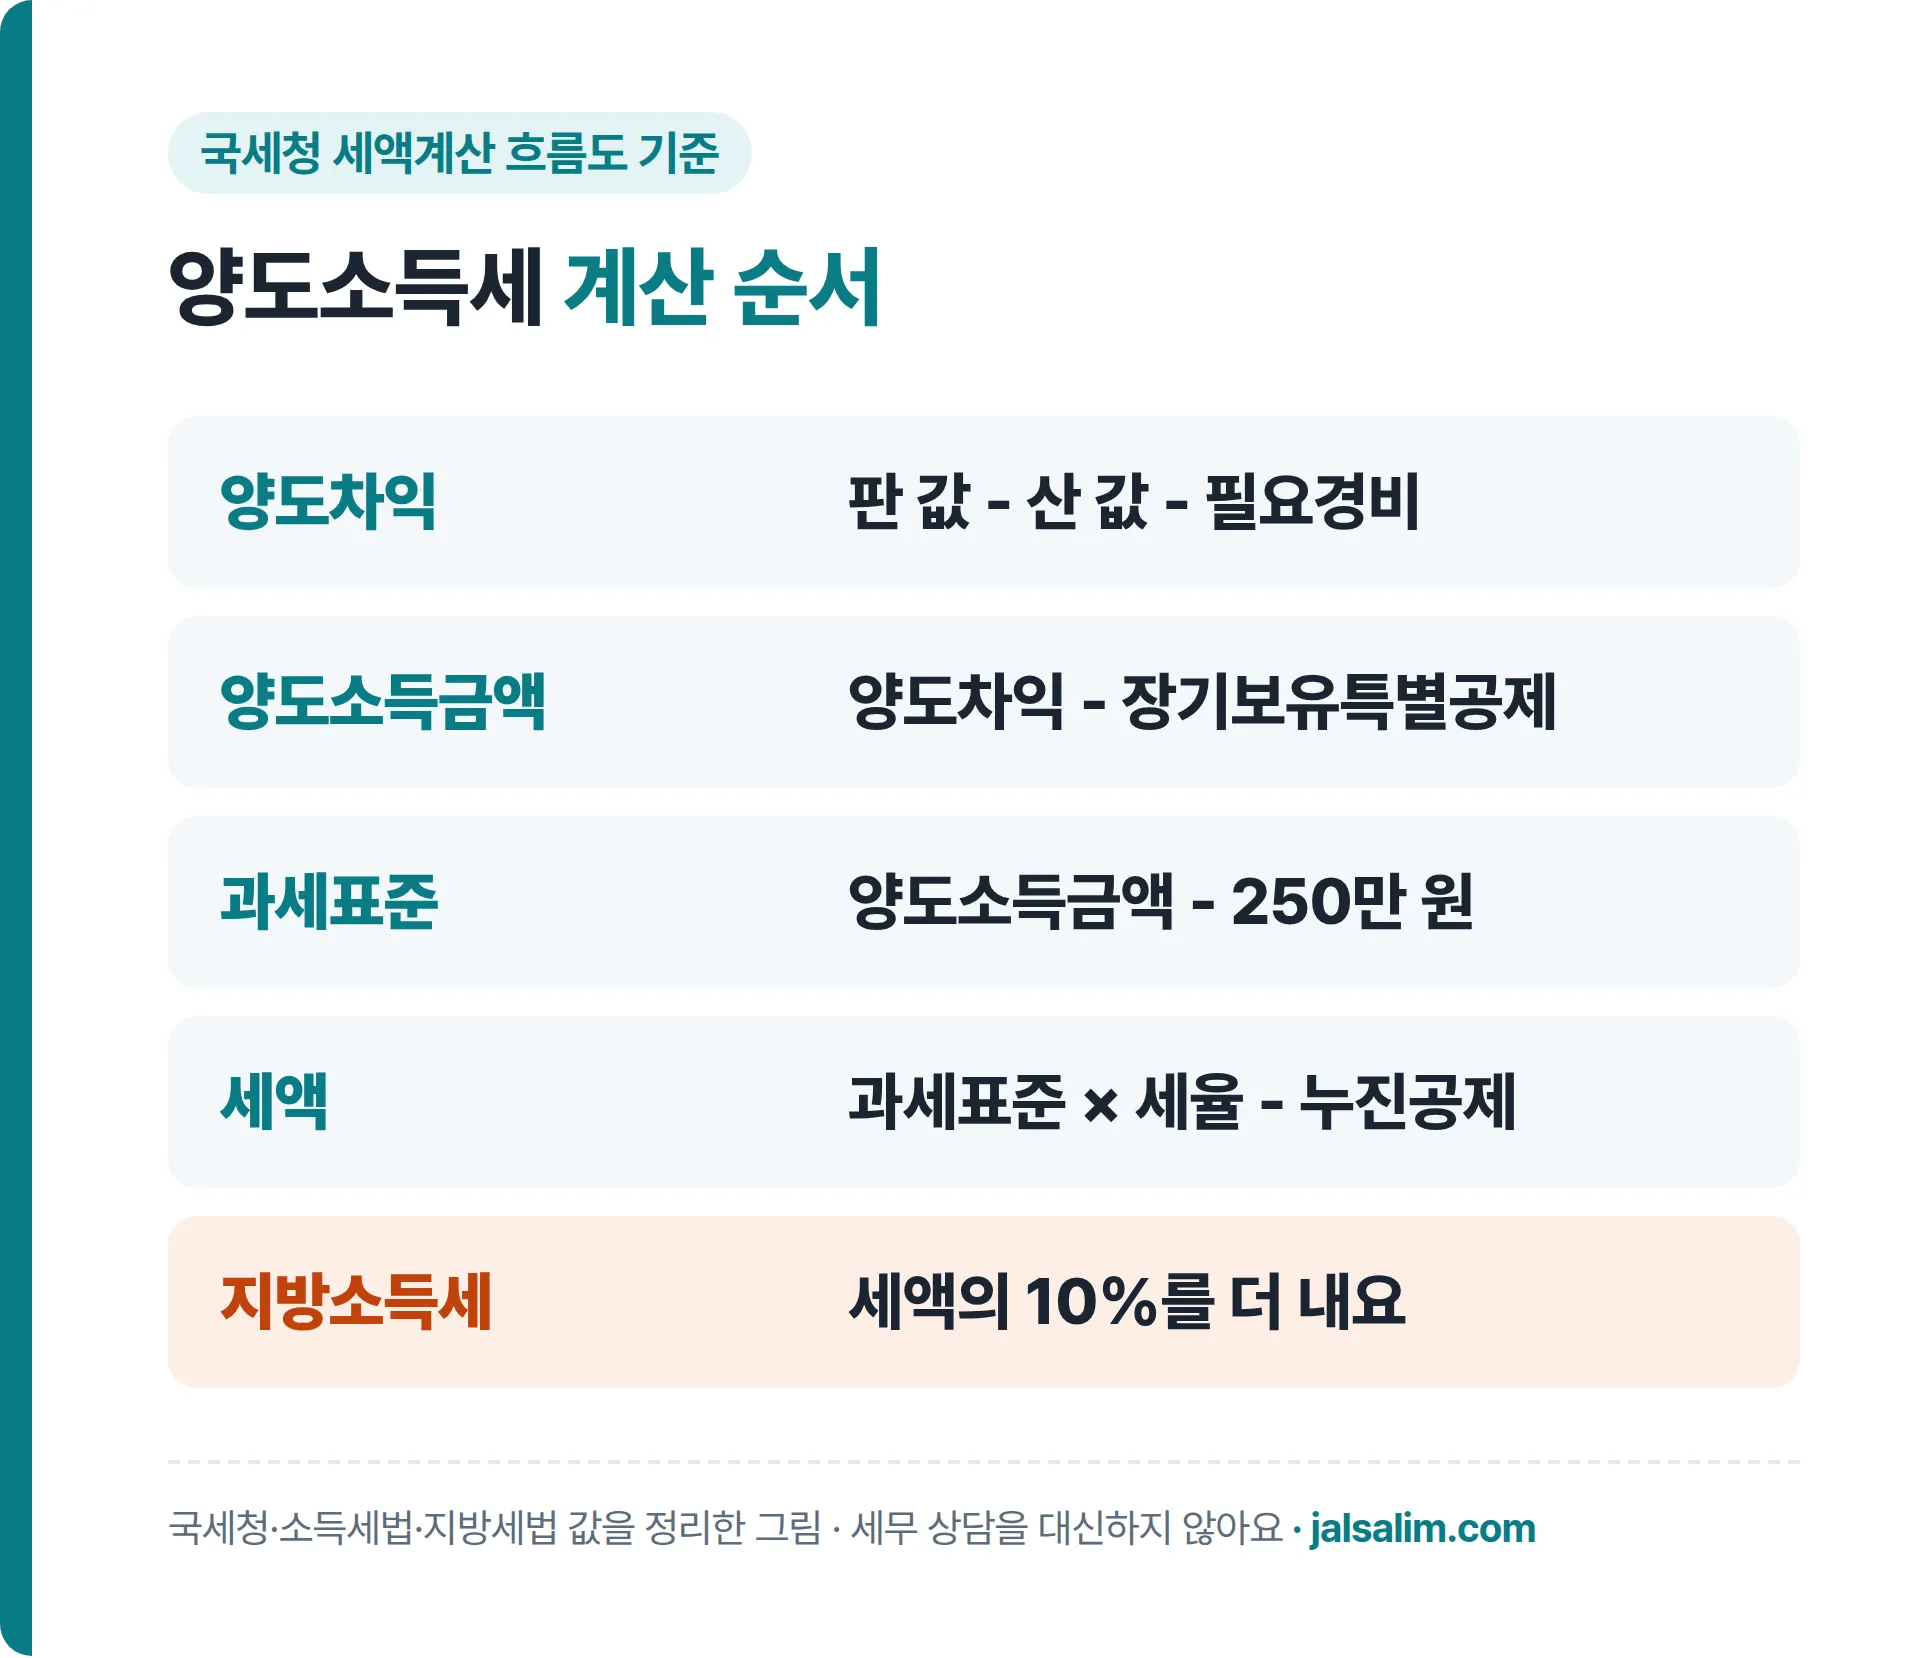
순서는 국세청 세액계산 흐름도와 같아요.
- 양도차익 = 판 값 - 산 값 - 필요경비
- 양도소득금액 = 양도차익 - 장기보유특별공제
- 과세표준 = 양도소득금액 - 기본공제 250만 원
- 세액 = 과세표준 × 세율 - 누진공제
- 지방소득세 = 세액의 10%를 더 내요
기본세율은 소득세법 제55조 표를 써요.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만 원 이하 | 6% | 없음 |
| 5,000만 원 이하 | 15% | 126만 원 |
| 8,800만 원 이하 | 24% | 576만 원 |
| 1.5억 원 이하 | 35% | 1,544만 원 |
| 3억 원 이하 | 38% | 1,994만 원 |
| 5억 원 이하 | 40% | 2,594만 원 |
| 10억 원 이하 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
① 1주택 비과세는 어떤 요건일까
요건은 세 가지예요.
양도일 현재 1세대가 국내에 1주택이어야 해요.
- 보유: 2년 이상
- 거주: 취득할 때 조정대상지역이었다면 보유 중 2년 이상
- 가격: 양도 당시 실제 거래가액 12억 원 이하
많이 놓치는 건 2번이에요.
거주 요건은 팔 때가 아니라 살 때 지역을 기준으로 봐요.
지금은 조정대상지역이어도 살 때 아니었다면 거주 요건은 없어요.
반대로 살 때 조정대상지역이었으면 지금 풀렸어도 2년 거주가 필요해요.
| 가정 | 금액 |
|---|---|
| 판 값 | 9억 원 |
| 산 값 | 5억 원 |
| 필요경비 | 2,000만 원 |
| 양도차익 | 3억 8,000만 원 |
| 양도소득세 | 0원 |
요건을 채운 1주택이고 12억 원 이하라서 전부 비과세예요.
새집을 먼저 샀다면 일시적 2주택 특례를 봐요.
전 집을 산 날부터 1년이 지나 새집을 사고, 기한 안에 전 집을 팔아야 해요.
기한은 경우에 따라 달라요.
둘 다 조정대상지역이고 새집을 2026년 8월 4일 이후 샀다면 새집 취득일부터 2년이에요.
8월 3일 이전 계약 등 부칙 예외가 있고, 그 밖에는 3년이에요.
이때도 전 집은 위 비과세 요건을 갖춰야 해요.
결혼·상속·봉양 같은 다른 특례는 조건이 달라 국세청 상담(국번 없이 126)으로 확인하세요.
② 12억을 넘으면 얼마나 낼까
12억 원을 넘어도 전체에 세금을 매기지는 않아요.
12억 원을 넘는 비율만 과세 대상이에요.
- 과세 양도차익 = 전체 양도차익 × (판 값 - 12억 원) ÷ 판 값
- 공제액 = 전체 장기보유특별공제액 × (판 값 - 12억 원) ÷ 판 값
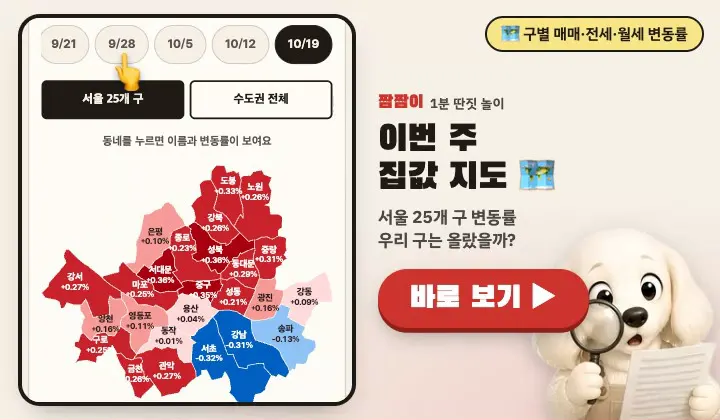
아래는 국세청 사례의 금액으로 A를 계산하고, 거주 조건만 바꿔 B를 만든 예시예요.
| 항목 | A: 10년 거주 | B: 거주 2년 미만 |
|---|---|---|
| 전체 양도차익 | 6억 7,000만 원 | 6억 7,000만 원 |
| 과세 양도차익 | 1억 3,400만 원 | 1억 3,400만 원 |
| 공제율 | 80% | 20% |
| 공제액 | 1억 720만 원 | 2,680만 원 |
| 과세표준 | 2,430만 원 | 1억 470만 원 |
| 양도소득세 | 238만 5,000원 | 2,120만 5,000원 |
| 지방소득세 포함 | 262만 3,500원 | 2,332만 5,500원 |
가정은 판 값 15억 원, 산 값 8억 원, 필요경비 3,000만 원이에요.
A와 B 모두 10년 이상 11년 미만 보유, 다른 양도는 없는 경우로 봤어요.
B는 취득 당시 조정대상지역이 아니어서 비과세 거주 요건이 없는 경우예요.
같은 값에 팔아도 거주 기간에 따라 약 9배 차이가 나요.
세액 계산은 이렇게 했어요.
- A: 2,430만 원 × 15% - 126만 원 = 238만 5,000원
- B: 1억 470만 원 × 35% - 1,544만 원 = 2,120만 5,000원
③ 다주택과 단기 보유는 세율이 어떻게 달라질까
세율은 팔 때 집이 어디 있고, 몇 채인지에 따라 달라져요.
조정대상지역 2주택은 기본세율에 20%포인트를, 3주택 이상은 30%포인트를 더해요.
한시적으로 빼 주던 규정은 2026년 5월 9일 양도분까지였어요.
일부 경과 규정 대상을 빼면 그 뒤로는 중과가 다시 적용돼요.
토지거래허가 대상 등 일부는 지역에 따라 양도 기한이 2026년 11월 9일까지 남아 있어요(소득세법 시행령).
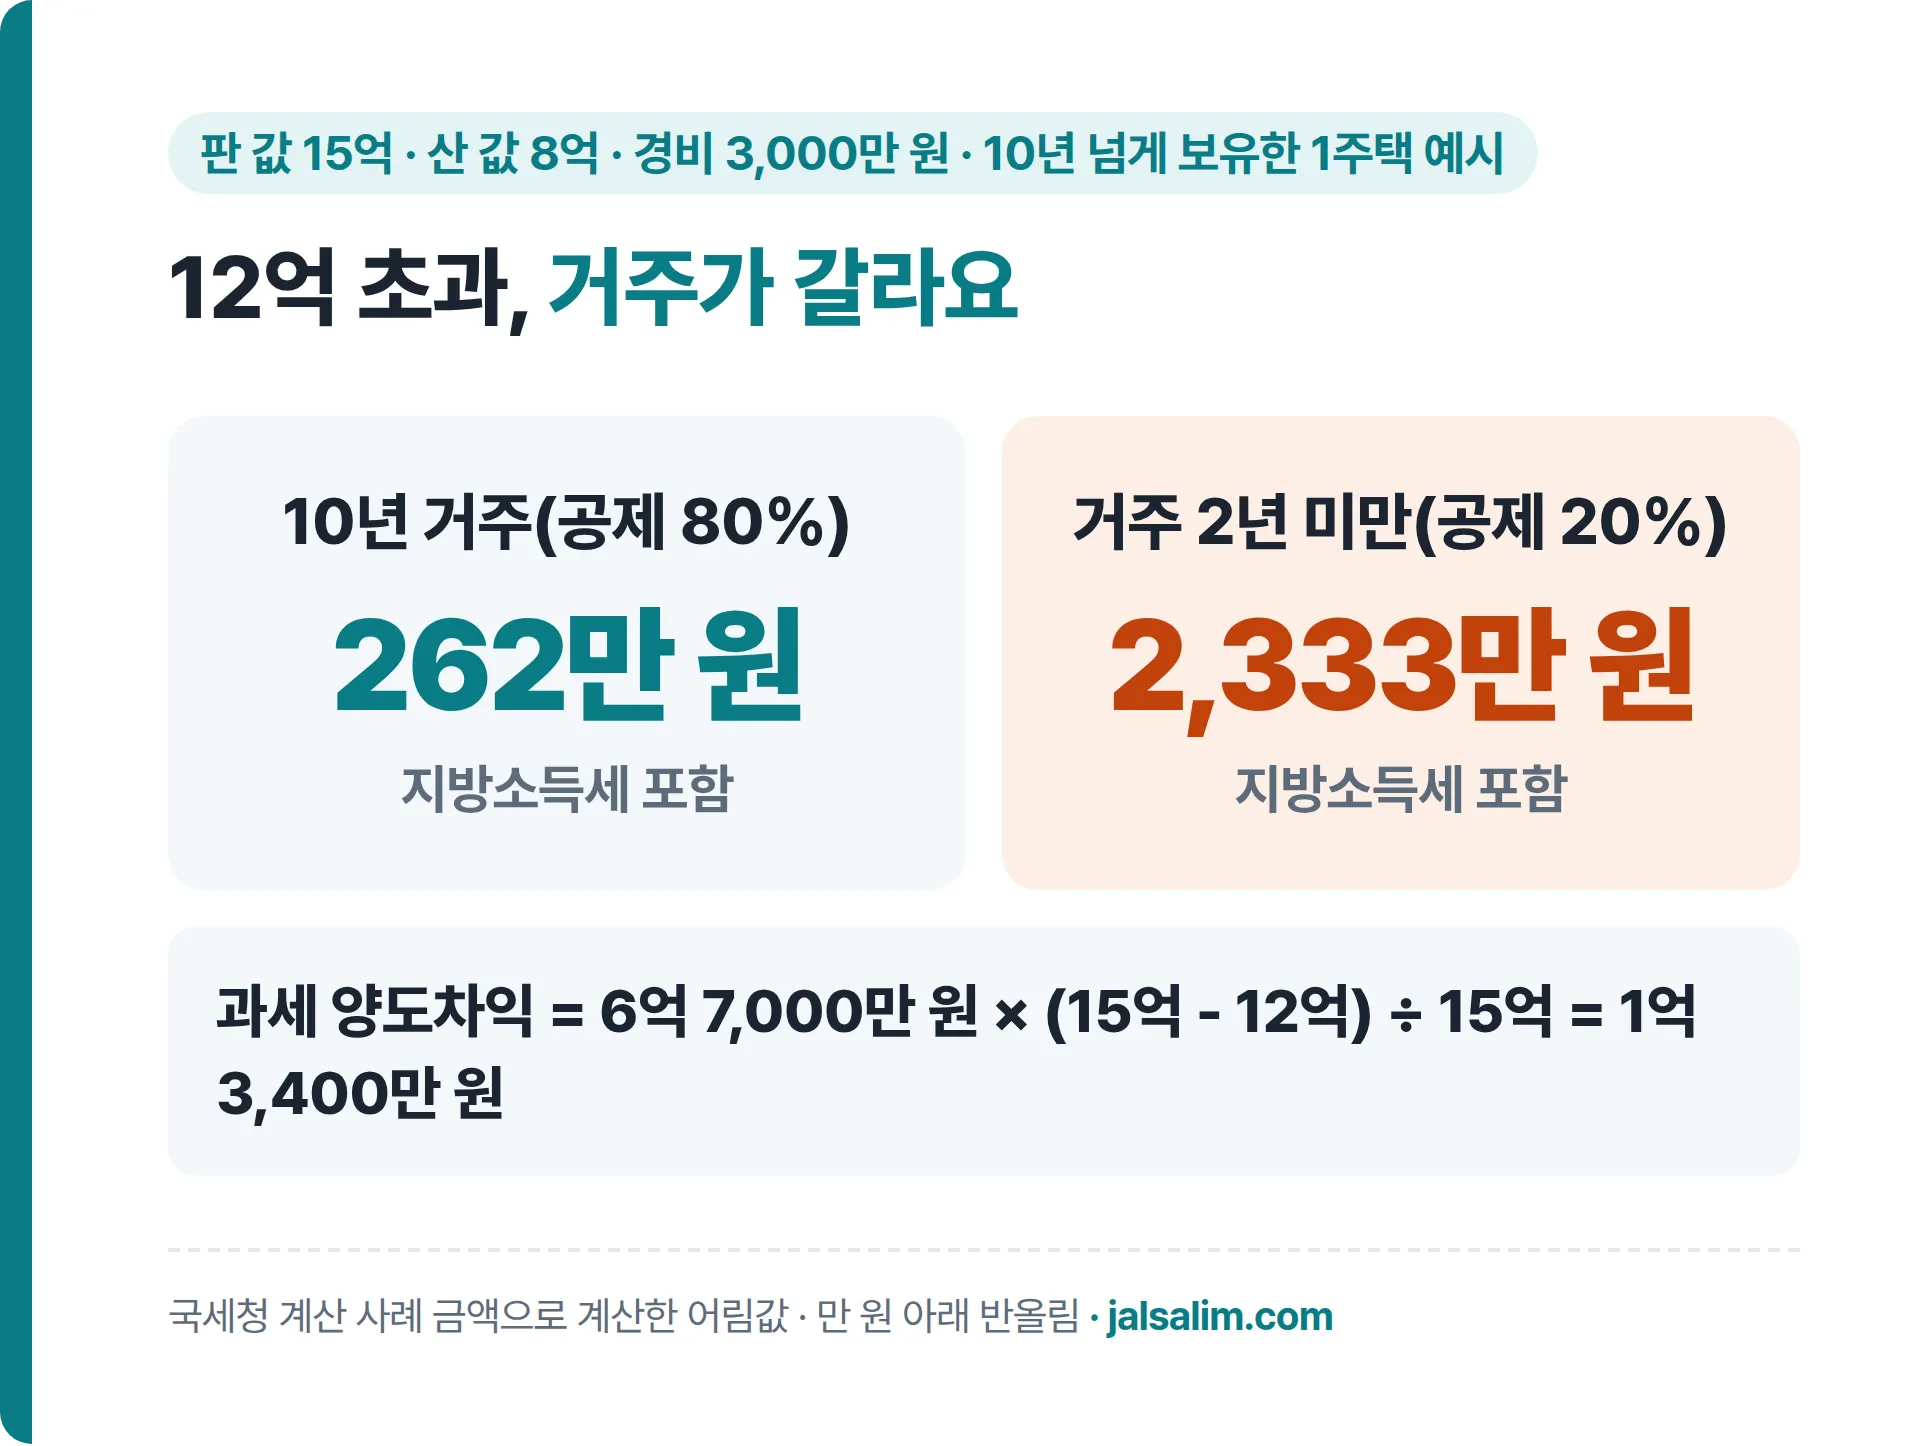
중과 대상이면 장기보유특별공제도 받지 못해요.
소득세법 제95조가 이 자산을 공제 대상에서 빼고 있어요.
| 5년 보유 예시 | 세액 | 지방세 포함 |
|---|---|---|
| 조정대상지역 밖 | 7,487만 원 | 8,235만 7,000원 |
| 조정대상지역 2주택 | 1억 4,101만 원 | 1억 5,511만 1,000원 |
| 조정대상지역 3주택 | 1억 6,876만 원 | 1억 8,563만 6,000원 |
가정은 판 값 10억 원, 산 값 7억 원, 필요경비 2,000만 원이에요.
양도차익은 2억 8,000만 원이고, 다른 양도는 없는 경우예요.
- 조정대상지역 밖: 공제 10%, 과세표준 2억 4,950만 원 × 38% - 1,994만 원
- 2주택: 공제 없음, 과세표준 2억 7,750만 원 × 38% - 1,994만 원 + 5,550만 원
- 3주택: 공제 없음, 과세표준 2억 7,750만 원 × 38% - 1,994만 원 + 8,325만 원
조정대상지역 표시는 2026년 11월 2일 청약홈 청약과열지역 기준이에요.
| 수도권 | 지정 지역 |
|---|---|
| 서울 | 25개 구 전역 |
| 경기 | 과천, 광명, 의왕, 하남, 구리 |
| 경기 | 수원 영통·장안·팔달 |
| 경기 | 성남 분당·수정·중원 |
| 경기 | 안양 동안, 용인 수지·기흥, 화성 동탄 |
2년 미만은 주택 수와 상관없이 단기 세율을 봐요.
1주택이어도 2년을 못 채우면 비과세 요건에서 빠져요.
| 보유 기간 | 세율 | 지방세 포함 |
|---|---|---|
| 1년 미만 | 70% | 3,657만 5,000원 |
| 1년 이상 2년 미만 | 60% | 3,135만 원 |
| 2년 이상 3년 미만(비과세 아님) | 기본세율 | 645만 1,500원 |
가정은 양도차익 5,000만 원, 과세표준 4,750만 원이에요.
보유 3년 미만이라 장기보유특별공제는 없어요.
조정대상지역 다주택이 2년 안에 팔면 계산이 하나 더 있어요.
중과 세액과 단기 세액을 각각 구해 더 큰 쪽을 내요.
내년에는 바뀌나요
2026년 세제개편안이 있지만, 이 글의 계산은 2026년 11월 2일 소득세법 원문 기준이에요.
개편안 내용은 그날 원문에 아직 들어 있지 않아요.
재정경제부 안내에 나온 내용은 아래와 같아요.
| 항목 | 개편안 |
|---|---|
| 장기보유특별공제 | 거주 공제로 전환 |
| 공제 한도 | 2028년 20억 원, 2029년 뒤 10억 원 |
| 2주택 중과 | 2027년 5%p, 2028년 10%p, 2029년 뒤 20%p |
| 3주택 이상 중과 | 2027년 10%p, 2028년 15%p, 2029년 뒤 30%p |
양도세 공제 개편은 2027년을 유예하고 2028년부터 단계적으로 적용한다고 안내돼 있어요.
세부는 국회 심의에서 달라질 수 있으니 파는 시점의 법을 다시 보세요.
자주 묻는 질문
양도소득세 신고는 언제까지 하나요?
부동산은 양도일이 속하는 달의 말일부터 2개월 안에 예정신고를 해요.
확정신고는 다음 해 5월 1일부터 31일까지예요.
필요경비는 어디까지 넣을 수 있나요?
취득세 같은 부대비용은 산 값에 더하고, 자본적 지출액과 양도비는 필요경비로 빼요.
실제 증빙으로 계산하니 영수증을 보관해요.
해외주식 양도세도 같은 계산인가요?
아니에요, 주식은 세율과 공제가 달라요.
해외주식 양도소득세 계산법을 따로 봐요.
집을 가진 동안 내는 세금과는 다른가요?
달라요.
보유 중에는 재산세와 종합부동산세를 내고, 양도세는 팔 때 내요.
세액이 정확히 얼마인지 어디서 확인하나요?
국세청 홈택스 양도소득세 모의계산으로 내 값을 넣어 보세요.
상담은 국세상담센터 국번 없이 126이에요.
정리
- 1주택: 2년 보유·12억 원 이하면 0원, 조정대상지역 취득이면 2년 거주까지
- 12억 초과: 넘는 비율만 과세, 거주 2년 이상이면 공제 최대 80%
- 조정대상지역 다주택: 2주택 +20%포인트, 3주택 이상 +30%포인트, 공제 없음
- 2년 미만: 1년 미만 70%, 1년 이상 2년 미만 60%
- 개편안: 아직 법 원문에 없음, 파는 시점의 법으로 다시 확인
1분 쇼츠로 보기
이 영상 핵심 3가지
- 1주택 요건을 채우면 12억 원까지 세금 0원
- 12억 원을 넘으면 넘는 비율만큼만 계산해요
- 조정대상지역 다주택은 20~30%포인트 더