재초환 부담금 계산 : 1인당 초과이익 1억이면 200만 원, 2억이면 2,100만 원 (구간별 표·감경 경우별)
재건축 초과이익 환수 부담금을 법 제12조 계산식 그대로 계산했어요. 1인당 평균 초과이익 8천만 원까지 면제, 1억 원 200만 원, 2억 원 2,100만 원, 3억 원 6,000만 원. 같은 단지에서도 1주택 보유기간에 따라 630만~2,100만 원으로 달라지는 경우별 계산까지.
재초환 부담금은 1인당 평균 초과이익이 1억 원이면 200만 원, 2억 원이면 2,100만 원이에요.
8천만 원까지는 면제고, 넘는 부분에만 구간별로 10~50%가 붙어요.
같은 단지라도 내 몫은 사람마다 달라요.
1세대 1주택으로 오래 가졌으면 최대 70%를 덜 내고, 다른 집이 있으면 감경이 없어요.
2026년 11월 07일 국가법령정보센터 현행 조문 기준 계산이에요. 단지 숫자는 이해를 돕는 가정이고, 실제 금액은 조합이 받는 예정액·부과 통지로 확인하세요.
어디부터 볼까요?
- 우리 단지 1인당 평균을 알아요
👉 아래 '1인당 초과이익별 부담금 표'에서 바로 찾아요. - 계산이 어떻게 되는지 궁금해요
👉 '3단계로 따라 하는 계산'에서 가정 단지로 따라가요. - 내 몫이 얼마로 줄지 궁금해요
👉 '같은 단지, 경우별 내 몫'에서 보유기간별로 봐요.
3단계로 따라 하는 계산
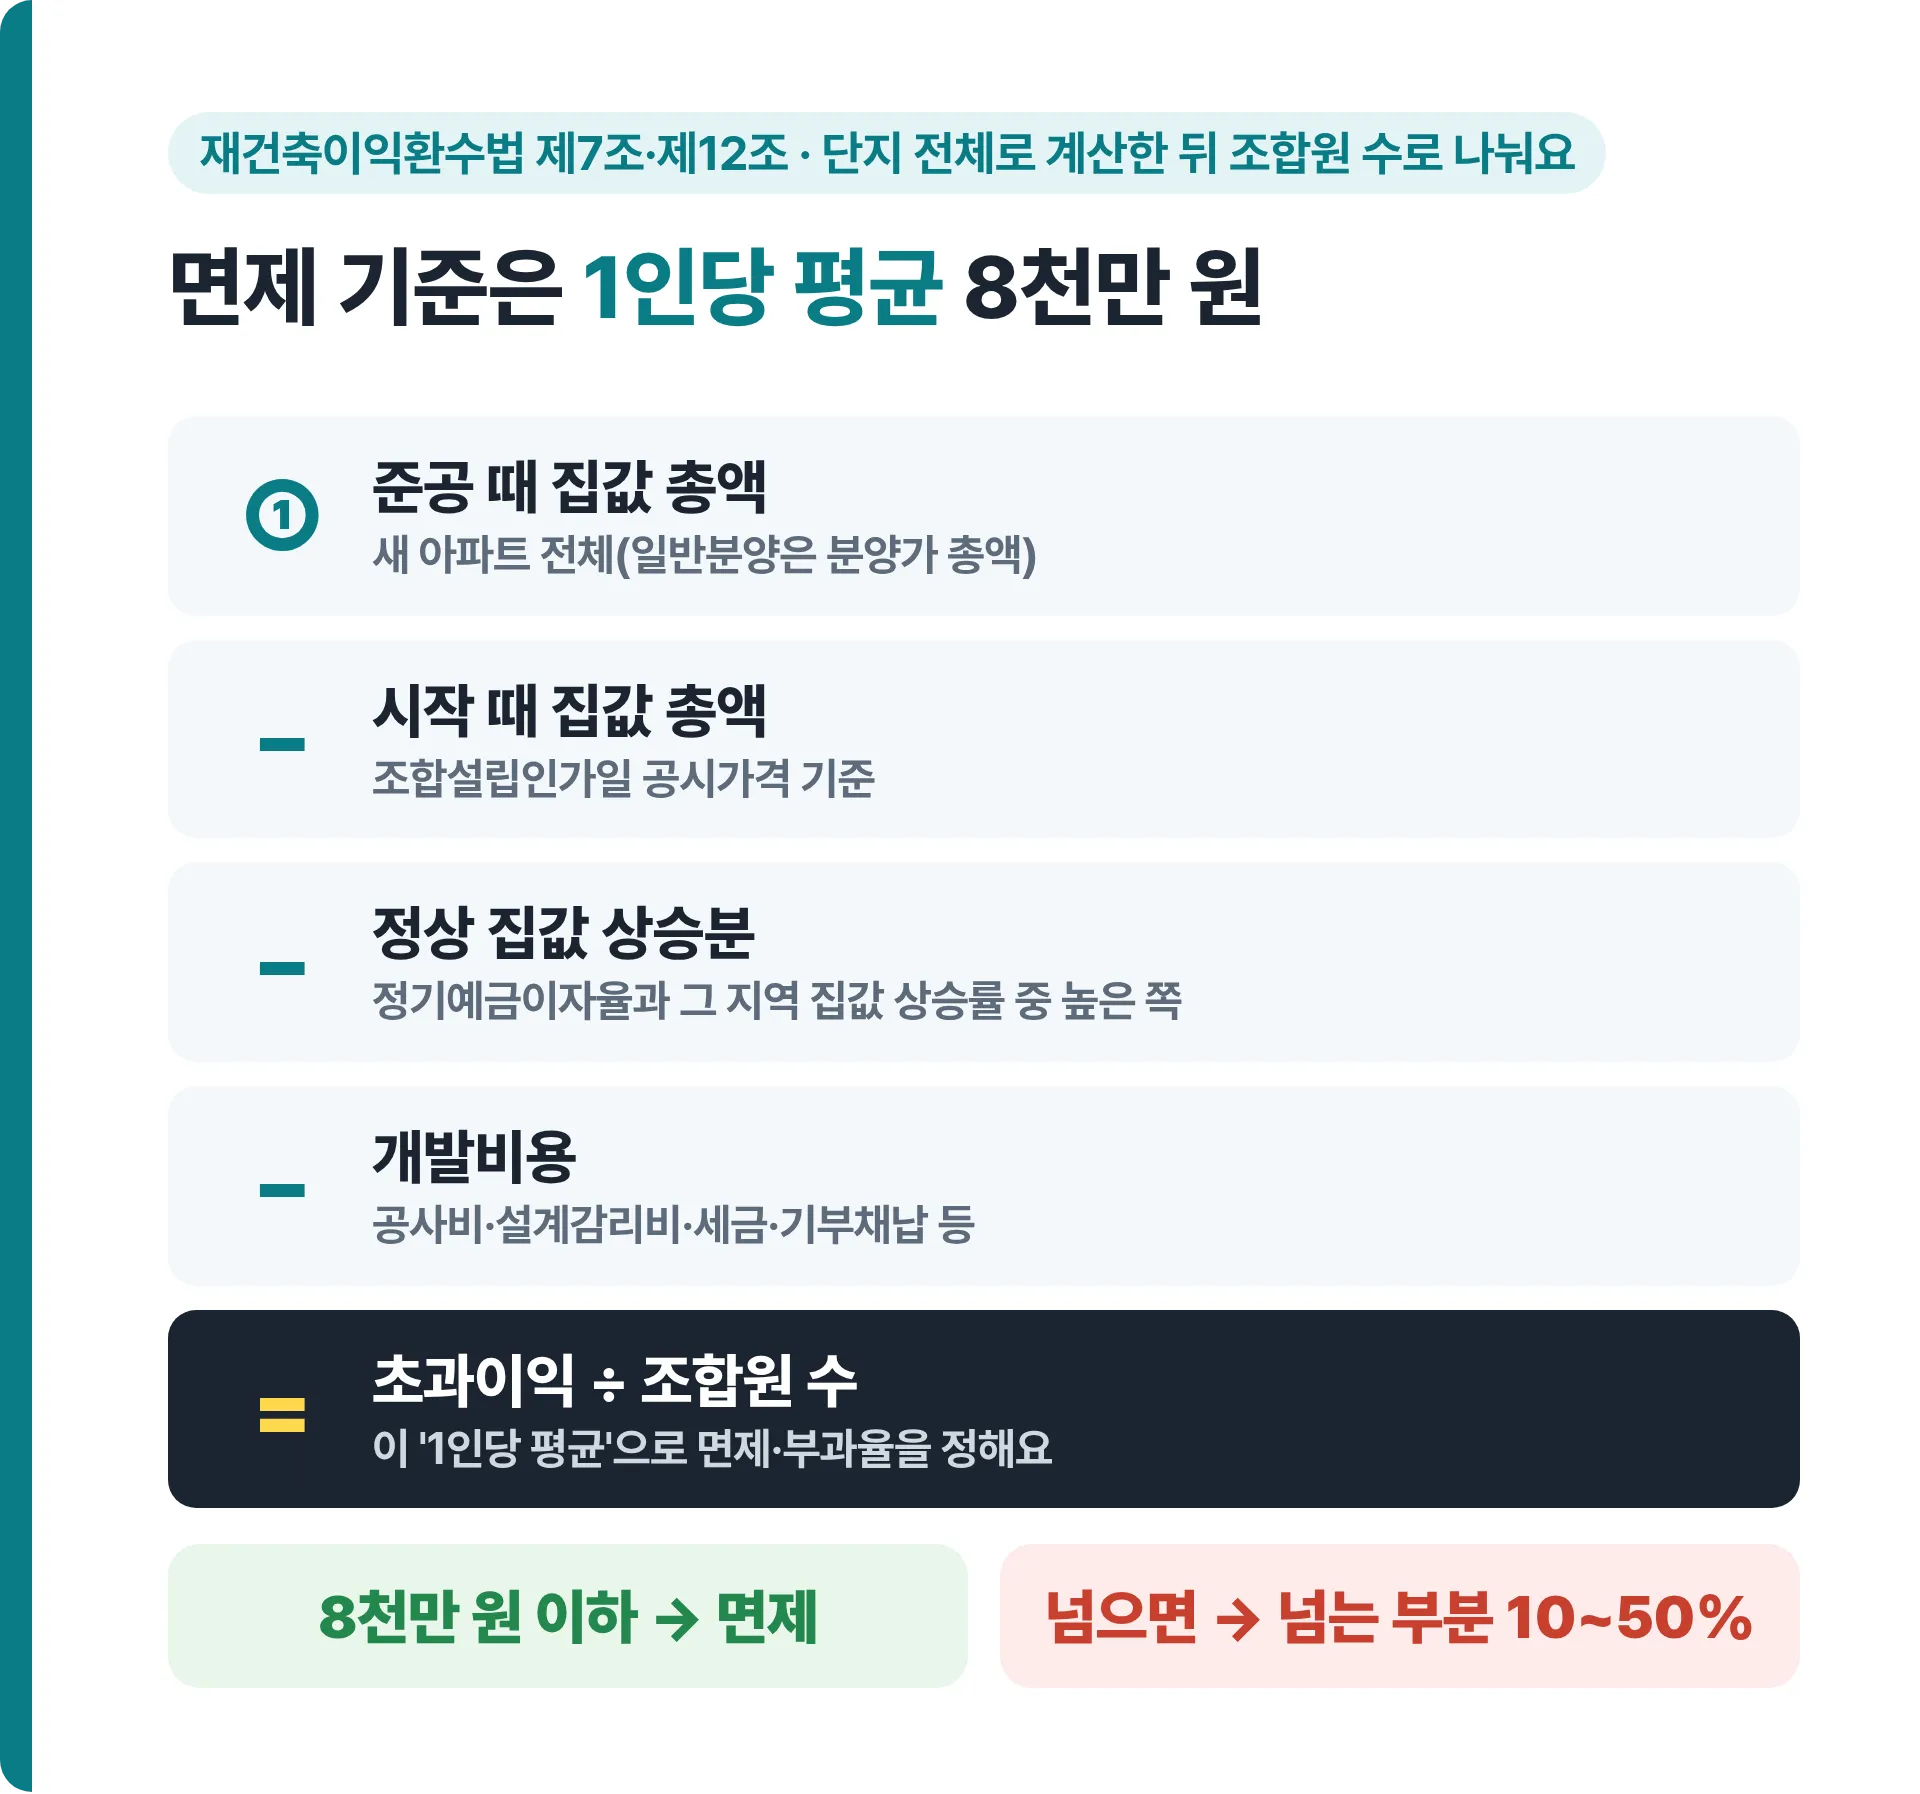
조합원 500명인 단지를 가정해 볼게요.
숫자는 모두 설명용 가정이에요.
| 단계 | 계산(가정) | 결과 |
|---|---|---|
| ① 단지 초과이익 | 준공 때 3,000억 − 시작 때 1,600억 − 정상 상승분 200억 − 개발비용 200억 | 1,000억 원 |
| ② 1인당 평균 | 1,000억 ÷ 500명 | 2억 원 |
| ③ 구간 공식 | 1,500만 + (2억 − 1억 8천만) × 30% | 1인당 2,100만 원 |
단지 전체로는 2,100만 원 × 500명 = 105억 원을 조합이 내요.
조합원별로 얼마씩 나눌지는 관리처분계획의 분담 비율로 정해요(법 제6조③).
1인당 초과이익별 부담금 표
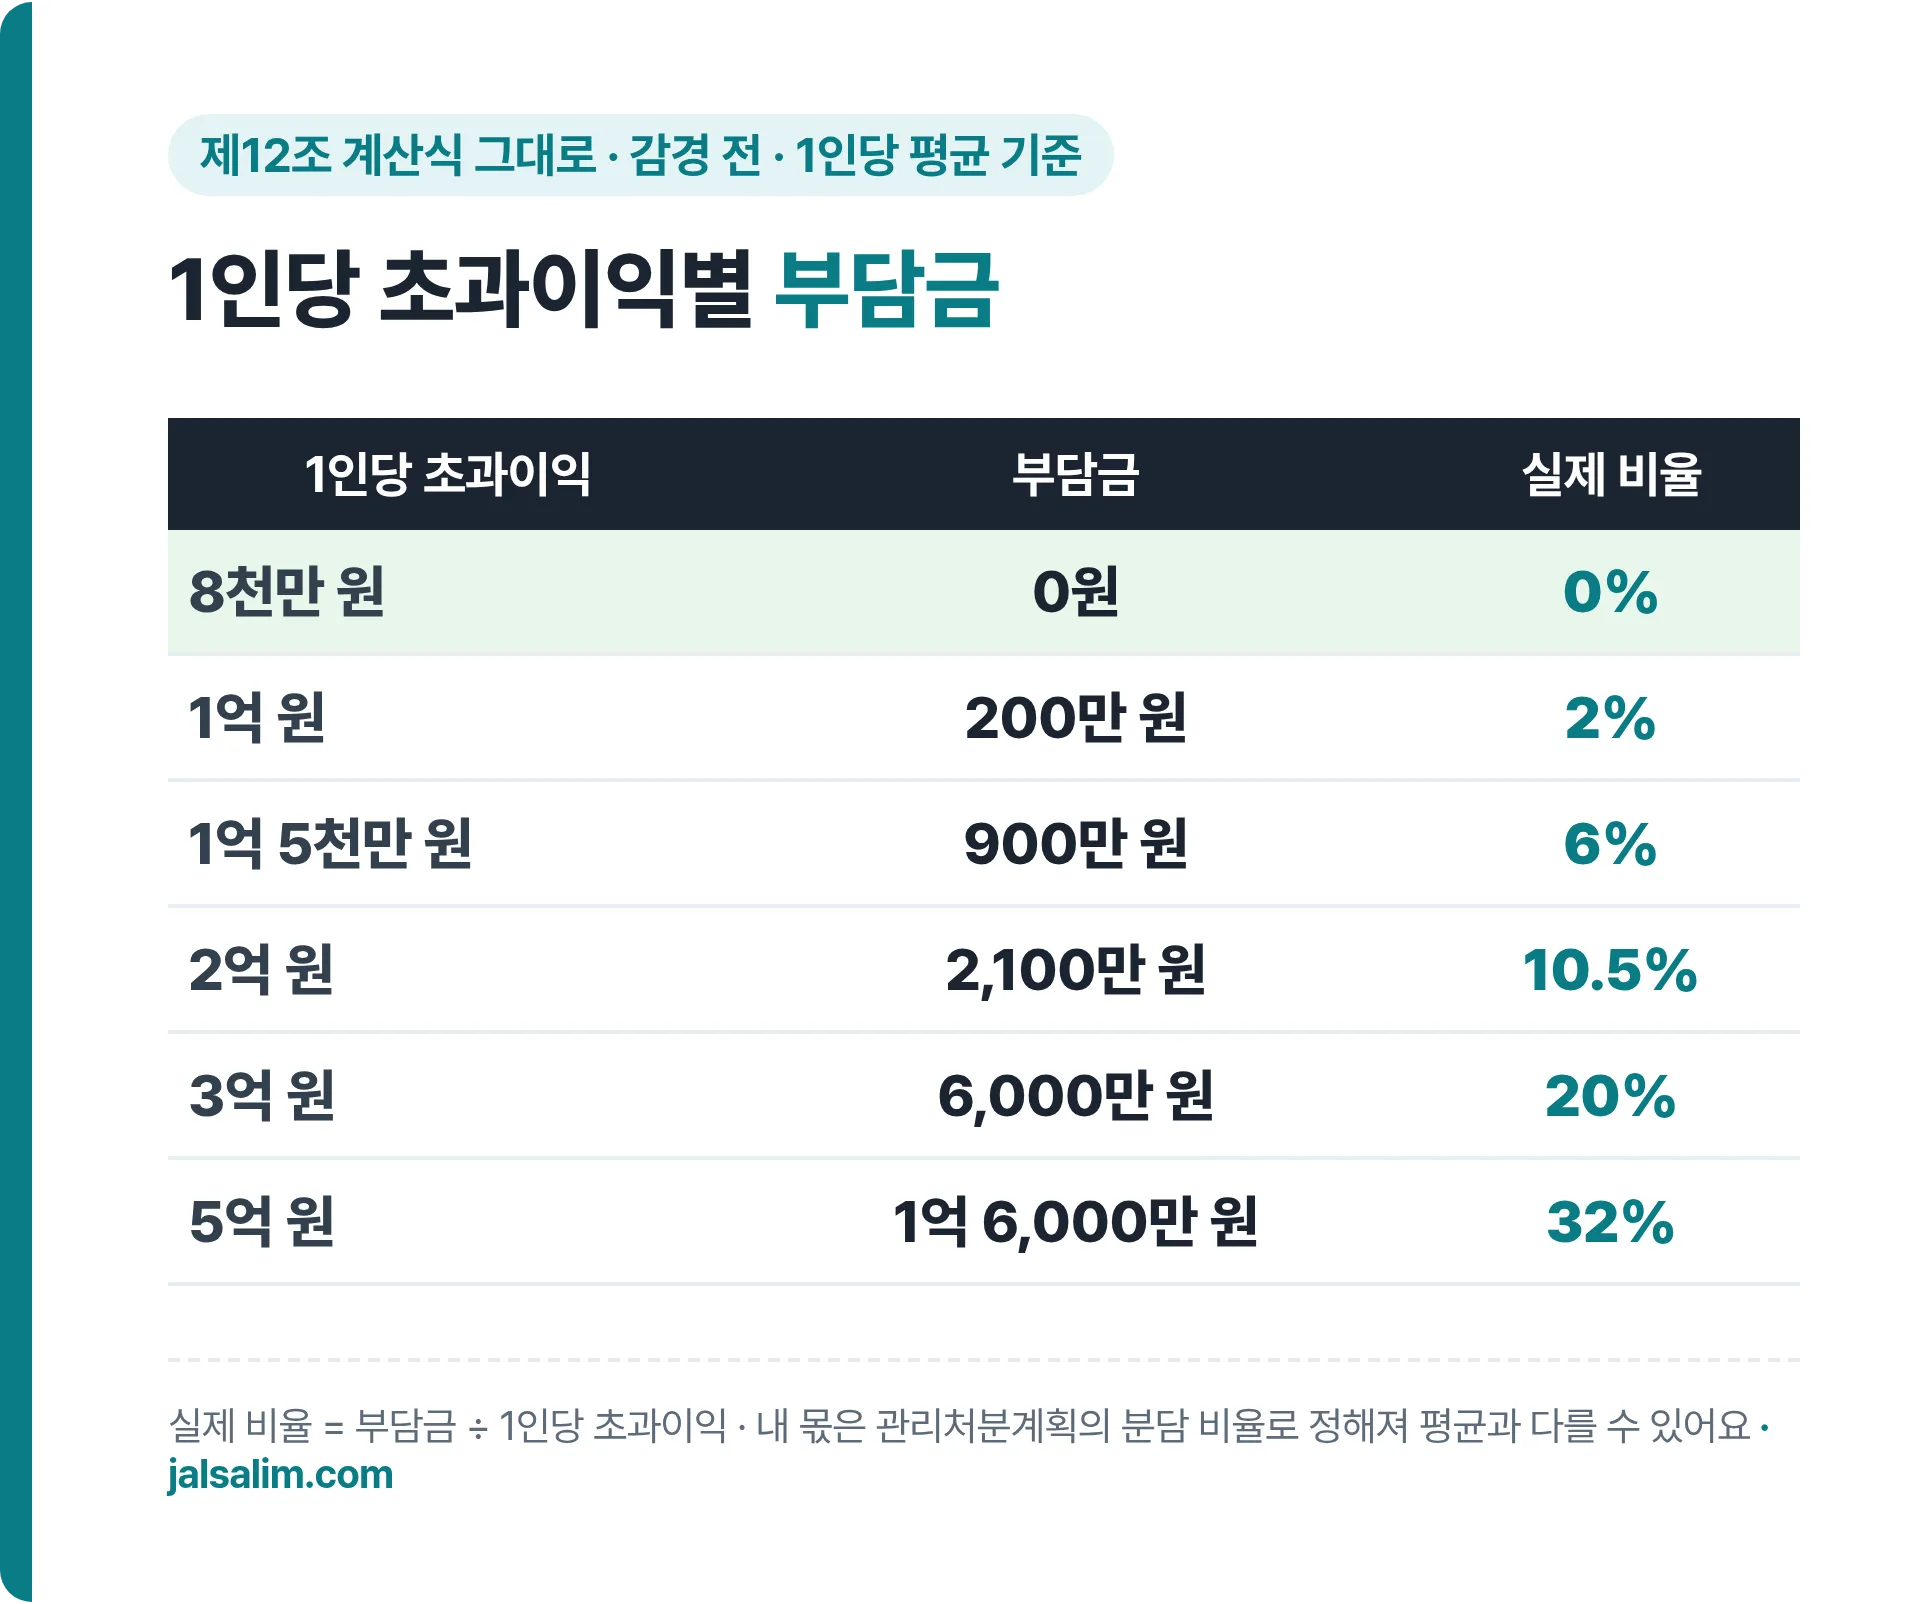
법 제12조 계산식을 그대로 넣은 값이에요(감경 전, 1인당 평균 기준).
| 1인당 초과이익 | 계산 | 부담금 | 실제 비율 |
|---|---|---|---|
| 8천만 원 | 면제 | 0원 | 0% |
| 1억 원 | 2천만 × 10% | 200만 원 | 2% |
| 1억 3천만 원 | 5천만 × 10% | 500만 원 | 3.8% |
| 1억 5천만 원 | 500만 + 2천만 × 20% | 900만 원 | 6% |
| 2억 원 | 1,500만 + 2천만 × 30% | 2,100만 원 | 10.5% |
| 2억 5천만 원 | 3,000만 + 2천만 × 40% | 3,800만 원 | 15.2% |
| 3억 원 | 5,000만 + 2천만 × 50% | 6,000만 원 | 20% |
| 5억 원 | 5,000만 + 2억 2천만 × 50% | 1억 6,000만 원 | 32% |
👉 부과율 50% 구간이어도 실제로 내는 비율은 초과이익의 절반보다 적어요.
구간별 빠른 공식
내 단지 1인당 평균(X)을 넣으면 바로 나와요.
| X (1인당 평균) | 부담금 공식 |
|---|---|
| 8천만 원 이하 | 0원 |
| 8천만 ~ 1억 3천만 원 | (X − 8천만) × 10% |
| 1억 3천만 ~ 1억 8천만 원 | 500만 + (X − 1억 3천만) × 20% |
| 1억 8천만 ~ 2억 3천만 원 | 1,500만 + (X − 1억 8천만) × 30% |
| 2억 3천만 ~ 2억 8천만 원 | 3,000만 + (X − 2억 3천만) × 40% |
| 2억 8천만 원 초과 | 5,000만 + (X − 2억 8천만) × 50% |
같은 단지, 경우별 내 몫
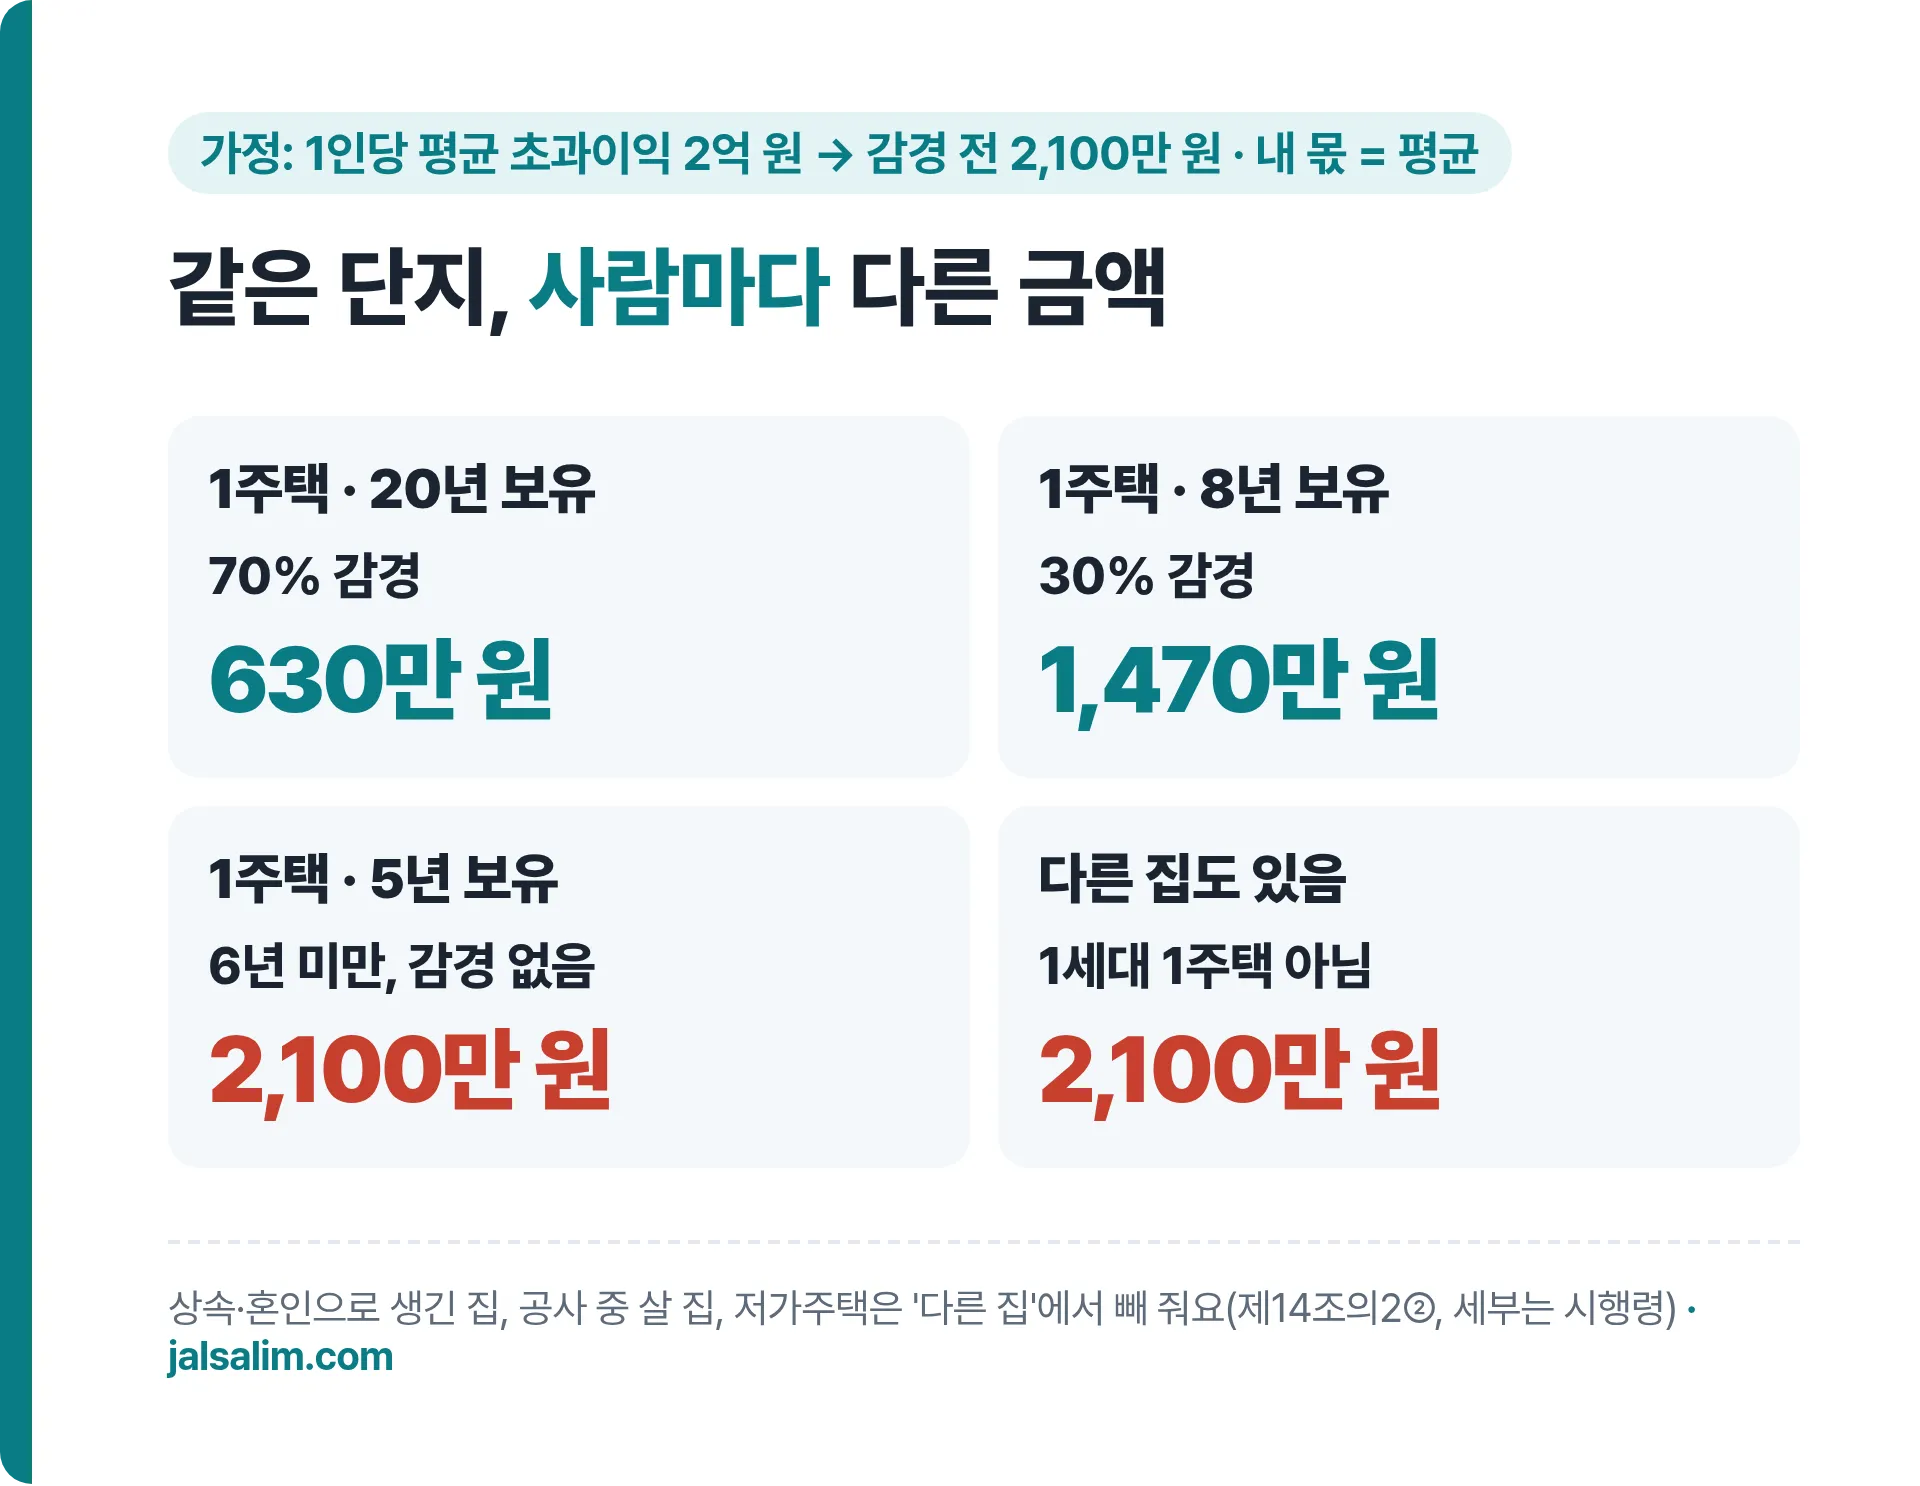
위 가정 단지(1인당 2,100만 원)에서 내 몫이 평균과 같다고 볼게요.
감경은 1세대 1주택으로 가진 기간을 준공인가일부터 거꾸로 세서 정해요(법 제14조의2).
| 경우 | 감경 | 내 몫 |
|---|---|---|
| 1세대 1주택 · 20년 보유 | 70% | 630만 원 |
| 1세대 1주택 · 12년 보유 | 50% | 1,050만 원 |
| 1세대 1주택 · 8년 보유 | 30% | 1,470만 원 |
| 1세대 1주택 · 5년 보유 | 없음(6년 미만) | 2,100만 원 |
| 다른 집도 있음 | 없음 | 2,100만 원 |
이런 경우는 이렇게 봐요
- 20년 가졌는데 중간 5년은 집이 두 채였어요
👉 1세대 1주택이었던 기간만 세요. 15년으로 보면 60% 감경, 840만 원이에요. - 준공 직전에 집을 하나 더 샀어요
👉 준공 때 1세대 1주택이 아니면 감경을 못 받아요. - 상속으로 집이 하나 더 생겼어요
👉 '다른 집'으로 안 치지만, 정해진 기간 안에 팔아야 해요. 안 팔면 감경받은 돈에 이자를 붙여 다시 내요(법 제15조④). - 준공 때 65세, 1세대 1주택이에요
👉 내 몫을 담보를 내고 미룰 수 있어요(납부유예, 법 제17조의2). 집을 팔거나 상속되면 그때 이자를 붙여 내요.
계산 기간: 길어도 10년
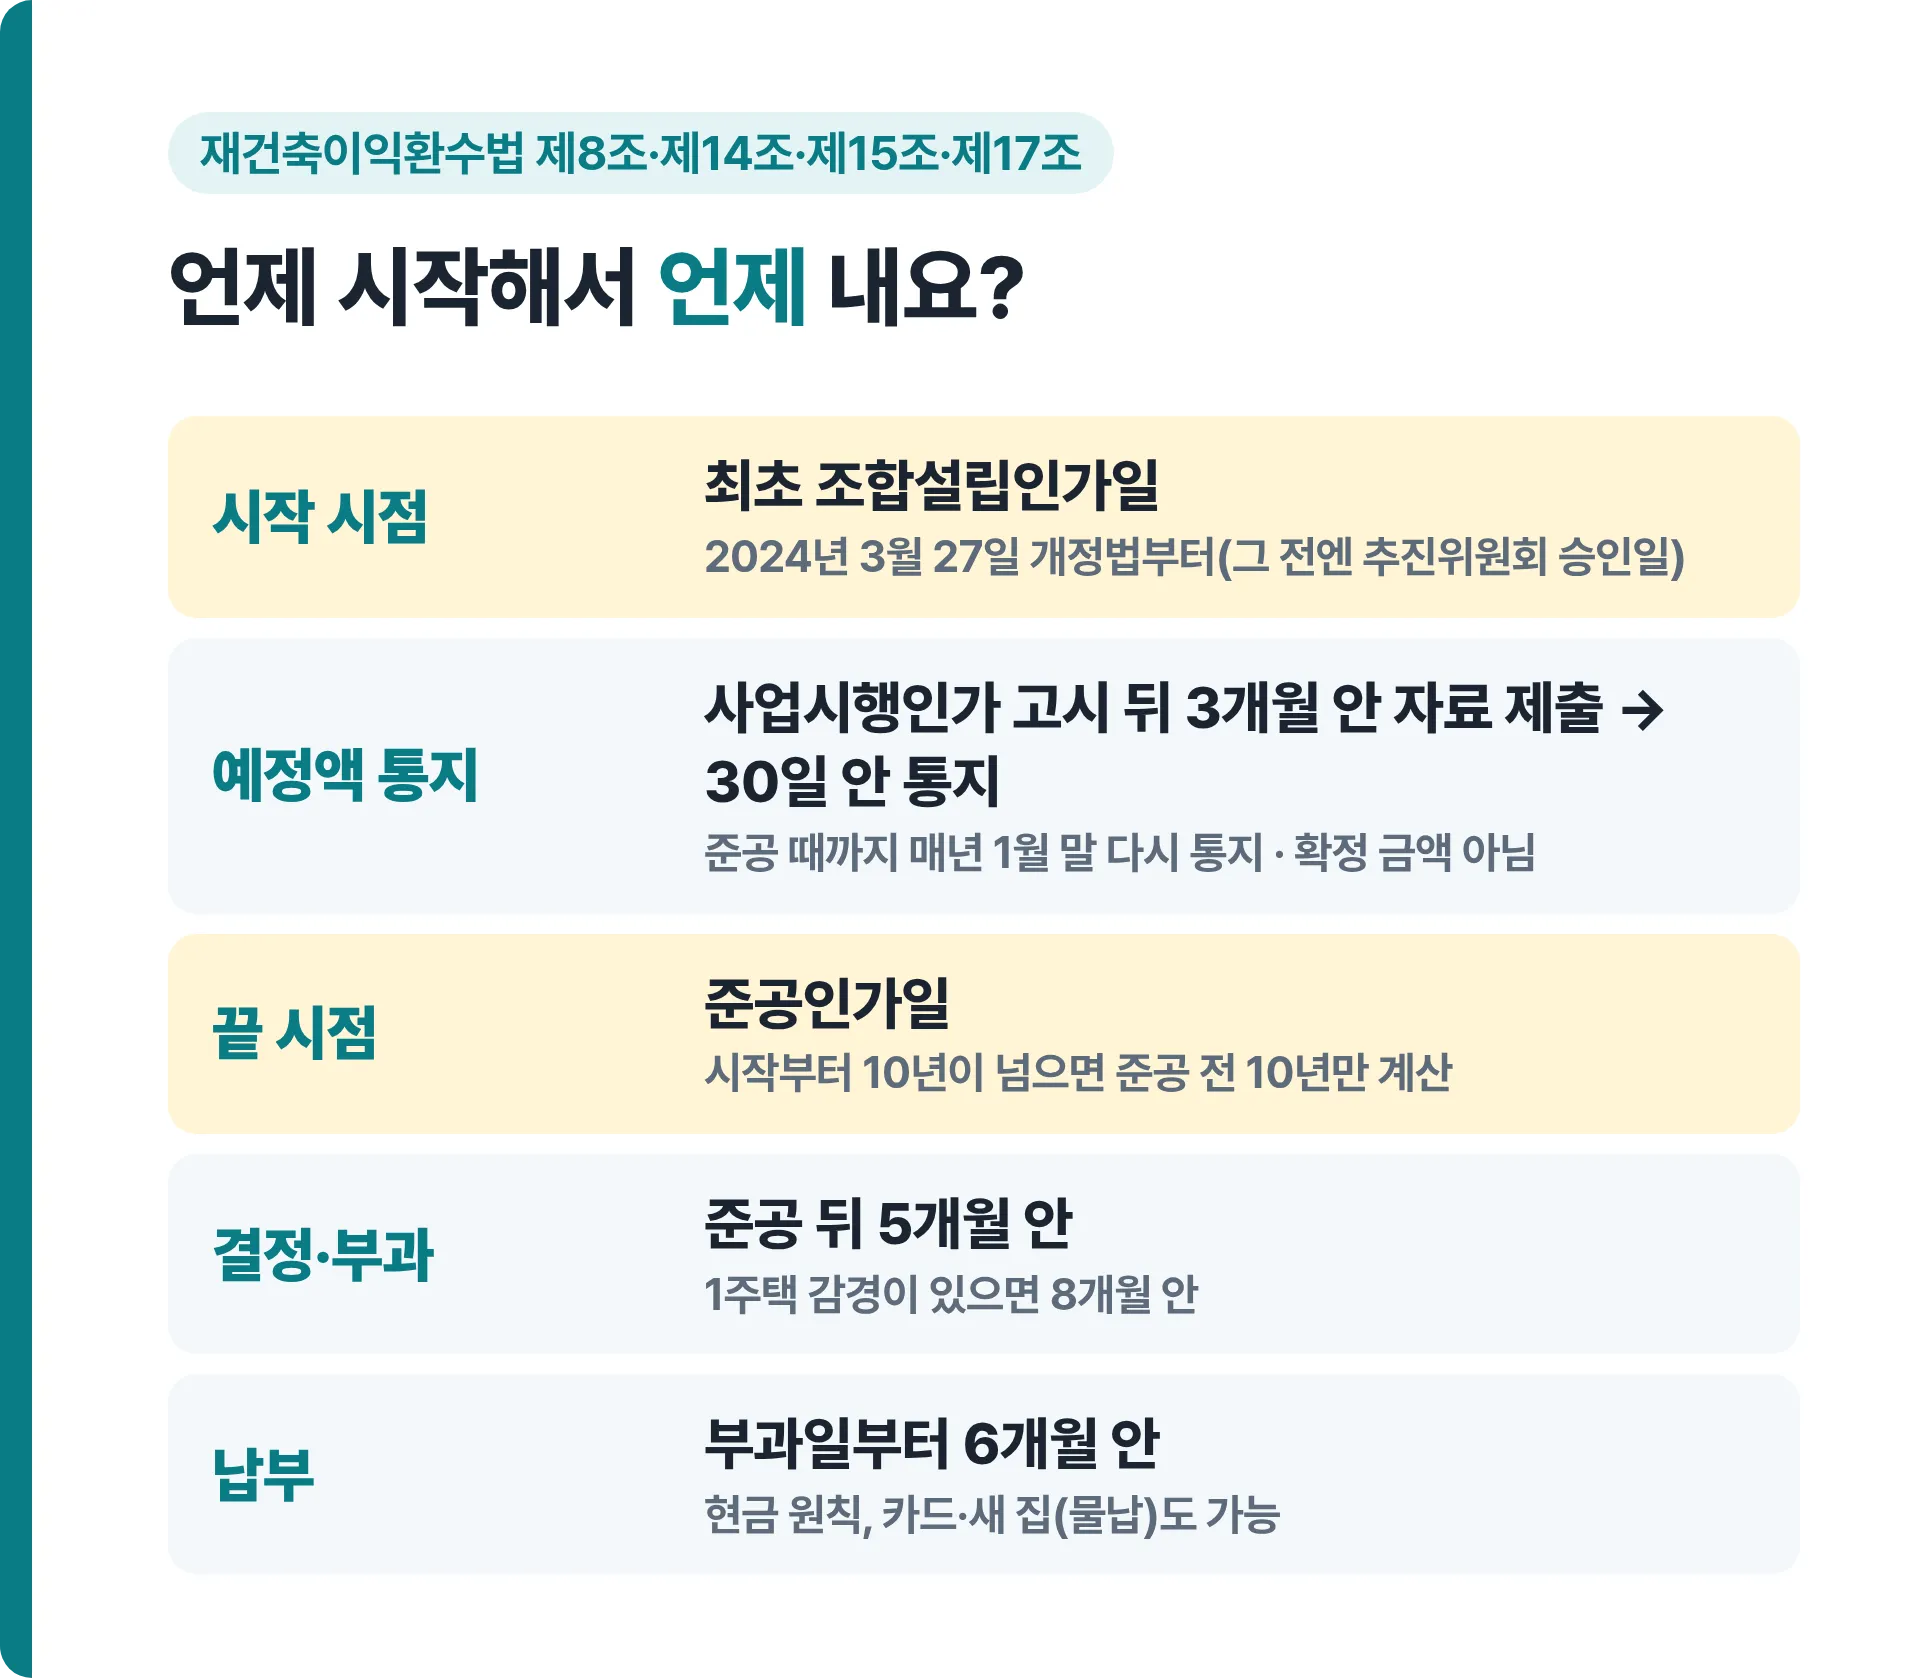
초과이익은 최초 조합설립인가일부터 준공인가일까지의 집값 변화로 계산해요(법 제8조).
2024년 3월 27일 시행된 개정법 전에는 추진위원회 승인일부터였어요.
이 기간이 10년을 넘으면 준공 전 10년만 계산해요.
그래서 오래 끈 사업도 계산에 들어가는 집값 상승은 최대 10년치예요.
 새 집 받은 뒤 팔 때는?양도소득세 계산 예시 ▶1주택 비과세부터 12억 초과·다주택까지
자주 묻는 질문
예정액이 해마다 바뀌어요?
네. 예정액은 준공 때까지 매년 1월 말에 다시 통지돼요(법 제14조③).
확정 금액은 준공 뒤 실제 집값으로 다시 계산해요.
2024년 3월 전에 예정액을 받았으면 옛 기준이에요?
아니에요. 개정법은 시행 뒤 결정·부과하는 사업부터 적용해요(부칙 제2조).
아직 부과 전이면 8천만 원 면제·감경 같은 지금 기준으로 계산해요.
부담금을 집으로 낼 수도 있어요?
네. 현금이 원칙이지만 카드나 그 사업으로 지은 주택(물납)으로도 낼 수 있어요(법 제17조②).
정리
- 1인당 평균 초과이익 8천만 원까지 면제, 넘는 부분만 구간별 10~50%
- 1억 원 200만 원, 2억 원 2,100만 원, 3억 원 6,000만 원(감경 전)
- 내 몫은 관리처분계획 분담 비율 × 1주택 보유기간 감경(6년 10% ~ 20년 70%)
- 60세 이상 1세대 1주택은 팔 때까지 납부유예 가능