지분적립형 분양주택 광교 A17 청약 : 25%로 입주하면 처음 드는 돈·20년 가산이자 계산 (11월 9~11일 접수)
국내 첫 지분적립형 광교 A17 59㎡ 240세대, 11월 9일 특공·10일 1순위. 처음 25%에 보증금 약 3억 3,000만 원이 따로 들고, 5년마다 지분을 살 때 예금 금리 가산이자가 붙어요. 타입·층별 가격과 20년 이자를 GH 공고문으로 계산했어요.
지분적립형 광교 A17은 11월 10일(화) 1순위, 11월 9일(월) 특별공급을 받아요.
집값의 25%만 먼저 내고 입주한 뒤, 20년 동안 5번에 나눠 집을 사는 국내 첫 지분적립형 분양주택이에요.
다만 25%만 있으면 되는 건 아니에요.
나머지 75%를 쓰는 값으로 보증금 약 3억 3,000만 원이 따로 있어요.
2026년 10월 30일 GH 입주자모집공고 기준이에요. 금리 2%·3%는 가정이고, 실제 청약 자격은 공고문과 청약홈에서 다시 확인하세요.
어떤 케이스에 속할까요?
- 목돈이 1억 7천만 원 정도뿐이에요
👉 보증금을 월세로 얼마나 바꿀지부터 계산해요. → 아래 '입주할 때 드는 돈' - 20년 동안 얼마를 더 내는지 궁금해요
👉 가산이자 표를 내 금리 가정으로 봐요. → 아래 '20년 가산이자' - 넣을 수 있는지부터 봐야 해요
👉 무주택·소득·자산·지역 조건을 먼저 확인해요. → 아래 '청약 자격과 일정'
지분적립형, 집을 5번에 나눠 사요
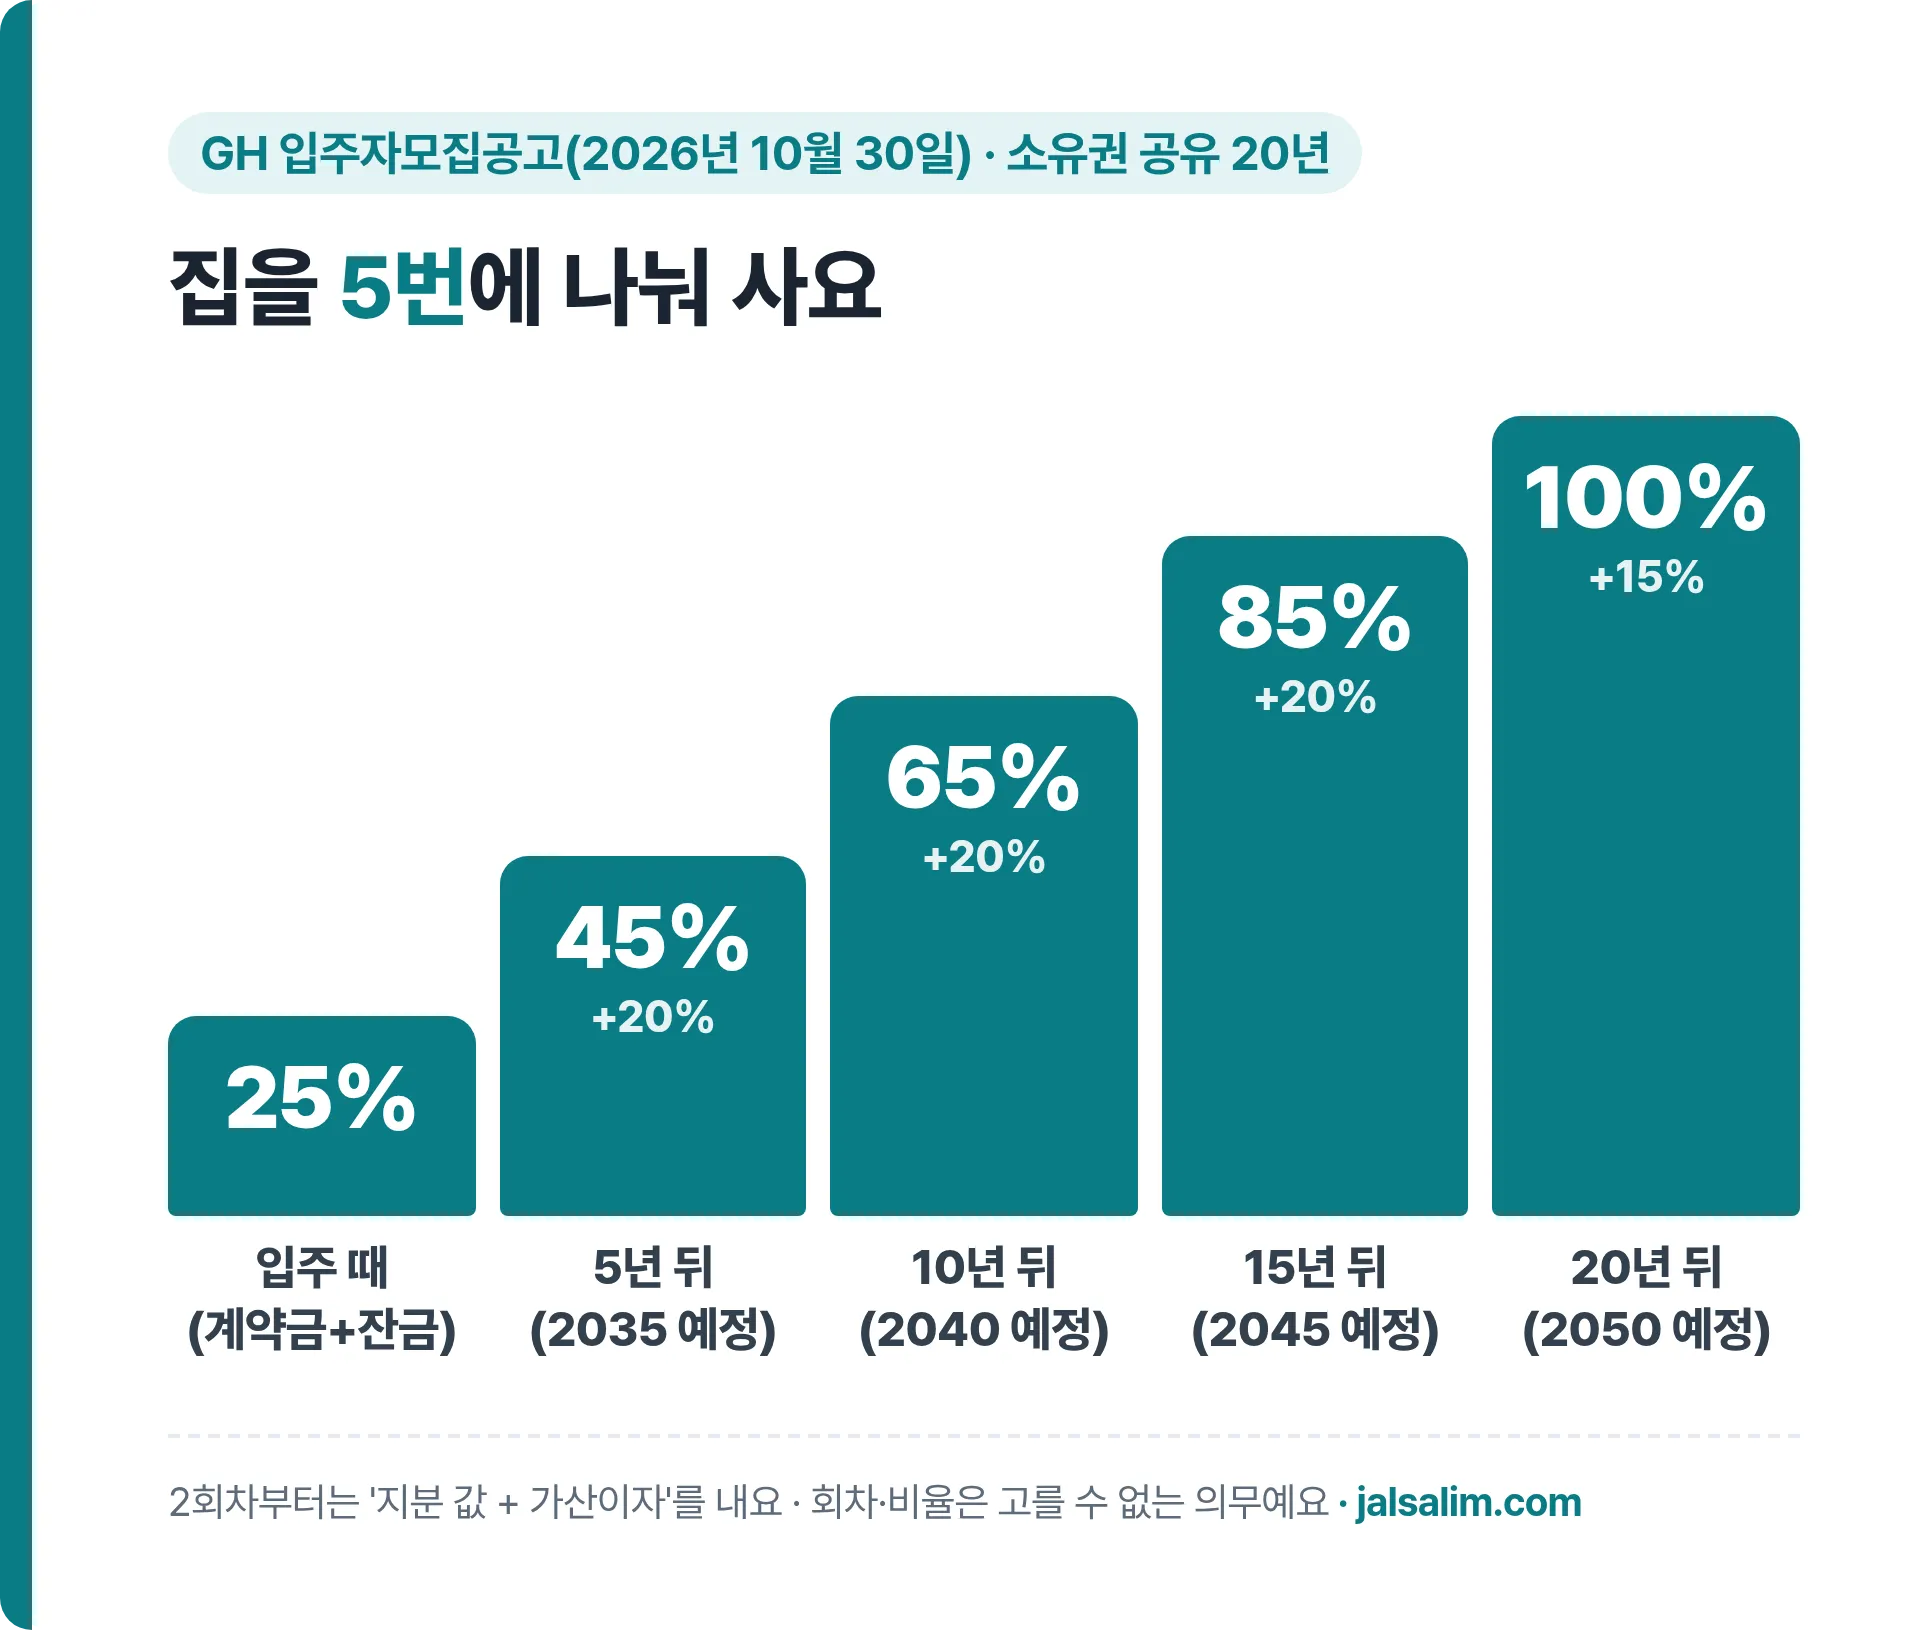
집을 처음 25%만 사고, 나머지는 경기주택도시공사(GH)와 함께 가져요.
그다음 5년마다 20%·20%·20%·15%씩 사서 20년 뒤에 100%가 돼요.
- 입주 때 25%(계약금 10% + 잔금 15%) → 내 지분 25%
- 2035년 1월 20% → 45%
- 2040년 1월 20% → 65%
- 2045년 1월 20% → 85%
- 2050년 1월 15% → 100% (날짜는 모두 예정)
👉 회차·비율은 고를 수 없는 의무예요. 미루거나 앞당겨 살 수 없어요.
소유권을 함께 갖는 기간은 20년으로, 30년형은 이번에 없어요.
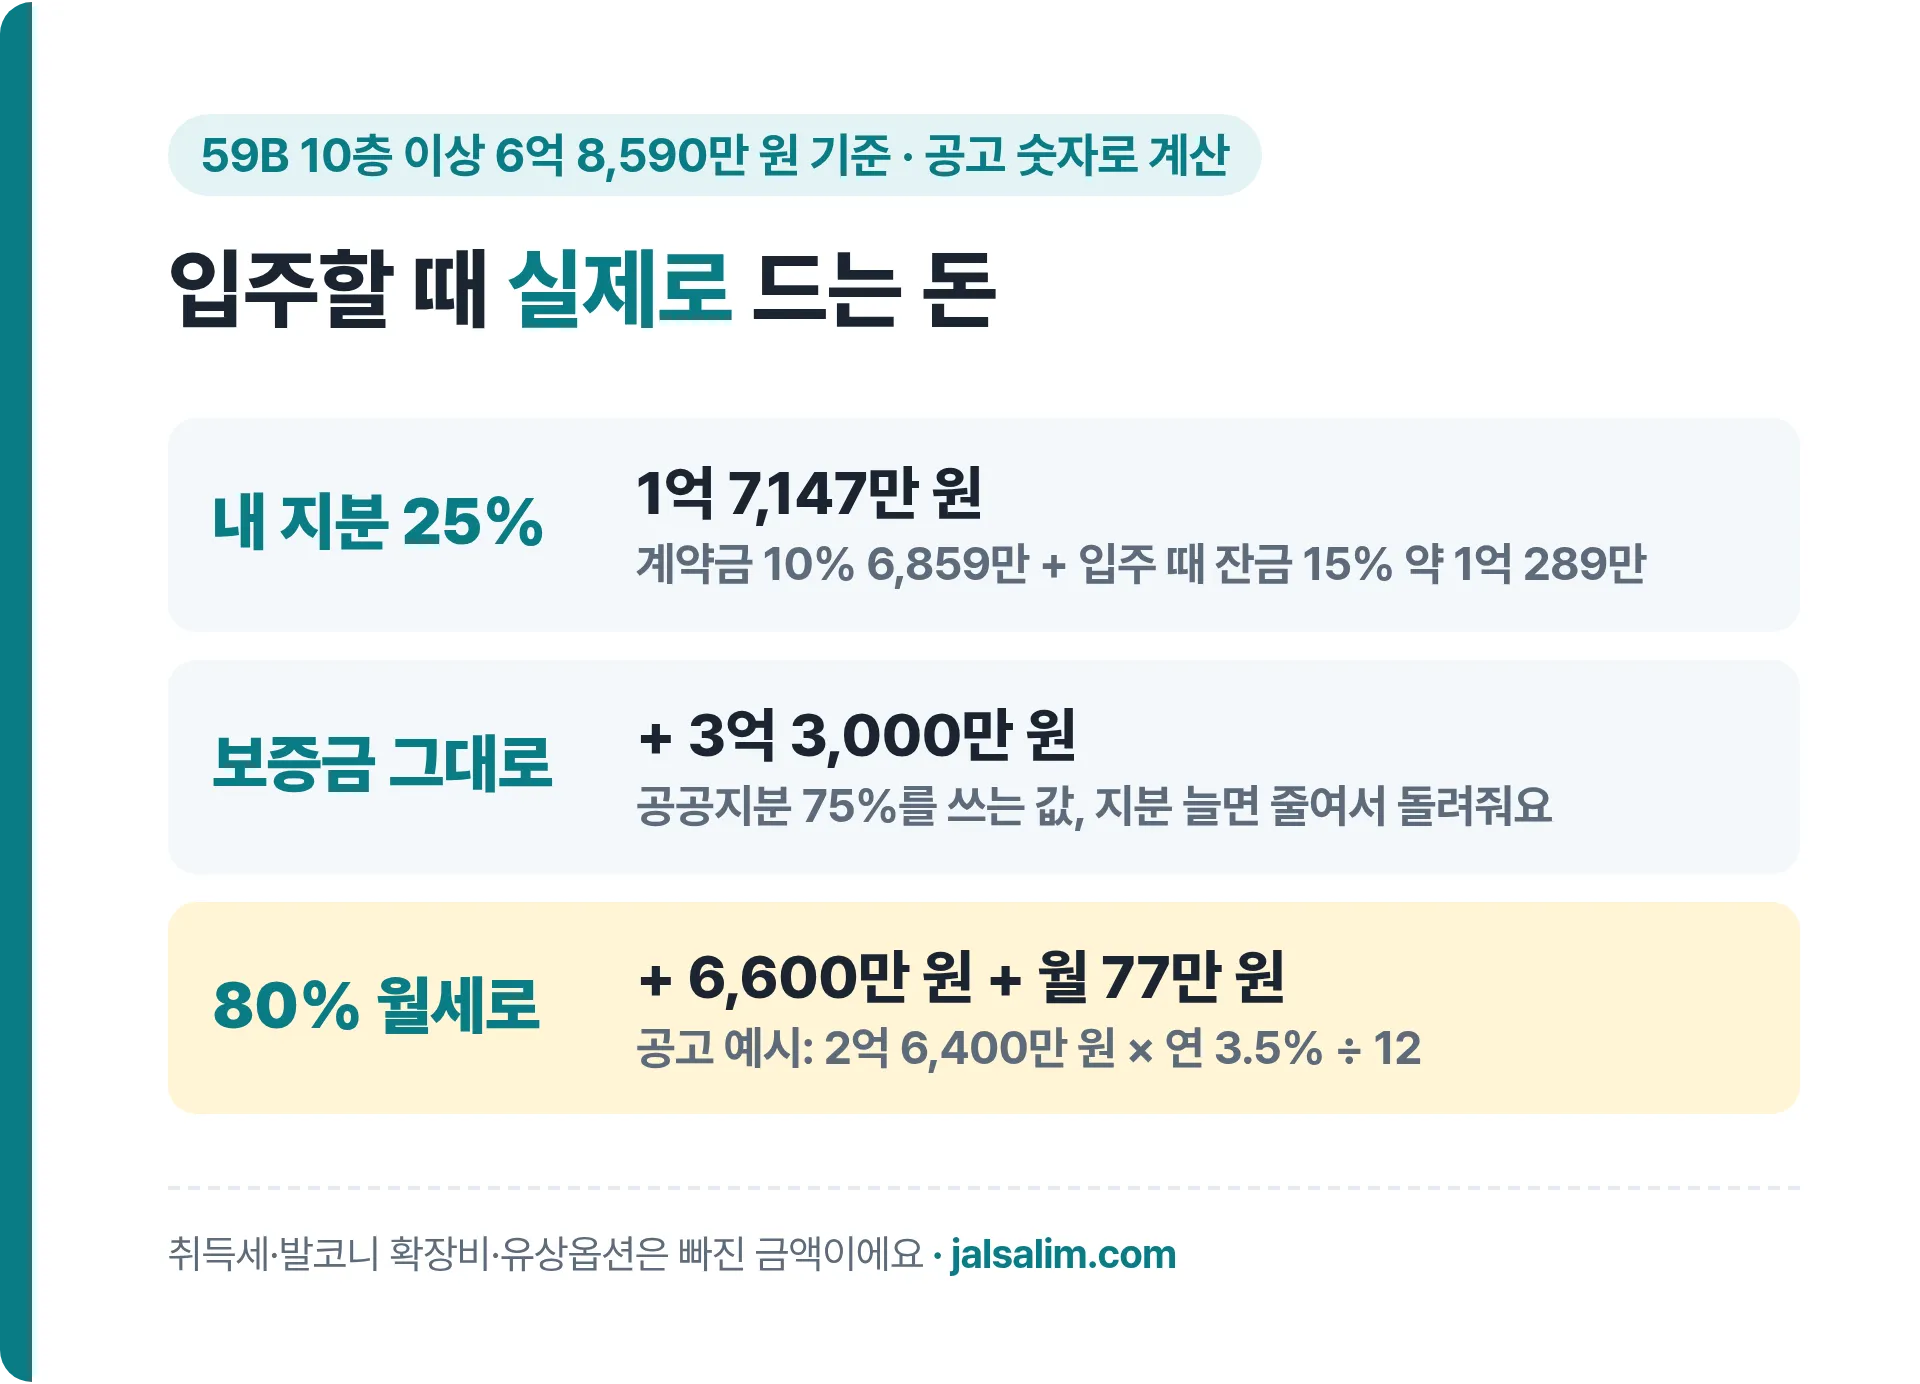
입주할 때 드는 돈: 25%에 보증금까지
59㎡ 공급가격은 6억 3,450만~6억 8,590만 원이에요(층·타입별).
가장 많은 59B 10층 이상(6억 8,590만 원, 68세대)으로 계산해 봤어요.
보증금을 얼마나 월세로 바꾸느냐에 따라 처음 드는 돈이 달라져요.
공고의 전환요율 연 3.5%로 계산했어요(25% 1억 7,147만 원 포함).
| 월세로 바꾸는 비율 | 처음 드는 돈 | 매달 월임대료 |
|---|---|---|
| 0%(보증금 3억 3,000만 원 그대로) | 약 5억 147만 원 | 0원 |
| 40%(1억 3,200만 원 전환) | 약 3억 6,947만 원 | 38만 5,000원 |
| 80%(2억 6,400만 원 전환, 최대) | 약 2억 3,747만 원 | 77만 원 |
👉 1억 원을 월세로 바꿀 때마다 월 약 29만 원이 늘어요. 내 대출 금리가 3.5%보다 낮으면 보증금을 대출로 채우는 쪽이, 높으면 월세로 바꾸는 쪽이 이자가 적어요.
타입·층별 공급가격
같은 59㎡라도 타입(A~D)과 층에 따라 최대 5,140만 원 차이가 나요.
1층이 가장 싸고, 세대가 가장 많은 건 5~9층과 10층 이상이에요.
| 타입(세대) | 5~9층 | 10층 이상 |
|---|---|---|
| 59A(43세대) | 6억 7,750만 원 | 6억 8,440만 원 |
| 59B(143세대) | 6억 7,910만 원 | 6억 8,590만 원 |
| 59C(42세대) | 6억 6,120만 원 | 6억 6,790만 원 |
| 59D(12세대) | 6억 7,170만 원 | 6억 7,850만 원 |
가장 싼 곳은 59C 1층 6억 3,450만 원이에요.
최초 보증금은 59C만 3억 2,900만 원이고, 나머지는 3억 3,000만 원이에요.
계약금·잔금은 언제 얼마
25%는 계약금 10%(6,859만 원)를 2027년 1월 계약 때, 잔금 15%(약 1억 289만 원)를 입주 때 내요.
입주는 2029년 10월 예정이에요.
보증금은 인근 전세 평균의 80%에 공공지분 비율을 곱한 금액 이하로 정했어요.
지분을 더 사면 줄여서 30일 안에 돌려줘요.
월세 전환은 100만 원 단위, 보증금의 최대 80%까지예요.
월임대료는 '전환한 금액 × 연 3.5% ÷ 12'로 계산해요(공고일 기준 요율).
20년 가산이자: 금리 2%·3%로 계산하면
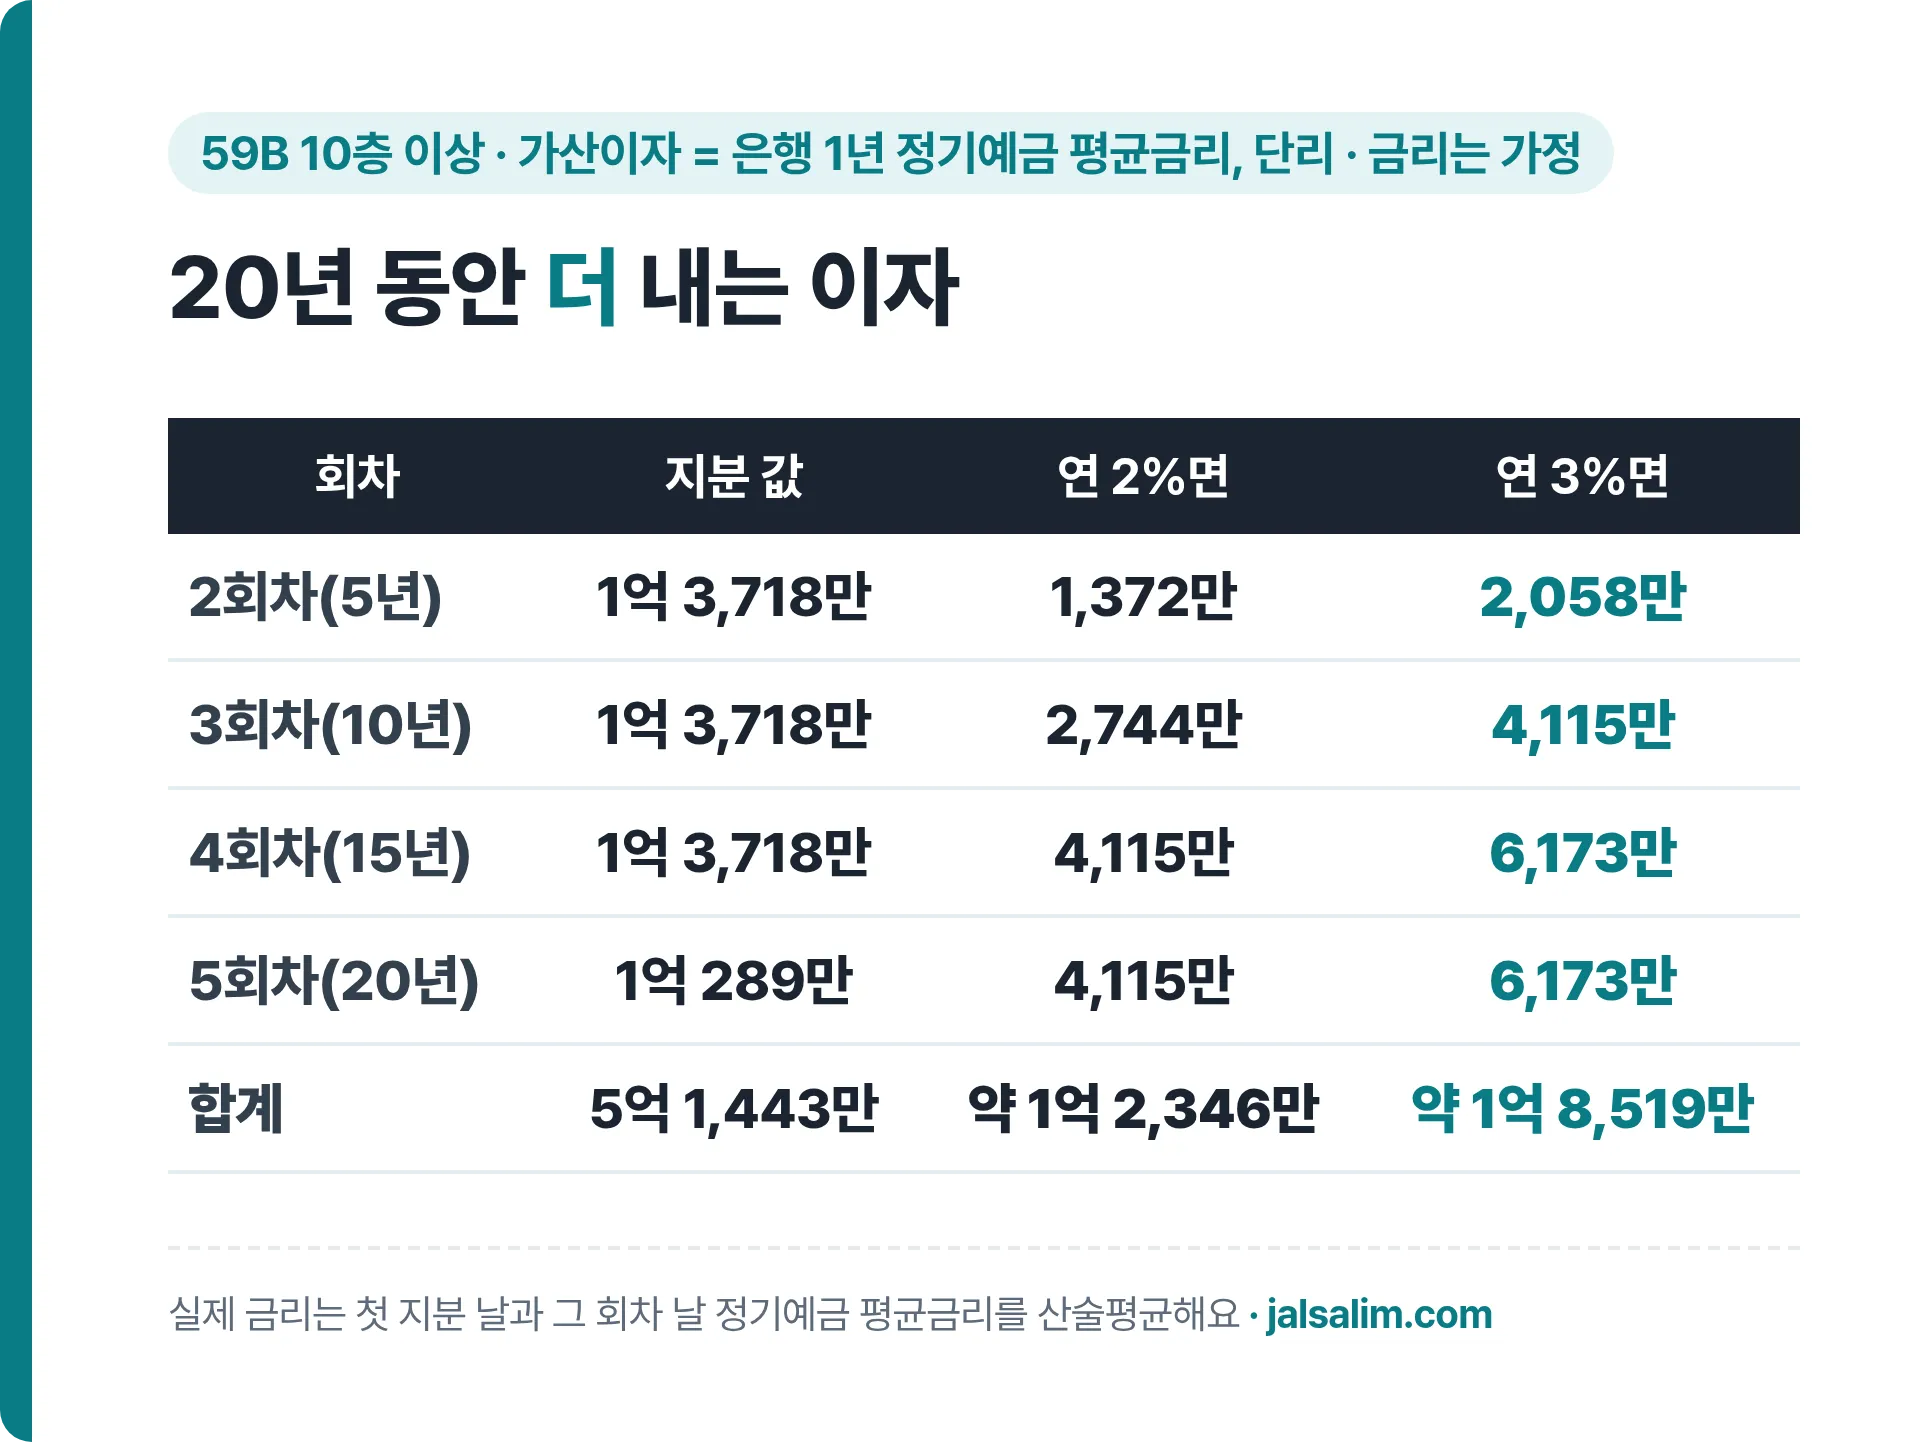
2회차부터는 지분 값에 가산이자가 붙어요.
은행 1년 만기 정기예금 평균금리(첫 지분 날과 그 회차 날 금리의 평균)로, 단리로 계산해요.
2~5회차 지분 값 5억 1,443만 원에, 회차마다 5·10·15·20년치 이자가 붙어요.
예금 금리가 몇 %냐에 따라 20년 합계를 계산해 보면 이래요.
| 예금 평균금리(가정) | 20년 가산이자 합계 | 지분 값 + 이자 |
|---|---|---|
| 연 1% | 약 6,173만 원 | 약 5억 7,616만 원 |
| 연 2% | 약 1억 2,346만 원 | 약 6억 3,789만 원 |
| 연 3% | 약 1억 8,519만 원 | 약 6억 9,962만 원 |
| 연 4% | 약 2억 4,692만 원 | 약 7억 6,135만 원 |
👉 금리 1%p마다 20년 이자가 약 6,173만 원씩 늘어요. 실제 금리는 회차마다 그때 예금 금리로 정해져요.
5억 1,443만 원을 처음부터 갖고 있다면 예금에 넣어 두고 회차마다 꺼내 쓰는 것과 비교해 볼 수 있어요.
같은 금리라면 예금 이자(세전)와 가산이자가 비슷한 크기라, 이자소득세 15.4%만큼 예금 쪽이 조금 덜 받아요.
즉 목돈이 있어도 나눠 사는 비용은 '예금 이자 세금' 정도라, 큰 차이는 보증금·월세 쪽에서 나요.
청약 자격과 일정
무주택 세대이고 소득·자산 기준을 넘지 않아야 해요.
- 총자산 3억 6,200만 원 이하(청년 특별공급은 본인 2억 7,600만 원·부모 10억 3,500만 원 이하)
- 소득은 유형마다 도시근로자 월평균소득 100~140% 이하(맞벌이는 유형별 140~200%)
- 1순위는 청약통장 2년·24회 납입, 세대주, 5년 안에 당첨된 적 없어야 해요(투기과열지구)
- 같은 순위면 수원 2년 이상 30%, 경기 2년 이상 20%, 수도권 50% 순으로 나눠요
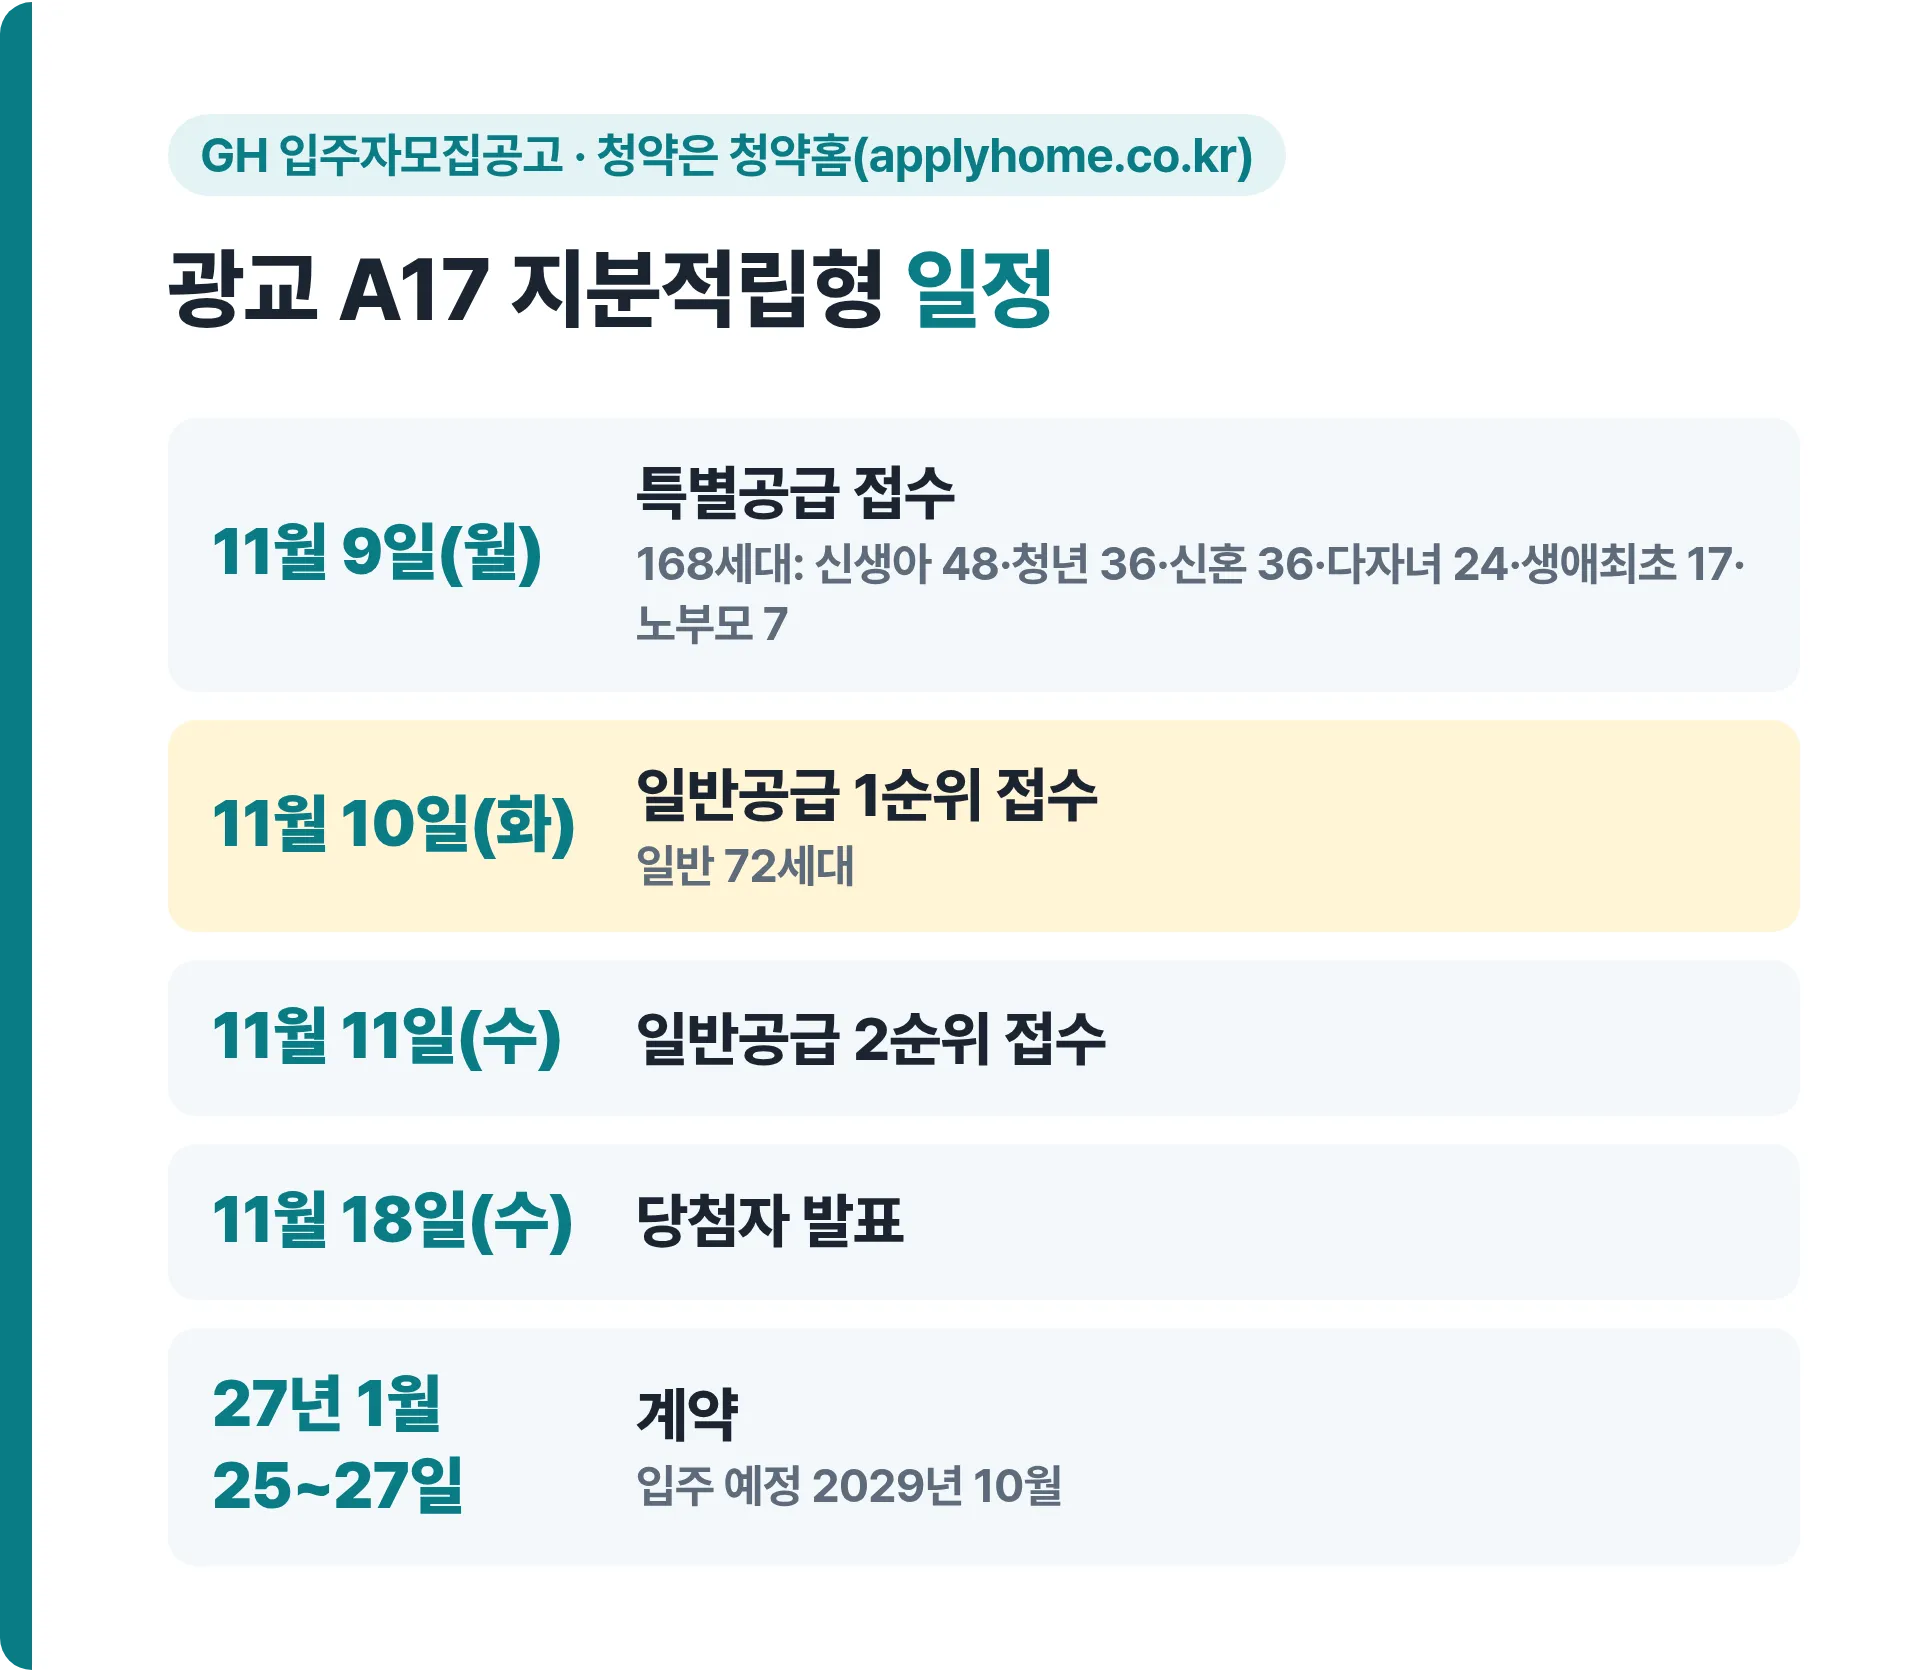
| 날짜 | 할 일 |
|---|---|
| 11월 9일(월) | 특별공급 접수(168세대) |
| 11월 10일(화) | 일반공급 1순위 접수(72세대) |
| 11월 11일(수) | 일반공급 2순위 접수 |
| 11월 18일(수) | 당첨자 발표 |
| 2027년 1월 25~27일 | 계약 |
특별공급은 신생아 48·청년 36·신혼부부 36·다자녀 24·생애최초 17·노부모부양 7세대예요.
청약은 청약홈에서 해요.
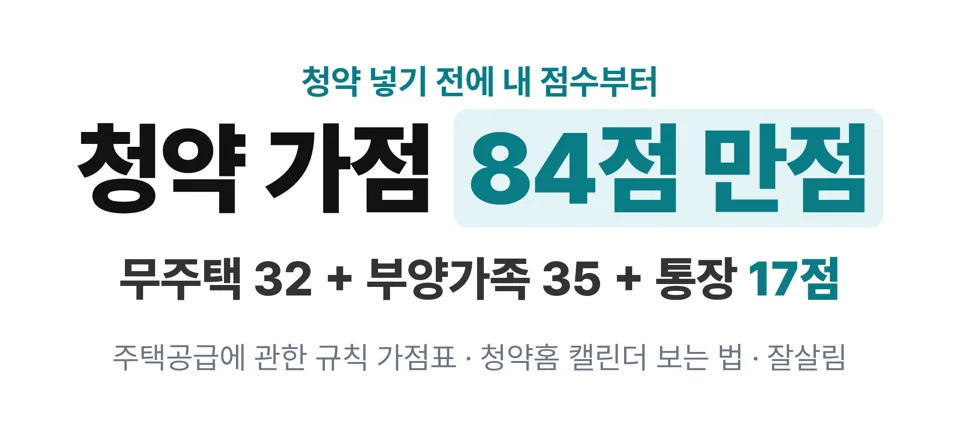 1순위 넣기 전에 내 점수부터청약 가점 계산법과 청약홈 일정 보는 법 ▶84점 만점 점수표를 항목별로
10년 뒤 팔면 오른 값은 어떻게 나눠요?
전매제한 10년이 지나도 내 지분만 따로 팔 수는 없어요.
GH 동의를 받아 GH 지분과 함께 집 전체를 팔고, 오른 값은 그때 지분 비율대로 나눠요.
| 팔 때 내 지분(가정) | 오른 값 1억 원일 때 내 몫 | GH 몫 |
|---|---|---|
| 45%(2회차 뒤) | 4,500만 원 | 5,500만 원 |
| 65%(3회차 뒤) | 6,500만 원 | 3,500만 원 |
| 85%(4회차 뒤) | 8,500만 원 | 1,500만 원 |
👉 '1억 원 오름'은 나누는 방식을 보여 주려는 가정이고, 집값 전망이 아니에요.
지분을 일찍 다 사는 건 안 되고(선납은 이자 없이 보관), 보증금은 회차마다 다시 정해요(갱신 때 105% 이하).
정리
- 일정: 11월 9일 특별공급, 10일 1순위, 11일 2순위, 18일 발표
- 처음 드는 돈: 25% 약 1억 7,147만 원 + 보증금 약 3억 3,000만 원(80%까지 월세 전환)
- 20년 가산이자: 59B 10층 이상 기준 연 2%면 약 1억 2,346만 원, 3%면 약 1억 8,519만 원
- 전매제한 10년·거주의무 5년, 팔 때 오른 값은 지분 비율대로 나눠요