연금저축 ETF 투자 방법 : 계좌 개설부터 못 사는 ETF·세금까지 (공제 600만 원, 2026)
연금저축 ETF는 증권사 연금저축펀드 계좌에서 국내 상장 ETF를 사는 방식이에요. 연 600만 원 세액공제(16.5%·13.2%), 레버리지·인버스 불가, 55세 이후 연금 수령 시 3.3~5.5% 세금을 정리했어요.
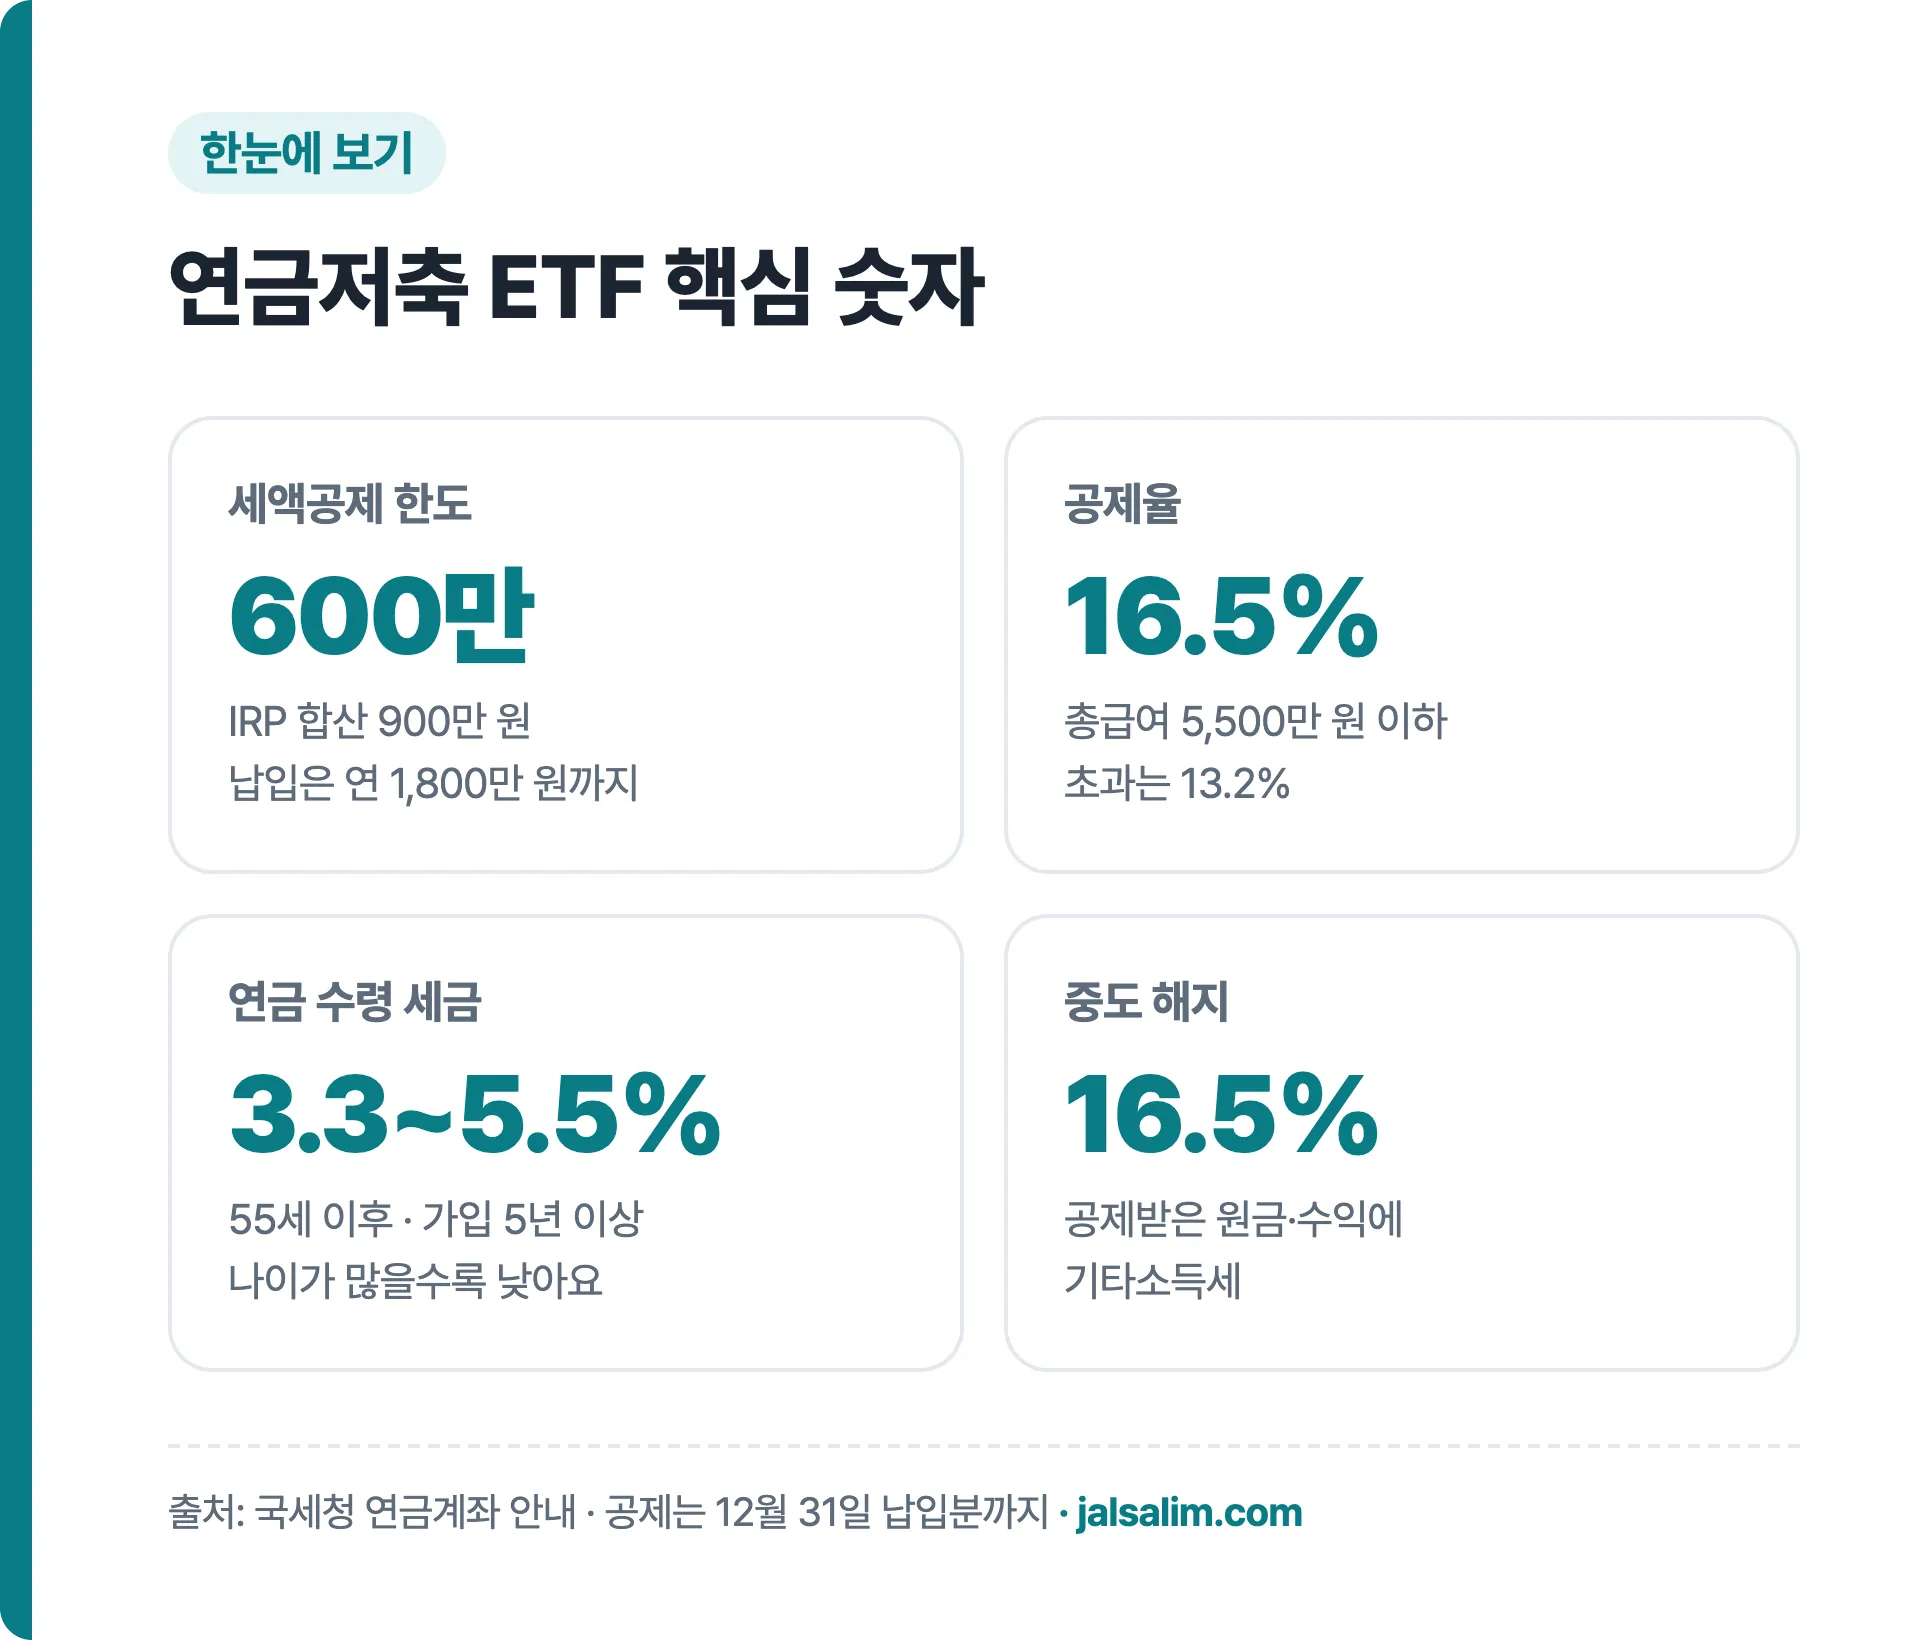
연금저축으로 ETF에 투자하려면 증권사에서 연금저축펀드 계좌를 열고, 그 안에서 국내 거래소에 상장된 ETF를 사면 돼요. 넣은 돈은 연 600만 원까지 세액공제(총급여 5,500만 원 이하 16.5%, 초과 13.2%)를 받고, 계좌 안에서 생긴 수익은 꺼낼 때까지 세금이 미뤄져요. 대신 레버리지·인버스 ETF와 해외 상장 ETF는 살 수 없고, 55세 전에 해지하면 16.5%를 내야 해요.
이 글은 2026년 10월 26일 기준 현행 세법과 자산운용사 연금 투자 안내를 바탕으로 한 계좌 구조 설명이에요. 특정 ETF나 증권사를 추천하지 않고 수익을 보장하지 않아요. 투자 판단과 책임은 본인에게 있어요.
연금저축 ETF 핵심 조건 한눈에
| 궁금한 점 | 답 |
|---|---|
| 계좌는 어디서 | 증권사 연금저축펀드 (비대면 개설) |
| 1년에 넣을 수 있는 돈 | 1,800만 원 (IRP와 합산) |
| 세액공제 받는 돈 | 600만 원, IRP까지 합쳐 900만 원 |
| 돌려받는 비율 | 16.5% (총급여 5,500만 원 이하) / 13.2% |
| 600만 원 넣으면 | 최대 99만 원 / 79.2만 원 공제 |
| 담을 수 있는 ETF | 국내 상장 ETF (해외 지수 추종 포함) |
| 담을 수 없는 것 | 레버리지·인버스 ETF, 해외 상장 ETF, 개별 주식 |
| 꺼낼 때 세금 | 55세 이후 연금 수령 3.3~5.5%, 중도 해지 16.5% |
연금저축 계좌는 이자 대신 세금 혜택이 붙는 적금 통장에 ETF를 담는 것과 비슷해요. 통장 안에서 ETF를 몇 번 사고팔아도 그때마다 세금을 떼지 않고, 노후에 연금으로 나눠 받을 때 낮은 세율로 한 번 정산해요.
올해 공제를 받으려면 12월 31일까지 납입해야 해요. 연금저축과 IRP 중 어디부터 채울지는 연금저축 IRP 차이에서, IRP 쪽 계산은 IRP 세액공제 한도 2026에서 볼 수 있어요.
💰 연봉별로 얼마 돌려받나, 세액공제율 표
내 연말정산에 넣으면 얼마나 줄어드는지 궁금하죠? 짬짬이 연말정산 환급 계산기에 연금저축 납입액을 넣으면 바로 나와요.
| 소득 기준 | 공제율 (지방소득세 포함) | 공제 한도 |
|---|---|---|
| 총급여 5,500만 원 이하 (종합소득금액 4,500만 원 이하) | 16.5% (소득세 15% + 지방소득세 1.5%) | 연금저축 600만 원, IRP 합산 900만 원 |
| 총급여 5,500만 원 초과 (종합소득금액 4,500만 원 초과) | 13.2% (소득세 12% + 지방소득세 1.2%) | 연금저축 600만 원, IRP 합산 900만 원 |
| 총급여 예시 (최대 돌려받는 돈, 내 세금이 충분할 때) | 연금저축만 600만 원 | 연금저축 600만 + IRP 300만 = 900만 원 |
|---|---|---|
| 4,000만 원 | 99만 원 | 148만 5,000원 (※ 내 세금이 이보다 적으면 그만큼만) |
| 5,500만 원 (이하라 16.5%) | 99만 원 | 148만 5,000원 |
| 7,000만 원 | 79만 2,000원 | 118만 8,000원 |
- 계산은 납입액 × 공제율이에요. 600만 원 × 16.5% = 99만 원, 900만 원 × 13.2% = 118만 8,000원.
- 다만 내야 할 세금(결정세액)이 이보다 적으면 그 세금만큼까지만 줄어들어요.
- 연금저축은 600만 원이 끝이라, 900만 원을 다 채우려면 나머지 300만 원은 IRP에 넣어야 해요.
연금저축펀드 계좌 개설과 ETF 매수 순서
연금저축은 판매처에 따라 세 종류예요. 증권사의 연금저축펀드, 보험사의 연금저축보험, 은행의 연금저축신탁(2018년부터 신규 가입 불가)인데, ETF를 직접 사고팔 수 있는 건 연금저축펀드뿐이에요.
1단계. 비대면으로 계좌 열기
증권사 앱의 비대면 계좌 개설 메뉴에서 연금저축(펀드)을 선택하고 신분증으로 본인 확인을 해요. 나이 제한 없이 누구나 만들 수 있어요.
2단계. 돈 넣기
연결된 입출금 계좌에서 연금저축 계좌로 이체해요. 매달 정해진 날 자동이체를 걸어도 되고, 연말에 한 번에 넣어도 공제 한도는 같아요.
3단계. ETF 검색과 주문
앱에서 연금 계좌를 선택한 상태로 종목을 검색해 일반 주식처럼 가격과 수량을 넣어 주문해요. 연금 계좌에서 살 수 없는 종목은 주문이 되지 않아요. 체결은 평일 장 시간에만 돼요.
이미 연금저축보험이나 신탁이 있다면 해지 대신 계좌 이전으로 증권사 연금저축펀드로 옮길 수 있어요. 해지하면 세금을 내야 하니 이전 조건부터 금융사에 물어보세요.
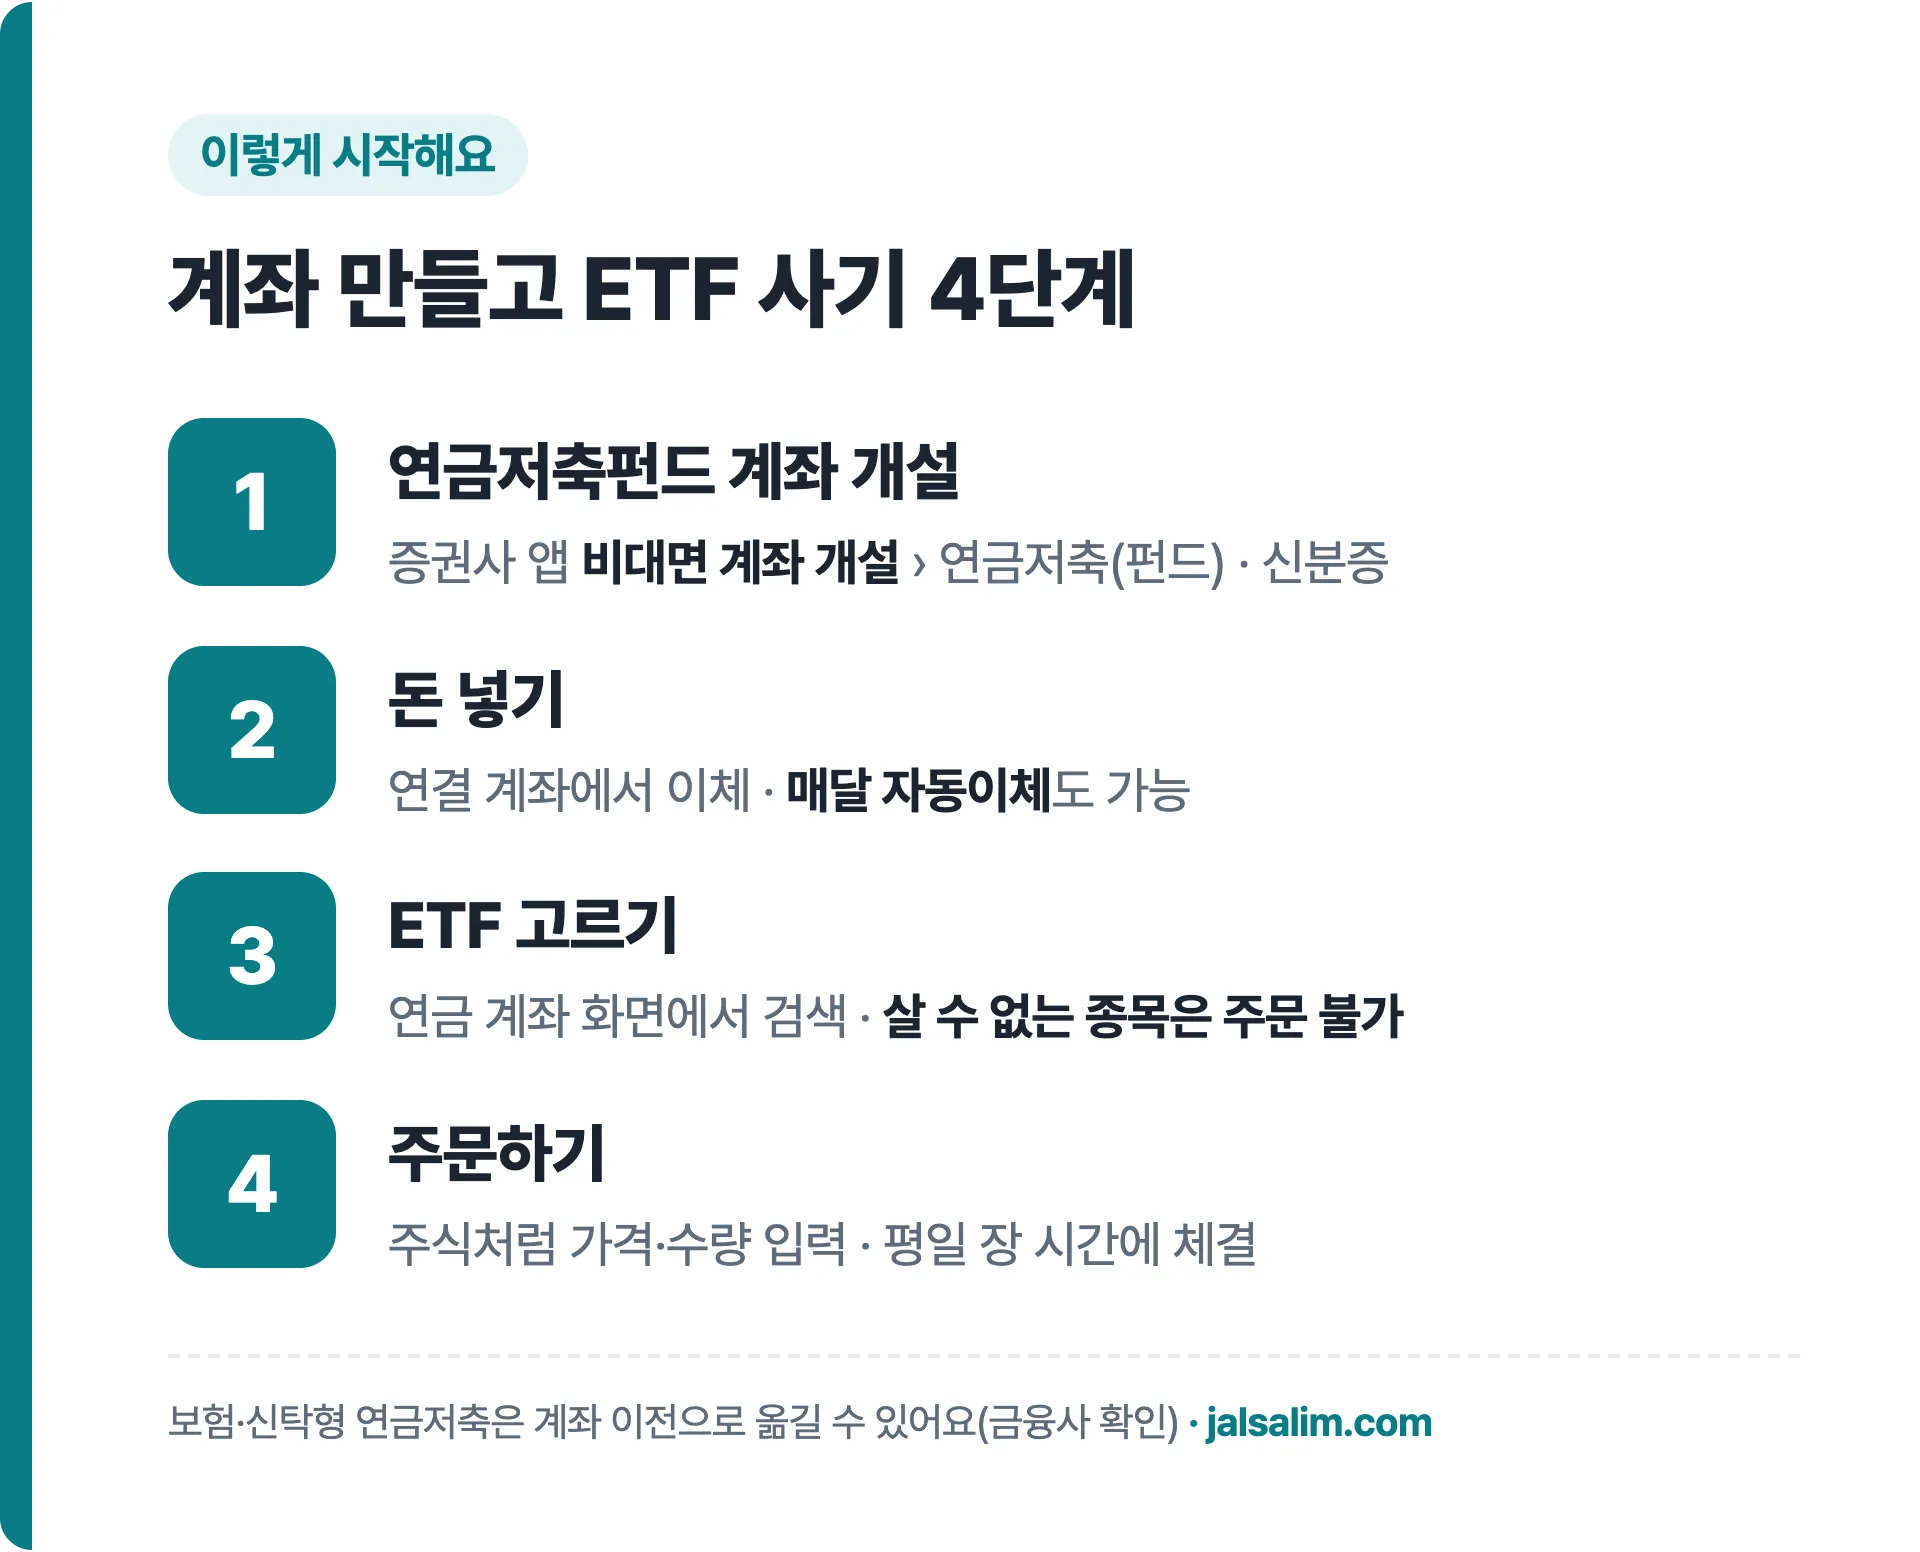
사진: Unknown author, Wikimedia Commons, CC0
연금저축 레버리지·인버스 ETF는 왜 못 사나
자산운용사의 연금 투자 안내를 보면, 연금저축 계좌에서는 레버리지·인버스를 제외한 국내 상장 ETF에 투자할 수 있어요. 노후 자금을 담는 계좌라서 지수 움직임을 2배로 키우거나 반대로 거는 상품은 막아 둔 거예요.
| 담을 수 있어요 | 담을 수 없어요 |
|---|---|
| 국내 주식 지수 ETF | 레버리지 ETF |
| 국내 상장 해외 지수 ETF | 인버스 ETF |
| 채권형 ETF | 해외 거래소 상장 ETF |
| 금 등 원자재 ETF (국내 상장) | 개별 주식 |
| 일반 펀드 | 예금 (펀드 계좌에서는 불가) |
- 미국 지수에 투자하고 싶다면: 해외 거래소 ETF 대신 국내 거래소에 상장된 미국 지수 추종 ETF를 사는 방식이에요.
- 주식형 비중 제한은 없어요: IRP는 위험자산을 적립금의 70%까지만 담을 수 있지만, 연금저축은 전부 주식형 ETF로 채워도 돼요. 그만큼 손실 위험도 커질 수 있어요.
- 종목별 연금 계좌 매수 가능 여부는 증권사 앱 종목 정보나 운용사 홈페이지에서 확인할 수 있어요.
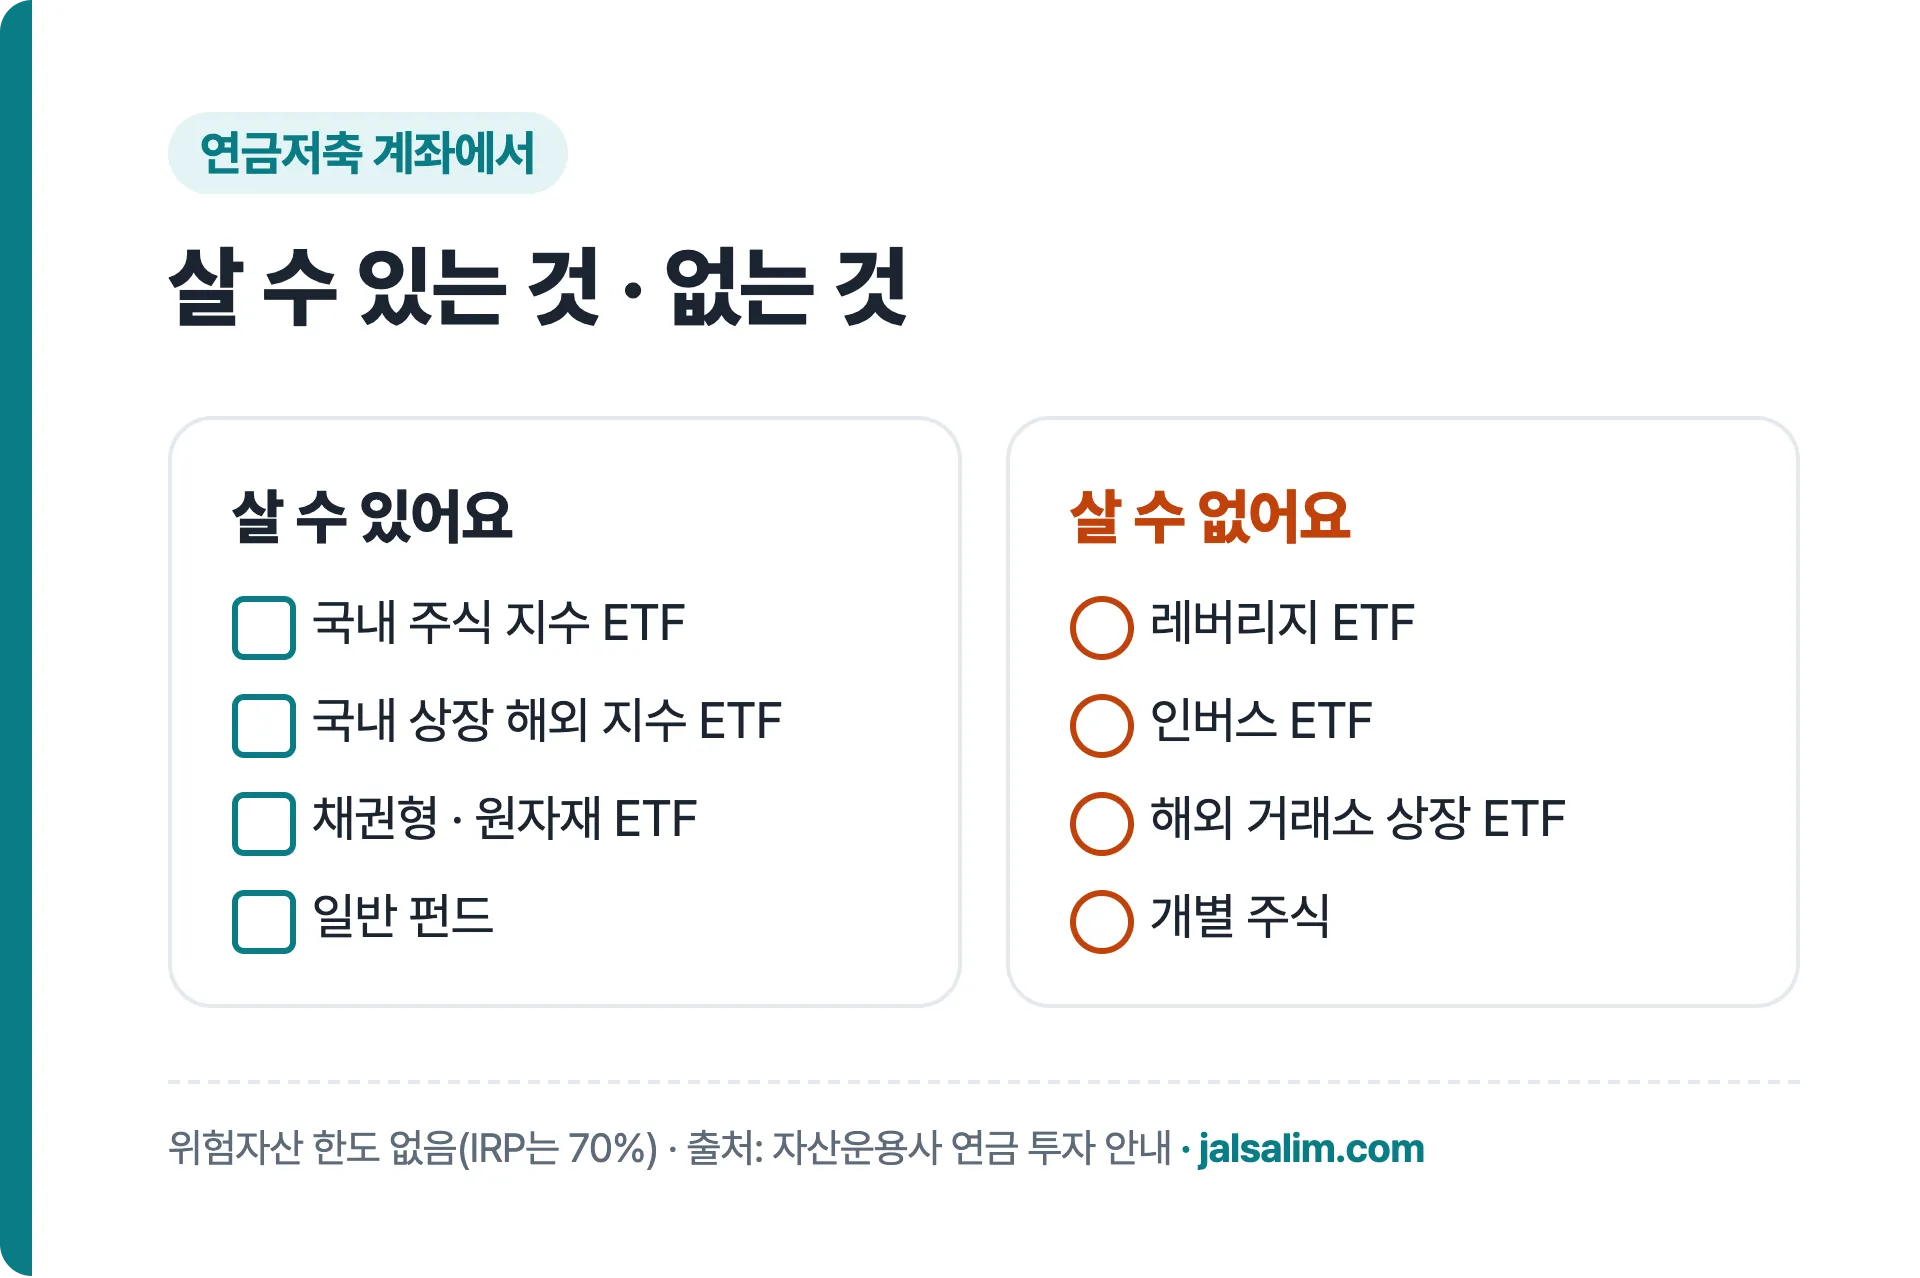
사진: hyolee2, Wikimedia Commons, CC BY-SA 3.0
연금저축 ETF 세금: 과세이연과 연금 수령 세율
같은 ETF라도 어느 계좌에서 사느냐에 따라 세금 시점이 달라요.
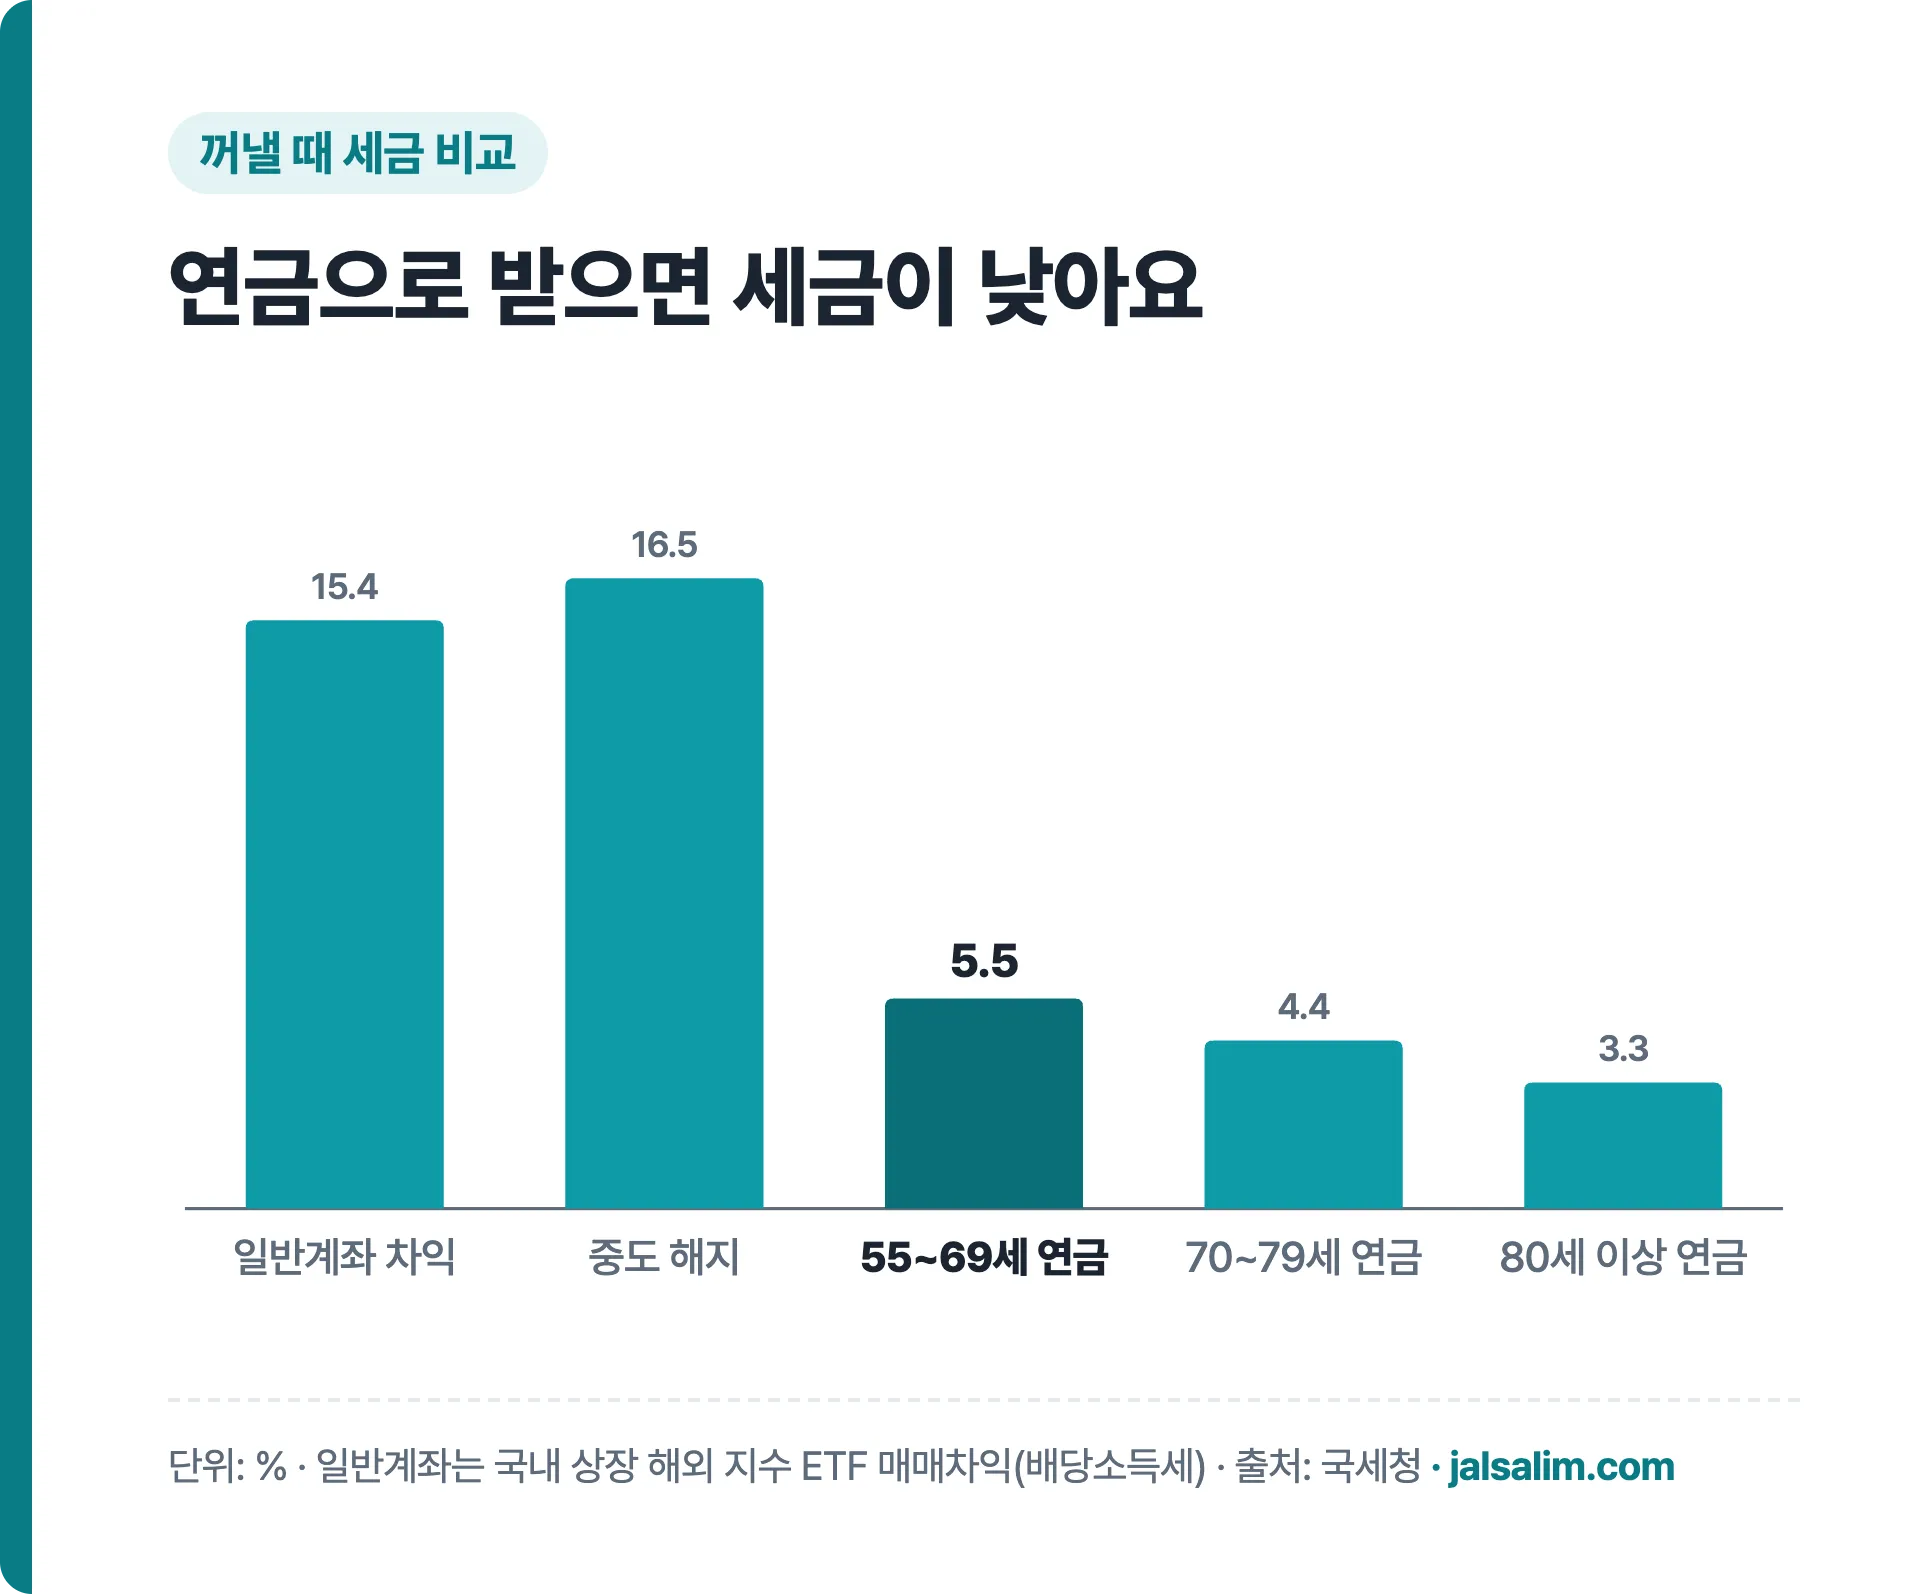
- 일반 증권 계좌: 국내 상장 해외 지수 ETF는 팔아서 생긴 차익과 분배금에 15.4% 배당소득세가 그때그때 붙어요.
- 연금저축 계좌: 계좌 안에서 생긴 차익과 분배금은 꺼낼 때까지 과세하지 않아요. 떼지 않은 세금만큼 다시 굴릴 수 있다는 게 과세이연의 장점이에요.
| 꺼내는 방법 | 세율 (지방소득세 포함) |
|---|---|
| 55~69세에 연금으로 | 5.5% |
| 70~79세에 연금으로 | 4.4% |
| 80세 이상 연금으로 | 3.3% |
| 중도 해지·연금 외 수령 | 16.5% (기타소득세) |
| 세액공제 안 받은 원금 | 세금 없음 |
연금으로 인정받으려면 55세 이후, 가입 5년 이상, 해마다 정해진 수령 한도 안에서 받아야 해요. 국민연금을 뺀 사적연금 수령액이 연 1,500만 원을 넘으면 다음 해 5월 종합소득세 신고 때 종합과세와 16.5% 분리과세 중 하나를 골라요.
연금저축은 국민연금이 나오기 전 빈 기간을 메우는 용도로도 많이 써요. 내 국민연금은 몇 살부터 나오는지 짬짬이 국민연금 수령 나이 확인에서 먼저 알아 두면 꺼낼 시기를 정하기 쉬워요.
연금저축 ETF 수수료 비교 방법
연금저축 ETF 투자에서 드는 비용은 세 가지예요.
- 매매 수수료: ETF를 사고팔 때 증권사가 받는 수수료예요. 증권사와 이벤트에 따라 달라요.
- ETF 총보수: ETF 운용사가 매일 조금씩 떼는 비용이에요. 같은 지수를 따라가는 ETF끼리도 차이가 날 수 있어요.
- 계좌 수수료: 연금저축펀드는 계좌 자체 수수료가 대체로 없어요. IRP는 금융사에 따라 있을 수 있어요.
금융사별 연금저축 수수료율과 수익률은 금융감독원 통합연금포털(100lifeplan.fss.or.kr)의 연금상품 비교공시에서 같은 기준으로 볼 수 있어요. 세액공제 한도를 넘는 여윳돈은 중간에 꺼내기 쉬운 ISA 계좌와 비교해 보는 것도 방법이에요.
사진: stevepb, Wikimedia Commons, CC0
자주 묻는 질문
연금저축으로 미국 S&P500이나 나스닥 ETF를 살 수 있나요?
국내 거래소에 상장된 미국 지수 추종 ETF는 살 수 있어요. 미국 거래소에 직접 상장된 ETF는 연금저축 계좌에서 살 수 없어요. 어떤 ETF를 고를지는 각자 판단할 일이에요.
연금저축에서 ETF를 팔면 세금을 바로 내나요?
아니요. 계좌 안에서 팔아 생긴 차익은 그때 과세하지 않고, 나중에 연금으로 받거나 해지할 때 세금을 계산해요.
연금저축 ETF를 중간에 해지하면 어떻게 되나요?
세액공제를 받은 원금과 운용수익에 16.5% 기타소득세가 붙어요. 공제를 받지 않은 원금은 세금 없이 돌려받아요. 연금저축은 계좌를 깨지 않고 일부만 인출할 수도 있어요.
연금저축 세액공제는 언제까지 넣어야 올해 받나요?
12월 31일까지 납입한 금액이 그해 공제 대상이에요. 연말에는 이체가 몰리니 여유 있게 넣는 게 좋아요.
정리
- 연금저축 ETF는 증권사 연금저축펀드 계좌에서 국내 상장 ETF를 사는 방식이에요
- 연 600만 원(IRP 합산 900만 원)까지 16.5% 또는 13.2% 세액공제, 12월 31일 납입분까지
- 레버리지·인버스, 해외 상장 ETF, 개별 주식은 불가하고 주식형 비중 제한은 없어요
- 계좌 안 수익은 과세이연, 55세 이후 연금 수령 시 5.5~3.3%, 중도 해지는 16.5%
- 수수료는 통합연금포털에서 비교하고, 투자 판단과 책임은 본인에게 있어요