제레미 시겔 가치주 급회전론 : AI 승자만 들고 있으면 생각보다 위험하다는 이유
제레미 시겔이 2026년 10월 26일 위즈덤트리 주간 논평에서 성장주에서 가치주로의 급회전을 짚고, 채권·가치주를 AI 쏠림의 헤지로 본다고 했어요. 10년물 금리 5% 아래 복귀, 10월 FOMC와 12월 회의 전망까지 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
계좌에 AI 종목만 잔뜩 담아 두셨나요?
10월 19~23일 주간에 나스닥이 크게 빠지는 동안, 가치주 지수는 거꾸로 사상 최고를 찍었어요.
결론부터 말하면, 와튼스쿨 명예교수 제레미 시겔은 2026년 10월 26일(미국 시간) 위즈덤트리 주간 논평에서 "AI 승자만 가진 투자자는 생각보다 몰린 위험을 지고 있다"고 썼어요.
그래서 채권과 가치주를 AI 쏠림을 막는 방패로 계속 본다고 했어요.
📌 나는 어떤 경우에 해당할까요?
① AI 승자 종목만 들고 있다면, 시겔은 생각보다 한쪽으로 몰린 거시경제 위험을 지고 있을 수 있다고 봤어요. → 아래 1번
② AI 투자가 계속 빨라질 거라고 본다면, 시겔 말로는 성장주가 유리하고 채권·많은 가치주는 높은 실질금리에 눌려요. → 아래 2번
③ AI에 대한 의문이 커질 것 같다면, 시겔 말로는 장기금리가 내려가고 가치주가 앞서요. → 아래 2번
④ 10월 FOMC를 기다린다면, 시겔은 정책 변화 없이 조용한 회의로 보고 12월을 더 중요하게 봤어요. → 아래 3번
⚠️ 시겔의 시각을 옮긴 것이고, 사거나 팔라는 권유는 아니에요.
이해관계 공개: 시겔은 ETF 운용사 위즈덤트리의 시니어 이코노미스트예요.
위즈덤트리는 배당주 ETF 등 여러 ETF를 운용하는 회사라, "가치주로 나눠 담으라"는 말은 회사 상품과도 맞닿을 수 있어요.
말이 틀렸다는 뜻은 아니니, 그 점을 감안해 읽어 주세요.
시겔의 말은 위즈덤트리 공식 논평 원문에서 다섯 문장만 인용하고 나머지는 요약했어요. 논평에 지수 숫자가 없어 '사상 최고'·'5% 아래' 같은 표현만 옮겼어요.
1. 10월 19~23일 무슨 일이 있었나: 성장주에서 가치주로 급회전
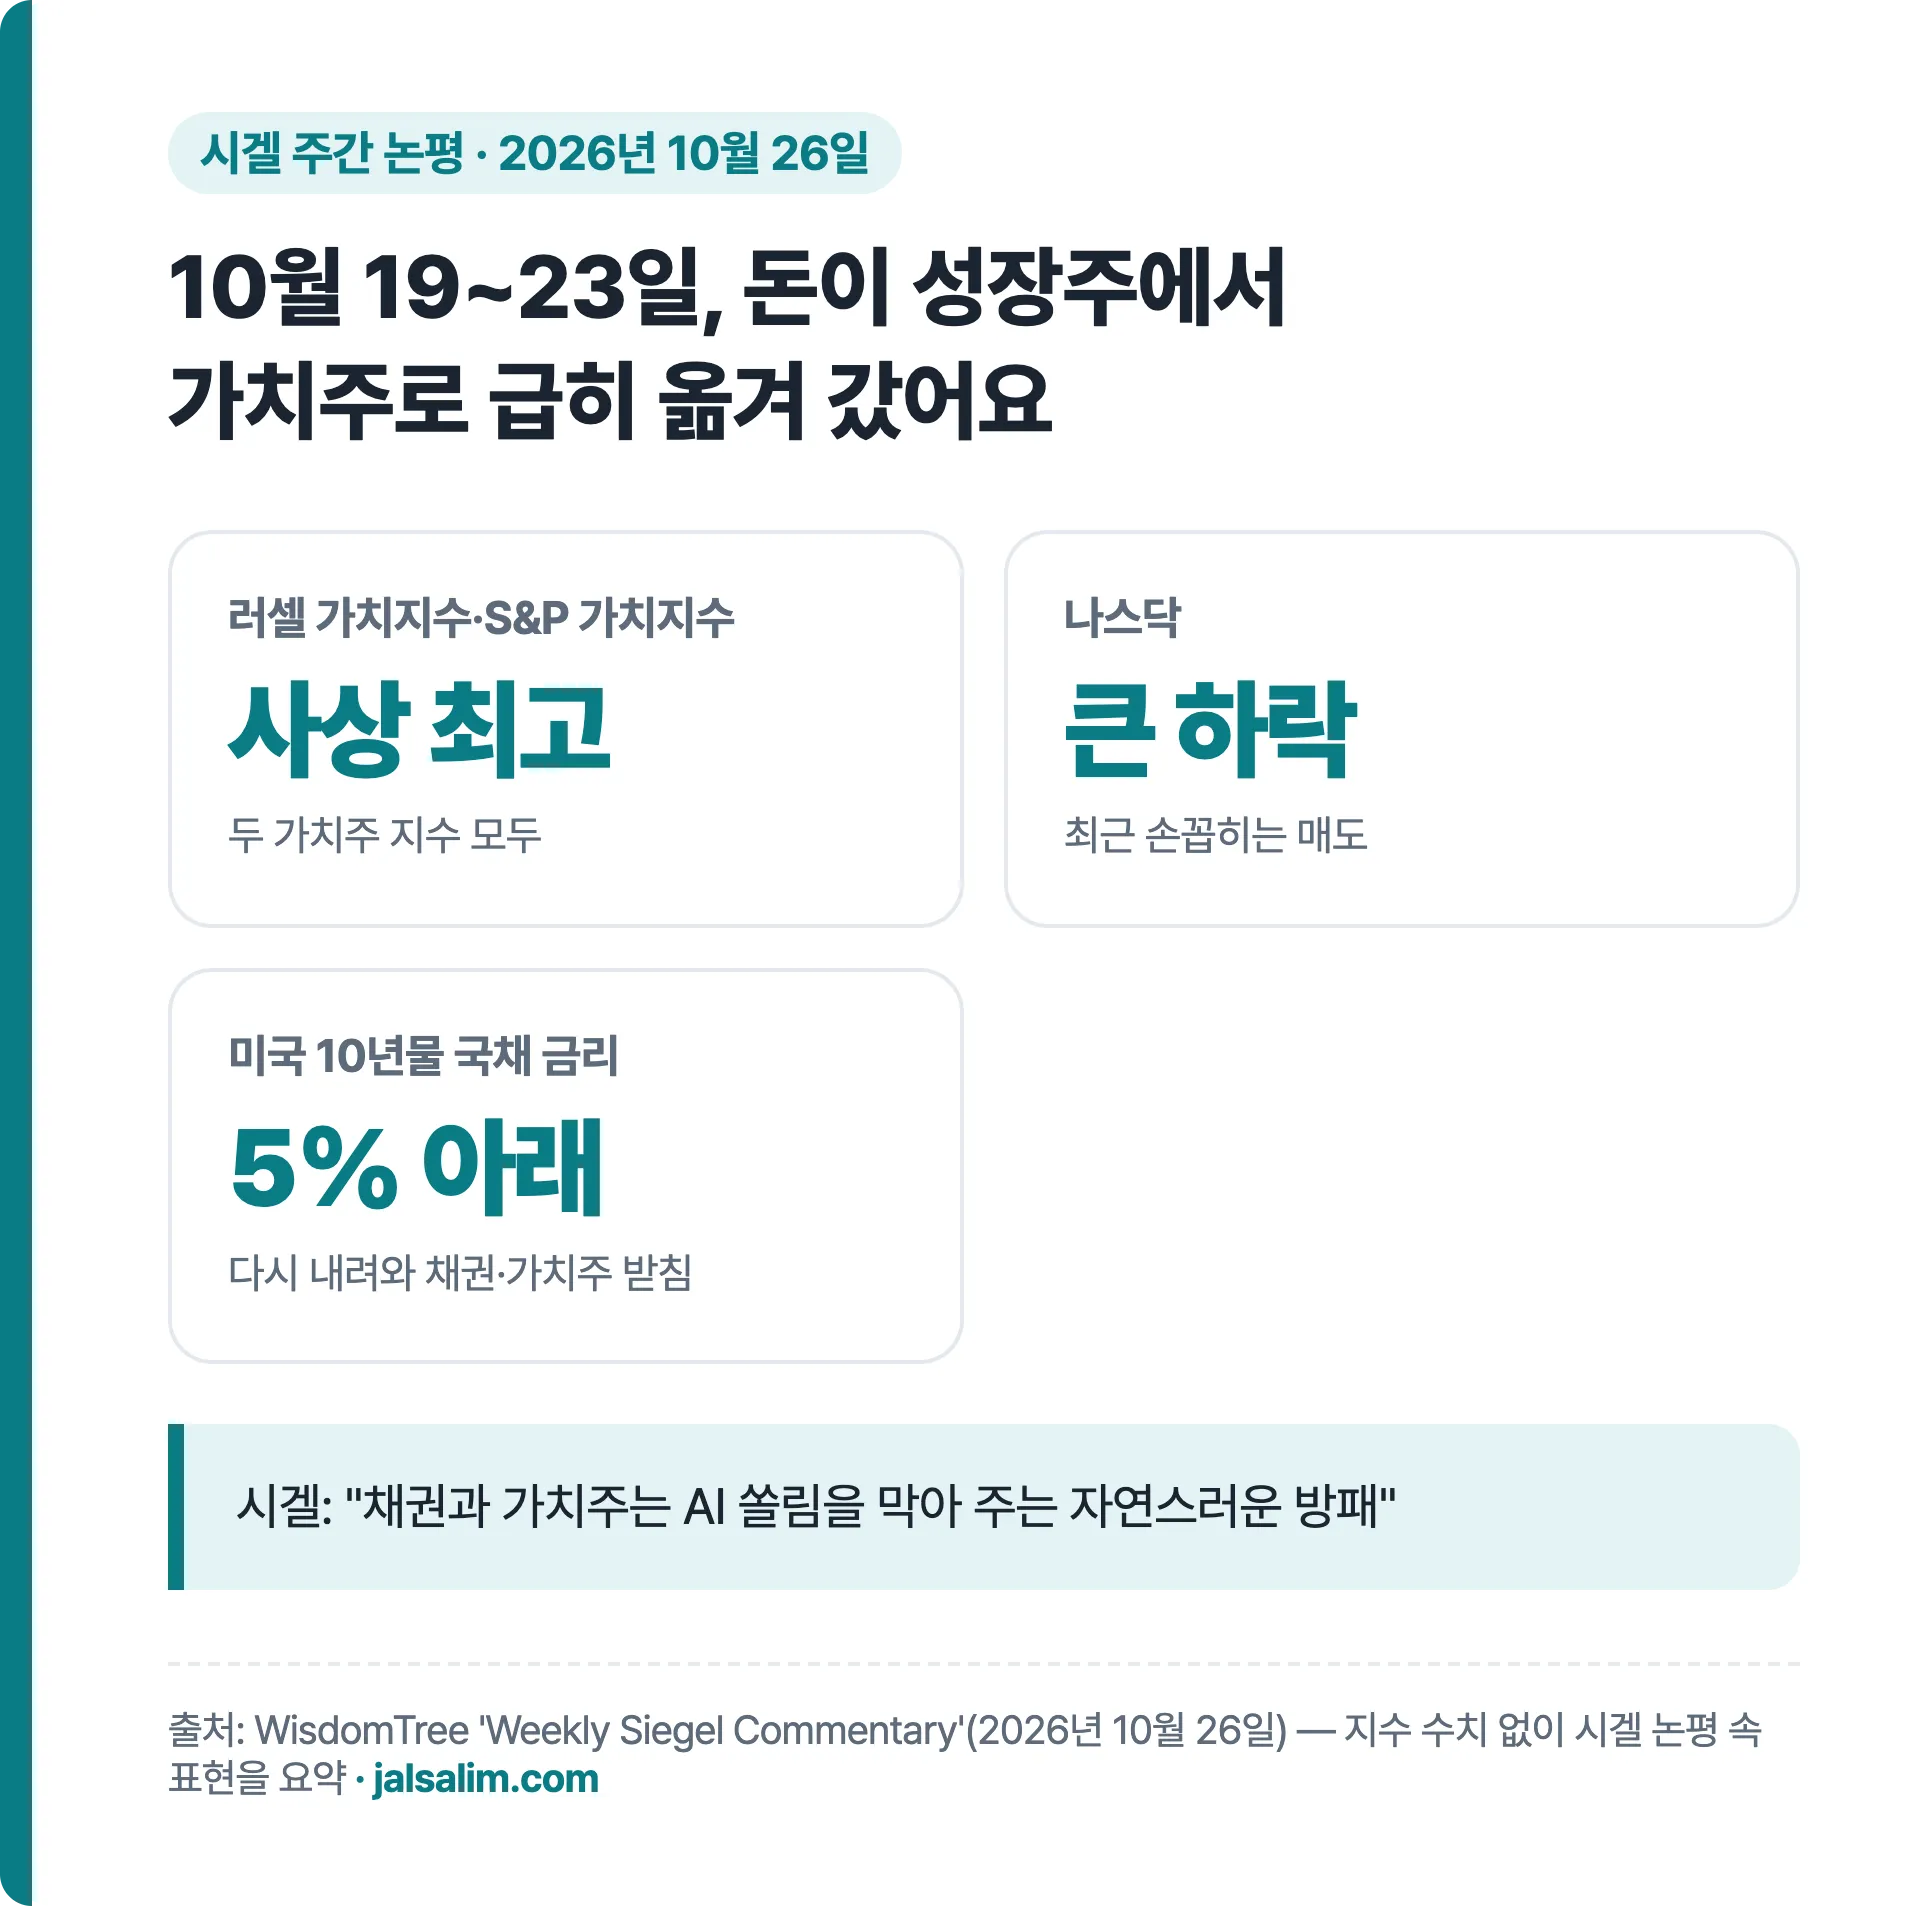
시겔은 논평 첫머리에서 그 전 주를 이렇게 정리했어요.
"We saw an extraordinarily sharp rotation out of growth and into value, with both the Russell Value Index and the S&P Value Index reaching all-time highs even as the Nasdaq suffered one of its largest recent selloffs."
(성장주에서 가치주로 아주 가파른 이동이 있었다. 나스닥이 최근 손꼽히는 큰 매도를 겪는 동안 러셀 가치지수와 S&P 가치지수는 모두 사상 최고를 찍었다.)
이런 엇갈림이 처음은 아니라고 했어요.
2000년 3월 나스닥이 꼭대기를 찍고 이후 1년 동안 약 60% 빠질 때, 가치주는 오히려 올라 신고가 쪽으로 갔다는 거예요.
그렇다고 지금이 그때와 같다는 말은 아니에요.
"I do not believe we are in anything resembling the 2000 technology bubble today, but the comparison illustrates why diversification remains so important."
(지금이 2000년 기술주 거품 같은 상황이라고 보지 않지만, 이 비교는 분산이 왜 여전히 중요한지 보여 준다.)
시겔이 논평 끝에 남긴 문장이 이 글의 핵심이에요.
"Investors who own only the winners of the AI boom are taking more concentrated macroeconomic risk than they may realize."
(AI 붐의 승자만 가진 투자자는 생각보다 더 몰린 거시경제 위험을 지고 있다.)
시장이 더는 'AI 하나의 이야기'로만 움직이지 않는다는 게 시겔의 설명이에요.
AI에 드는 막대한 돈이 성장 기대, 실질금리, 채권, 주도주를 한꺼번에 흔든다는 거예요.
2. 왜 금리가 가치주를 움직였을까: AI 투자 두 갈래
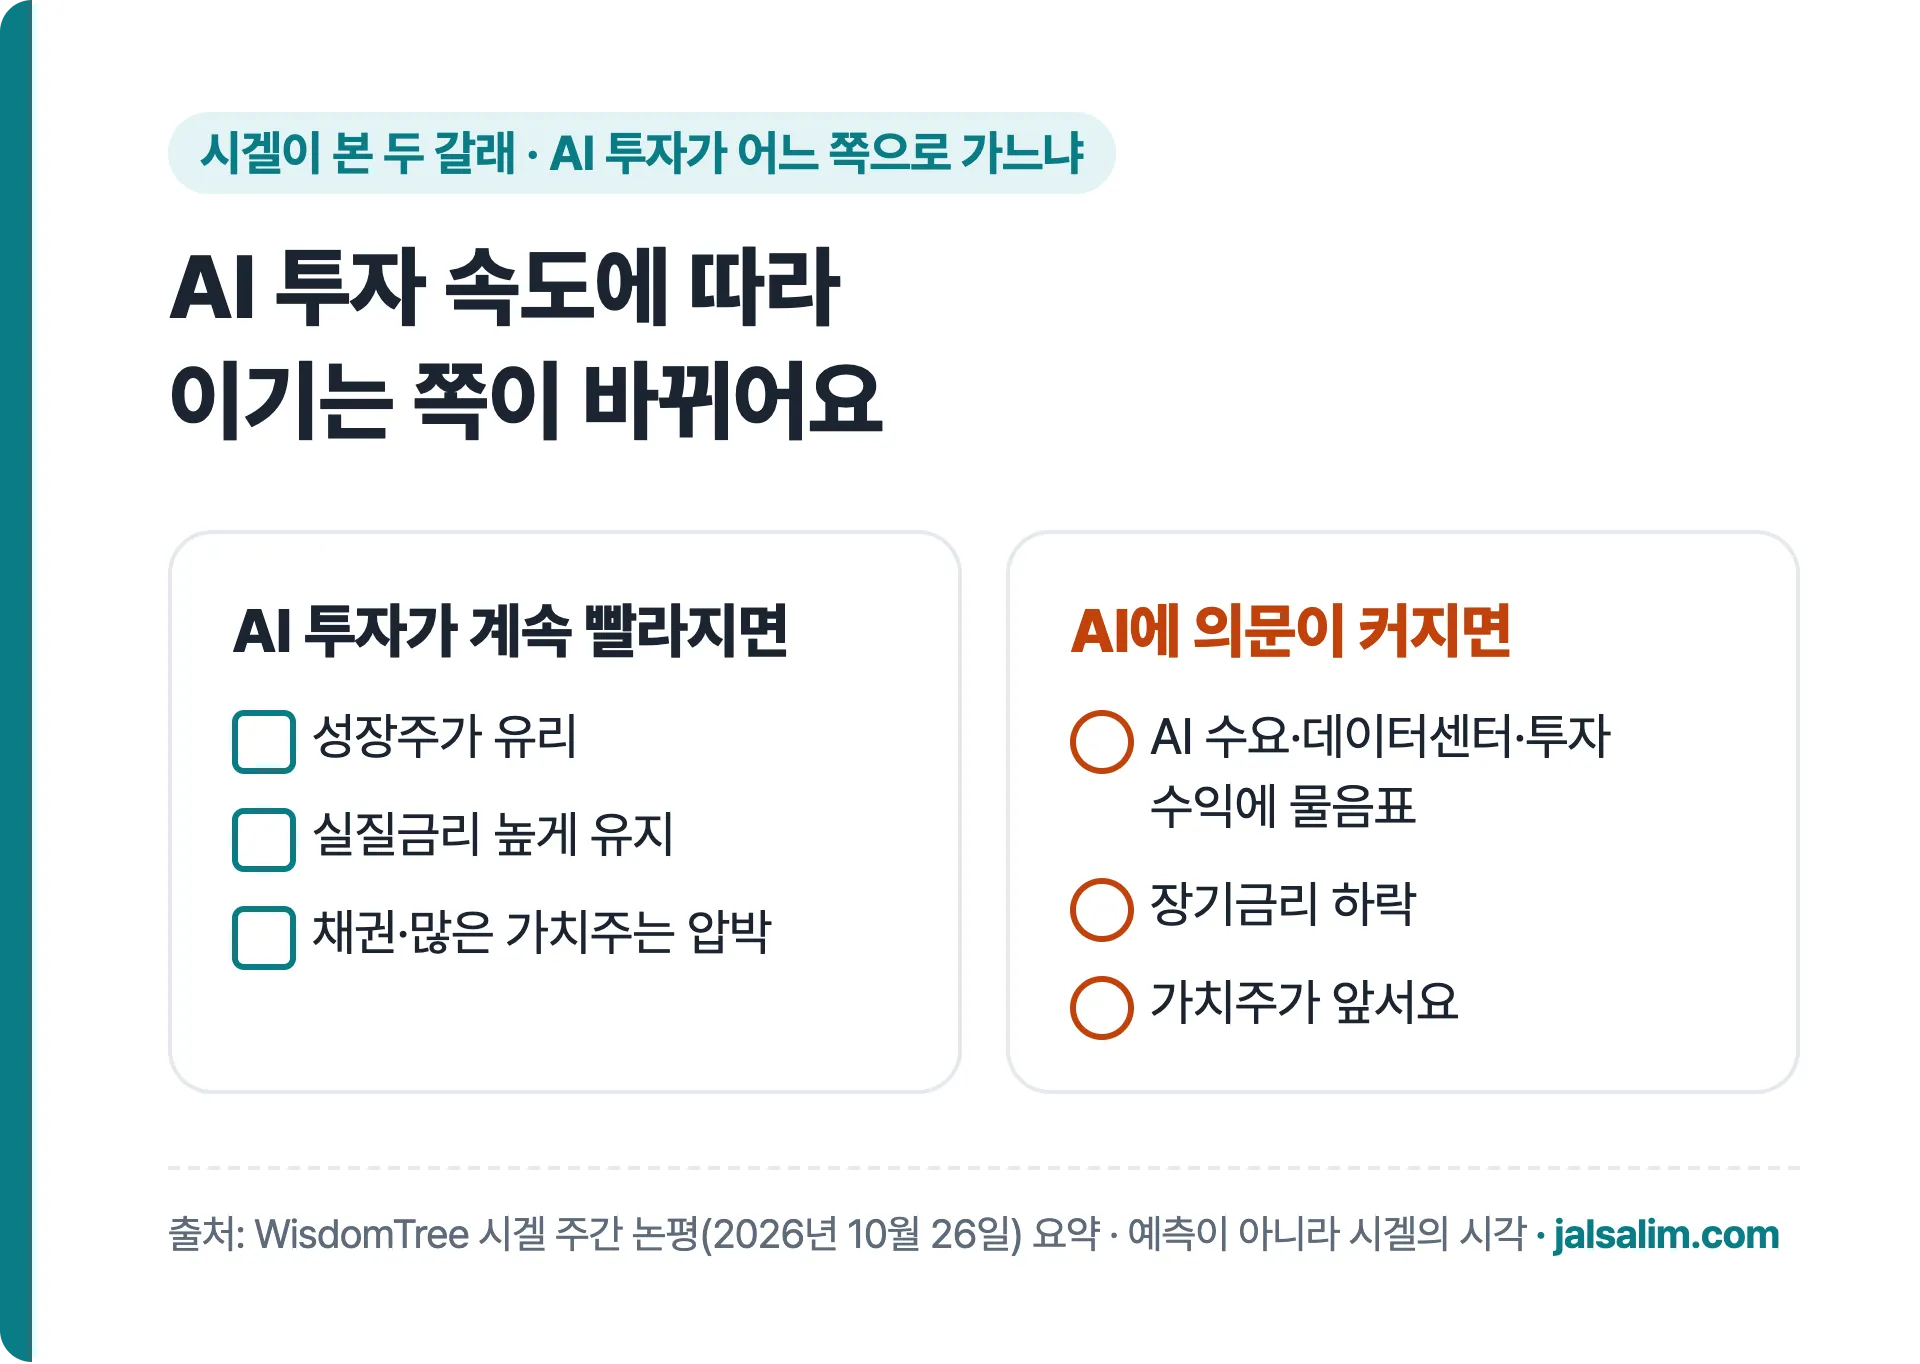
시겔은 이번 회전의 힘을 AI 투자 붐이 얼마나 크고 오래 갈지에 대한 불확실성으로 봤어요.
데이터센터를 짓고 AI에 돈을 쏟으려면 엄청난 자금이 필요하고, 그 수요가 실질금리를 밀어 올렸어요.
투자자들이 "이 속도가 계속될까?" 의심하자 이 흐름이 거꾸로 돌았어요.
미국 10년물 국채 금리가 다시 5% 아래로 내려왔고, 채권과 금리에 민감한 가치주를 받쳐 줬어요.
"That is why I continue to view bonds and value stocks as natural hedges against the dominant AI trade."
(그래서 나는 채권과 가치주를 지배적인 AI 거래에 대한 자연스러운 헤지로 계속 본다.)
시겔이 그린 두 갈래는 이래요.
표에서 '눌리는 쪽' 칸부터 내 계좌와 대어 보세요.
| 이렇게 되면 | 유리한 쪽 | 눌리는 쪽 |
|---|---|---|
| AI 투자 가속 | 성장주 | 채권·많은 가치주 |
| AI에 의문 | 가치주·채권 | 성장주 |
여기서 많이 놓치는 대목이 있어요.
시겔은 최근 장기금리 움직임이 물가 걱정이나 나라 빚 때문이 아니라고 봤어요.
장기 물가 기대는 오히려 조금씩 내려가고 있고, 금리는 실질금리로 움직였다는 거예요.
AI 투자가 느려지면 기술주만이 아니라 경제 활동·물가 압력·금리까지 함께 내려갈 수 있다고 봤어요.
3. 10월 FOMC, 시겔은 어떻게 봤나
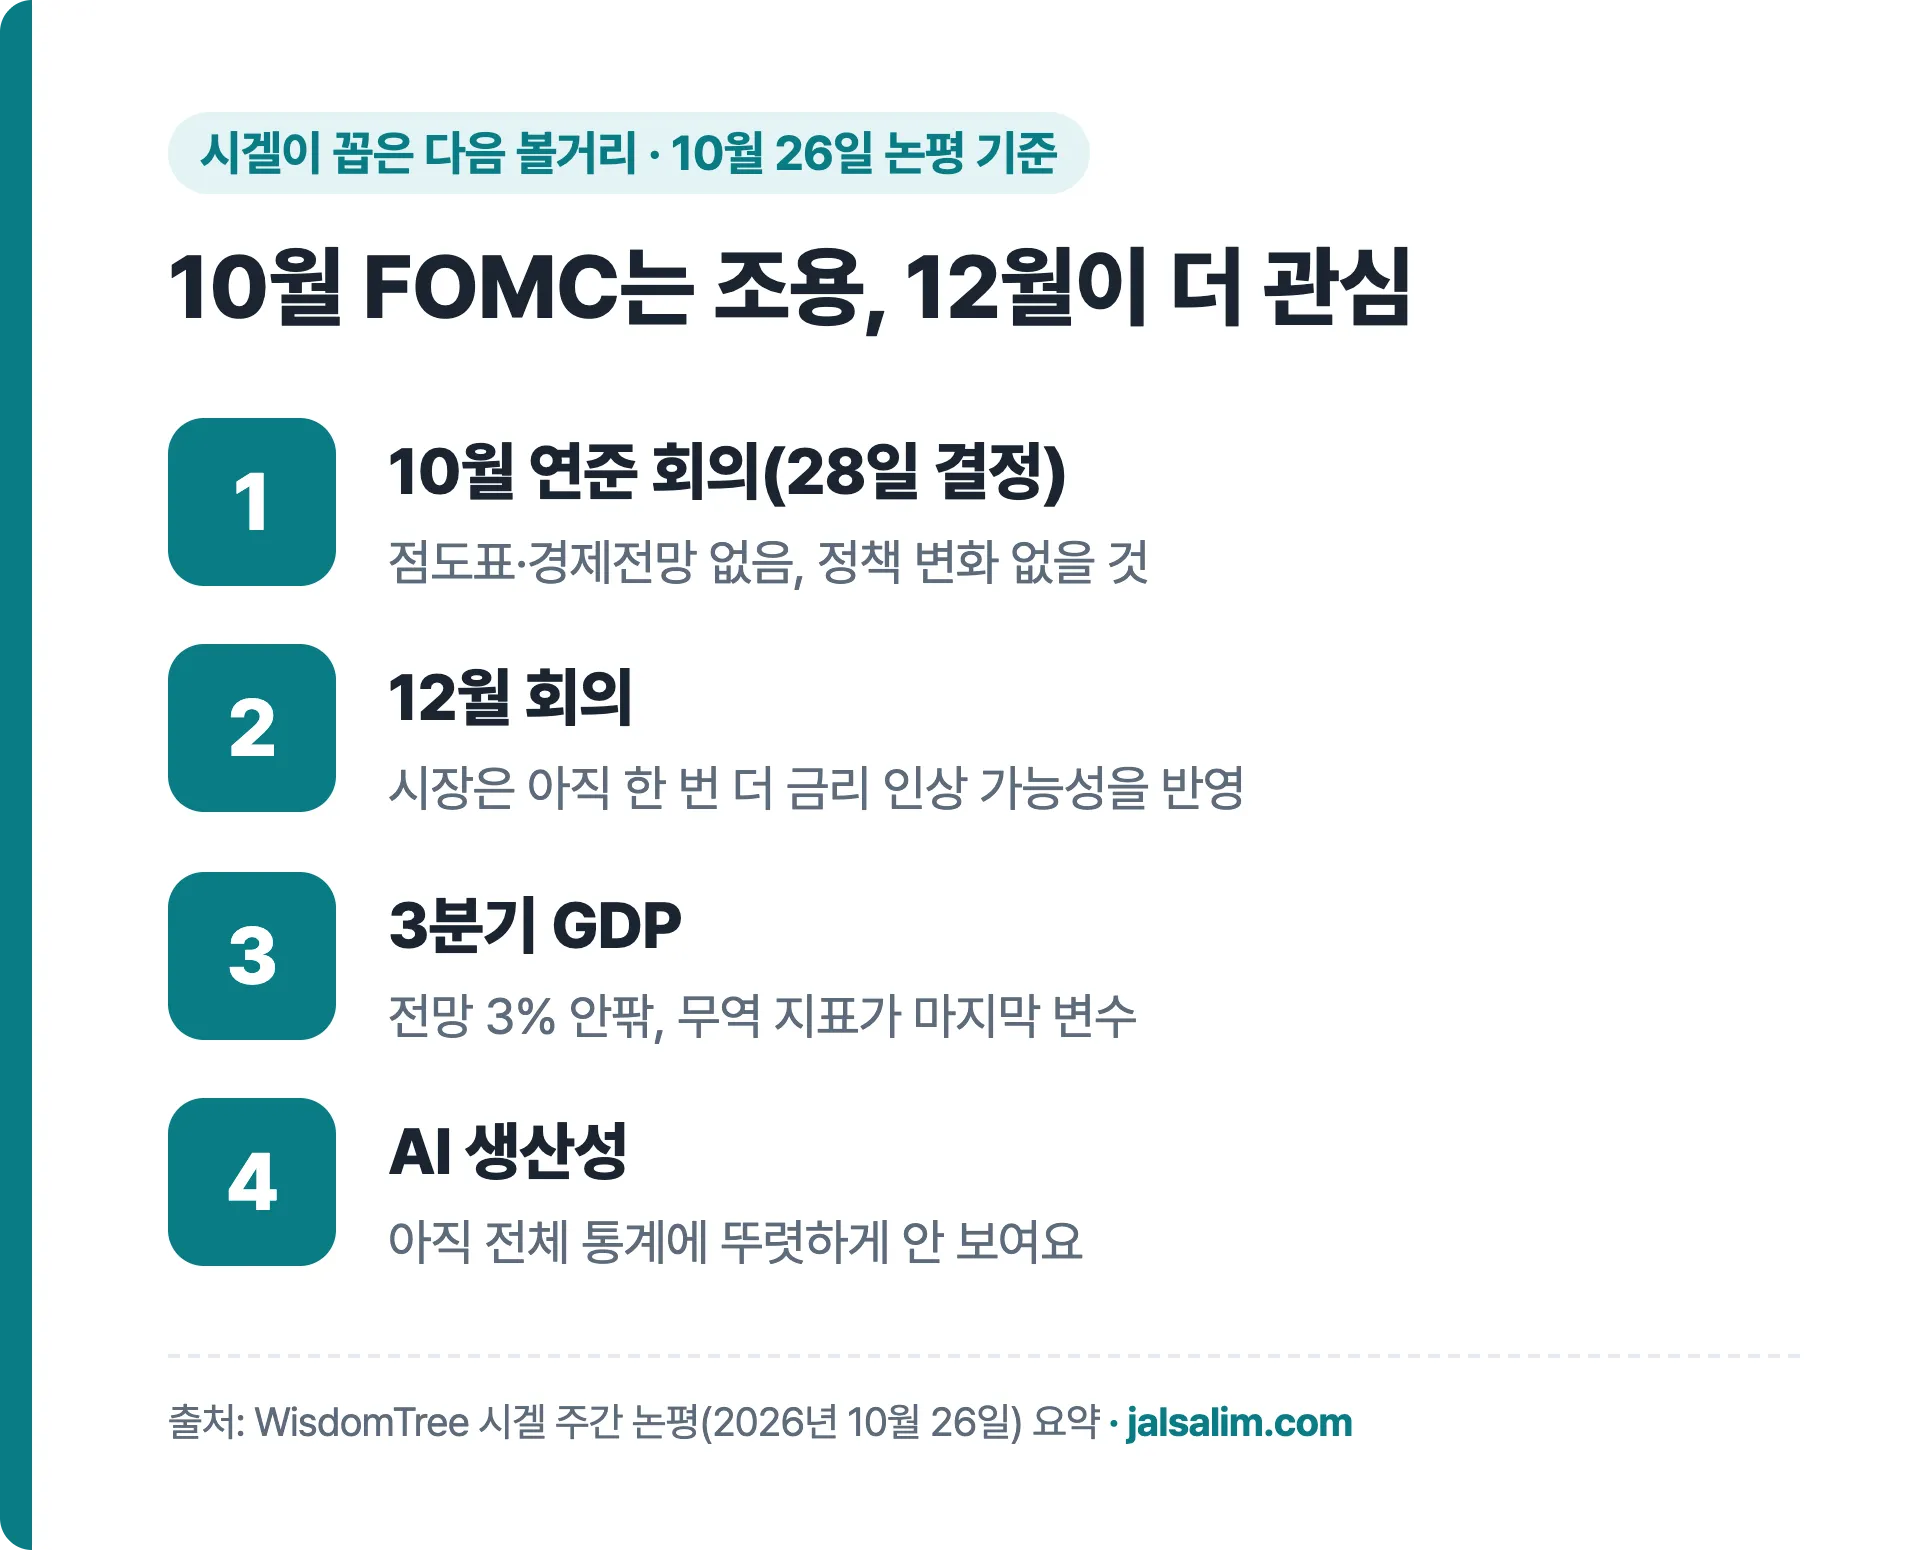
"This week's Federal Reserve meeting should be rather uneventful. … I see no change in policy. December remains the more interesting meeting, with markets still pricing the possibility of another rate increase."
(이번 주 연준 회의는 꽤 조용할 것이다. … 정책 변화는 없다고 본다. 12월이 더 흥미로운 회의로, 시장은 아직 한 번 더 금리를 올릴 가능성을 반영하고 있다.)
10월 회의엔 경제 전망과 점도표 발표가 없다는 점도 덧붙였어요.
경기는 탄탄하다고 봤어요.
3분기 GDP 성장률 전망이 3% 안팎에 모여 있어 꽤 건강하다는 거예요.
다만 큰 물음표가 하나 남았어요.
AI가 경제를 바꾼다는 말은 많지만, AI 생산성 향상은 아직 전체 통계에 뚜렷하게 나타나지 않았다고 짚었어요.
같은 FOMC를 다르게 본다면톰 리 "덜 매파적이면 시장이 안도할 것"10월 27일 덧붙인 FOMC 전망과 금리 5%에도 '비관이 지나치다'고 본 이유
잘살림 생각: 관점·반론·리스크
관점 — "AI 기대 → 실질금리 → 가치주·채권"으로 이어지는 연결이 10월 19~23일 시장에서 그대로 나타났어요.
AI 종목에 몰린 계좌라면 비중을 한 번 돌아볼 만한 이야기예요.
반론 — 시겔은 위즈덤트리 이코노미스트라 배당주 ETF 등을 운용하는 회사와 이해관계가 있어요.
일주일 움직임만으로 흐름이 바뀌었다고 단정하기도 일러요.
리스크 — 시겔 말대로라면 AI 투자가 다시 빨라질 때 채권·가치주가 오히려 눌릴 수 있어요.
12월 금리 인상 가능성도 시장에 남아 있어요.
잘살림은 지수나 금리를 예측하지 않아요.
한국 투자자가 볼 지점 — 미국 빅테크나 나스닥100 추종 ETF 비중이 크다면, 시겔의 '쏠림 위험' 말을 내 계좌 비중에 대어 볼 수 있어요.
해외 지수 상품은 환율에 따라 원화 기준 결과도 달라져요.
체크해 볼 3가지
- 내 주식 중 AI·빅테크 비중이 얼마인지 알고 있나요?
- 금리가 오르내릴 때 같은 방향으로 움직이는 자산만 들고 있진 않나요?
- 대가의 말과 그 사람 회사의 이해관계를 같이 봤나요?
시겔의 다른 글은 투자 대가 › 제레미 시겔에서 모아 볼 수 있어요.
자주 묻는 질문
제레미 시겔은 AI 주식을 팔라고 했나요?
아니에요. 팔라는 말은 없어요.
AI 승자만 가진 투자자는 생각보다 쏠림 위험이 크다며, 채권·가치주를 헤지로 본다고 했어요.
지금이 2000년 닷컴 거품과 같나요?
시겔은 아니라고 했어요.
다만 2000년에 나스닥이 약 60% 빠질 때 가치주는 올랐다며, 분산이 왜 중요한지 보여 주는 예로 들었어요.
10월 FOMC에서 금리가 바뀌나요?
시겔은 정책 변화가 없을 거라고 봤어요.
시장이 금리 인상 가능성을 반영하는 12월 회의가 더 관심이라고 했어요.
정리
- 제레미 시겔, 2026년 10월 26일 위즈덤트리 주간 논평
- 10월 19~23일 성장주에서 가치주로 급회전, 러셀·S&P 가치지수 사상 최고, 나스닥 큰 하락
- 10년물 금리 다시 5% 아래, 채권·가치주를 AI 쏠림의 헤지로 봄
- 10월 FOMC는 변화 없을 것, 12월이 더 관심, 3분기 GDP 전망 3% 안팎
- 위즈덤트리 이코노미스트라는 이해관계를 함께 볼 것
특정 상품을 추천하거나 지수·금리를 예측하는 글이 아니에요. 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 10월 19~23일 성장주→가치주 급회전, 가치지수 사상 최고
- 채권·가치주를 AI 쏠림의 헤지로 봄
- AI 승자만 가진 투자자는 생각보다 큰 위험