마이클 버리 앤트로픽 S-1 분석 : 주가가 내릴수록 브로드컴 주식이 늘어나는 임대료 구조
마이클 버리가 2026년 10월 28일(한국 시간) 서브스택 노트에서 앤트로픽 상장 서류(S-1)의 브로드컴 임대료 구조를 짚었어요. 5년 임대료 약 1,612억 달러, 임대료용 전환사채 420억 달러, 30일 평균 주가 90% 전환 조건까지 S-1 원문 그대로 담았어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
앤트로픽이 2026년 10월 26일 미국에 상장 서류(S-1)를 냈어요.
'빅쇼트'의 마이클 버리가 하루 만에 이 서류에서 한 대목을 콕 집었어요.
결론부터 말하면, 버리는 2026년 10월 28일 새벽 5시 7분(한국 시간) 서브스택 노트에서 앤트로픽을 "아직 큰 연못의 작은 물고기"라고 부르고, 브로드컴에 내는 임대료를 주식으로 낼 수 있는 구조를 짚었어요.
주가가 내릴수록 브로드컴 몫이 커진다는 게 핵심이에요.
📌 경우별로 보면 이래요
① 앤트로픽 주가·실적이 좋으면, 같은 임대료에 브로드컴이 받는 주식 수가 적어요. → 아래 3번
② 주가가 내리면, 같은 금액을 더 싼 값으로 바꾸니 브로드컴이 받는 주식이 늘고, 기존 주주 몫은 묽어져요. → 아래 3번
③ 정말 나빠지면, 버리 말로는 그때는 앤트로픽이 임대료를 현금으로 내야 해요. → 아래 3번
⚠️ 버리의 시각과 상장 서류 내용을 옮긴 것이고, 사거나 팔라는 권유는 아니에요.
1. 버리가 쓴 노트: "아직 큰 연못의 작은 물고기"
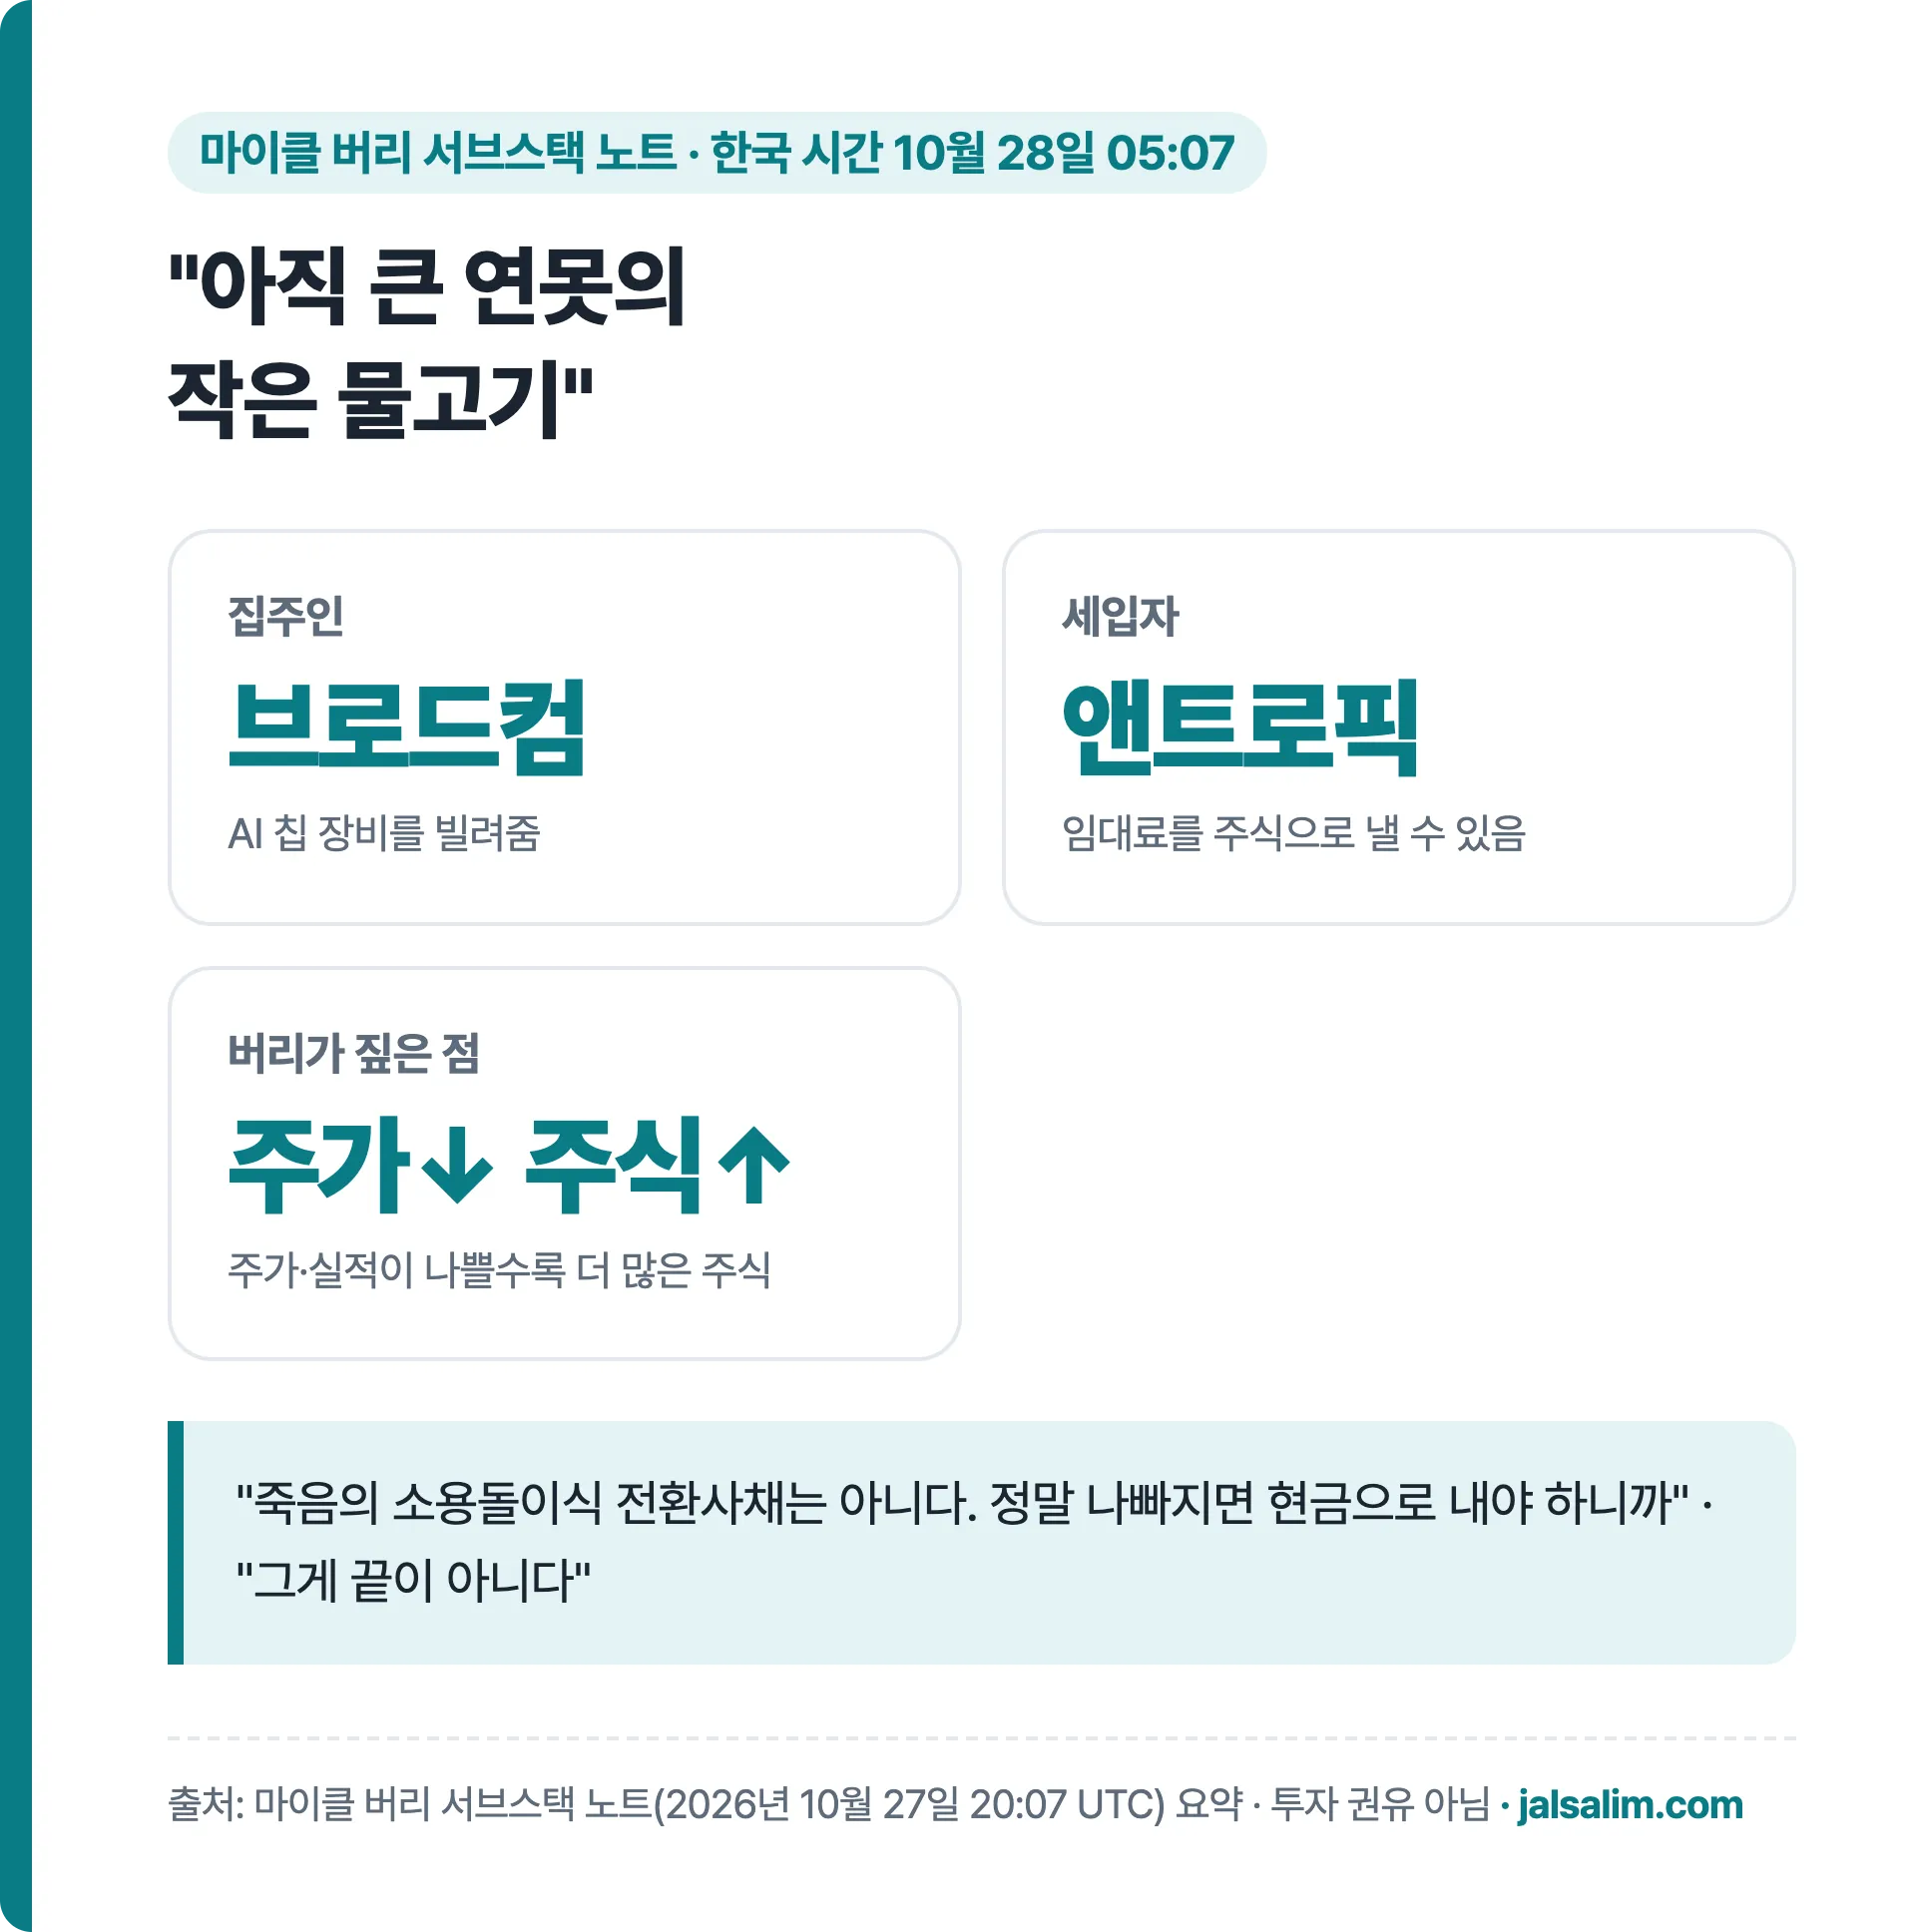
버리는 노트 첫 줄에 이렇게 썼어요.
"Still a smallish fish in a big pond."
(아직 큰 연못의 작은 물고기다.)
그리고 브로드컴과 앤트로픽을 집주인과 세입자에 빗댔어요.
"The landlord gets more stock the lower the Anthropic stock price goes or the worse Anthropic performs."
(앤트로픽 주가가 낮을수록, 실적이 나쁠수록 집주인은 더 많은 주식을 받는다.)
다만 최악으로 치닫는 구조는 아니라고 선을 그었어요.
"Not a death spiral convert, but only because if it gets really bad, Anthropic will have to pay rent in cash."
(죽음의 소용돌이식 전환사채는 아니다. 정말 나빠지면 앤트로픽이 임대료를 현금으로 내야 하기 때문일 뿐이다.)
노트의 마지막 문장은 "그게 끝이 아니다"였어요.
노트가 건 유료 글 부제는 "돌고 도는 우리: 앤트로픽의 매출과 의무에 대한 짧은 심층 분석"이에요.
공개된 앞부분에는 핵심이 '시스템 안 위험의 정도'이고, 앤트로픽과 주변 회사 사이의 돌고 도는 매출 연결을 그림으로 그렸다고 나와요.
그 그림과 본문은 유료 구독자만 볼 수 있어요.
2. 상장 서류에 실제로 적힌 조건: 임대료 1,612억 달러와 사채 420억 달러
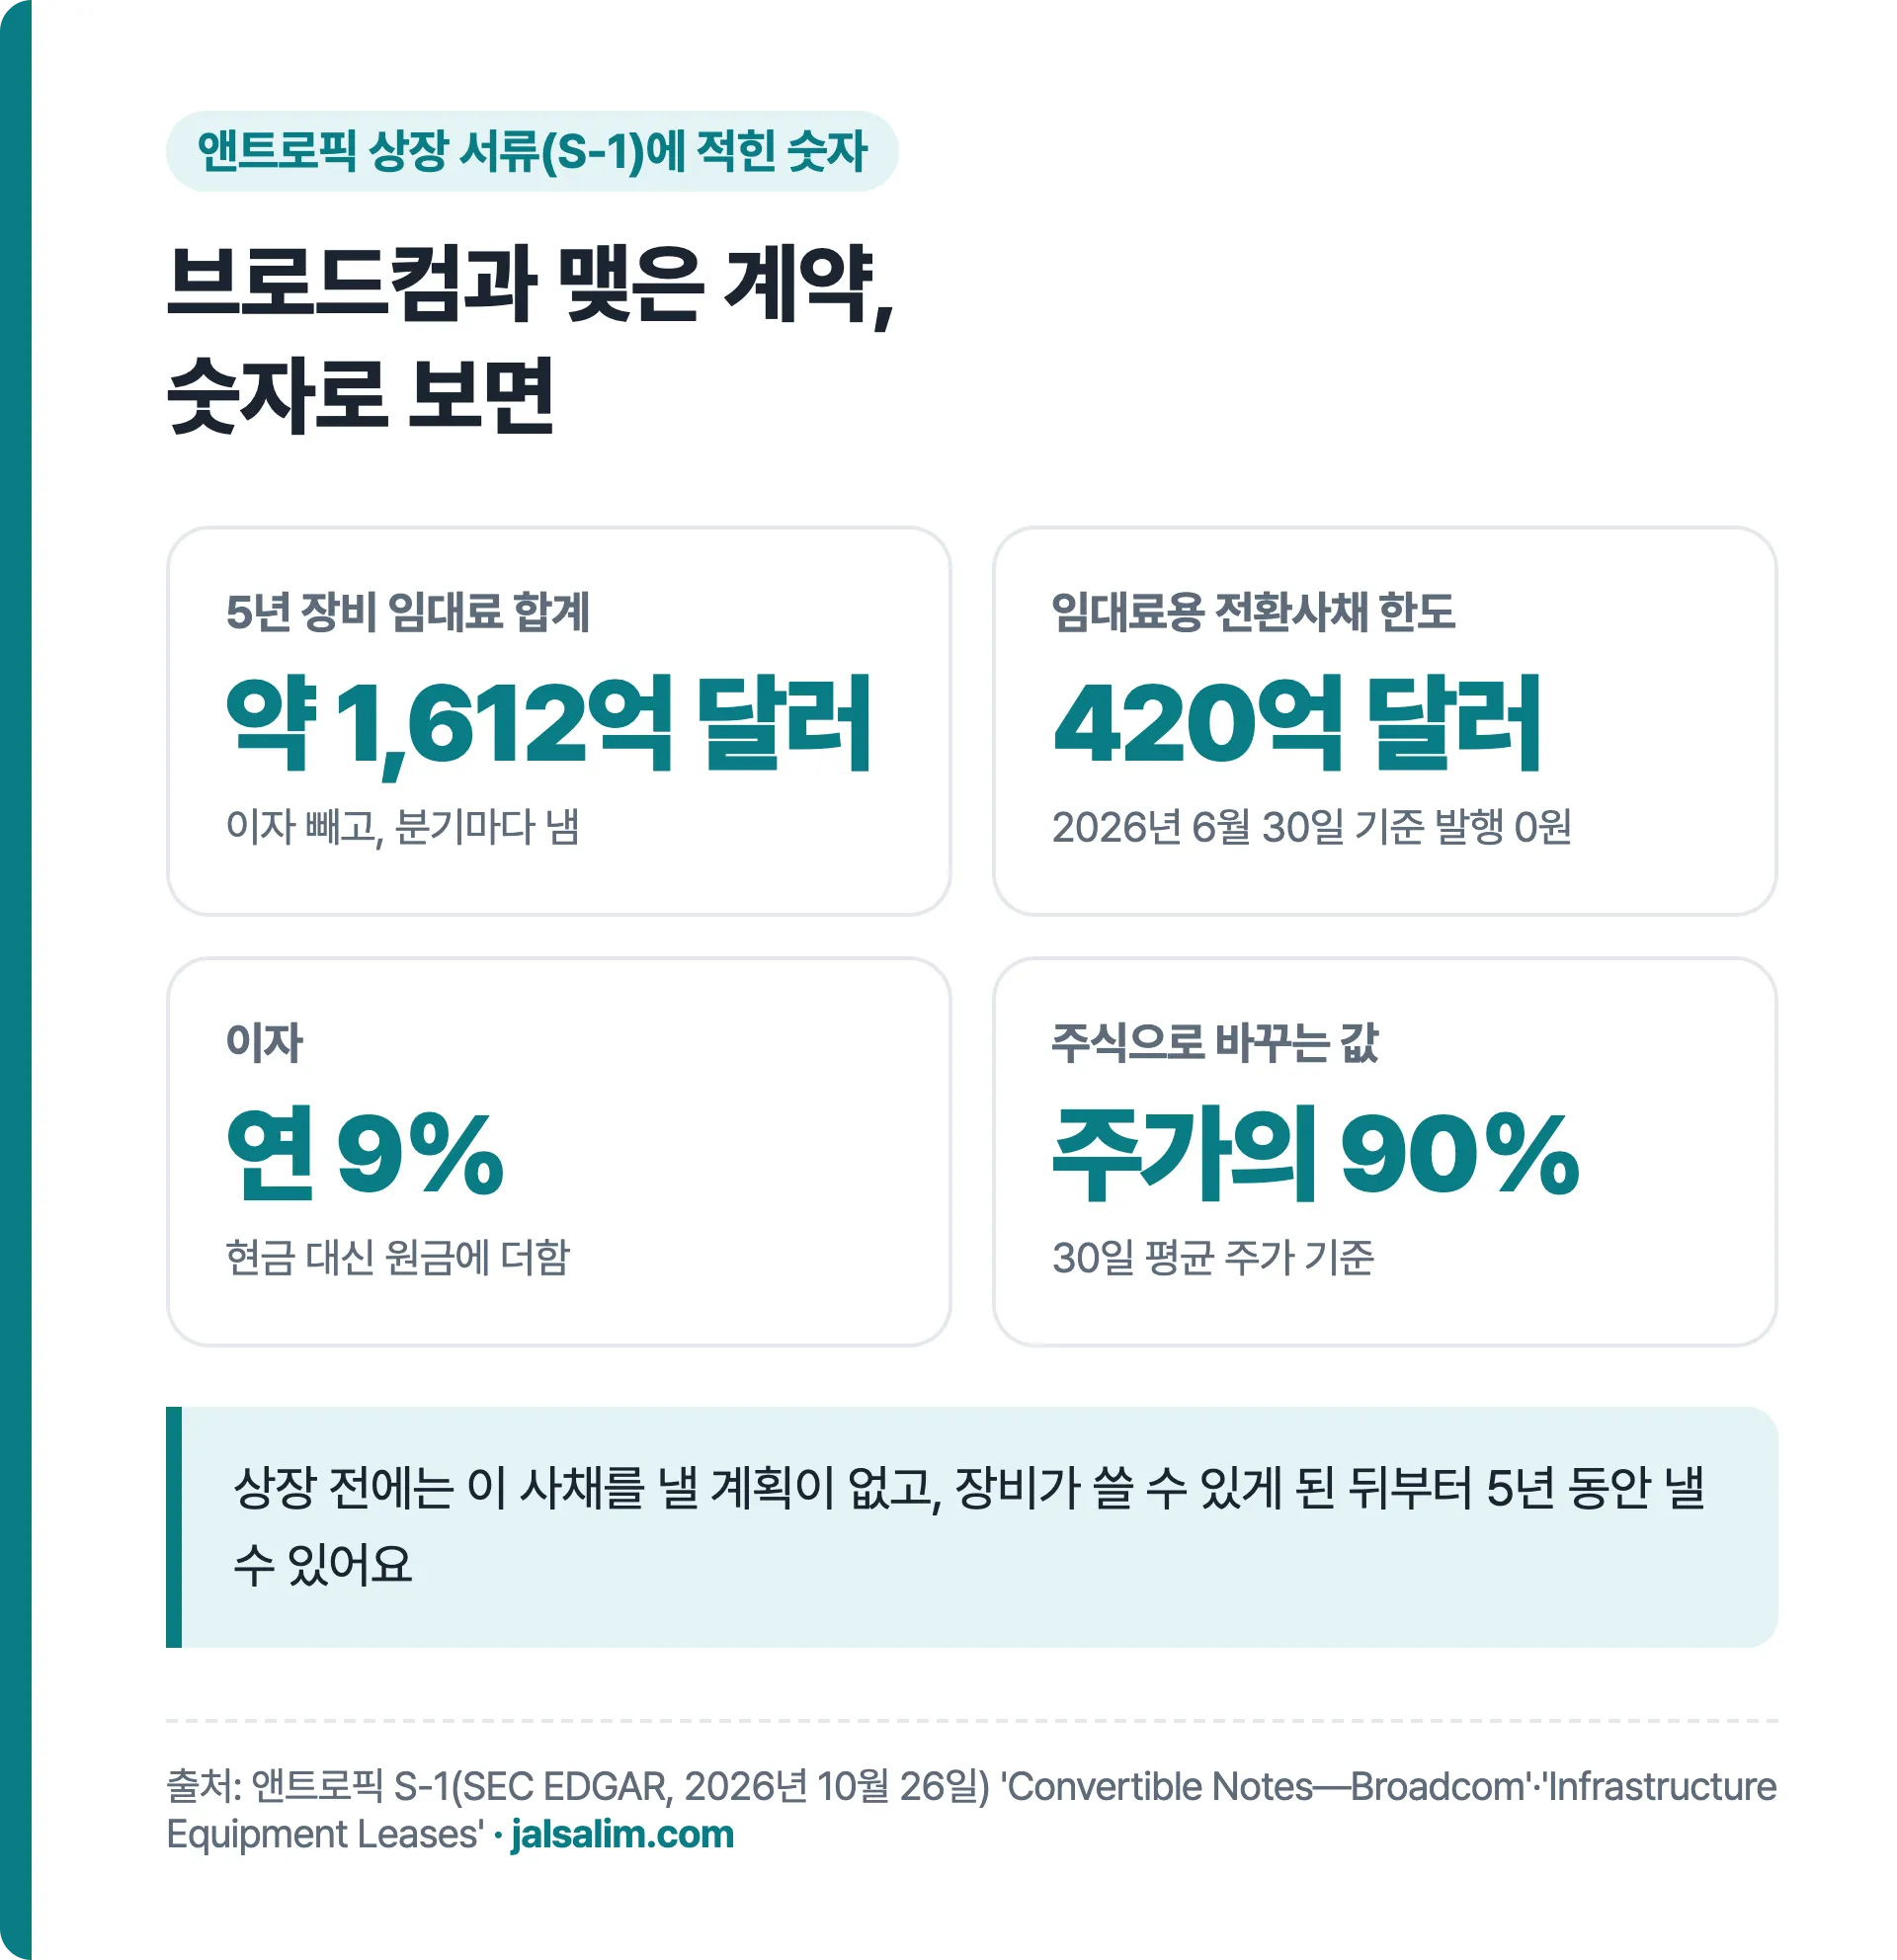
버리 설명이 맞는지 S-1 원문을 보면 이래요.
앤트로픽은 브로드컴과 5년짜리 장비 임대 계약을 맺었어요.
TPU 기반 AI 칩 장비를 빌려 데이터센터에서 쓰는 계약이에요.
이자를 빼고 5년 동안 낼 임대료가 약 1,612억 달러이고, 분기마다 나눠 내요.
여기에 짝이 되는 계약이 하나 더 있어요.
임대료를 낼 때만 쓸 수 있는 전환사채를 최대 420억 달러까지 브로드컴에 발행할 수 있어요.
| 항목 | S-1에 적힌 내용 |
|---|---|
| 한도 | 420억 달러(임대료 낼 때만) |
| 이자 | 연 9%, 현금 대신 원금에 더함 |
| 주식으로 바꾸는 값 | 30일 평균 주가의 90% |
| 매출 조건 못 맞춘 기간 | 이자 13%, 평균 주가의 85% |
| 지금 발행된 것 | 없음(2026년 6월 30일 기준) |
표에서 '매출 조건 못 맞춘 기간' 줄이 버리가 말한 '실적이 나쁠수록'이에요.
상장 전에는 이 사채를 낼 계획이 없고, 장비를 쓸 수 있게 된 뒤부터 5년 동안 낼 수 있대요.
3. 주가·실적에 따라 어떻게 달라지나
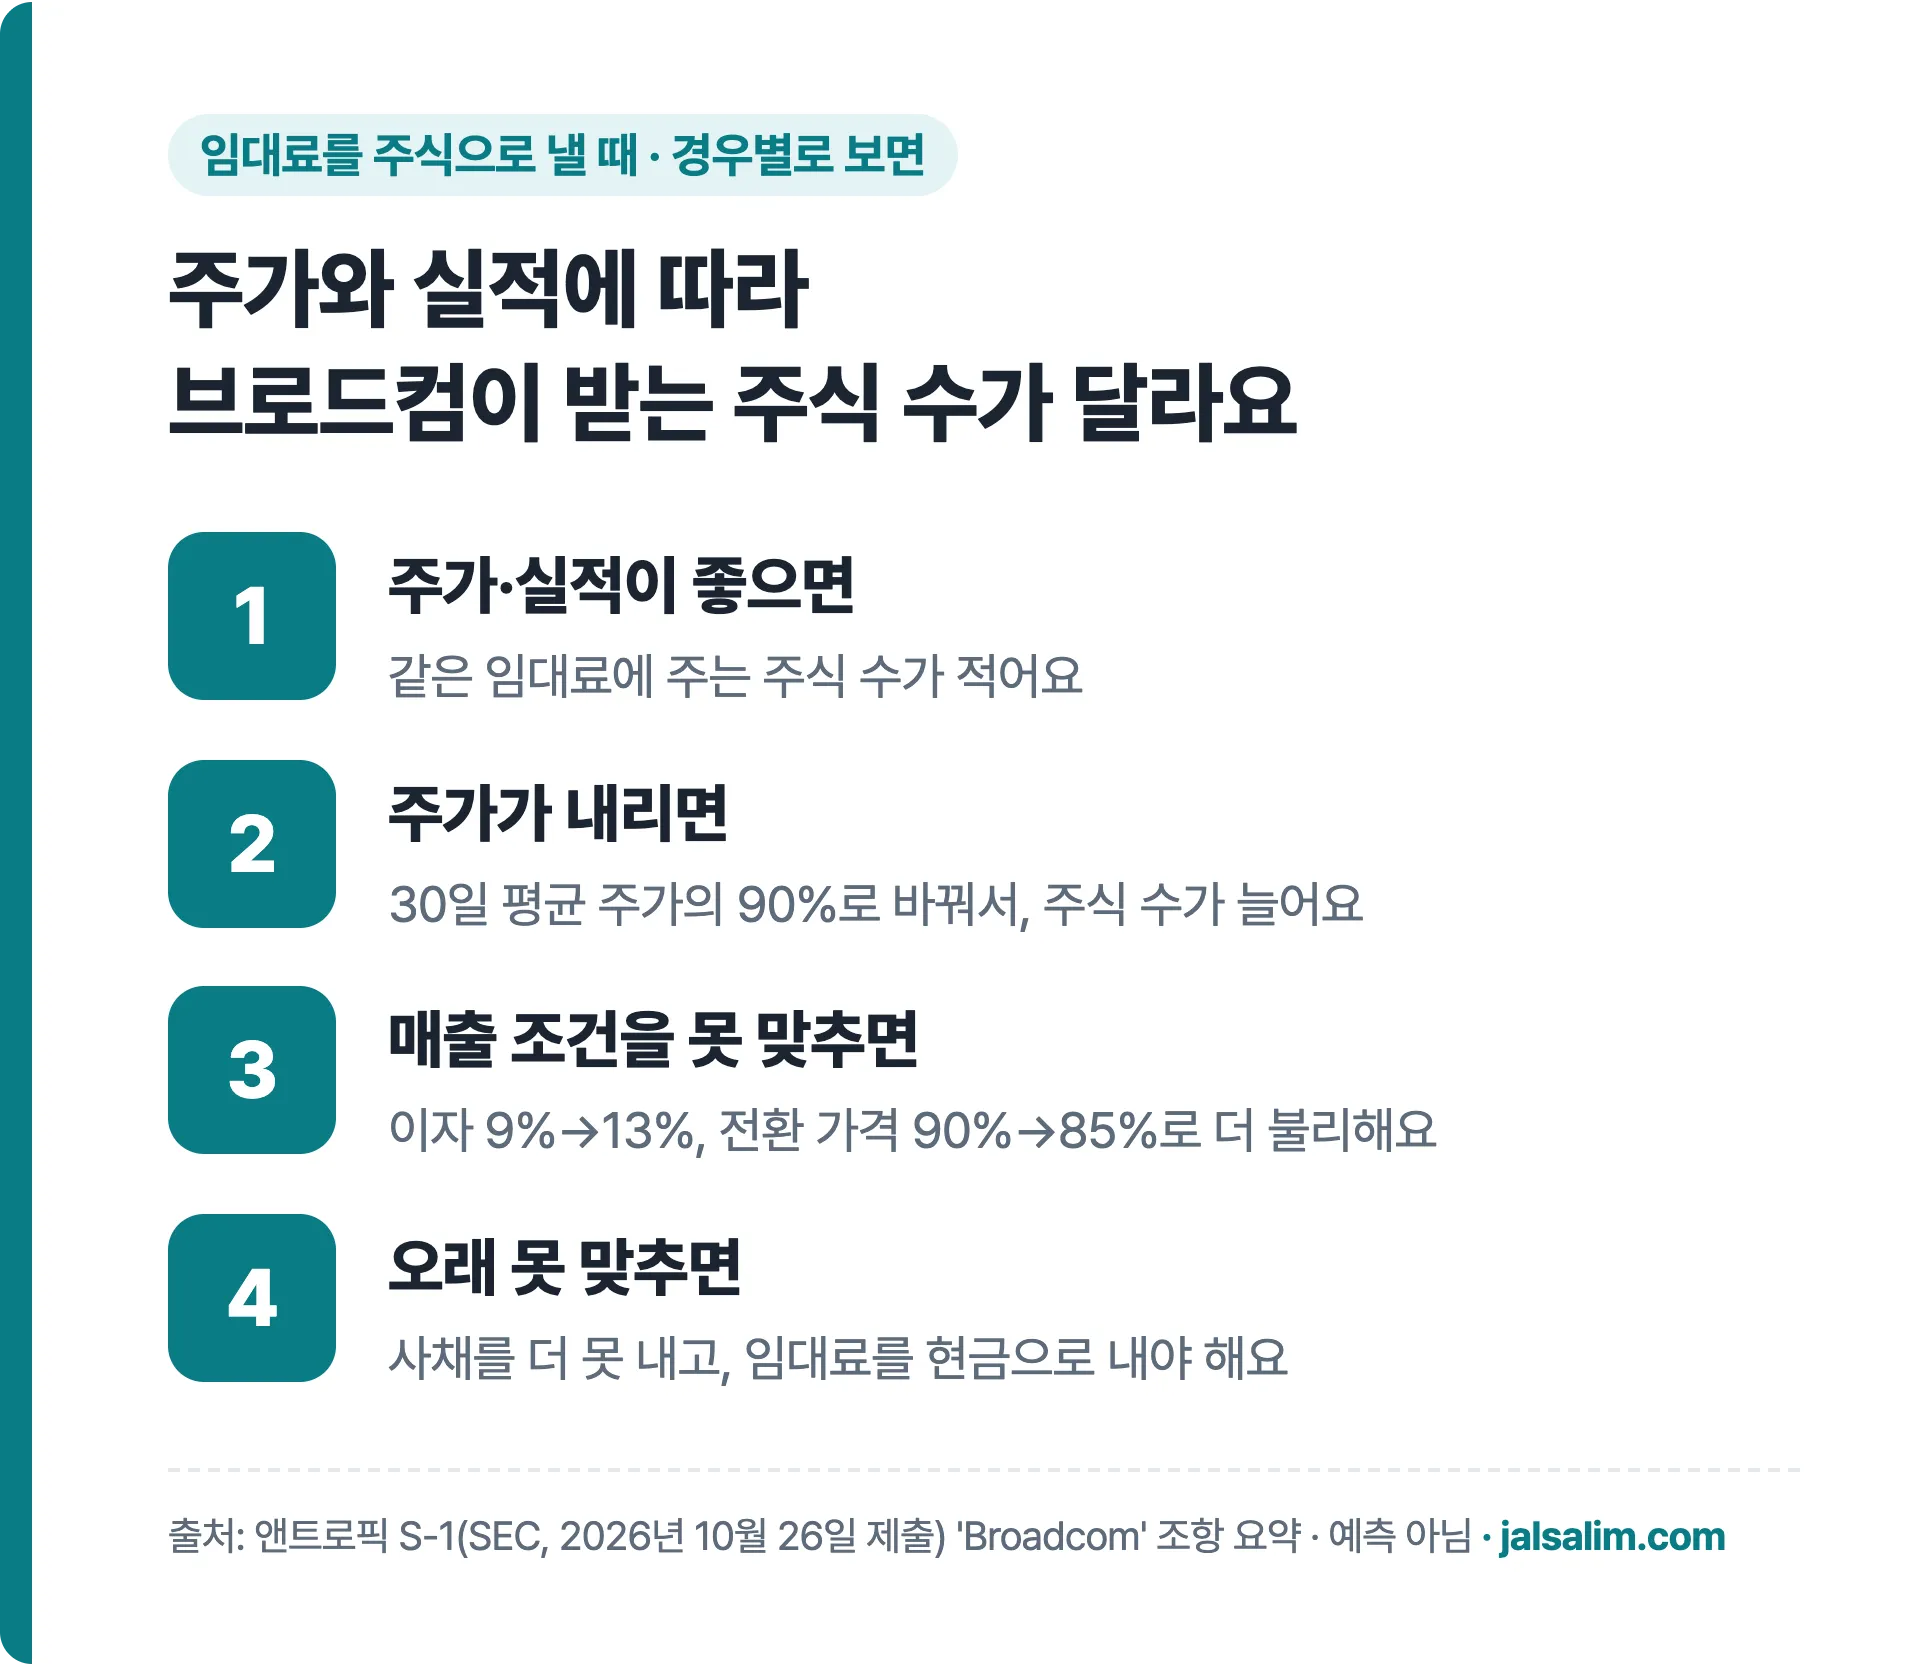
주식으로 바꾸는 값이 '그때 주가'에 맞춰 움직여서 이런 일이 생겨요.
같은 1억 달러를 주식으로 바꿀 때, 주가가 반으로 내리면 받는 주식 수는 두 배가 돼요.
그래서 주가가 약할 때 주식이 더 많이 풀려요.
매출 조건을 못 맞춘 기간에 낸 사채는 이자가 13%로 오르고, 평균 주가의 85%로 바꿔 줘서 더 불리해져요.
그럼 왜 '죽음의 소용돌이'는 아닐까요?
S-1을 보면 매출 성장 같은 조건을 오래 못 맞추면 이 사채를 더는 낼 수 없어요.
그때부터는 임대료를 현금으로 내야 해요. 버리가 "정말 나빠지면 현금으로 내야 하기 때문일 뿐"이라고 한 대목이에요.
잘살림 생각: 관점·반론·리스크
관점 — AI 회사들이 칩·데이터센터를 사는 돈을 빚과 주식으로 마련하는 구조는 요즘 계속 나오는 이야기예요.
버리는 그중 앤트로픽 상장 서류에서 임대료와 주식이 엮인 대목을 골라 보여 줬어요.
반론 — S-1에 따르면 이 사채를 낼 수 있는 매출 성장 조건은 앤트로픽이 2025년~2026년에 실제로 낸 성장률보다 훨씬 낮게 잡혀 있어요.
아직 발행된 사채는 없고, 상장 전 발행 계획도 없어요.
버리가 '돌고 도는 매출'을 그린 그림과 본문은 유료 구독자에게만 공개돼 있어요.
리스크 — 상장 뒤 주가가 약하면 브로드컴 쪽으로 주식이 풀려 기존 주주 몫이 줄 수 있어요.
조건을 못 맞춰 현금으로 임대료를 내게 되면 현금 부담이 커질 수 있어요.
잘살림은 상장 뒤 주가를 예측하지 않아요.
한국 투자자가 볼 지점 — 앤트로픽은 아직 상장 전이라, 상장일과 공모가는 공식 발표를 기다려야 해요.
해외 공모주에 관심 있다면 S-1의 '위험 요인'과 계약 조항을 같이 보는 습관이 좋아요.
체크해 볼 3가지
- 회사 매출만 보지 말고, 그 매출을 위해 진 의무(임대료·빚)도 봤나요?
- 전환사채가 있는 회사라면 주가가 내릴 때 주식이 얼마나 풀릴지 생각해 봤나요?
- 대가 한마디로 공모주를 급히 사거나 피하진 않나요?
버리의 AI 이야기를 더 보려면마이클 버리는 왜 AI 투자를 닷컴 때와 비교했을까빅테크 순투자 GDP 2.07%의 의미
 AI 빚 걱정이 번지는 이유AI 빚 위험 더 보기는 여기! ▶코어위브 CDS 1,000bp 돌파와 데이터센터 채권 이야기
사진: Esquilo, 위키미디어 공용(CC BY-SA 3.0)
버리의 다른 글은 투자 대가 › 마이클 버리에서 모아 볼 수 있어요.
자주 묻는 질문
버리가 앤트로픽 공모주를 사지 말라고 했나요?
아니에요. 사라·팔라는 말은 없어요.
상장 서류의 임대료·주식 구조를 짚었을 뿐이고, 잘살림도 매수·매도를 권하지 않아요.
브로드컴은 꼭 주식으로 받나요?
아니에요. 앤트로픽이 필요하면 임대료를 사채로 낼 수 있고, 그 사채를 주식으로 바꿀지는 가진 쪽이 골라요.
브로드컴은 앤트로픽 동의를 받아 이 권리를 지정 금융 파트너에게 넘길 수도 있어요.
앤트로픽은 언제 상장하나요?
S-1은 2026년 10월 26일 제출됐어요.
상장일과 공모가는 아직 공식 발표 전이에요.
정리
- 2026년 10월 28일 05:07(한국 시간) 버리 서브스택 노트: 앤트로픽은 "아직 큰 연못의 작은 물고기"
- 브로드컴 5년 장비 임대료 약 1,612억 달러, 임대료용 전환사채 한도 420억 달러(S-1 원문)
- 30일 평균 주가의 90%로 주식 전환, 매출 조건 못 맞춘 기간엔 85%·이자 13%
- 조건을 오래 못 맞추면 사채 대신 현금으로 임대료, 버리 "죽음의 소용돌이는 아니다"
- 매수·매도 권유 없음, 유료 글 본문은 비공개
특정 주식을 사라거나 팔라는 글이 아니에요. 투자 판단과 책임은 본인에게 있어요.