마이클 버리는 왜 지수 최고치에 약세장을 말했을까 : S&P500 종목 55%가 약세장이라는 경고
마이클 버리가 2026년 10월 17일 서브스택에서 S&P500 최고치 날 종목 55%가 약세장이었다고 짚었어요(보도 기준). 2000년과 닮은 점, 15~20년 저수익 주장, 배당 재투자 숫자까지 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
마이클 버리는 2026년 10월 17일 서브스택(돈 내고 구독하는 이메일 글 사이트) 글에서, S&P500(미국 큰 회사 500곳의 주가를 묶은 점수)이 사상 최고치로 마감한 10월 06일에 지수 종목의 55%가 이미 10년 최고가보다 20% 넘게 빠진 '약세장'이었다고 짚었어요(Stocktwits 보도). 지난 40년 동안 이런 일은 2000년과 이번 두 번뿐이었다는 주장이에요. 숫자의 뜻과 반론, 장기 투자자가 볼 대목을 정리했어요.
버리의 글은 대부분 유료예요. 최고치 날 거래량, 실질 주가와 배당 재투자 숫자는 무료 공개 부분에서 확인했고, 약세장 비율·신고가 종목 수·인용은 Stocktwits·BeInCrypto 보도를 다시 인용했어요. 숫자는 모두 버리 자신의 계산이에요.
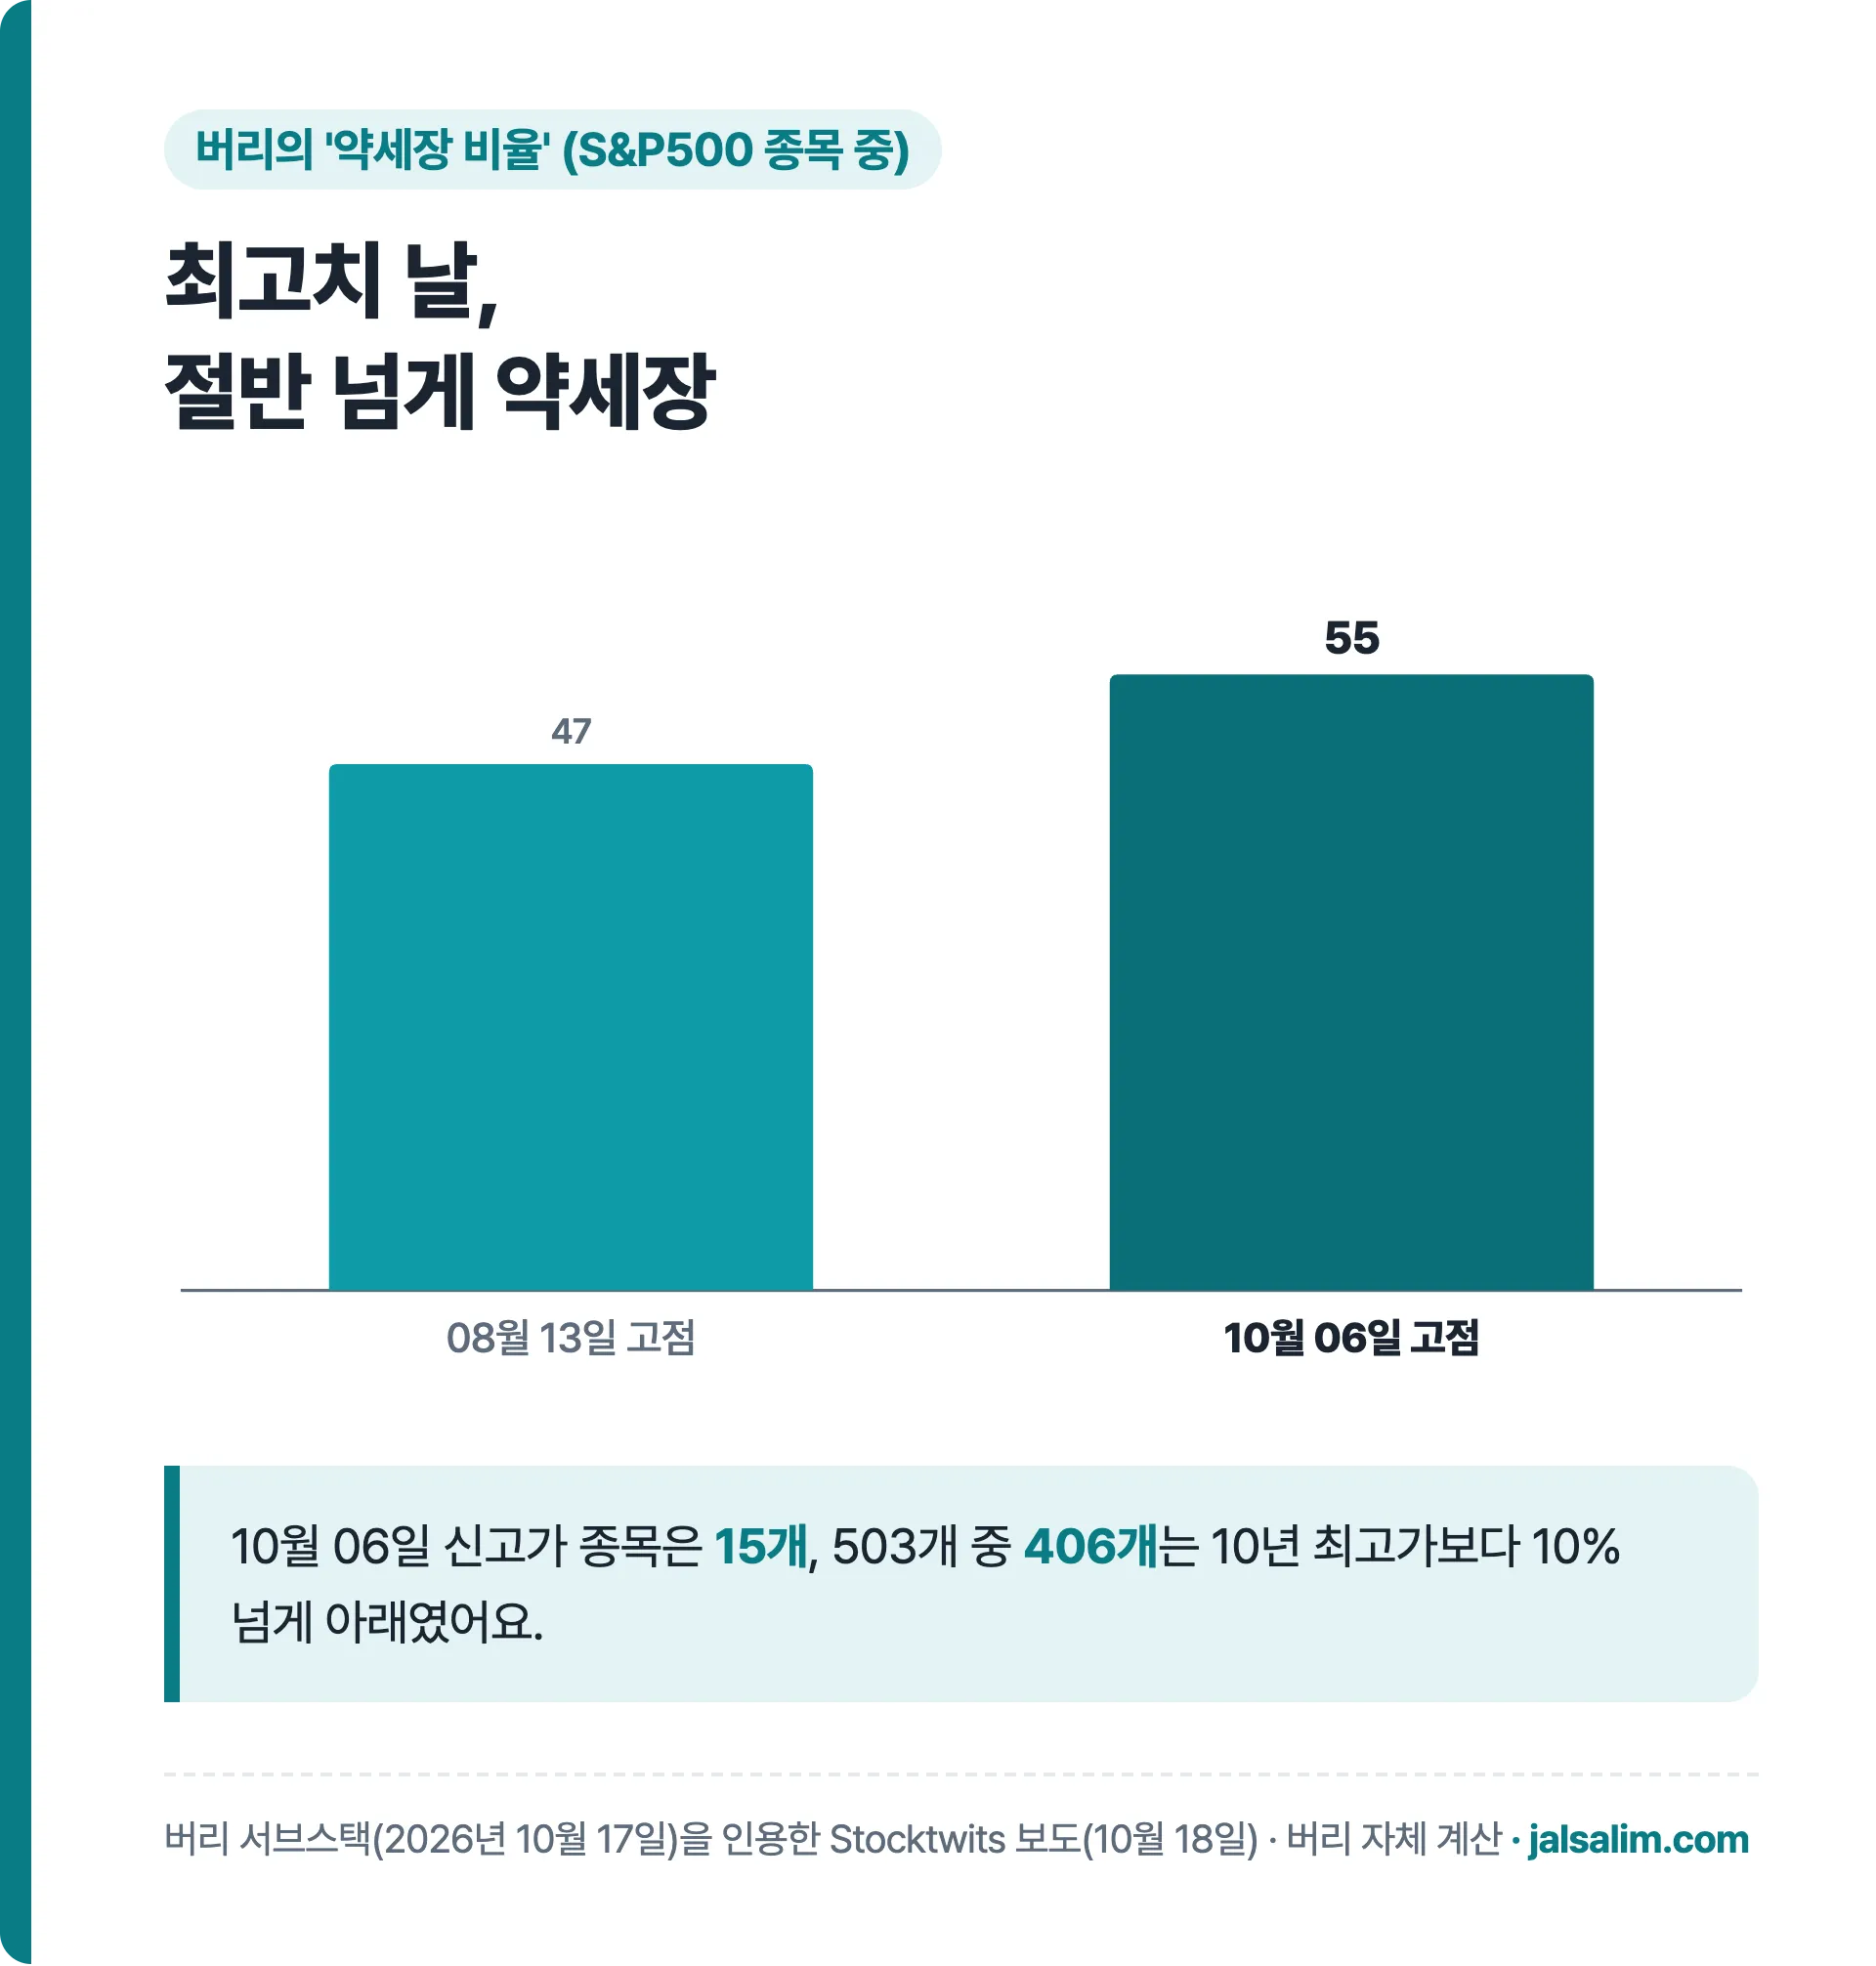
버리의 약세장 비율, 숫자로 보기
| 버리 집계 (Stocktwits 보도) | 숫자 |
|---|---|
| 약세장 비율, 08월 13일 고점 | 47% |
| 약세장 비율, 10월 06일 고점 | 55% |
| 10월 06일 신고가 종목 | 15개 |
| 10년 최고가보다 10% 넘게 아래 | 503개 중 406개 |
| 중간값 종목의 고점 대비 | -22% (2000년 3월 -31%) |
신고가는 새로 세운 최고 가격, 중간값 종목은 모든 종목을 줄 세웠을 때 한가운데 있는 종목이에요.
'약세장 비율'은 버리가 만든 지표로, S&P500 종목 가운데 10년 최고가보다 20% 이상 빠진 종목의 비중이에요. 보도에 따르면 그는 "40년 동안 대부분 종목이 약세장인데 지수가 신고가를 낸 건 두 번"이라며 그 다른 한 번을 2000년으로 꼽았어요.
버리는 무료 부분에서 10월 06일 최고치가 거래량(그날 사고판 주식 수)이 적었고, 06월 02일·08월 13일 고점과 다를 게 없어 보인다고 적었어요.
글이 나온 무렵 시장
글이 올라오기 전날인 10월 16일(금) S&P500은 7,659.44로 하루 1.09%, 한 주 1.95% 내렸어요. 나스닥 종합(기술 회사가 많은 나스닥 시장 전체 점수)은 한 주 4.48% 내려 6월 이후 가장 나쁜 한 주였어요(Portfolio Terminal). 미국 10년물 국채 금리(미국 정부가 10년 동안 돈을 빌릴 때 주는 이자율)는 10월 16일 5.09%였어요(미국 재무부).
버리의 말: 칼데라와 불꽃놀이
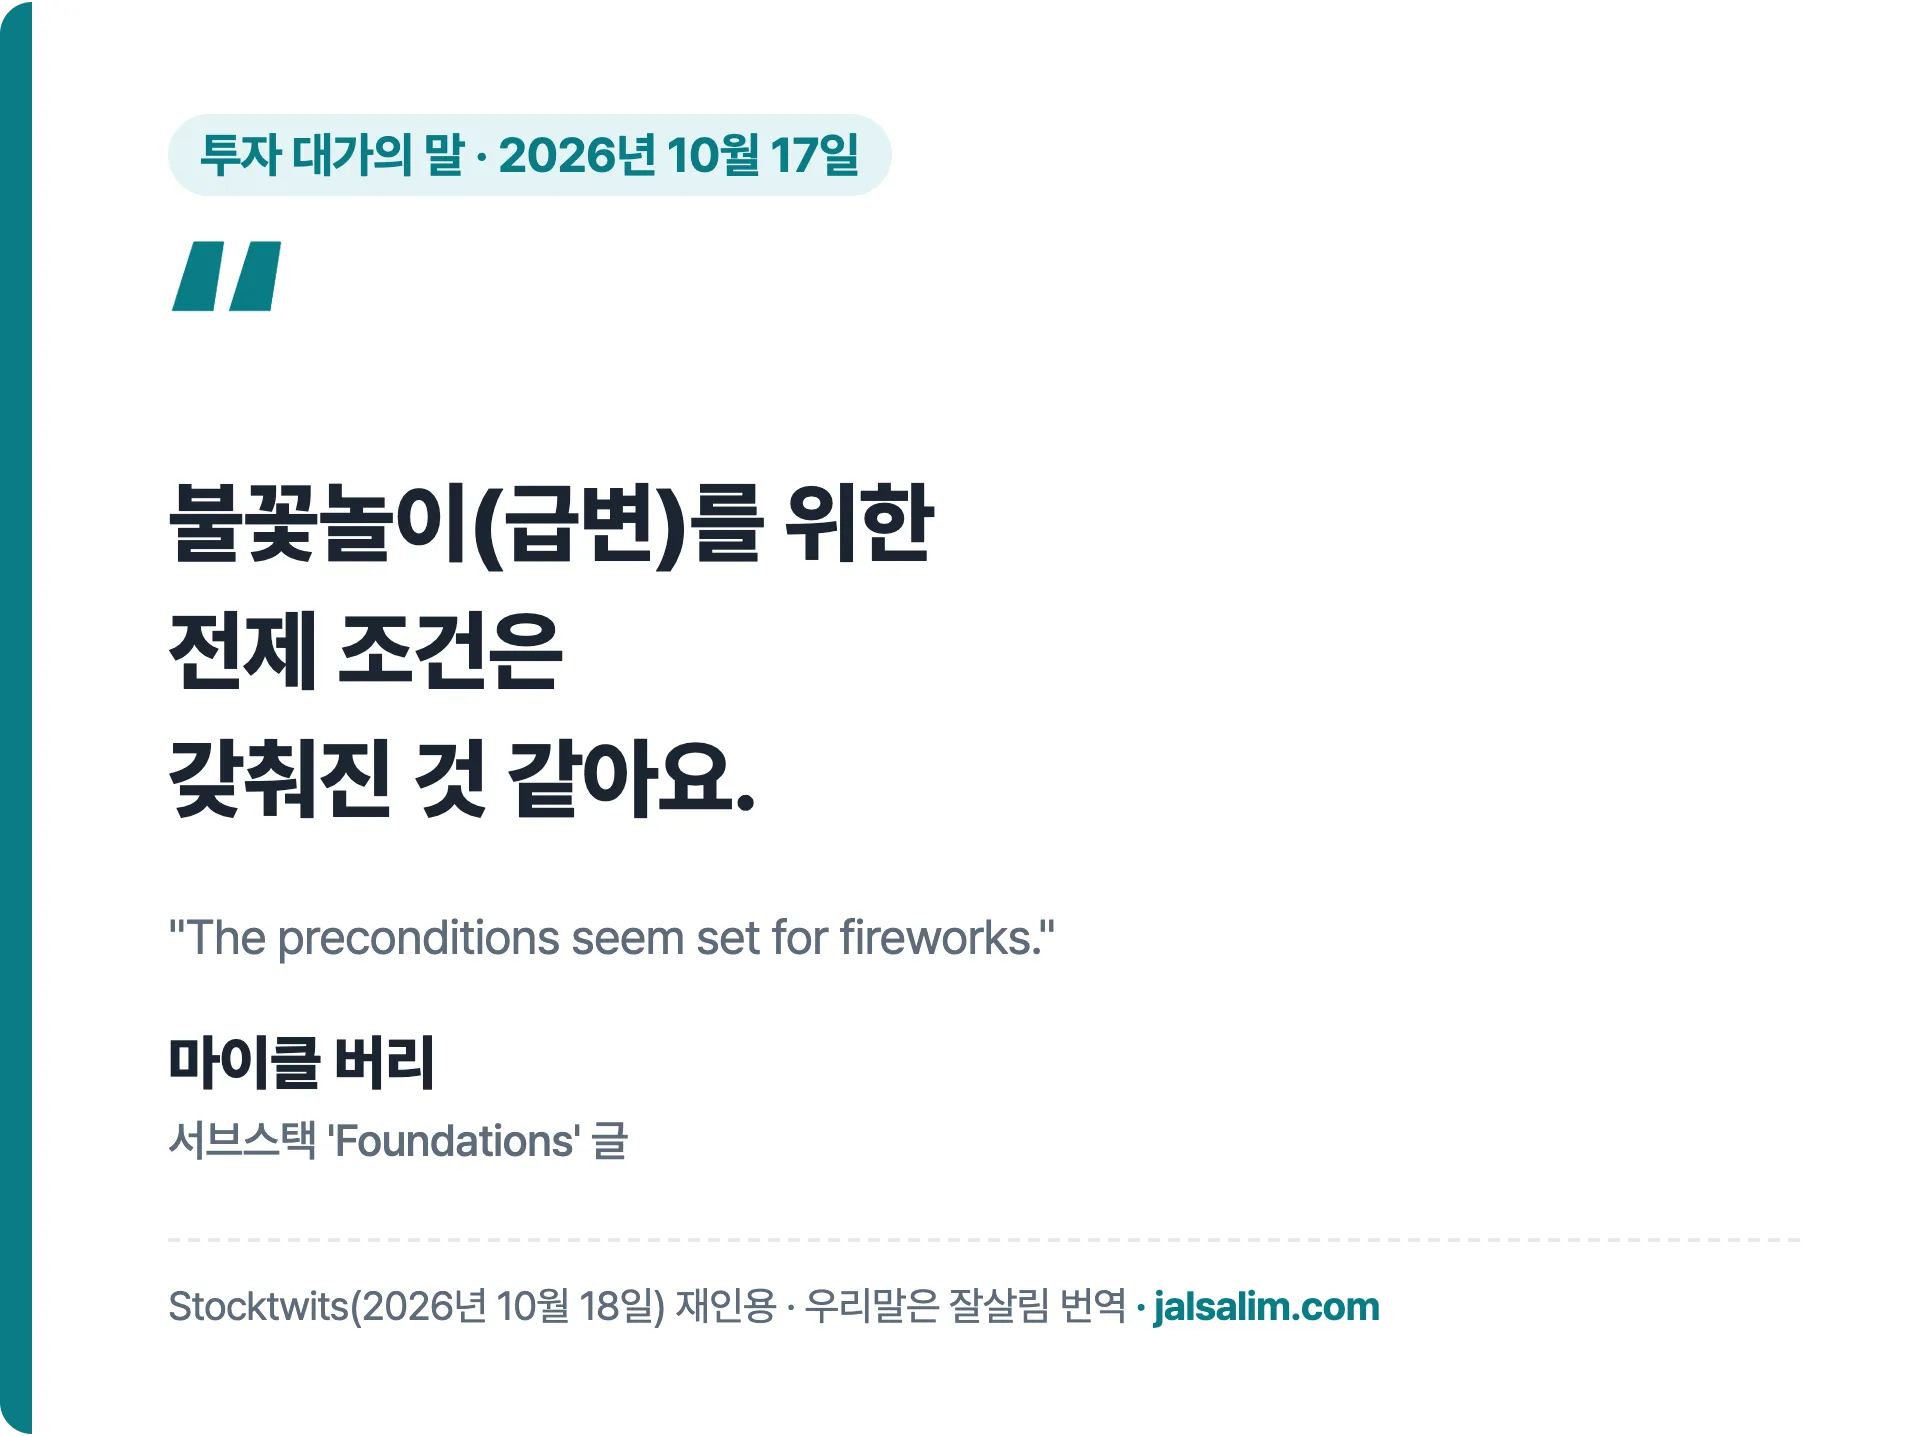
보도로 전해진 문장은 "The preconditions seem set for fireworks", 우리말로 "불꽃놀이(급변)를 위한 전제 조건은 갖춰진 것 같다"예요. 글 제목의 칼데라는 화산 분화구인데, BeInCrypto는 버리가 "땅은 평온해 보이지만 밑에서는 압력이 쌓이고 있다"는 비유를 썼다고 전했어요.
그렇다고 그의 기본 시나리오가 '하루아침의 폭락'은 아니에요. Stocktwits 보도에 따르면 버리는 시장이 "때로는 거칠게, 서서히 내려가고", 이미 많이 빠진 종목이 오히려 들어 올려지는 그림을 기본 시나리오로 봤어요.
15~20년 저수익 주장과 배당 재투자
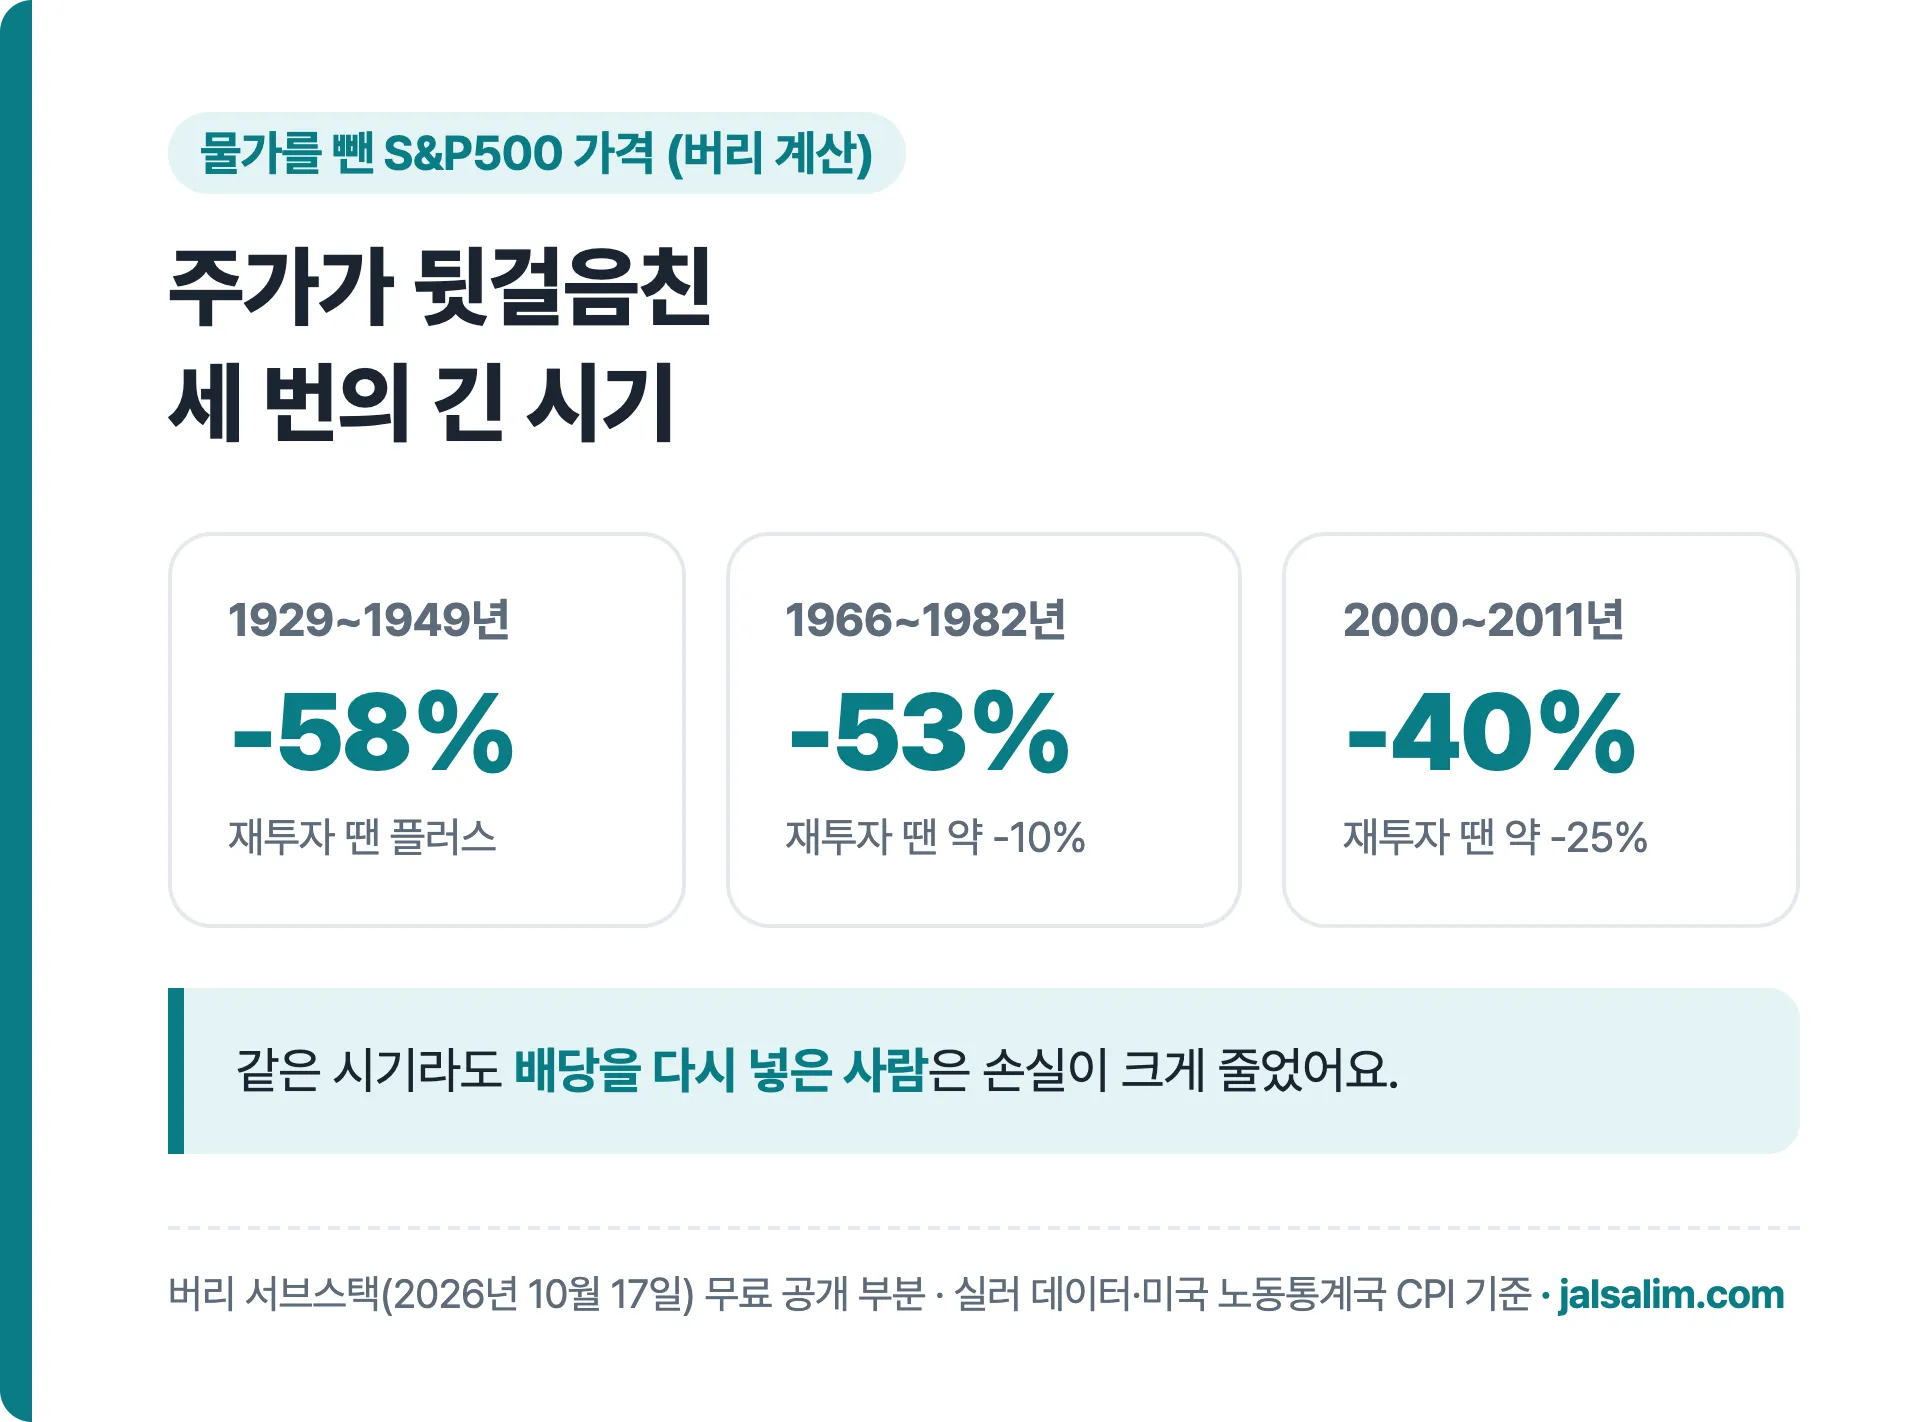
| 시기 | 물가 뺀 S&P500 가격 | 배당 재투자하면 |
|---|---|---|
| 1929~1949년 | 약 -58% | 1949년엔 플러스 |
| 1966~1982년 | 약 -53% | 약 -10% |
| 2000~2011년 | 약 -40% | 약 -25% |
버리는 로버트 실러 교수의 주가 자료와 미국 노동통계국 소비자물가로 계산한 이 표를 보여 주며 "또 15~20년 동안 실질 수익이 없거나 적은 시기가 온다면 미리 아는 게 낫지 않을까"라고 물었어요(무료 공개 부분).
잘살림 생각: 관점, 반론, 리스크
관점. '지수 = 시장'이 아니라는 걸 숫자로 보여 준 글이에요. 몇몇 대형주(덩치 큰 회사 주식)가 지수를 끌어올리는 좁은 장(오르는 종목이 몇 개뿐인 시장)을 이해하는 데 쓸모가 있어요.
반론. 좁은 장은 몇 년씩 이어지기도 해요. 약세장 비율이 높다는 것만으로 지수가 언제 꺾일지는 알 수 없어요. BeInCrypto는 금융회사 판뮤어 리베룸의 2027년 S&P500 목표 5,000을 월가에서 가장 비관적인 전망으로 소개했어요. 다른 곳들은 그보다 높게 본다는 뜻이기도 해요.
리스크. 버리는 나스닥100·반도체 하락에 베팅했다고 밝힌 사람이에요(10월 11일, 보도 기준). 하락을 말할 이유가 있는 쪽이고, 지표도 그의 자체 계산이에요.
한국 투자자가 볼 지점. 거꾸로 읽을 대목도 있어요. 버리의 표에서도 배당을 다시 넣은 사람은 긴 하락기 손실이 크게 줄었어요. 연금저축·ISA(세금 혜택이 있는 투자 계좌)에서 미국 지수형 ETF(지수를 그대로 따라가게 여러 주식을 한 바구니에 담은 상품)를 적립식(매달 조금씩)으로 사는 분이라면 분배금(ETF가 나눠 주는 배당) 재투자 여부, 시가총액 가중과 동일가중 지수의 차이(아래 자주 묻는 질문)를 살펴볼 만해요. 분배금 세금은 배당 ETF 세금 정리, 연금계좌 ETF는 연금저축 ETF 투자법에 있어요.
버리가 왜 하락에 베팅했는지는 마이클 버리 AI 투자 비교 글과 마이클 버리 풋옵션 글에서 이어서 볼 수 있어요. 버리 글 모음은 투자 대가 마이클 버리에 있어요.
자주 묻는 질문
약세장 비율 55%는 공식 지표인가요?
아니에요. 버리가 직접 만든 지표로, S&P500 종목 중 10년 최고가보다 20% 이상 빠진 종목의 비중이에요. 숫자는 보도로 전해졌어요.
버리가 폭락 날짜를 말했나요?
아니에요. 이 글의 기본 시나리오는 한 번의 폭락보다 서서히, 때로는 거칠게 내려가는 장이에요.
15~20년 저수익이면 적립식 투자는 의미가 없나요?
버리가 보여 준 표에서도 배당을 재투자한 경우 손실이 크게 줄었어요. 적립식 투자의 결과는 기간·상품·비용에 따라 달라서, 미래 수익은 누구도 장담할 수 없어요.
동일가중 지수는 뭐가 달라요?
시가총액 가중 지수는 큰 회사일수록 비중이 크고, 동일가중 지수는 모든 종목을 같은 비중으로 담아요. 좁은 장에서는 둘의 성과가 크게 벌어질 수 있어요.
정리
- 마이클 버리, 2026년 10월 17일 서브스택 — 지수 최고치 날 S&P500 종목 55%가 약세장 (버리 집계, 보도 기준)
- 이런 일은 40년 동안 2000년과 이번 두 번뿐이라는 주장
- 기본 시나리오는 한 번의 폭락보다 서서히 내려가는 장
- 물가 뺀 주가가 15~20년 뒷걸음친 시기도 있었지만, 배당 재투자하면 손실이 크게 줄었어요
- 버리는 하락에 베팅한 이해관계자, 숫자 상당수는 보도 재인용
특정 종목·상품을 추천하거나 주가를 예측하는 글이 아니에요.
이어 보기: 마이클 버리는 왜 이번 신고가를 2000년 3월만큼 '얇다'고 했을까
투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 보도: 버리는 S&P500 최고치 날 종목 55%가 약세장이었다고 했어요
- 버리(보도 인용): 40년간 이런 일은 2000년과 이번 두 번뿐
- 버리는 하락에 베팅한 사람, 그의 표에서도 배당 재투자 땐 손실이 줄어요