피부양자 자격 기준 계산표 2026 : 연금·이자·사업·임대 소득과 재산 과표별 유지·탈락 판정
건강보험 피부양자는 소득 합계 연 2,000만 원, 재산세 과표 5억 4천만 원(넘으면 소득 1,000만 원)·9억 원이 기준이에요. 공적연금·이자·배당·사업·주택임대 소득을 어떻게 세는지, 5단계 판정 순서도와 경우별 계산표, 탈락 뒤 지역 보험료 소득 부분까지 담았어요.
피부양자로 남으려면 소득 합계가 연 2,000만 원 이하여야 해요.
재산세 과세표준이 5억 4천만 원을 넘으면 소득 기준은 연 1,000만 원으로 내려가고, 9억 원을 넘으면 소득과 상관없이 빠져요.
헷갈리는 건 '무엇을 소득으로 세느냐'예요.
공적연금은 받은 돈 전부, 이자·배당은 합쳐 1,000만 원을 넘을 때만 더해요.
아래 순서도대로 하나씩 넣어 보면 우리 집 결과가 나와요.
2026년 11월 09일 국민건강보험법 시행규칙 별표 1의2·공단 안내 기준이에요. 경우별 표는 가정 숫자이고, 실제 판정은 공단 '피부양자 취득 가능 여부' 조회로 확인하세요.
어떤 케이스에 속할까요?
- 연금만 받으세요
👉 연금 월액 × 12가 2,000만 원을 넘는지부터 봐요. → 아래 '소득별 세는 법' - 예금 이자가 많아요
👉 이자·배당 합계가 1,000만 원을 넘는 해가 위험해요. → 아래 '경우별 계산표' - 집이 비싼 동네예요
👉 집값 말고 재산세 과세표준으로 구간을 봐요. → 아래 '재산 구간표'
판정 순서도: 다섯 칸을 차례로
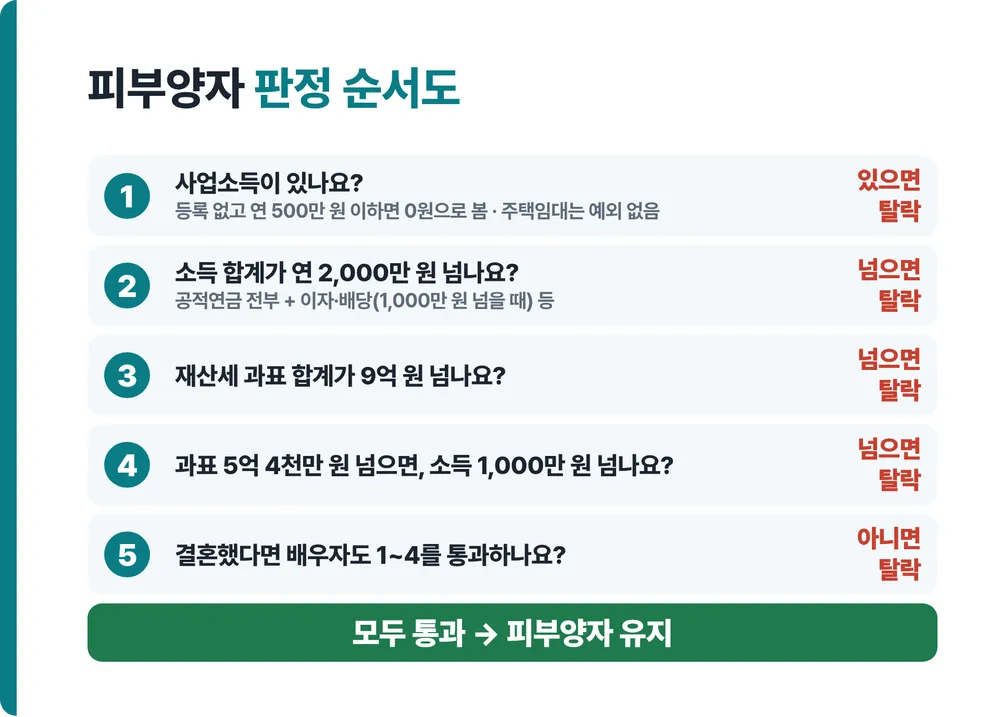
법은 소득요건을 모두 채우고, 재산요건은 둘 중 하나를 채우라고 해요(시행규칙 별표 1의2).
그래서 순서는 소득 쪽 금지선부터 보는 게 빨라요.
- 사업소득: 원칙은 0원이어야 해요.
사업자등록이 없고 연 500만 원 이하면 없는 것으로 봐요. 다만 주택임대소득이 있으면 이 예외를 못 받아요. - 소득 합계: 이자·배당·사업·근로·연금·기타소득을 더해 연 2,000만 원 이하.
- 재산 상한: 재산세 과세표준 합계 9억 원 이하.
- 재산 중간 구간: 과표가 5억 4천만 원을 넘고 9억 원 이하면, 소득 합계가 연 1,000만 원 이하.
- 배우자: 결혼했다면 부부 모두 1~2번 소득요건을 채워야 해요.
형제자매는 따로 재산세 과표 1억 8천만 원 이하예요.
이 밖에 가족 관계·나이 같은 부양요건(별표 1)도 함께 맞아야 해요.
소득별 세는 법: 무엇을 얼마로 넣나
같은 '연 2,000만 원'이라도 소득마다 넣는 금액이 달라요.
보험료 법령이 정한 계산 방식으로 정리하면 이래요(시행령 제41조, 시행규칙 제44조).
| 소득 | 넣는 금액 | 주의 |
|---|---|---|
| 공적연금 | 그해 받은 연금 전부 | 사적연금은 안 넣음 |
| 이자·배당 | 합계 1,000만 원 넘으면 전액 | 1,000만 원 이하면 0원 |
| 사업소득 | 수입에서 필요경비 뺀 소득금액 | 등록 있으면 1원도 탈락 |
| 주택임대 | 사업소득으로 계산 | 등록 없어도 예외 없음 |
| 근로·기타 | 세법상 소득 금액 | 합계에 그대로 더함 |
공적연금은 국민연금·공무원연금처럼 나라가 운영하는 연금이에요.
공단은 공적연금은 포함되고 사적연금은 포함되지 않는다고 안내해요(공단 웹진 2023년 9월호).
이자·배당은 경계에서 차이가 커요.
합계가 1,000만 원이면 0원으로 보지만, 1,001만 원이면 1,001만 원 전부가 소득 합계에 들어가요.
공적연금은 월 얼마부터 위험할까
연금만 있다면 월액으로 바로 가늠할 수 있어요.
연 2,000만 원을 12로 나누면 월 약 166만 7천 원이에요.
| 재산세 과표 | 연금만 있을 때 한도 | 월로 바꾸면 |
|---|---|---|
| 5억 4천만 원 이하 | 연 2,000만 원 | 월 약 166만 7천 원 |
| 5억 4천만~9억 원 | 연 1,000만 원 | 월 약 83만 3천 원 |
| 9억 원 초과 | 없음 | 연금과 상관없이 탈락 |
연금이 해마다 물가만큼 오르는 점도 같이 봐야 해요.
올해 한도 바로 아래였다면, 다음 해 자료에서 넘을 수 있어요.
경우별 계산표: 따라 해 보기
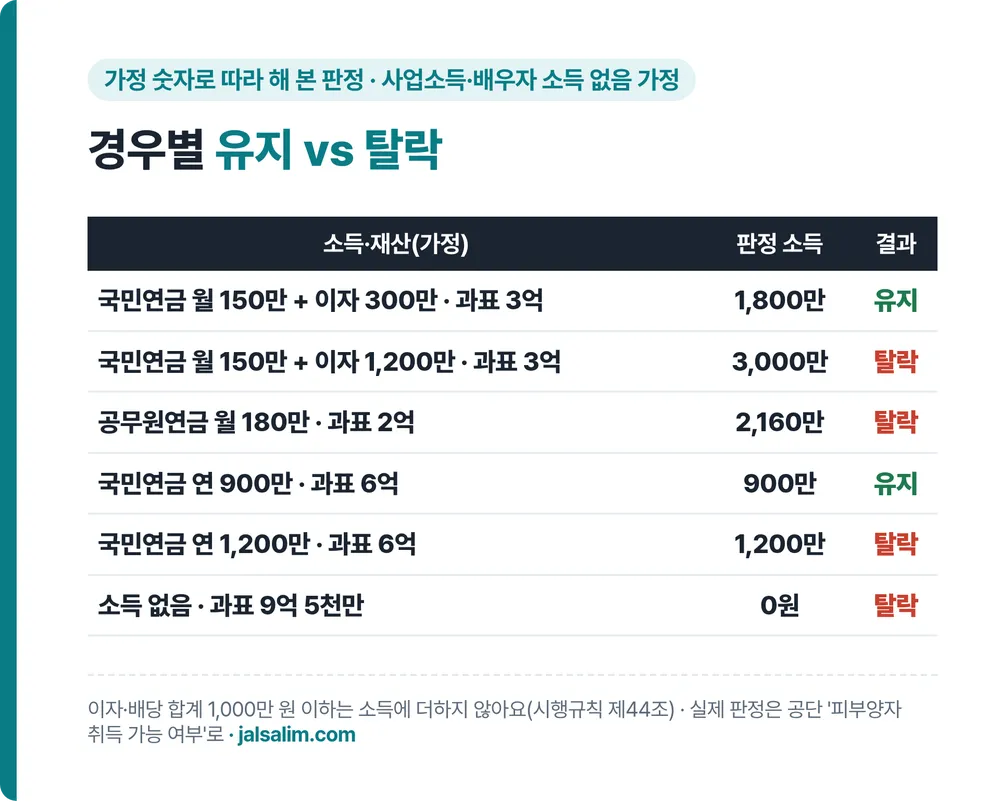
사업소득과 배우자 소득이 없다고 가정하고 계산했어요.
| 소득·재산(가정) | 판정에 넣는 소득 | 결과 |
|---|---|---|
| 연금 월 150만 + 이자 300만, 과표 3억 | 1,800만 원 | 유지 |
| 연금 월 150만 + 이자 1,200만, 과표 3억 | 3,000만 원 | 탈락 |
| 연금 월 180만, 과표 2억 | 2,160만 원 | 탈락 |
| 연금 연 900만, 과표 6억 | 900만 원 | 유지 |
| 연금 연 1,200만, 과표 6억 | 1,200만 원 | 탈락 |
| 소득 없음, 과표 9억 5천만 | 0원 | 탈락 |
첫째 줄과 둘째 줄은 연금이 같아요.
이자가 1,000만 원을 넘는 순간 이자 전액이 더해져 결과가 뒤집혀요.
넷째·다섯째 줄도 과표는 같아요.
과표가 5억 4천만 원을 넘으면 기준이 1,000만 원이라, 연금 300만 원 차이로 결과가 갈려요.
재산 구간표: 집값이 아니라 과세표준
재산 기준은 시세가 아니라 재산세 과세표준 합계예요.
과세표준은 공시가격에 공정시장가액비율을 곱해 정해서, 보통 시세보다 한참 작아요(지방세법 제110조).
| 재산세 과표 합계 | 소득 기준 | 결과 |
|---|---|---|
| 5억 4천만 원 이하 | 연 2,000만 원 이하 | 유지 가능 |
| 5억 4천만 원 초과~9억 원 이하 | 연 1,000만 원 이하 | 유지 가능 |
| 9억 원 초과 | 상관없음 | 탈락 |
토지·건축물·주택처럼 재산세가 붙는 재산을 모두 더해요.
내 과표는 7월·9월 재산세 고지서의 '과세표준' 칸에서 볼 수 있어요.
공단은 재산 자료를 그해 11월부터 다음 해 10월까지 반영해요(국민건강보험공단).
그래서 올해 공시가격이 올라 과표가 구간을 넘었다면 11월에 결과가 바뀔 수 있어요.
탈락하면: 지역 보험료 소득 부분
공단이 기준에 안 맞는다고 확인한 날의 다음 날부터 지역가입자예요(시행규칙 제2조).
지역 보험료는 소득 부분과 재산 부분을 더하는데, 소득 부분은 공적연금·근로소득을 절반만 넣어 계산해요(시행규칙 제44조).
공적연금만 있는 경우 소득 부분을 계산해 봤어요(2026년 요율, 10원 미만 버림).
| 공적연금(연) | 소득월액 | 소득 부분(월) |
|---|---|---|
| 2,100만 원 | 87만 5천 원 | 71,170원 |
| 2,400만 원 | 100만 원 | 81,340원 |
| 3,000만 원 | 125만 원 | 101,680원 |
소득 부분 = 소득월액 × 7.19% + 장기요양(소득월액 × 0.9448%)이에요.
재산 부분은 재산 점수로 따로 붙으니, 전체 금액은 공단 '보험료 모의계산'에서 넣어 보세요.
 이자가 많아 걱정이라면이자 1,000만 원 넘으면 건보료 얼마? ▶지역가입자·직장인·피부양자별 예금 금액 표
자주 묻는 질문
소득이 이미 줄었는데 2년 전 소득으로 빠졌어요
폐업 같은 사업 중단으로 소득이 안 생기게 됐다면, 공단이 자료를 보고 기준을 채운 것으로 인정할 수 있어요(별표 1의2).
지역 보험료도 폐업 등으로 소득이 줄면 증명 서류를 내고 조정을 신청할 수 있어요(시행령 제41조의2).
판정이 틀렸다고 생각하면요?
공단 처분을 안 날부터 90일 안에 문서로 이의신청해요.
처분이 있은 날부터 180일이 지나면 낼 수 없어요(국민건강보험법 제87조).
개인연금 수령액도 넣어요?
공단은 사적연금은 피부양자 소득에 포함하지 않는다고 안내해요.
국민연금·공무원연금 같은 공적연금만 넣어요.
정리
- 판정 순서: 사업소득 → 소득 합계 2,000만 원 → 과표 9억 원 → 과표 5억 4천만 원 넘으면 소득 1,000만 원 → 배우자
- 공적연금은 전부, 이자·배당은 합계 1,000만 원 넘을 때 전액, 사적연금은 안 넣어요
- 연금만 있다면 월 약 166만 7천 원(과표 5억 4천만 원 넘으면 약 83만 3천 원)이 경계예요
- 탈락하면 지역가입자, 소득 부분은 연금 절반으로 계산하고 재산 부분이 따로 붙어요