집 살 때 부모님 돈, 증여 vs 차용 : 2억 원이면 세금 1,940만 원 vs 0원 (무이자 한도 계산)
부모님께 2억 원을 그냥 받으면 성인 자녀 증여세는 1,940만 원, 무이자로 빌리면 이자 이익이 연 920만 원이라 0원이에요. 적정 이자율 4.6%·1천만 원 기준, 3억·5억이면 낼 이자, 집값별 자금출처 선까지 계산했어요.
부모님께 집값 2억 원을 그냥 받으면 성인 자녀의 증여세는 1,940만 원이에요.
같은 2억 원을 이자 없이 빌리면, 세금으로 따지는 이자 이익이 1년에 920만 원이라 증여세가 없어요.
기준은 적정 이자율 연 4.6%와 1천만 원이에요.
빌린 돈 × 4.6%에서 실제로 낸 이자를 뺀 금액이 1년에 1천만 원을 넘지 않으면 증여로 보지 않아요(상속세및증여세법 제41조의4).
2026년 11월 08일 국가법령정보센터 현행 조문 기준이에요. 계산은 성인 자녀, 10년 안에 다른 증여가 없고, 기한 안에 신고(신고세액공제 3%)한다고 가정했어요. 실제 사정에 따라 판단이 달라질 수 있으니 국세청 126 상담으로 확인하세요.
증여 vs 차용 세금 비교: 2억 원 기준
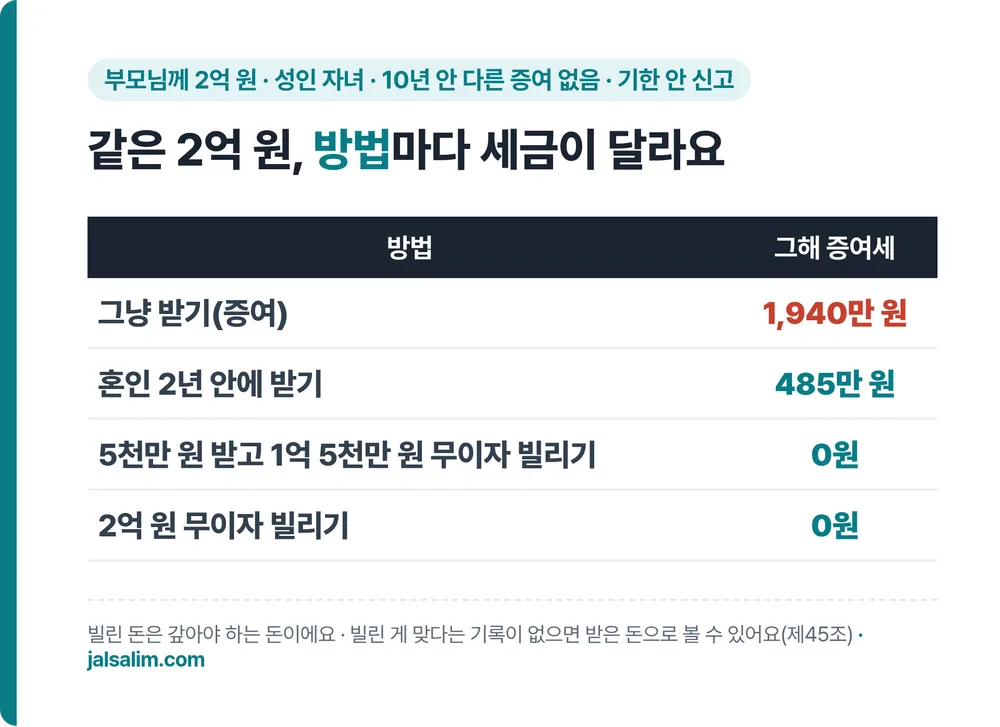
| 방법 | 그해 증여세 |
|---|---|
| 그냥 받기(증여) | 1,940만 원 |
| 혼인신고 전후 2년 안에 받기 | 485만 원 |
| 5천만 원 받고 1억 5천만 원 무이자로 빌리기 | 0원 |
| 2억 원 무이자로 빌리기 | 0원 |
그냥 받으면 공제 5천만 원을 빼고 남은 1억 5천만 원에 세금이 붙어요.
1억 원까지 10%, 넘는 5천만 원은 20%라 2천만 원이고, 신고하면 3%를 빼 줘서 1,940만 원이에요.
혼인 공제 1억 원을 같이 쓰면 세금이 붙는 돈이 5천만 원으로 줄어 485만 원이에요.
공제 5천만 원만큼 받고 나머지를 빌리면, 받은 쪽은 공제로, 빌린 쪽은 1천만 원 기준 아래로 들어가요.
👉 차이는 '받은 돈'과 '갚을 돈'이에요. 빌린 돈은 세금 대신 원금을 갚아야 해요.
무이자 차용 한도 계산: 약 2억 1,739만 원
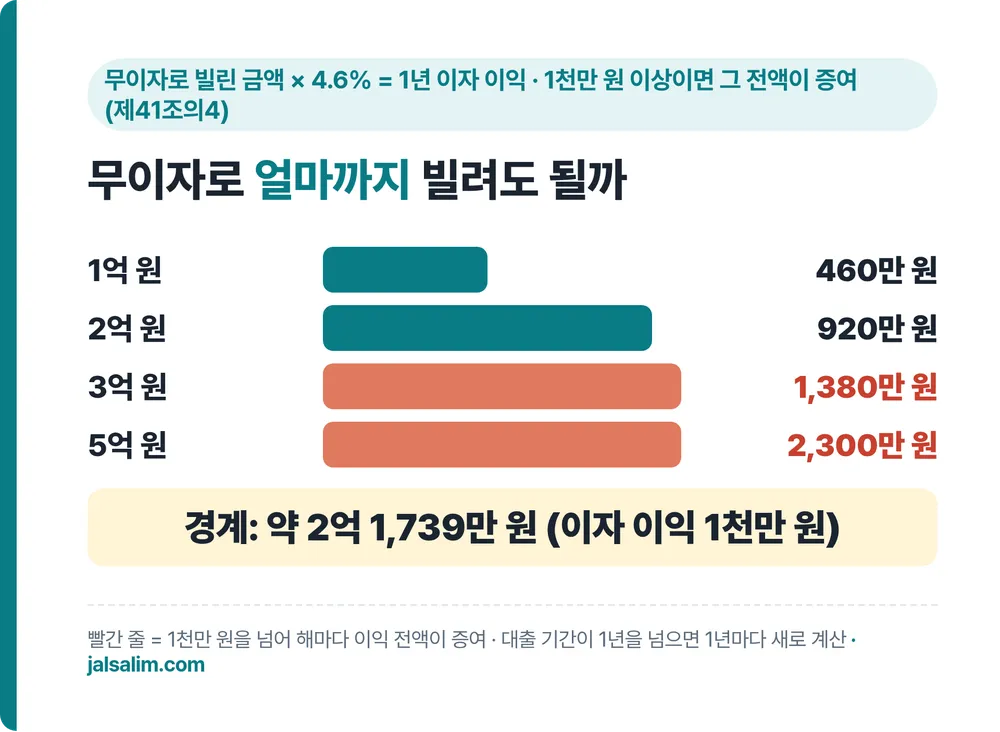
1천만 원 ÷ 4.6%를 하면 약 2억 1,739만 원이 나와요.
이보다 적게 빌리면 이자를 안 받아도 이자 이익이 1천만 원 아래예요.
| 무이자로 빌린 돈 | 1년 이자 이익(4.6%) | 증여로 보나 |
|---|---|---|
| 1억 원 | 460만 원 | 아니요 |
| 2억 원 | 920만 원 | 아니요 |
| 3억 원 | 1,380만 원 | 네, 1,380만 원 전액 |
| 5억 원 | 2,300만 원 | 네, 2,300만 원 전액 |
1천만 원을 넘으면 넘는 부분만이 아니라 이익 전액이 증여예요.
또 빌린 기간이 1년을 넘으면 1년마다 새로 빌린 것으로 보고 다시 계산해요(제41조의4 제2항).
3억 원을 무이자로 빌리면 해마다 1,380만 원이 증여로 쌓여요.
다른 증여가 없다면 처음 3년은 공제 5천만 원 안이지만, 4년째에 합계 5,520만 원이 돼 넘는 520만 원에 세금 약 50만 원이 붙어요.
3억·5억 빌릴 때 내야 할 최소 이자
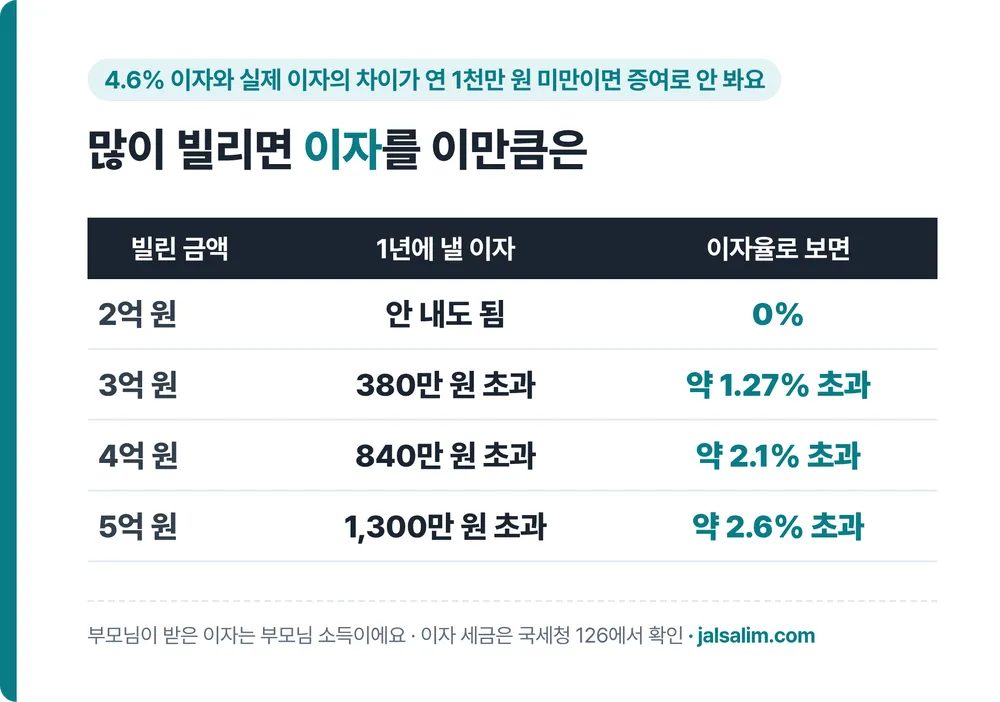
2억 1,739만 원보다 많이 빌린다면, 4.6% 이자와 실제 이자의 차이가 1천만 원 아래로 내려오게 이자를 내면 돼요.
| 빌린 돈 | 1년 이자 | 이자율 |
|---|---|---|
| 3억 원 | 380만 원 초과 | 약 1.27% 초과 |
| 4억 원 | 840만 원 초과 | 약 2.1% 초과 |
| 5억 원 | 1,300만 원 초과 | 약 2.6% 초과 |
예를 들어 3억 원이면 4.6% 이자는 1,380만 원이에요.
실제로 380만 원보다 많이 내면 차이가 1천만 원 아래라 증여로 보지 않아요.
딱 380만 원이면 차이가 1천만 원이라 '미만'이 아니에요.
부모님이 받은 이자는 부모님의 소득이 돼요.
이자에 붙는 세금은 국세청 126에서 확인하세요.
집값별 자금출처 기준: 설명 못 한 돈의 선
소득이나 재산으로 봐서 혼자 샀다고 보기 어려우면, 집 산 돈을 증여받은 것으로 추정해요(제45조).
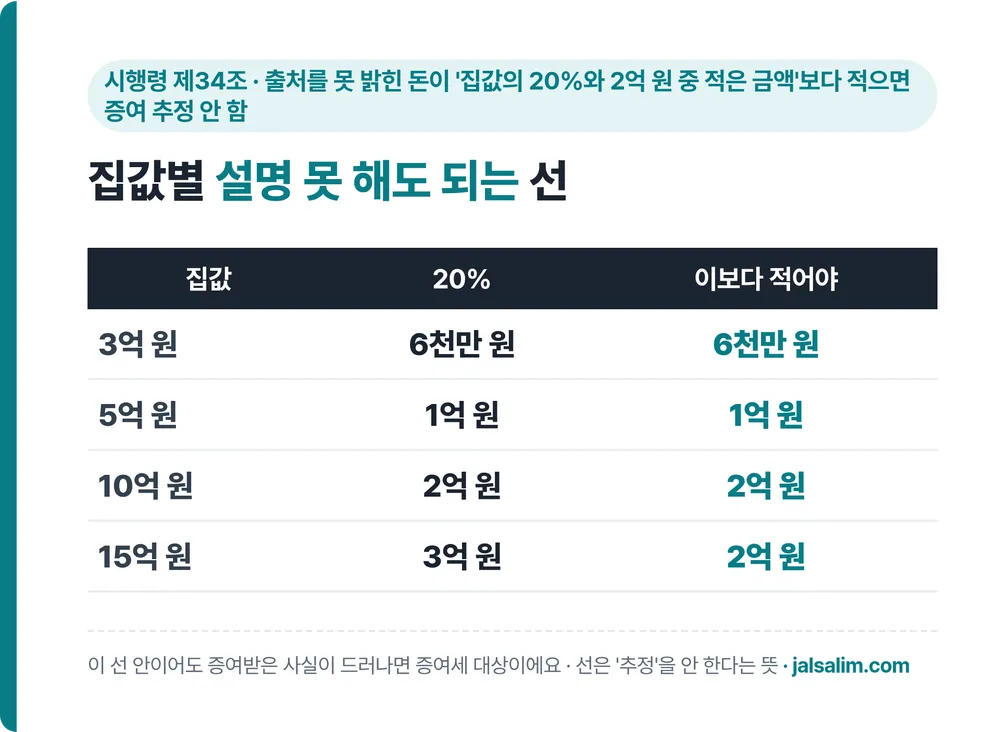
다만 출처를 밝히지 못한 돈이 '집값의 20%와 2억 원 중 적은 금액'보다 적으면 이 추정을 하지 않아요(시행령 제34조).
| 집값 | 집값의 20% | 설명 못 한 돈이 이보다 적어야 |
|---|---|---|
| 3억 원 | 6천만 원 | 6천만 원 |
| 5억 원 | 1억 원 | 1억 원 |
| 10억 원 | 2억 원 | 2억 원 |
| 15억 원 | 3억 원 | 2억 원 |
👉 이 선은 '추정을 안 한다'는 뜻이에요. 실제로 부모님께 받은 돈이 드러나면 금액과 상관없이 증여세 대상이에요.
부모님께 빌린 돈은 출처 설명에서 '빌린 돈'으로 보여 줄 수 있어야 해요.
빌린 날·금액·갚는 방법을 적은 계약서, 이자와 원금을 보낸 이체 기록을 같이 남겨 두면 설명하기 쉬워요.
자주 묻는 질문
갚는 기간을 안 정하고 빌리면요?
기간을 정하지 않으면 1년 동안 빌린 것으로 보고 계산해요(제41조의4 제2항).
1년이 넘어가면 그다음 날 새로 빌린 것으로 보고 해마다 다시 따져요.
빌린 돈을 나중에 갚지 않고 탕감받으면요?
빚을 면제받은 날, 면제받은 금액만큼 증여받은 것으로 봐요(제36조).
처음부터 갚을 계획과 기록을 같이 두는 게 안전해요.
결혼 전이라면 증여와 차용 중 뭐가 나아요?
혼인신고 전후 2년 안이면 기본 5천만 원에 혼인 공제 1억 원을 더해 1억 5천만 원까지 세금 없이 받을 수 있어요.
그보다 큰 돈이 필요하면 1억 5천만 원은 받고 나머지를 빌리는 식으로 나눠 계산해 보세요.
정리
- 2억 원을 그냥 받으면 1,940만 원, 혼인 2년 안이면 485만 원, 무이자로 빌리면 0원
- 무이자 한도는 약 2억 1,739만 원 (빌린 돈 × 4.6% < 1천만 원)
- 3억 원이면 연 380만 원, 5억 원이면 연 1,300만 원보다 많이 이자를 내야 해요
- 출처를 못 밝힌 돈이 집값의 20%와 2억 원 중 적은 금액보다 적으면 증여 추정을 안 해요
- 빌린 돈은 계약서와 이자·원금 이체 기록을 남겨 두세요