본인부담상한제 2026 상한액 표 : 1분위 90만~10분위 843만 원, 경우별 환급 방법
2026년 진료분 본인부담상한액은 소득 1분위 90만 원부터 10분위 843만 원까지예요. 요양병원 120일 초과 입원은 143만~1,096만 원. 공단 안내문으로 받는 사후환급, 같은 병원 사전급여, 요양병원 경우가 각각 달라요.
2026년 1월 1일부터 12월 31일까지 진료분의 본인부담상한액은 소득 1분위 90만 원부터 10분위 843만 원까지예요.
요양병원에 120일 넘게 입원하면 143만~1,096만 원으로 더 높게 잡혀요.
이 표는 '올해 병원비'에 쓰는 기준이에요.
2026년 가을에 받은 안내문은 2025년 병원비 몫이라, 2025년 상한액(89만~1,074만 원, 요양병원 120일 초과 포함)으로 계산한 거예요.
2026년 11월 06일 국민건강보험공단 안내 기준이에요. 내가 몇 분위인지는 그해 건강보험료가 확정된 뒤 정해져서, 최종 금액은 공단 안내문이 기준이에요.
2026년 소득분위별 본인부담상한액 표
| 보험료 분위 | 일반 | 요양병원 120일 초과 입원 |
|---|---|---|
| 1분위 | 90만 원 | 143만 원 |
| 2~3분위 | 112만 원 | 181만 원 |
| 4~5분위 | 173만 원 | 245만 원 |
| 6~7분위 | 326만 원 | 404만 원 |
| 8분위 | 446만 원 | 580만 원 |
| 9분위 | 536만 원 | 698만 원 |
| 10분위 | 843만 원 | 1,096만 원 |
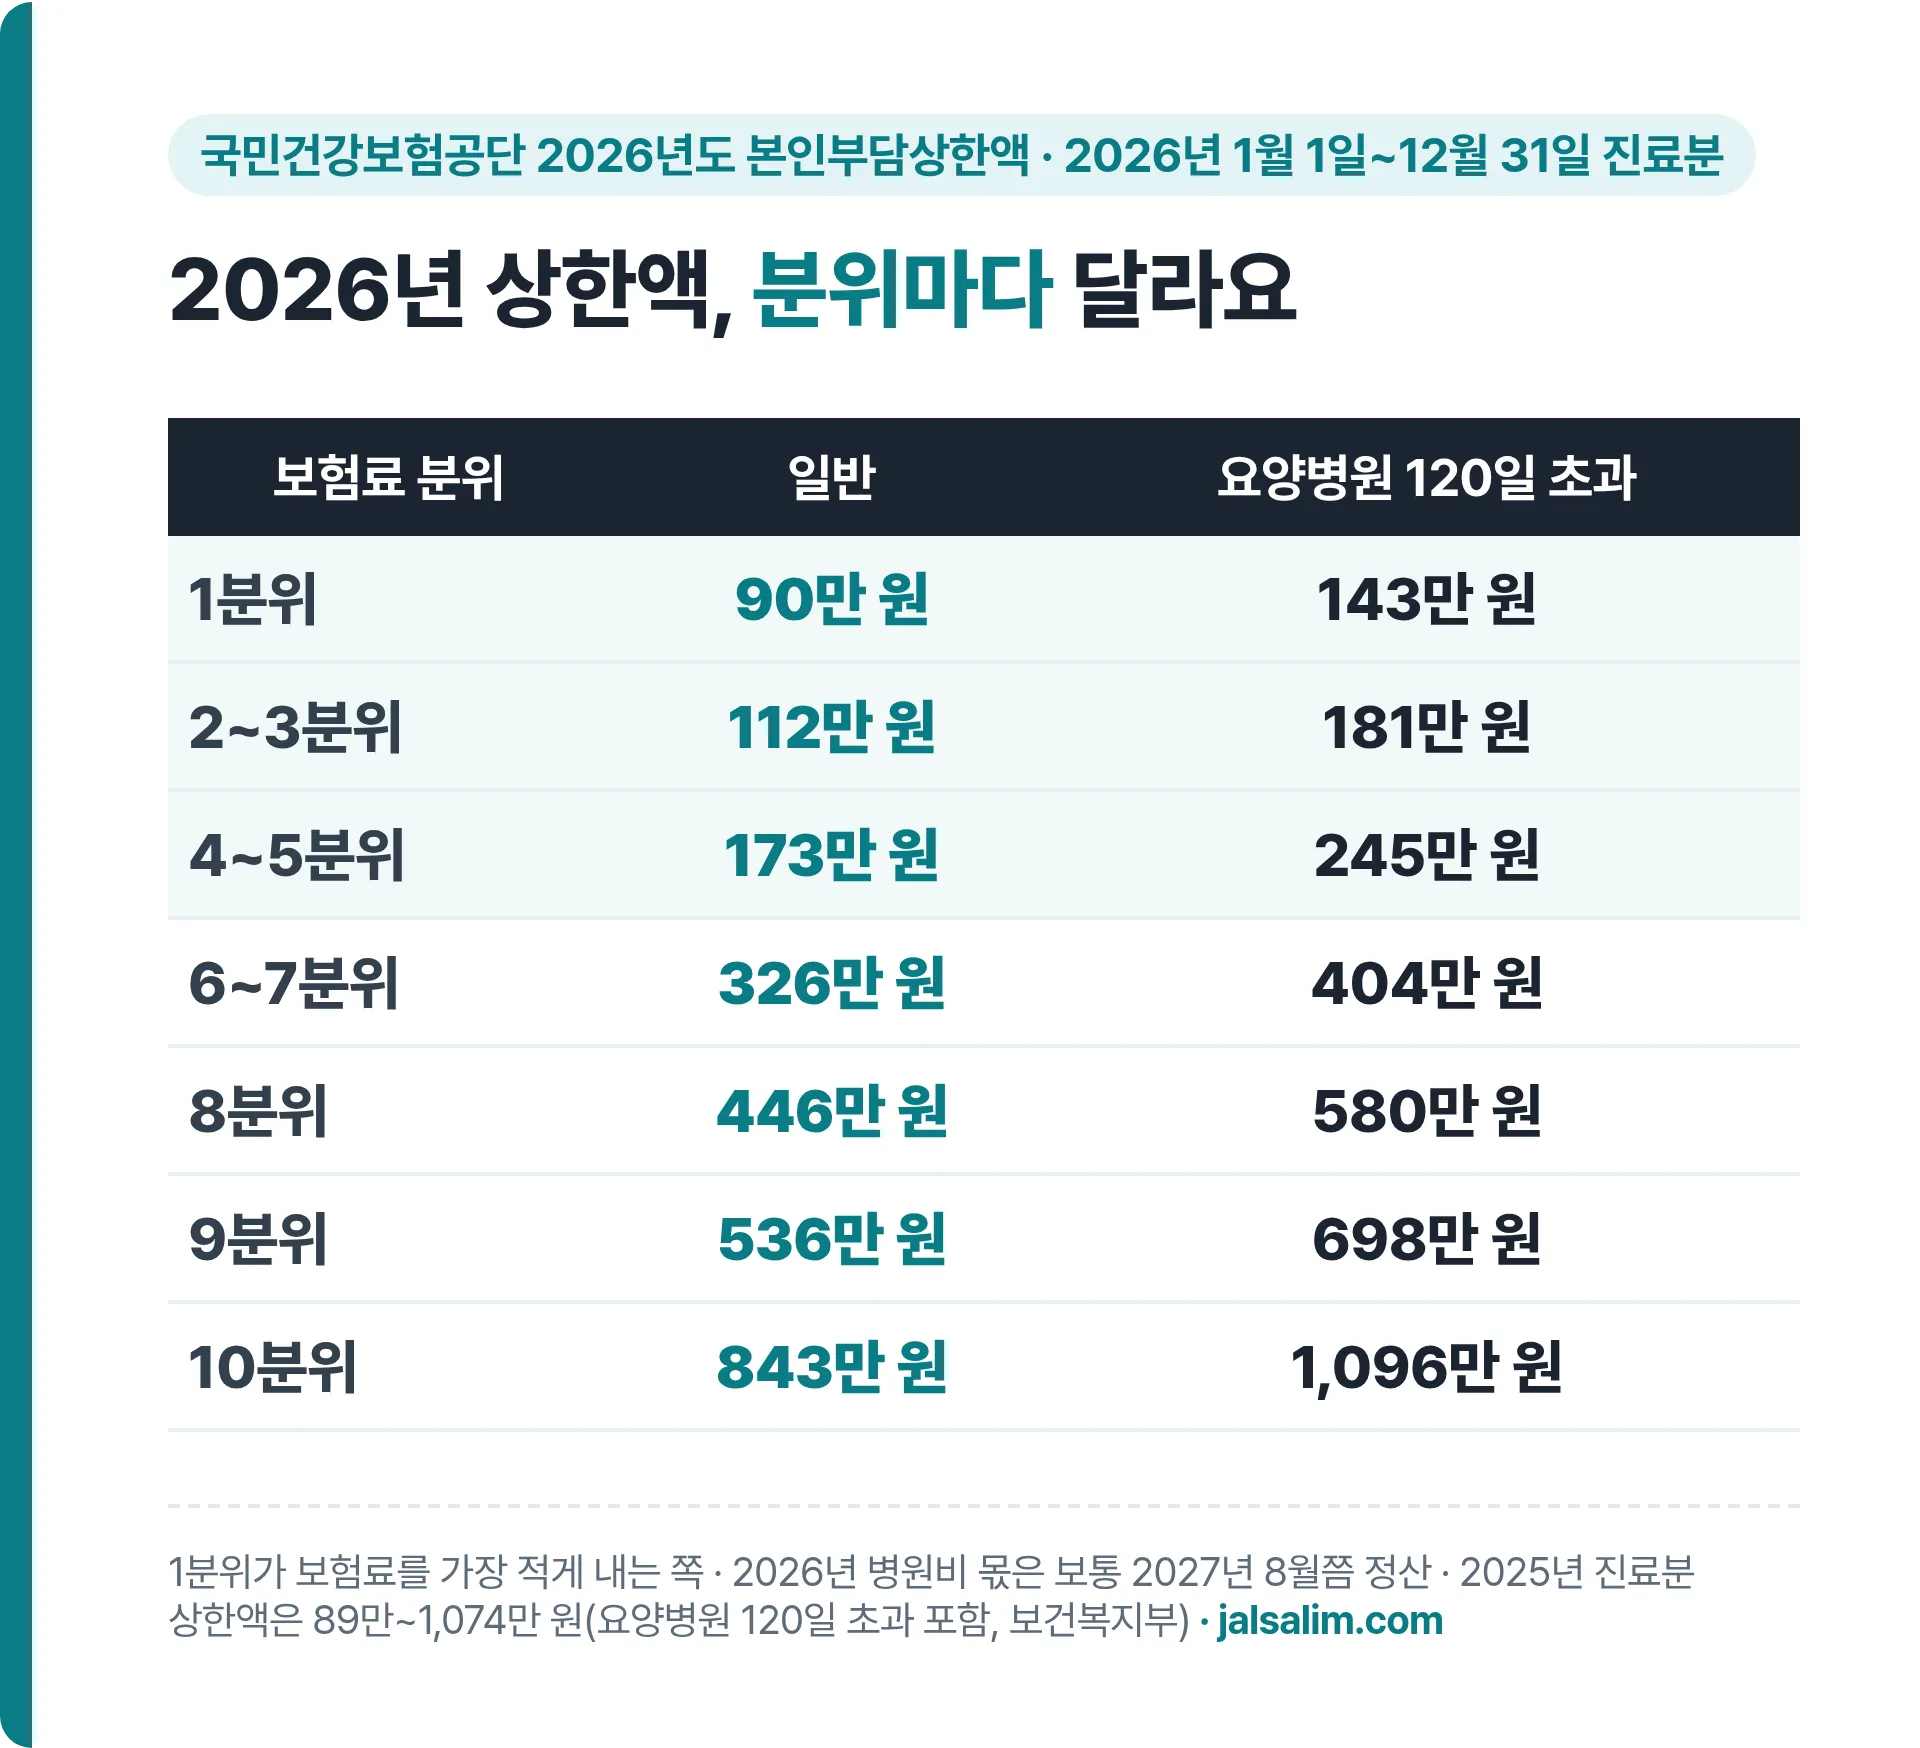
1분위가 건강보험료를 가장 적게 내는 쪽이에요.
공단은 상한액을 매년 1월쯤 전년도 소비자물가 변동률을 보고 정해요.
분위는 그해 보험료로 정해요.
직장가입자는 다음 해 연말정산으로 확정된 보험료, 지역가입자는 세대 지역보험료 평균이 기준이에요.
합치는 병원비와 빼는 병원비
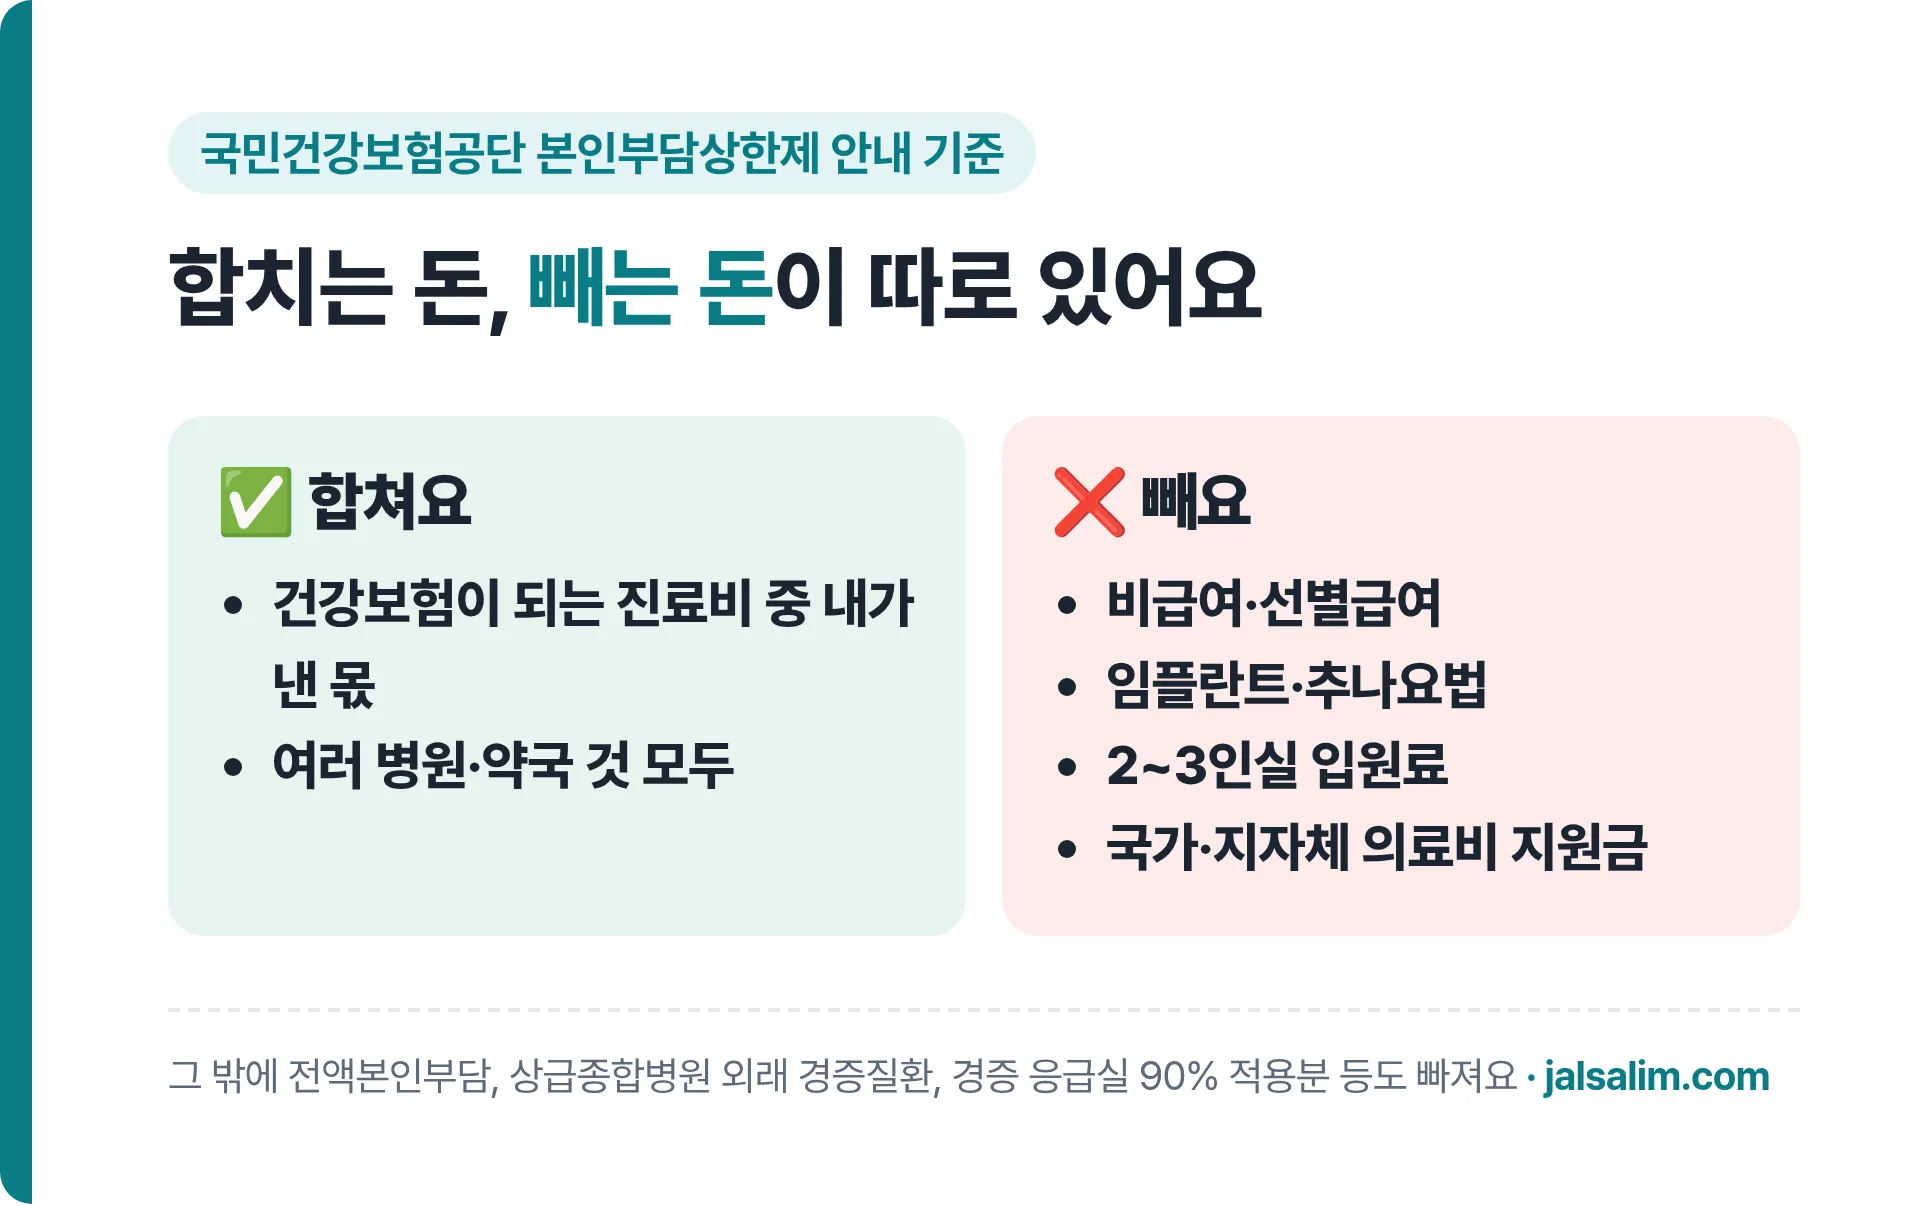
합치는 건 건강보험이 되는 진료비 중 내가 낸 몫이에요.
병원과 약국에서 낸 걸 모두 더해요.
이런 돈은 빼요(국민건강보험공단).
- 비급여·선별급여·전액본인부담
- 임플란트·추나요법 본인부담금
- 상급병실(2~3인실) 입원료
- 상급종합병원 외래 경증질환 진료분
- 경증 응급실 진료(본인부담 90% 적용분)·연간 외래 365회 넘은 90% 적용분
- 국가·지자체가 대신 내 준 의료비 지원금
경우별 환급 방법 3가지
| 경우 | 언제 | 어떻게 |
|---|---|---|
| ① 여러 병원·약국 합산(사후환급) | 다음 해 8월 말쯤 안내문 | 안내문 받고 신청, 또는 지급동의계좌로 자동 |
| ② 같은 병원 843만 원 넘음(사전급여) | 그 병원에서 낼 때 바로 | 넘는 돈은 공단이 병원에 줌 |
| ③ 요양병원 120일 넘게 입원 | 다음 해 정산 | 상한액이 더 높은 줄(143만~1,096만 원) 적용 |
① 공단 안내문이 온 경우: 사후환급
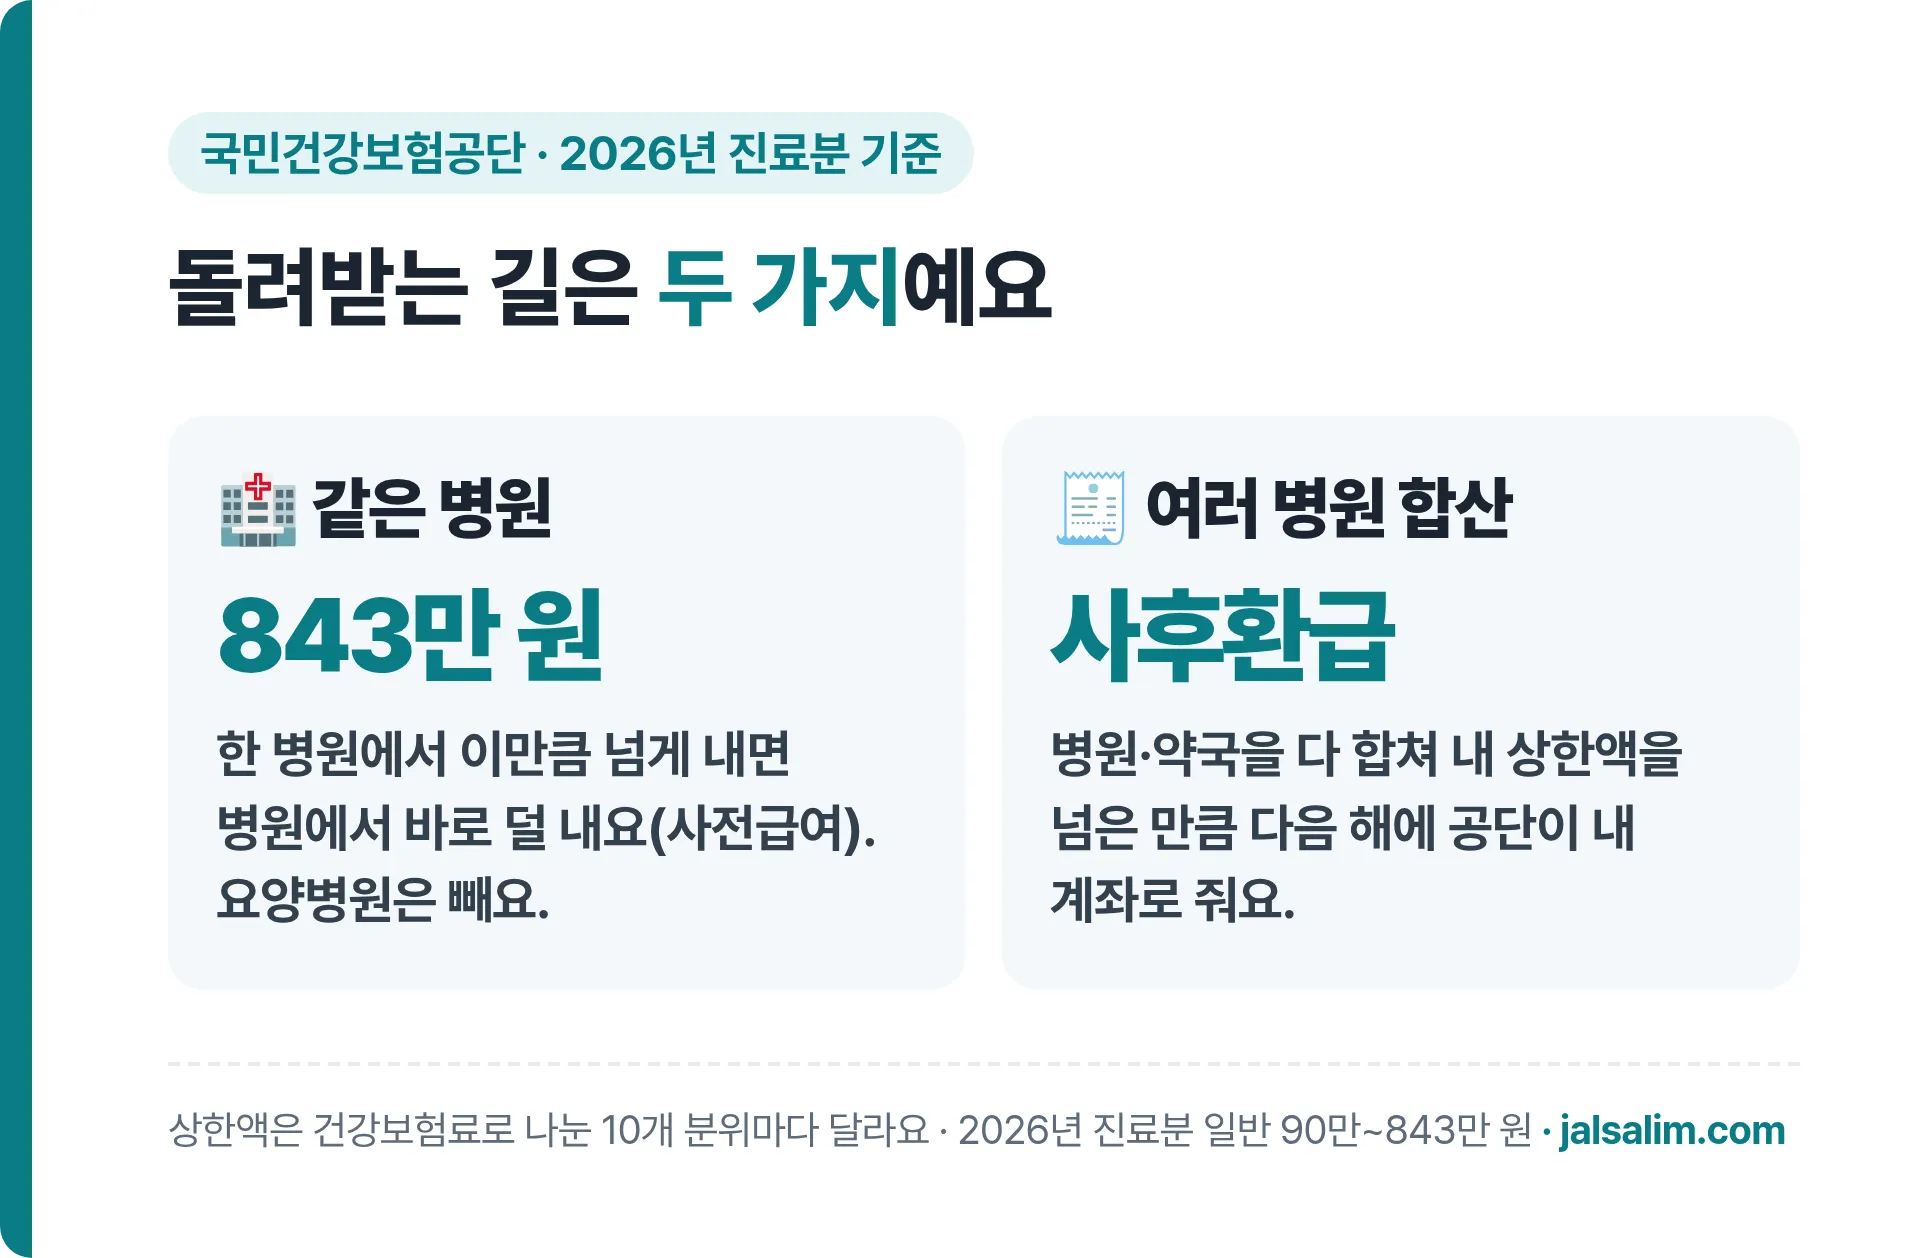
여러 병원·약국에서 낸 걸 합쳐 내 상한액을 넘으면, 다음 해에 공단이 내 계좌로 넣어 줘요.
2025년 진료분은 2026년 8월 31일부터 안내문이 나갔어요(보건복지부).
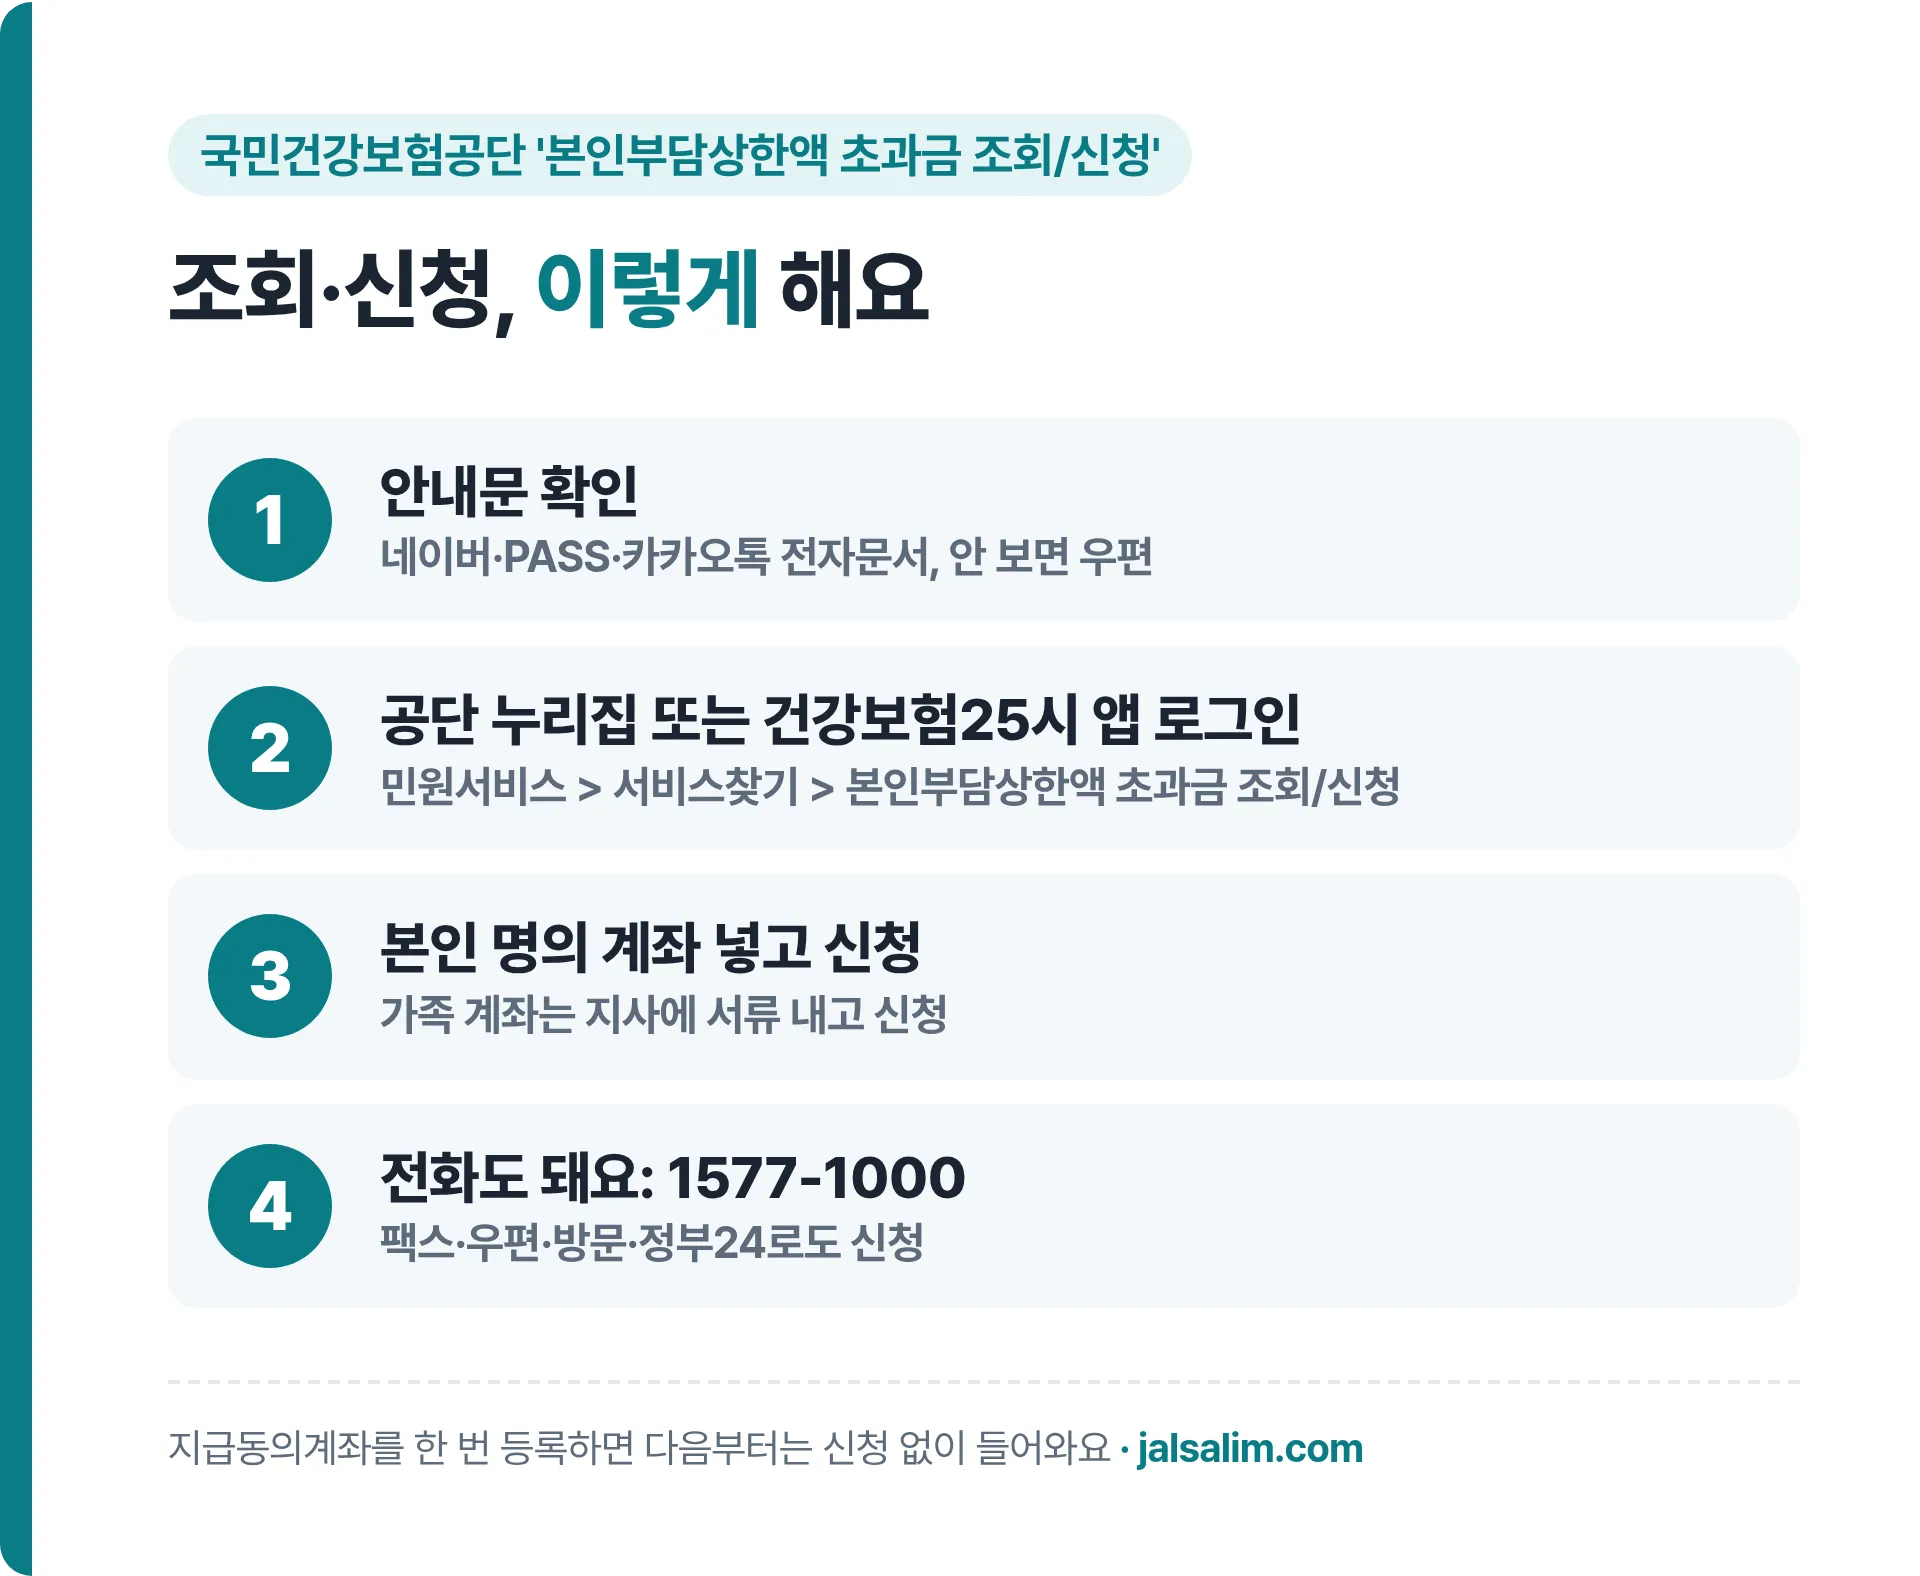
안내문은 네이버·PASS·카카오톡 전자문서로 먼저 오고, 안 열면 우편으로 와요.
국민건강보험공단 누리집 '민원서비스 > 서비스찾기 > 본인부담상한액 초과금 조회/신청'이나 건강보험25시 앱, 1577-1000 전화로 신청해요.
기준보험료가 확정되기 전이라도, 누적 병원비가 최고상한액(2026년 1,096만 원)을 넘으면 공단이 넘은 돈을 매달 계산해 줘요.
② 같은 병원에 많이 낸 경우: 사전급여
한 병원에서 1년에 낸 내 몫이 843만 원(2026년 최고상한액)을 넘으면 넘는 돈은 병원에서 내지 않아요.
병원이 공단에 청구하고, 공단이 병원에 줘요.
다만 내 분위 상한액이 843만 원보다 낮다면, 그 차이는 다음 해 사후환급으로 또 받아요.
예를 들어 확정된 분위가 4~5분위(173만 원)라면 843만 원까지 낸 돈 중 173만 원을 넘은 부분이 다음 해 대상이에요.
③ 요양병원에 120일 넘게 입원한 경우
요양병원은 2020년 1월 1일부터 사전급여에서 빠졌어요.
그래서 요양병원 병원비는 병원에서 바로 깎지 않고 사후환급으로 정산해요.
120일을 넘게 입원하면 표 오른쪽 칸(143만~1,096만 원)이 적용돼요.
사전급여를 받은 사람이 요양병원에 120일 넘게 입원하면 최고상한액이 1,096만 원이 되고, 차이는 공단이 다시 걷을 수 있어요.
환급 시기: 몇 년 병원비를 언제 받나
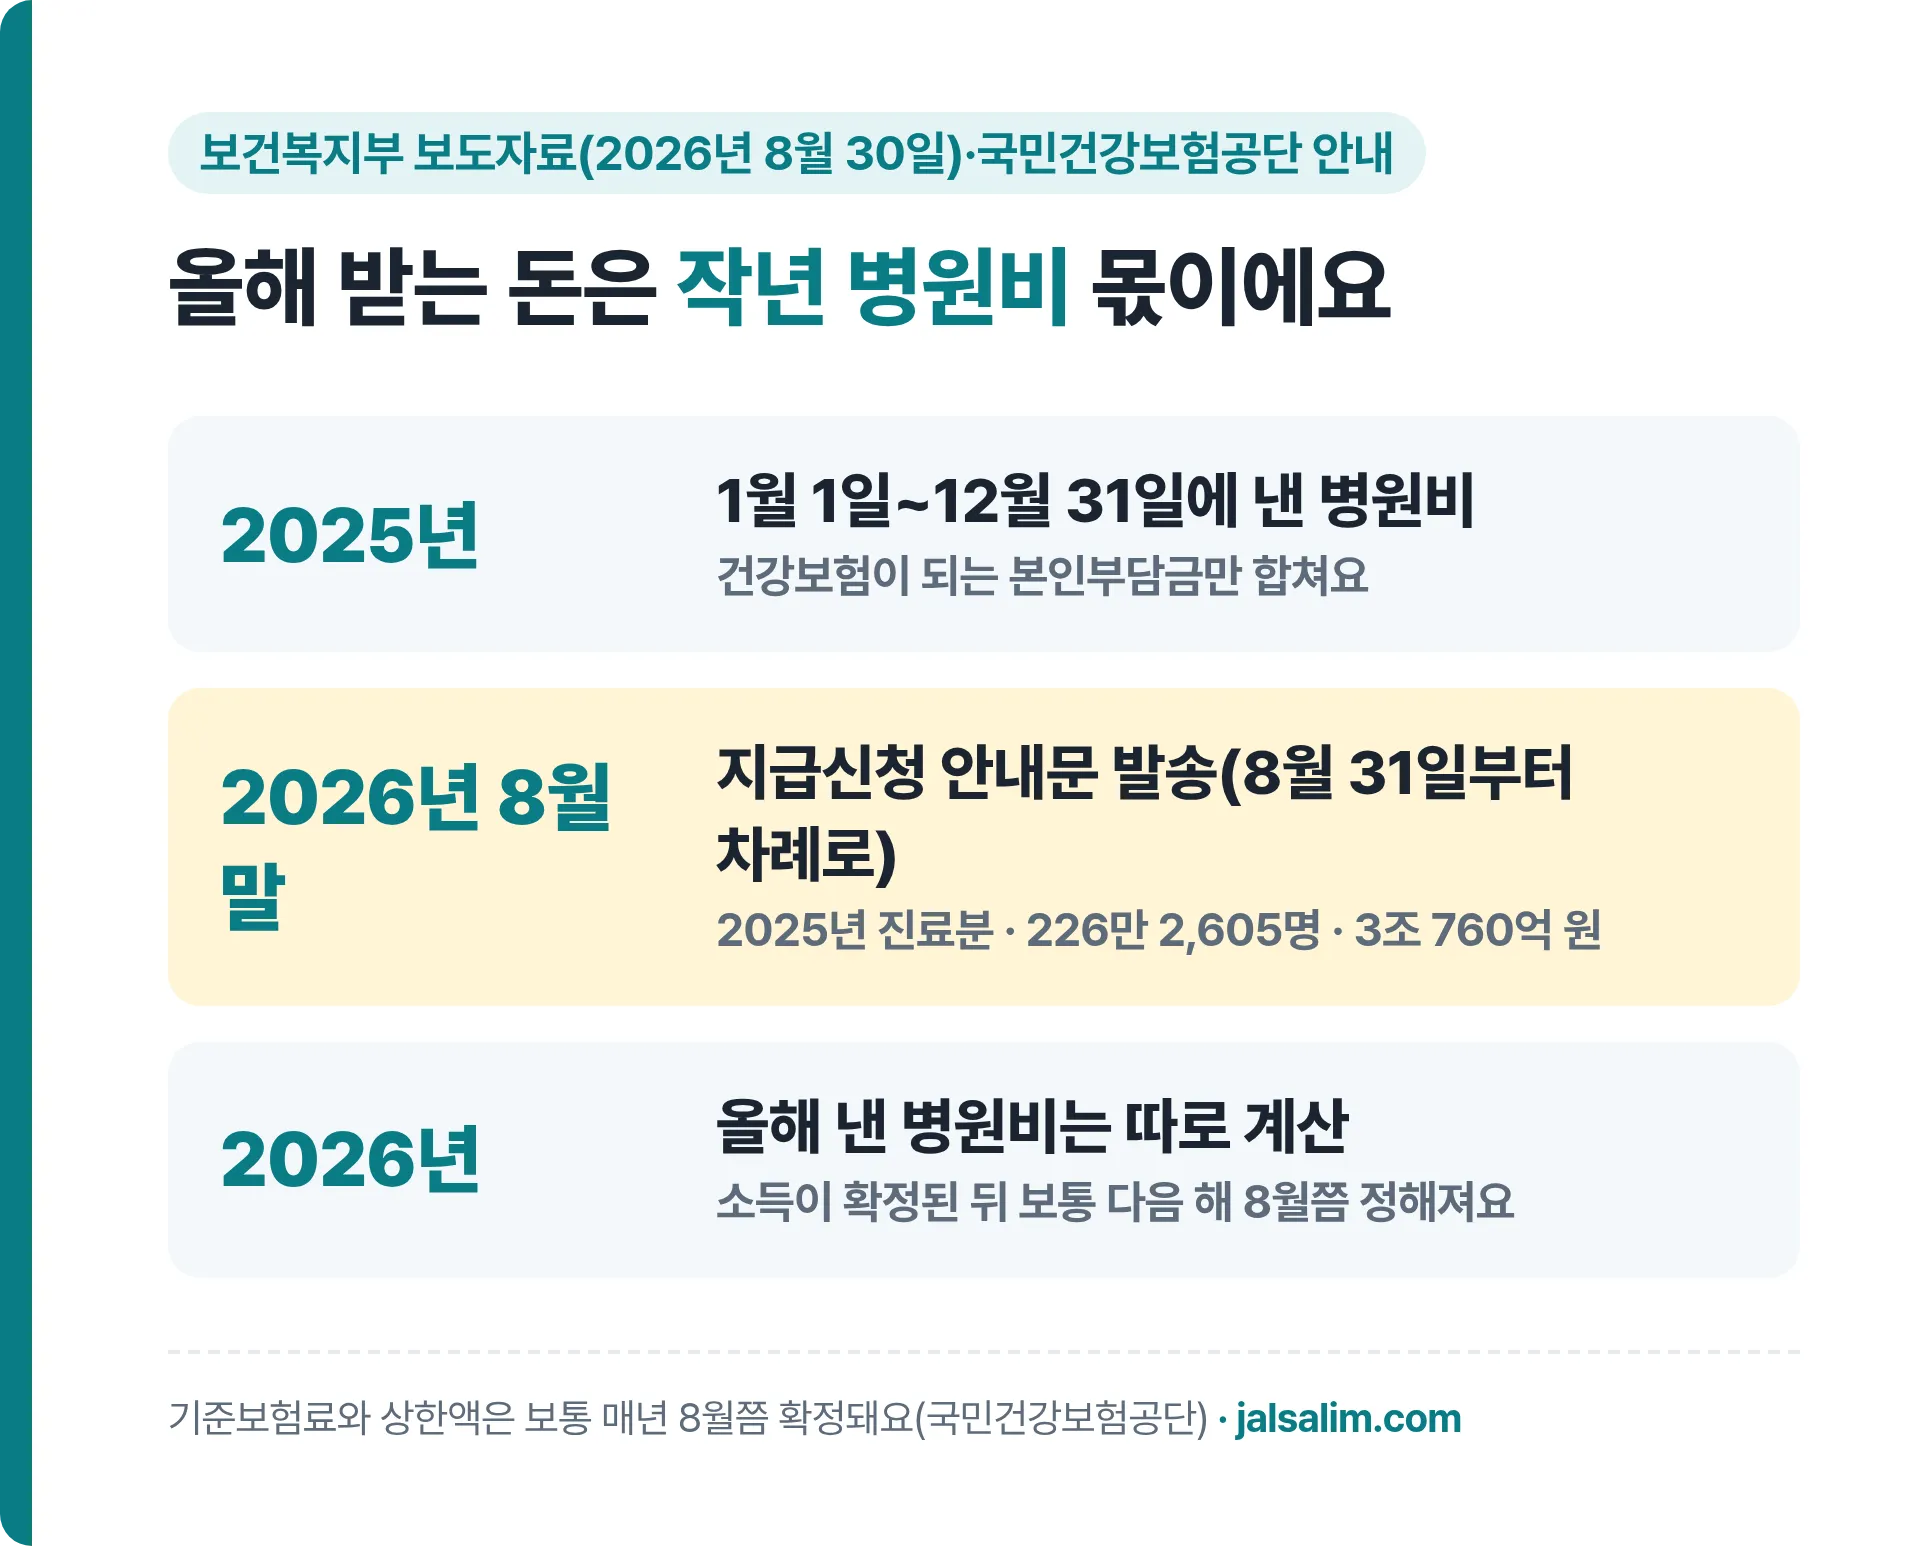
공단은 기준보험료와 상한액을 보통 매년 8월쯤 확정해요.
그래서 사후환급은 '다음 해 8월 말' 무렵이에요.
- 2025년 병원비 → 2026년 8월 31일부터 안내문(226만 2,605명, 3조 760억 원)
- 2026년 병원비 → 보통 2027년 8월쯤 정산(날짜는 아직 발표 전)
지급동의계좌를 한 번 등록하면 다음부터는 신청 없이 들어와요.
2025년 진료분은 131만 2,819명이 이렇게 9월 2일부터 자동으로 받았어요.
자주 묻는 질문
내가 몇 분위인지 어디서 보나요?
분위는 그해 보험료가 확정된 뒤에 정해져요.
공단 안내문에 계산 결과가 나오고, 궁금하면 1577-1000에 물어보면 돼요.
보험료가 밀렸는데 받을 수 있나요?
받을 수 있지만, 2026년 10월 8일부터는 밀린 보험료만큼 빼고 줄 수 있어요(국민건강보험법 제44조 제3항, 보건복지부 2026년 8월 30일 보도자료 기준).
가족 계좌로 받을 수 있나요?
누리집·앱은 본인 계좌만 돼요.
가족 계좌는 가족관계증명서(상세)·신분증·위임장 등을 지사에 내야 하고, 위임 기간은 최대 3년이에요.
이미 받은 돈을 다시 내라고 할 수도 있나요?
상한액이 바뀌거나 병원 착오 청구 등이 확인되면 일부를 다시 걷을 수 있다고 공단이 안내해요.
정리
- 2026년 진료분 상한액: 일반 90만~843만 원, 요양병원 120일 초과 143만~1,096만 원
- 2026년 가을 안내문 = 2025년 병원비(상한액 89만~1,074만 원, 요양병원 120일 초과 포함)
- 여러 병원 합산은 다음 해 8월쯤 사후환급, 같은 병원 843만 원 초과는 사전급여
- 요양병원은 사전급여 없이 사후환급으로
- 지급동의계좌를 등록하면 다음부터 자동