금융소득 건강보험료 : 이자 1,000만 원 넘으면 얼마나 오를까? 가입자별 정리
예금 이자·배당이 한 해 1,000만 원을 넘으면 건강보험료에 전액이 잡혀요. 지역가입자·직장인·피부양자 중 어디인지에 따라 할 일을 먼저 나누고, 예금 금액별 이자 표와 2026년 요율 7.19% 계산을 담았어요.
1분 영상으로 보기
예금 이자가 꽤 쌓였는데, 이러다 건강보험료가 오르는 건 아닐까요?
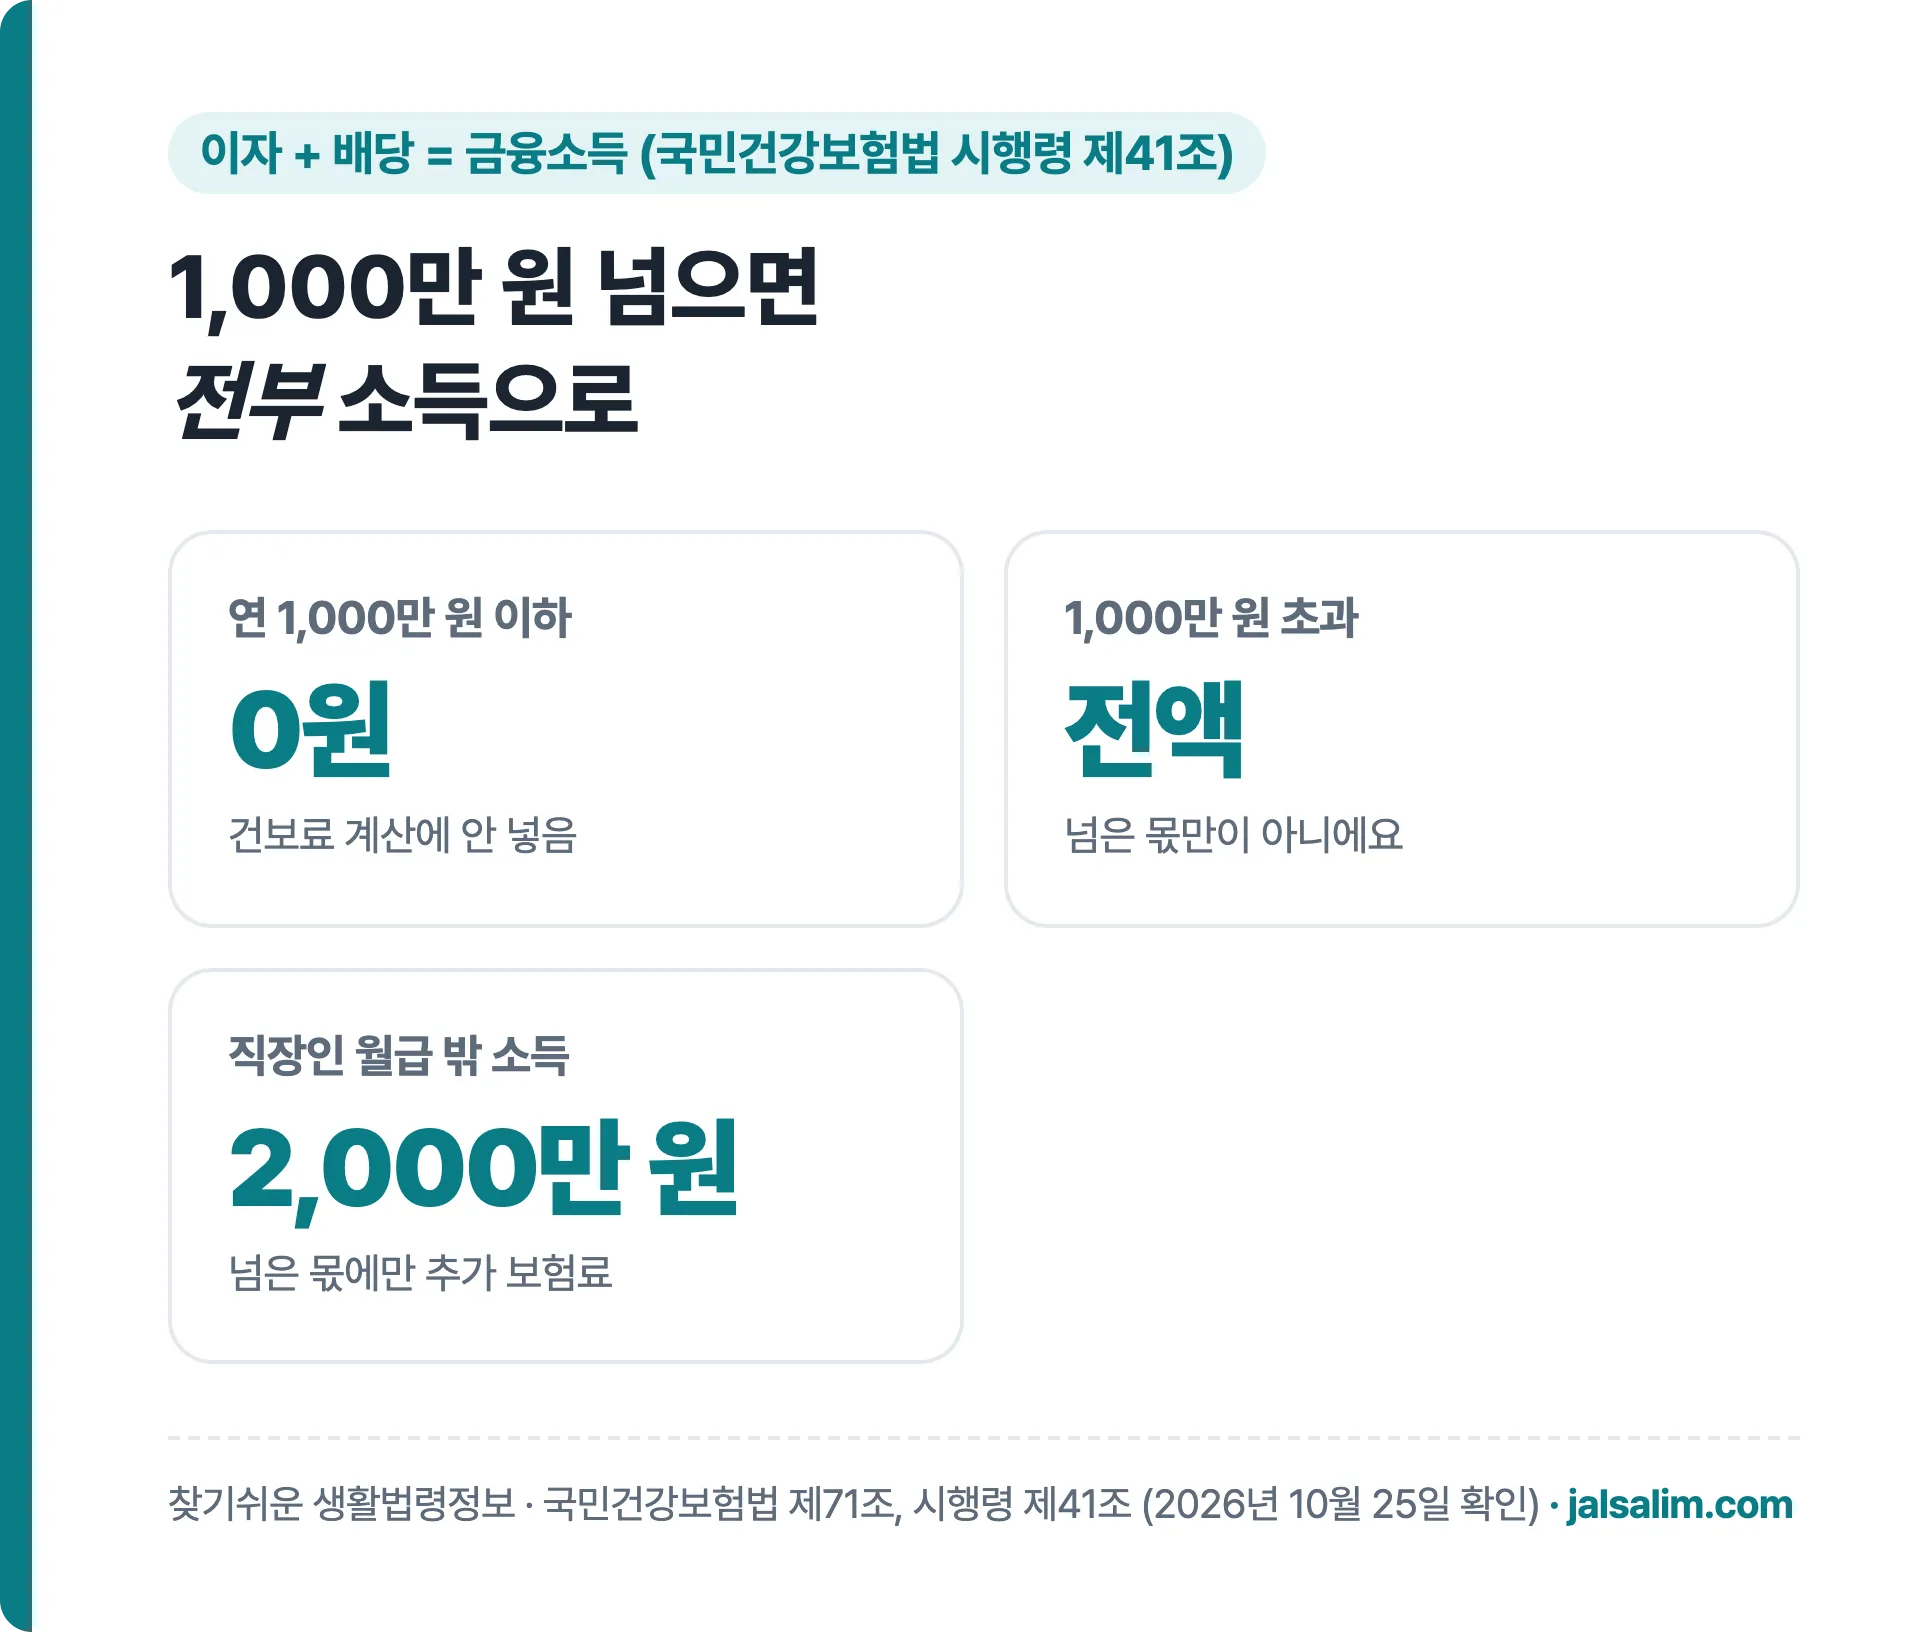
기준선은 하나예요. 이자와 배당을 합친 금융소득이 한 해 1,000만 원이에요.
결론부터 말할게요. 1,000만 원 이하면 건강보험료 계산에 아예 들어가지 않아요.
넘으면 넘은 몫이 아니라 전액이 소득으로 잡혀요. 그 뒤에 무엇이 달라지는지는 가입자 종류가 정해요.
📌 나는 어떤 경우에 해당할까요?
① 지역가입자(자영업자·프리랜서·은퇴한 분)라면, 이자가 1,000만 원을 넘는 순간 보험료에 바로 붙어요. 👉 이렇게 하세요: 은행·증권사의 세전 이자와 배당을 모두 더해 1,000만 원과 비교해요. → 아래 2번에서 자세히
② 직장인이라면, 이자만으로는 보험료가 잘 오르지 않아요. 월급 밖 소득이 연 2,000만 원을 넘을 때만 더 내요. 👉 이렇게 하세요: 이자에 월세 같은 다른 소득을 더해 2,000만 원과 비교해요. → 아래 3번에서 자세히
③ 자녀나 배우자 밑 피부양자라면, 보험료보다 피부양자 자격이 먼저 걸려요. 👉 이렇게 하세요: 연금과 이자를 더한 소득, 재산세 과세표준을 함께 봐요. → 아래 4번에서 자세히
⚠️ 이자·배당 합계가 1,000만 원 이하라면 세 경우 모두 건강보험료와 상관없어요.
기준: 국민건강보험법 시행령 제41조, 2026년 건강보험료율 7.19%·장기요양 소득의 0.9448%(10원 미만 버림). 2026년 10월 25일 확인.
아래 계산은 이자만 놓고 본 예시예요. 실제 고지액에는 다른 소득과 재산이 더해져요.
이 글은 제도를 설명하는 글이고, 특정 금융상품 가입이나 예금을 옮기라는 권유가 아니에요.
1. 예금이 얼마면 이자가 1,000만 원을 넘을까?
1년 만기 정기예금 하나만 있다고 볼게요. 세금 떼기 전 이자를 예금 금액과 금리별로 계산했어요.
👉 표에서 3억 원 줄부터 확인하세요. 굵은 칸이 전액 반영되는 경우예요.
| 예금 금액 | 연 3.0% | 연 3.5% | 연 4.0% |
|---|---|---|---|
| 2억 원 | 600만 원 | 700만 원 | 800만 원 |
| 2억 5,000만 원 | 750만 원 | 875만 원 | 1,000만 원(기준과 같음, 미반영) |
| 3억 원 | 900만 원 | 1,050만 원 | 1,200만 원 |
| 3억 5,000만 원 | 1,050만 원 | 1,225만 원 | 1,400만 원 |
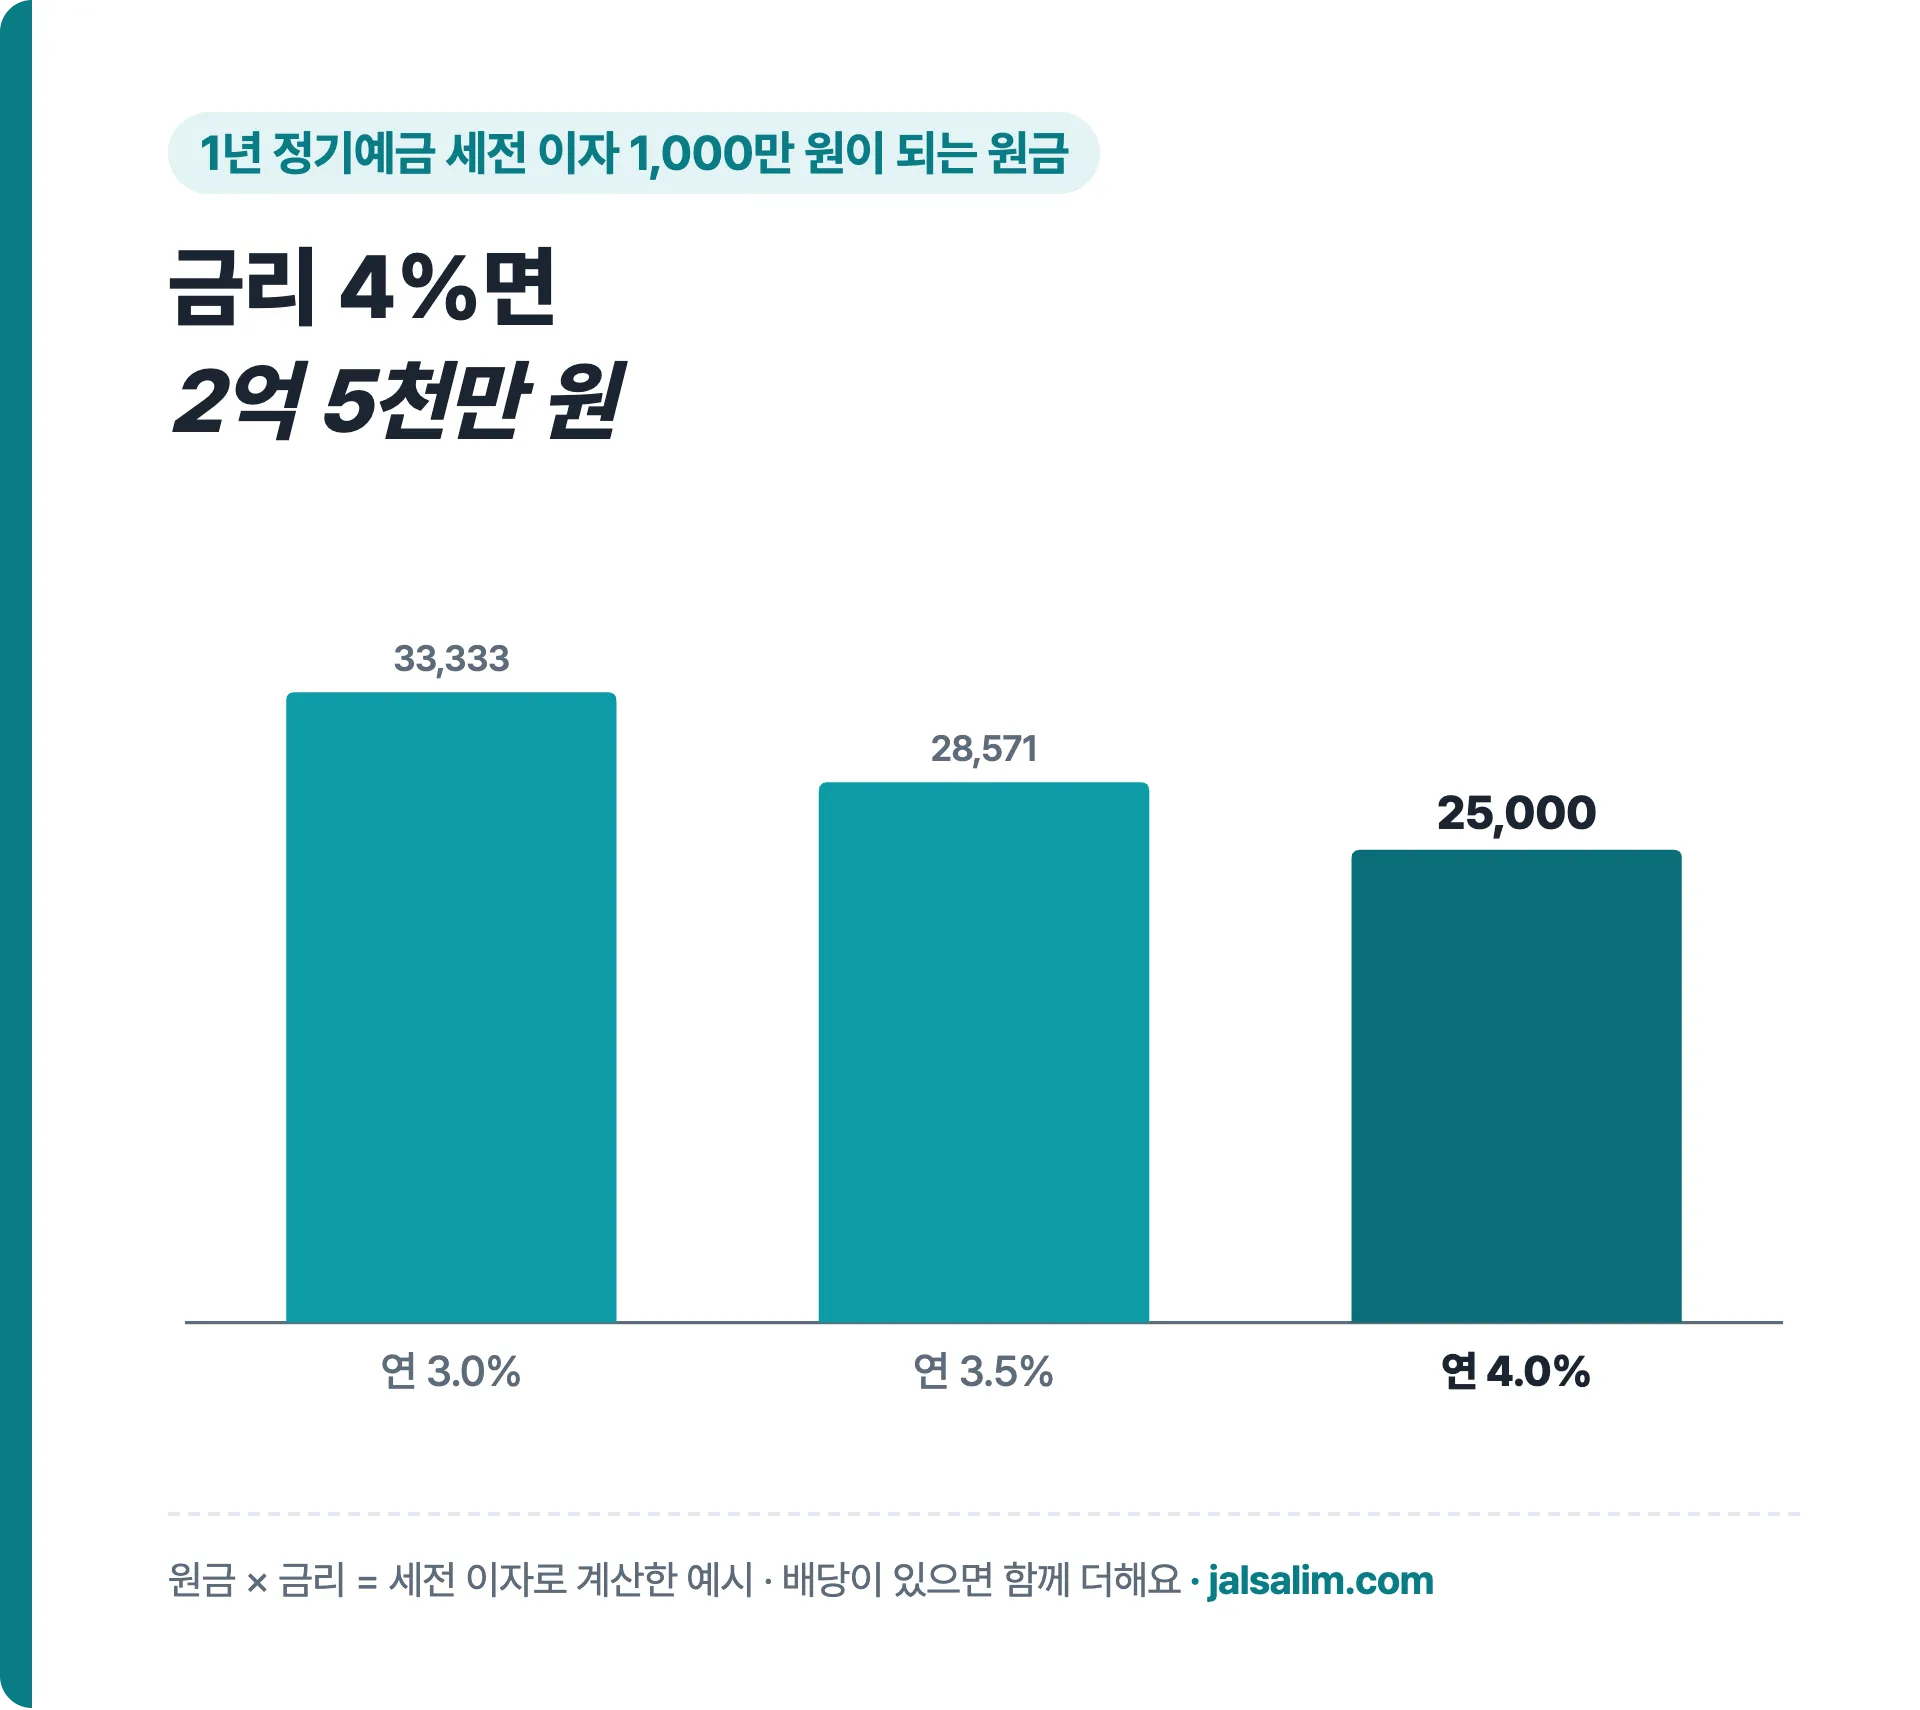
거꾸로 보면, 이자가 딱 1,000만 원이 되는 원금은 금리마다 달라요.
- 연 3%: 약 3억 3,333만 원
- 연 3.5%: 약 2억 8,571만 원
- 연 4%: 2억 5,000만 원
그런데 많이 놓치는 게 있어요. 여기서 보는 이자는 세전 금액이에요.
통장에 찍히는 돈은 15.4%를 떼고 난 뒤예요. 그래서 900만 원대로 보여도 세전으로는 1,000만 원을 넘었을 수 있어요.
배당을 주는 주식이나 펀드가 있다면 그 배당도 같은 바구니에 더해요.
2. 지역가입자는 얼마나 더 낼까?
자영업자·프리랜서·은퇴한 분은 지역가입자예요. 소득에 바로 보험료가 붙어요.
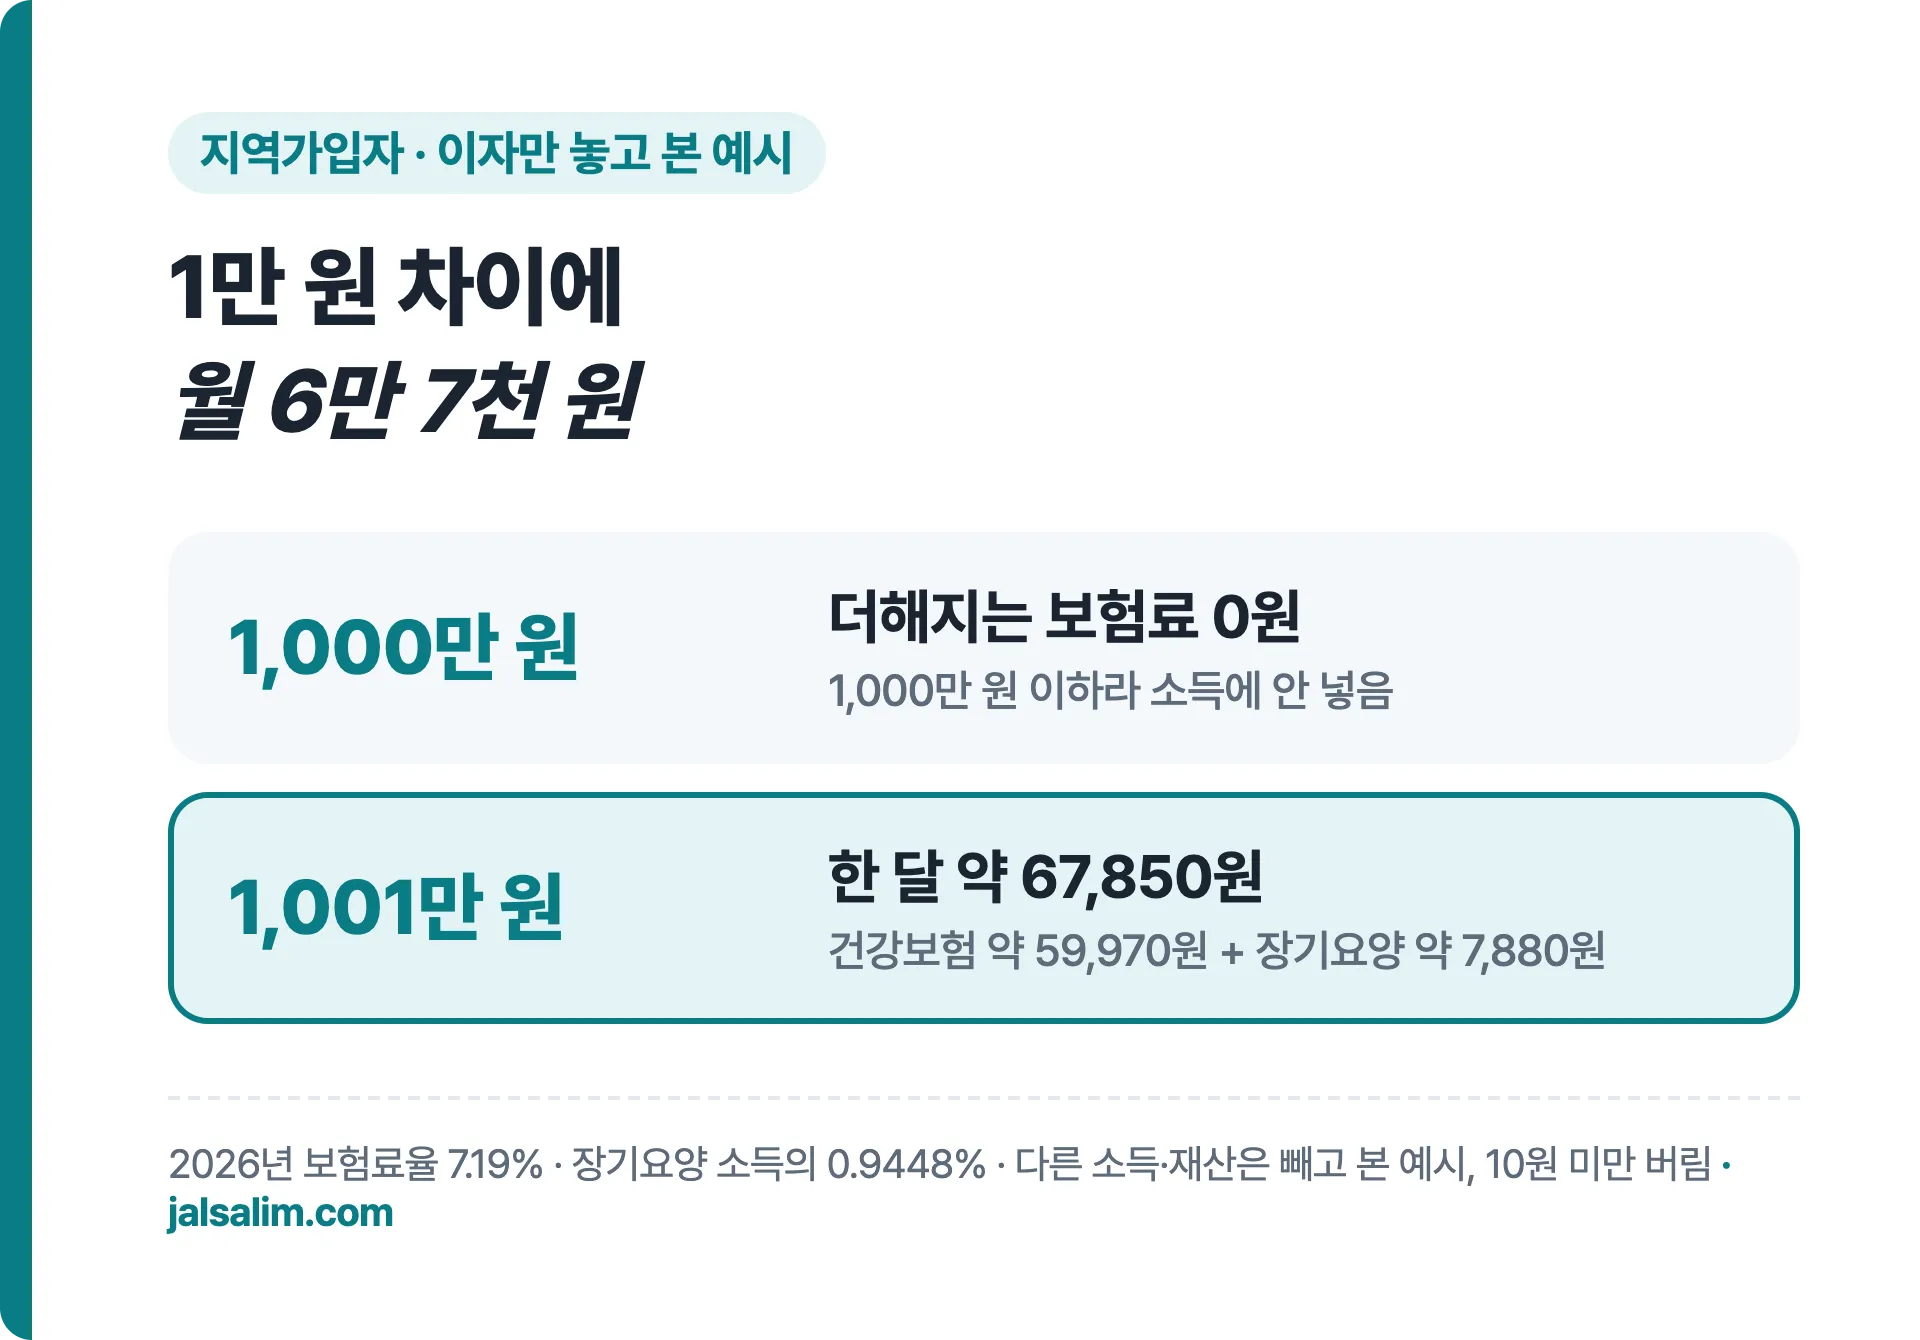
이자만 놓고 보면 1,000만 원과 1,001만 원 사이가 낭떠러지예요.
👉 표에서 1,001만 원 줄을 확인하세요. 1만 원 차이로 보험료가 생겨요.
| 한 해 이자 | 소득으로 잡히는 금액 | 건강보험료(월) | 장기요양 포함(월) |
|---|---|---|---|
| 1,000만 원 | 0원 | 0원 | 0원 |
| 1,001만 원 | 1,001만 원 | 약 59,970원 | 약 67,850원 |
1년으로 치면 약 81만 원이 더해질 수 있어요.
이 숫자는 이자만 본 크기 가늠용이에요. 실제 고지서는 다른 소득·재산과 합쳐 매겨요.
3. 직장인은 언제 보험료가 더 나올까?
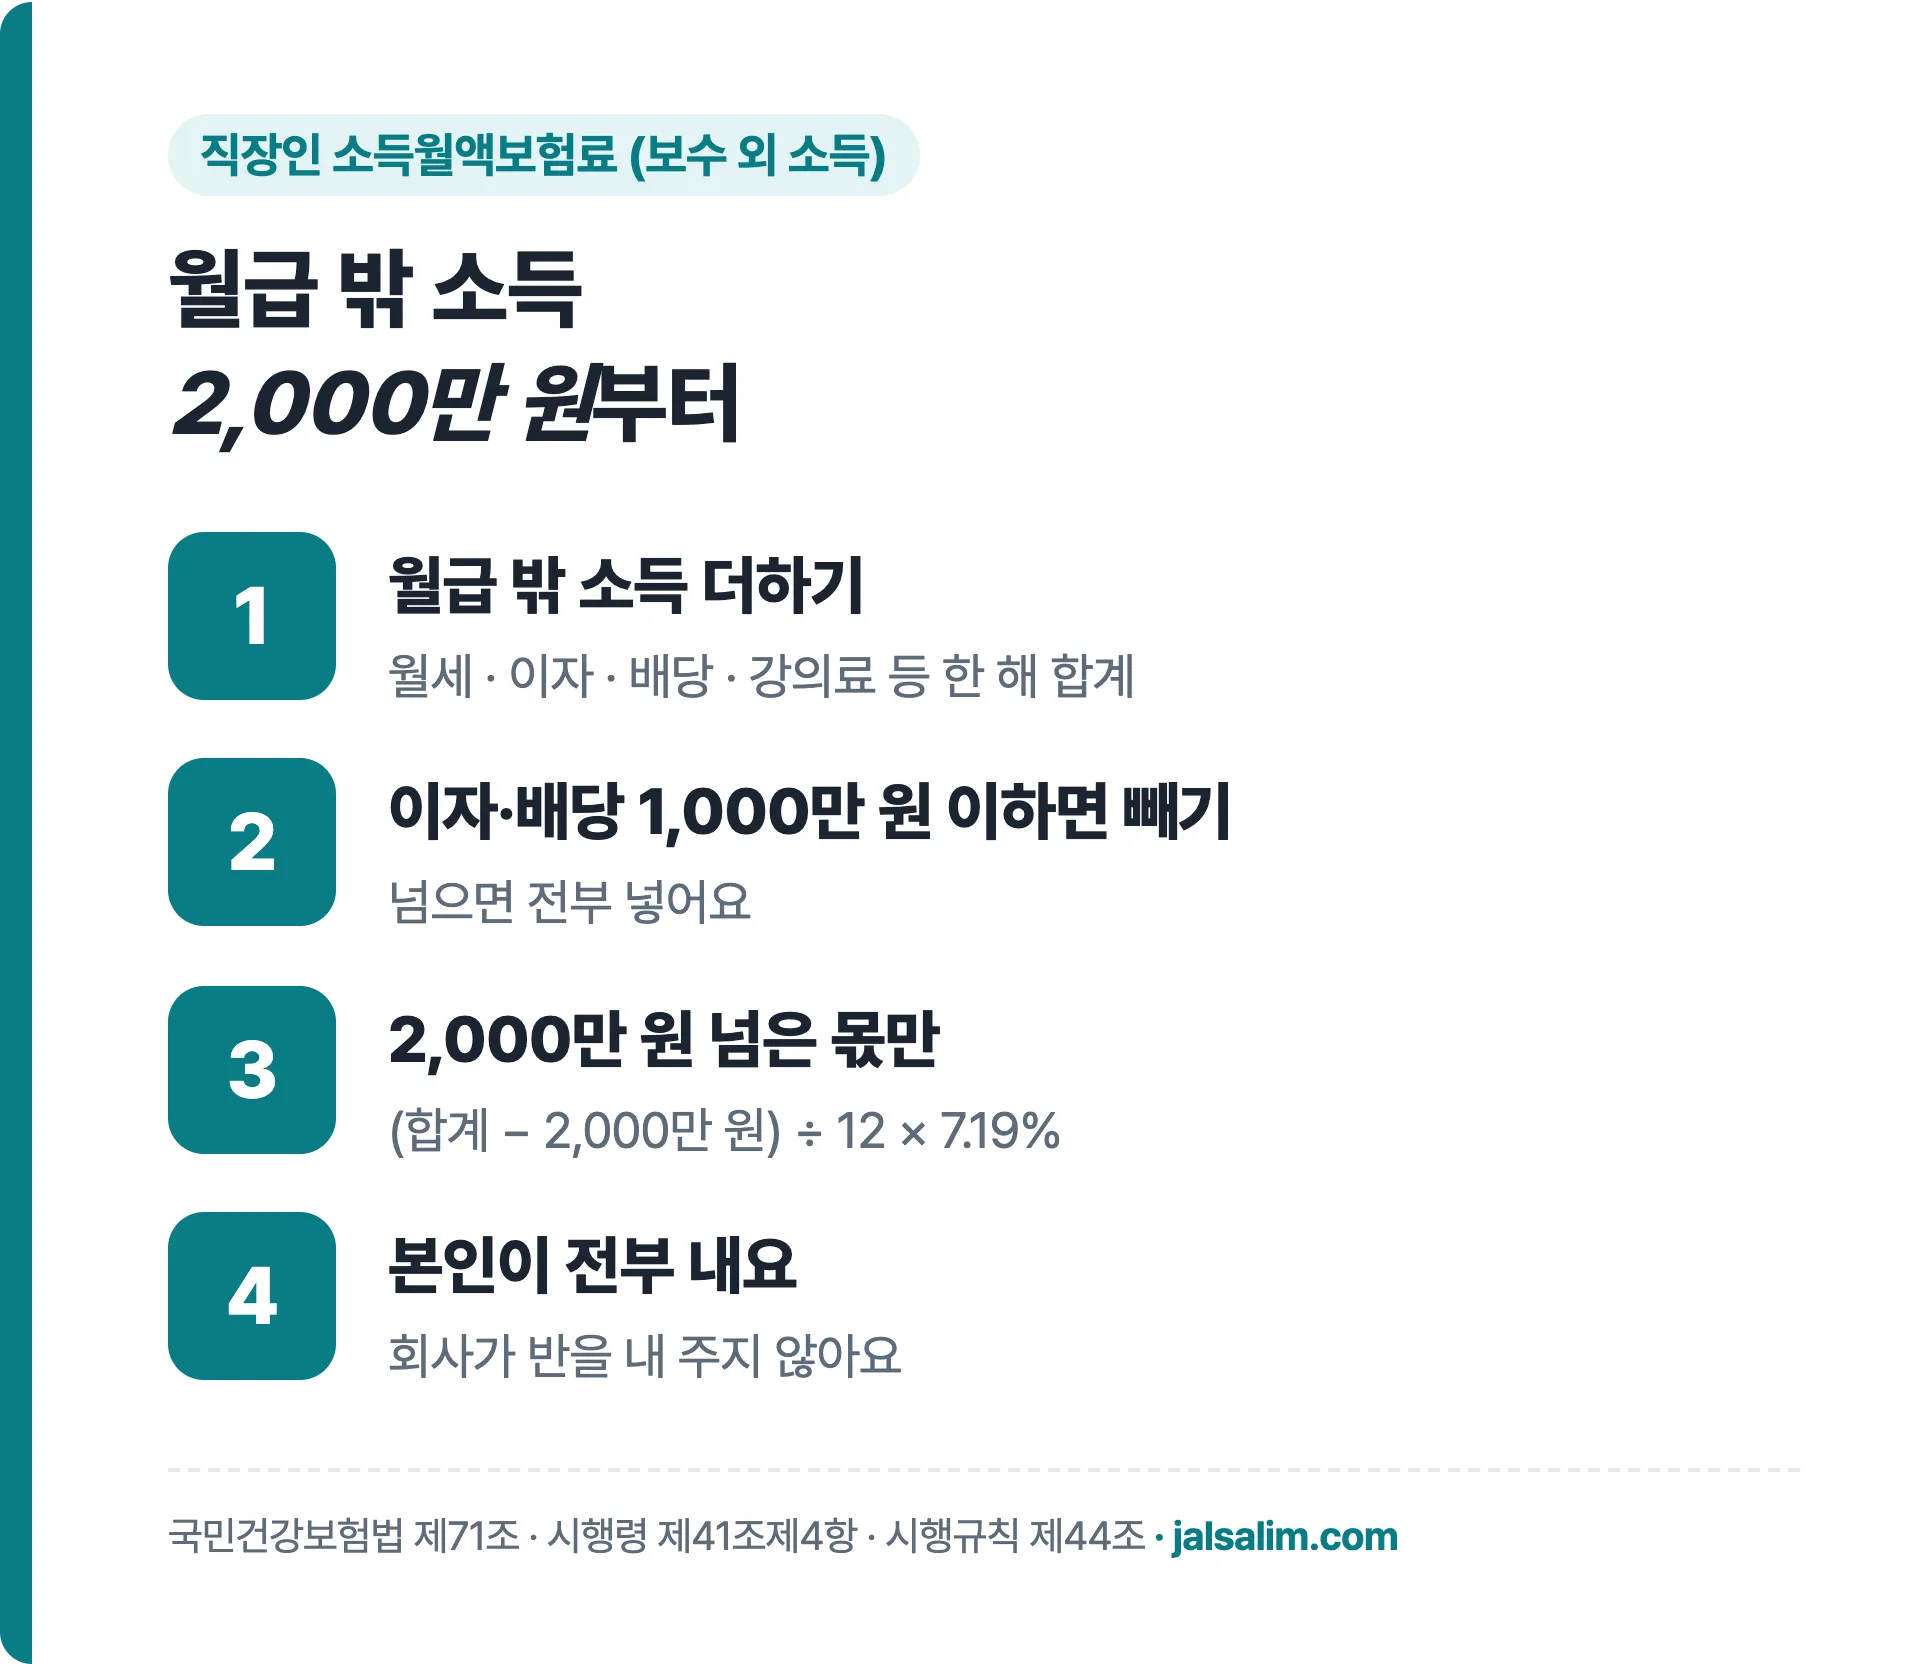
직장인은 월급에서 이미 보험료를 내요. 그래서 월급 밖 소득이 한 해 2,000만 원을 넘을 때만 따로 나와요.
이걸 '소득월액보험료'라고 해요. 회사가 반을 내 주지 않아 본인이 전부 내요.
계산은 이래요.
- (월급 밖 소득 − 2,000만 원) ÷ 12 × 7.19%
이자는 여기서도 1,000만 원 기준을 먼저 거쳐요. 1,000만 원 이하면 합계에서 빠지고, 넘으면 전부 들어가요.
👉 표에서 둘째 줄을 확인하세요. 이자가 기준을 넘자 합계가 2,000만 원을 넘었어요.
| 직장인의 월급 밖 소득 | 합계로 보는 금액 | 추가 보험료(월) |
|---|---|---|
| 임대소득 1,800만 원 + 이자 900만 원 | 1,800만 원(이자 제외) | 0원 |
| 임대소득 1,800만 원 + 이자 1,100만 원 | 2,900만 원 | 약 53,920원(장기요양 포함 약 61,000원) |
| 이자 1,500만 원만 | 1,500만 원 | 0원 |
이자 하나만 1,500만 원이면 직장인 보험료는 그대로예요.
월세 같은 다른 소득과 합쳐 2,000만 원을 넘길 때가 갈림길이에요.
월급에서 떼는 건강보험료는 2027 건강보험료율 정리 글에 월급별로 계산해 두었어요.
4. 피부양자 부모님은 무엇이 걸릴까?
피부양자로 올라 있으면 보험료를 따로 내지 않아요.
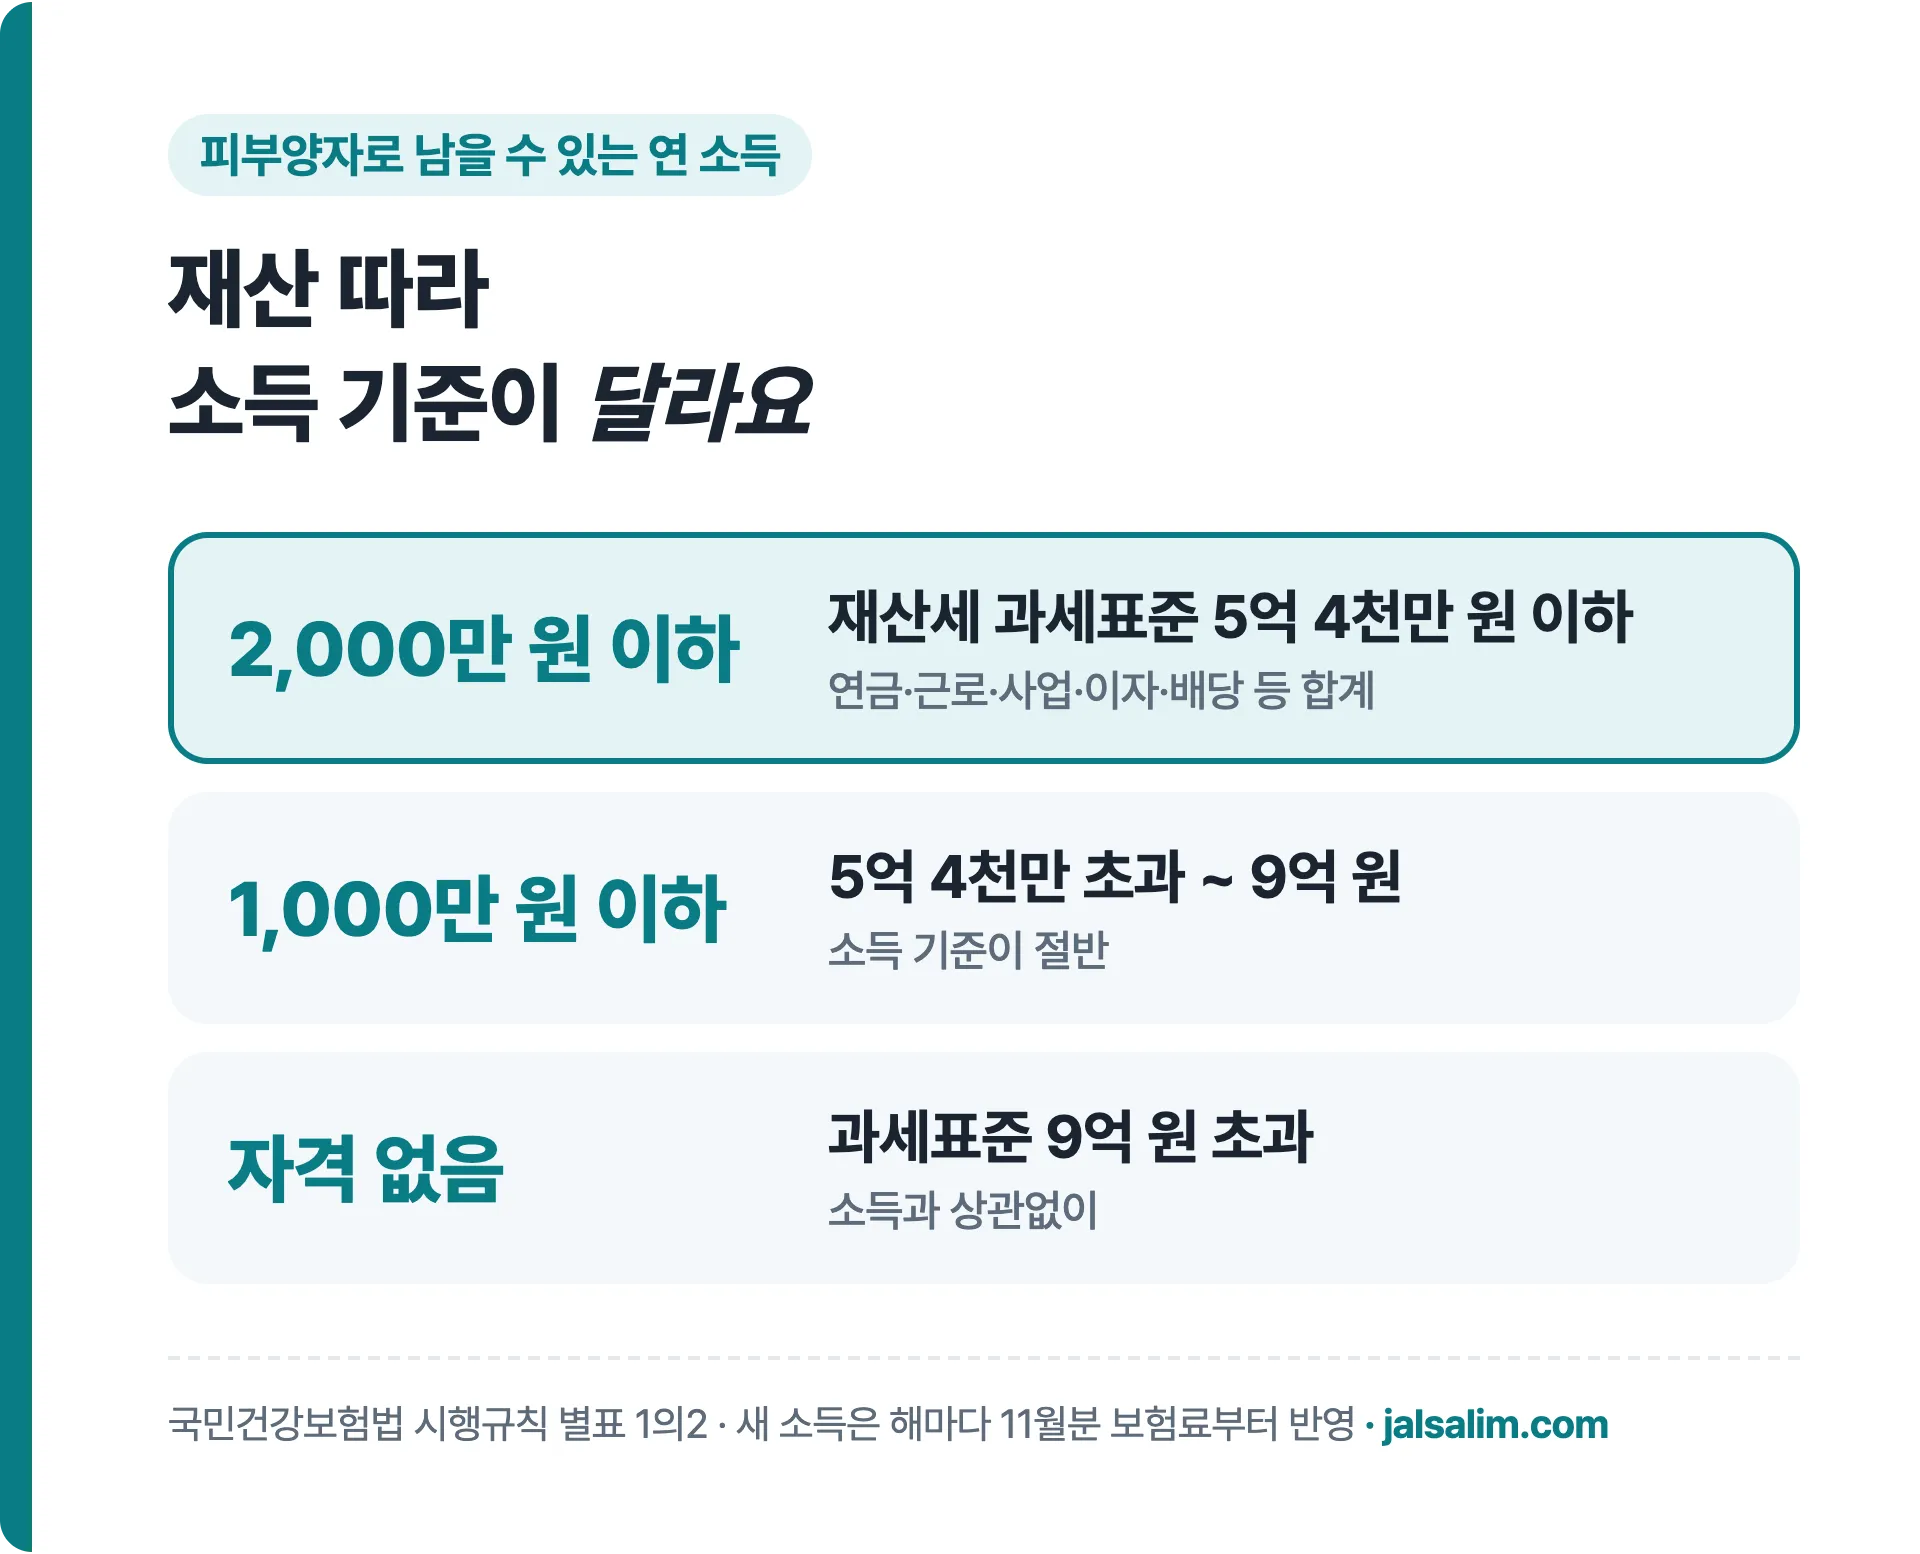
대신 소득·재산 기준을 넘으면 피부양자에서 빠져요. 지역가입자가 되고, 그때부터 보험료가 나와요.
👉 표에서 재산세 과세표준 줄부터 찾고, 옆 칸 소득과 비교하세요.
| 재산세 과세표준 | 피부양자로 남는 연 소득 |
|---|---|
| 5억 4천만 원 이하 | 2,000만 원 이하 |
| 5억 4천만 원 초과 ~ 9억 원 이하 | 1,000만 원 이하 |
| 9억 원 초과 | 소득과 상관없이 안 됨 |
여기서 소득은 연금·근로·사업·이자·배당을 모두 더한 금액이에요(국민건강보험법 시행규칙 별표 1의2).
연금을 받는 부모님이 예금 이자까지 1,000만 원을 넘기면, 합계가 2,000만 원에 생각보다 빨리 닿아요.
5. 고지서에는 언제 반영될까?
국민건강보험공단은 해마다 11월분 보험료부터 국세청에서 받은 전년도 소득을 반영해요. 그 기준을 다음 해 10월까지 써요.
2025년에 받은 이자라면 2026년 11월분 고지서부터 들어가요.
소득이 줄어든 사정이 있으면 증빙을 챙겨 공단 지사에 조정 신청을 할 수 있어요.
보험료가 어떻게 매겨졌는지는 국민건강보험공단 누리집이나 The건강보험 앱에서 봐요. 고객센터 1577-1000에 물어봐도 돼요.
6. 예금을 가족 이름으로 나눠 둘까, 그대로 둘까?
이 기준을 알고 나면 자연스럽게 나오는 이야기예요. 어느 쪽이 맞다고 할 수는 없어서, 따져 볼 기준만 모았어요.
나눠 두는 쪽은 건강보험료가 사람마다 그 사람 이름으로 받은 소득으로 매겨진다는 점을 봐요.
한 사람에게 몰린 이자가 1,000만 원 바로 위라면 계산이 달라질 수 있다는 생각이에요.
그대로 두는 쪽은 옮긴 돈의 이자가 받는 가족의 소득이 된다는 점을 봐요.
그 가족이 피부양자라면 소득 요건 합계에 들어가고, 직장인이라면 월급 밖 소득에 더해져요.
돈을 다른 사람 이름으로 옮기는 일에는 건강보험료 말고도 따질 것이 있어요. 금리·만기·관리 편의도 집마다 달라요.
갈림길은 지역가입자·직장인·피부양자 중 어디인지, 가족 각자의 소득이 기준선과 얼마나 떨어져 있는지예요. 가족 사정이 얽혀 있다면 공단 고객센터에 먼저 물어보세요.
7. 고지서 받기 전 확인할 3가지
- ✅ 은행·증권사 이자와 배당을 세전으로 다 더했나요?
- ✅ 합계가 1,000만 원을 넘었다면, 지역가입자·직장인·피부양자 중 어디인지 확인했나요?
- ✅ 부모님이 피부양자라면 연금과 이자를 더한 소득, 재산세 과세표준을 같이 봤나요?
자주 묻는 질문
예금 이자 1,000만 원은 세전인가요, 세후인가요?
세전이에요. 이자소득세 15.4%를 떼기 전 금액으로 봐요.
통장에 들어온 이자가 900만 원대라도 세전으로는 1,000만 원을 넘었을 수 있어요.
직장인인데 이자만 1,500만 원이면 건보료가 오르나요?
오르지 않아요. 월급 밖 소득이 이자 하나뿐이면 2,000만 원 이하라서 추가 보험료가 없어요.
다른 소득과 합쳐 2,000만 원을 넘으면 넘은 몫에만 붙어요.
올해 받은 이자는 언제 보험료에 반영되나요?
다음 해 11월분 보험료부터예요. 공단이 매년 11월에 전년도 소득 자료로 보험료를 다시 매겨요.
정리
- 이자·배당 합계 연 1,000만 원 이하는 건강보험료 계산에서 빠져요
- 1,000만 원을 넘으면 넘은 몫이 아니라 전액이 소득으로 잡혀요
- 연 3.5% 예금이면 3억 원부터 세전 이자가 1,000만 원을 넘어요(1,050만 원)
- 지역가입자는 이자 1,001만 원이면 월 약 67,850원이 더해질 수 있어요(장기요양 포함, 이자만 본 예시)
- 직장인은 월급 밖 소득 연 2,000만 원 넘는 몫에만, 피부양자는 소득 요건(연 2,000만 원, 재산 따라 1,000만 원)에서 자격이 걸려요
이 글은 건강보험료 기준을 설명한 정보이고, 투자나 특정 금융상품 가입, 자산 이동을 권하는 글이 아니에요. 정확한 보험료는 국민건강보험공단에서 확인해 주세요.
한쪽은 이자가 기준선 바로 위라면 나눠 두는 편이 낫다고 보고, 다른 쪽은 받는 가족의 소득과 피부양자 자격까지 생각하면 그대로 두는 편이 깔끔하다고 봐요. 여러분의 의견은 어떠세요?
1분 쇼츠로 보기
이 영상 핵심 3가지
- 이자·배당 한 해 1,000만 원 이하면 건보료 계산에서 빠져요
- 1,000만 원을 넘으면 넘은 만큼이 아니라 전부 잡혀요
- 직장인은 월급 밖 소득 2,000만 원 넘을 때만 더 내요