금리 오르면 집값은 떨어질까 : 금리 압력과 공급 부족을 숫자로 비교 (2026년 11월)
서울 아파트값은 90주째 오르지만 오름폭은 0.09%로 줄었어요. 7·8월 금리 인상 0.5%p, 주담대 4.88%, 서울 입주 17.6% 감소를 나란히 놓고, 왜 금리가 집값을 누르는지와 14년여 만에 가장 높은 대출 금리 같은 반대 근거까지 함께 봤어요.
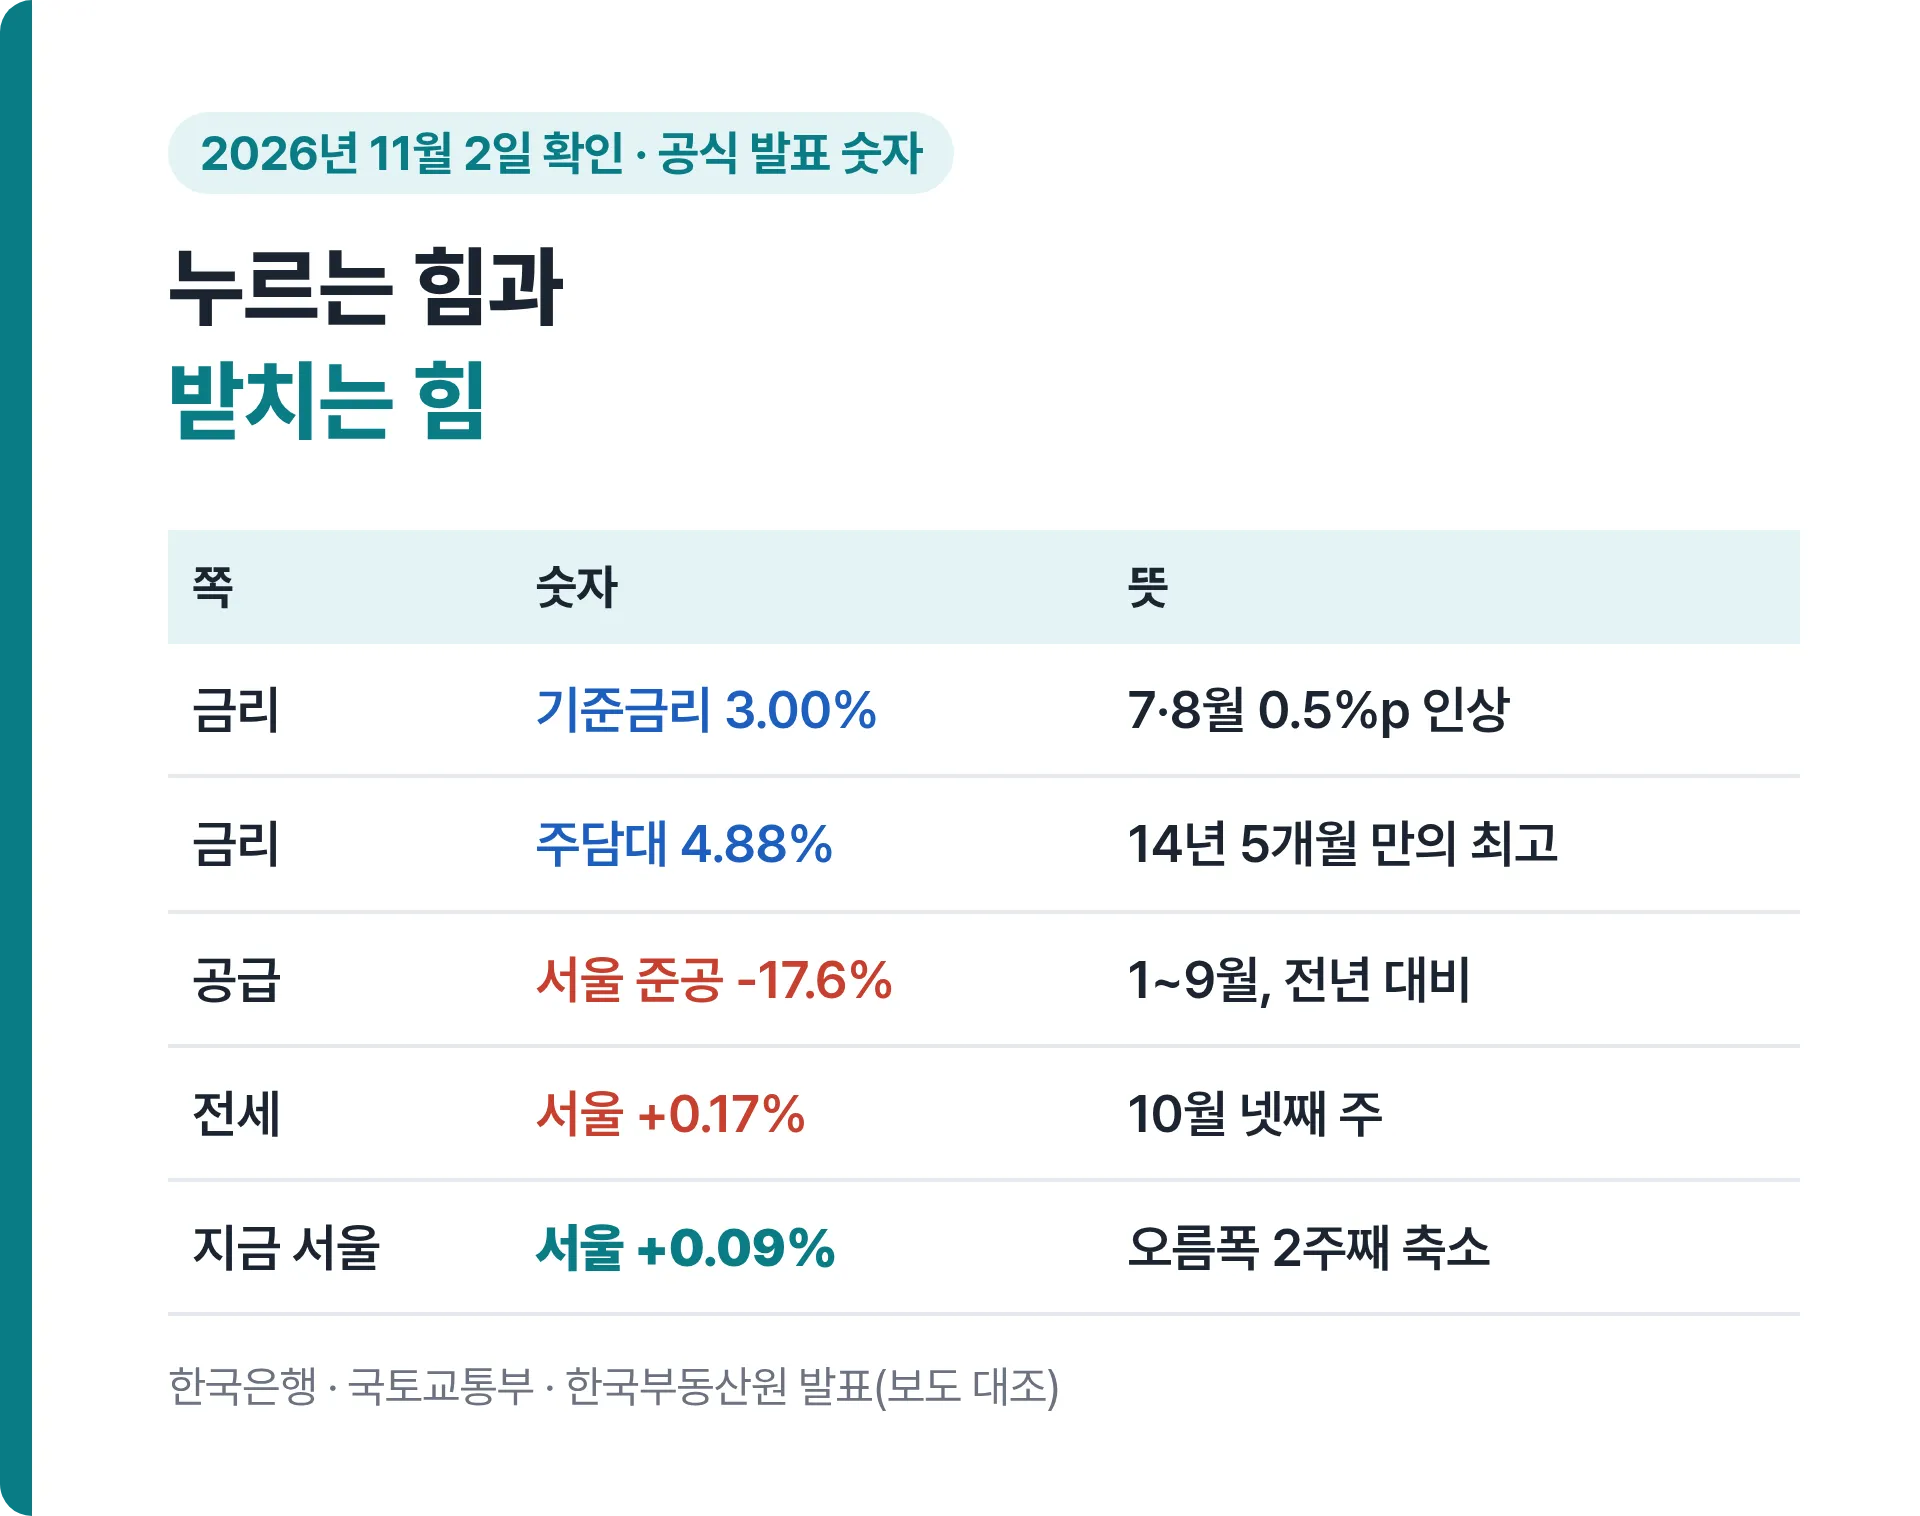
결론부터 말할게요. 지금 숫자는 집값 '하락'보다 '둔화'에 가까워요.
서울 아파트값은 10월 넷째 주에도 0.09% 올랐지만, 오름폭은 2주째 줄었어요.
다만 은행 주담대 금리 4.88%는 14년여 만에 가장 높아요.
금리가 크게 오른 2022년엔 서울 주택값이 내리기도 했어요.
금리가 집값을 누르는 길 3가지
먼저 왜 금리가 오르면 집값이 눌리는지부터 볼게요.
길은 크게 세 가지예요.
- 이자가 늘어요. 같은 돈을 빌려도 매달 내는 돈이 커져요.
- 빌릴 수 있는 돈이 줄어요. 소득 대비 상환액 규제가 있어서 금리가 오르면 한도도 줄어요.
- 다른 곳과 비교돼요. 예금 이자가 오르면 집을 사서 기대하는 이익과 저울질하게 돼요.
세 번째는 숫자로 재기 어려워서,
아래에서는 첫째와 둘째를 계산해 볼게요.
올해 금리는 얼마나 올랐을까
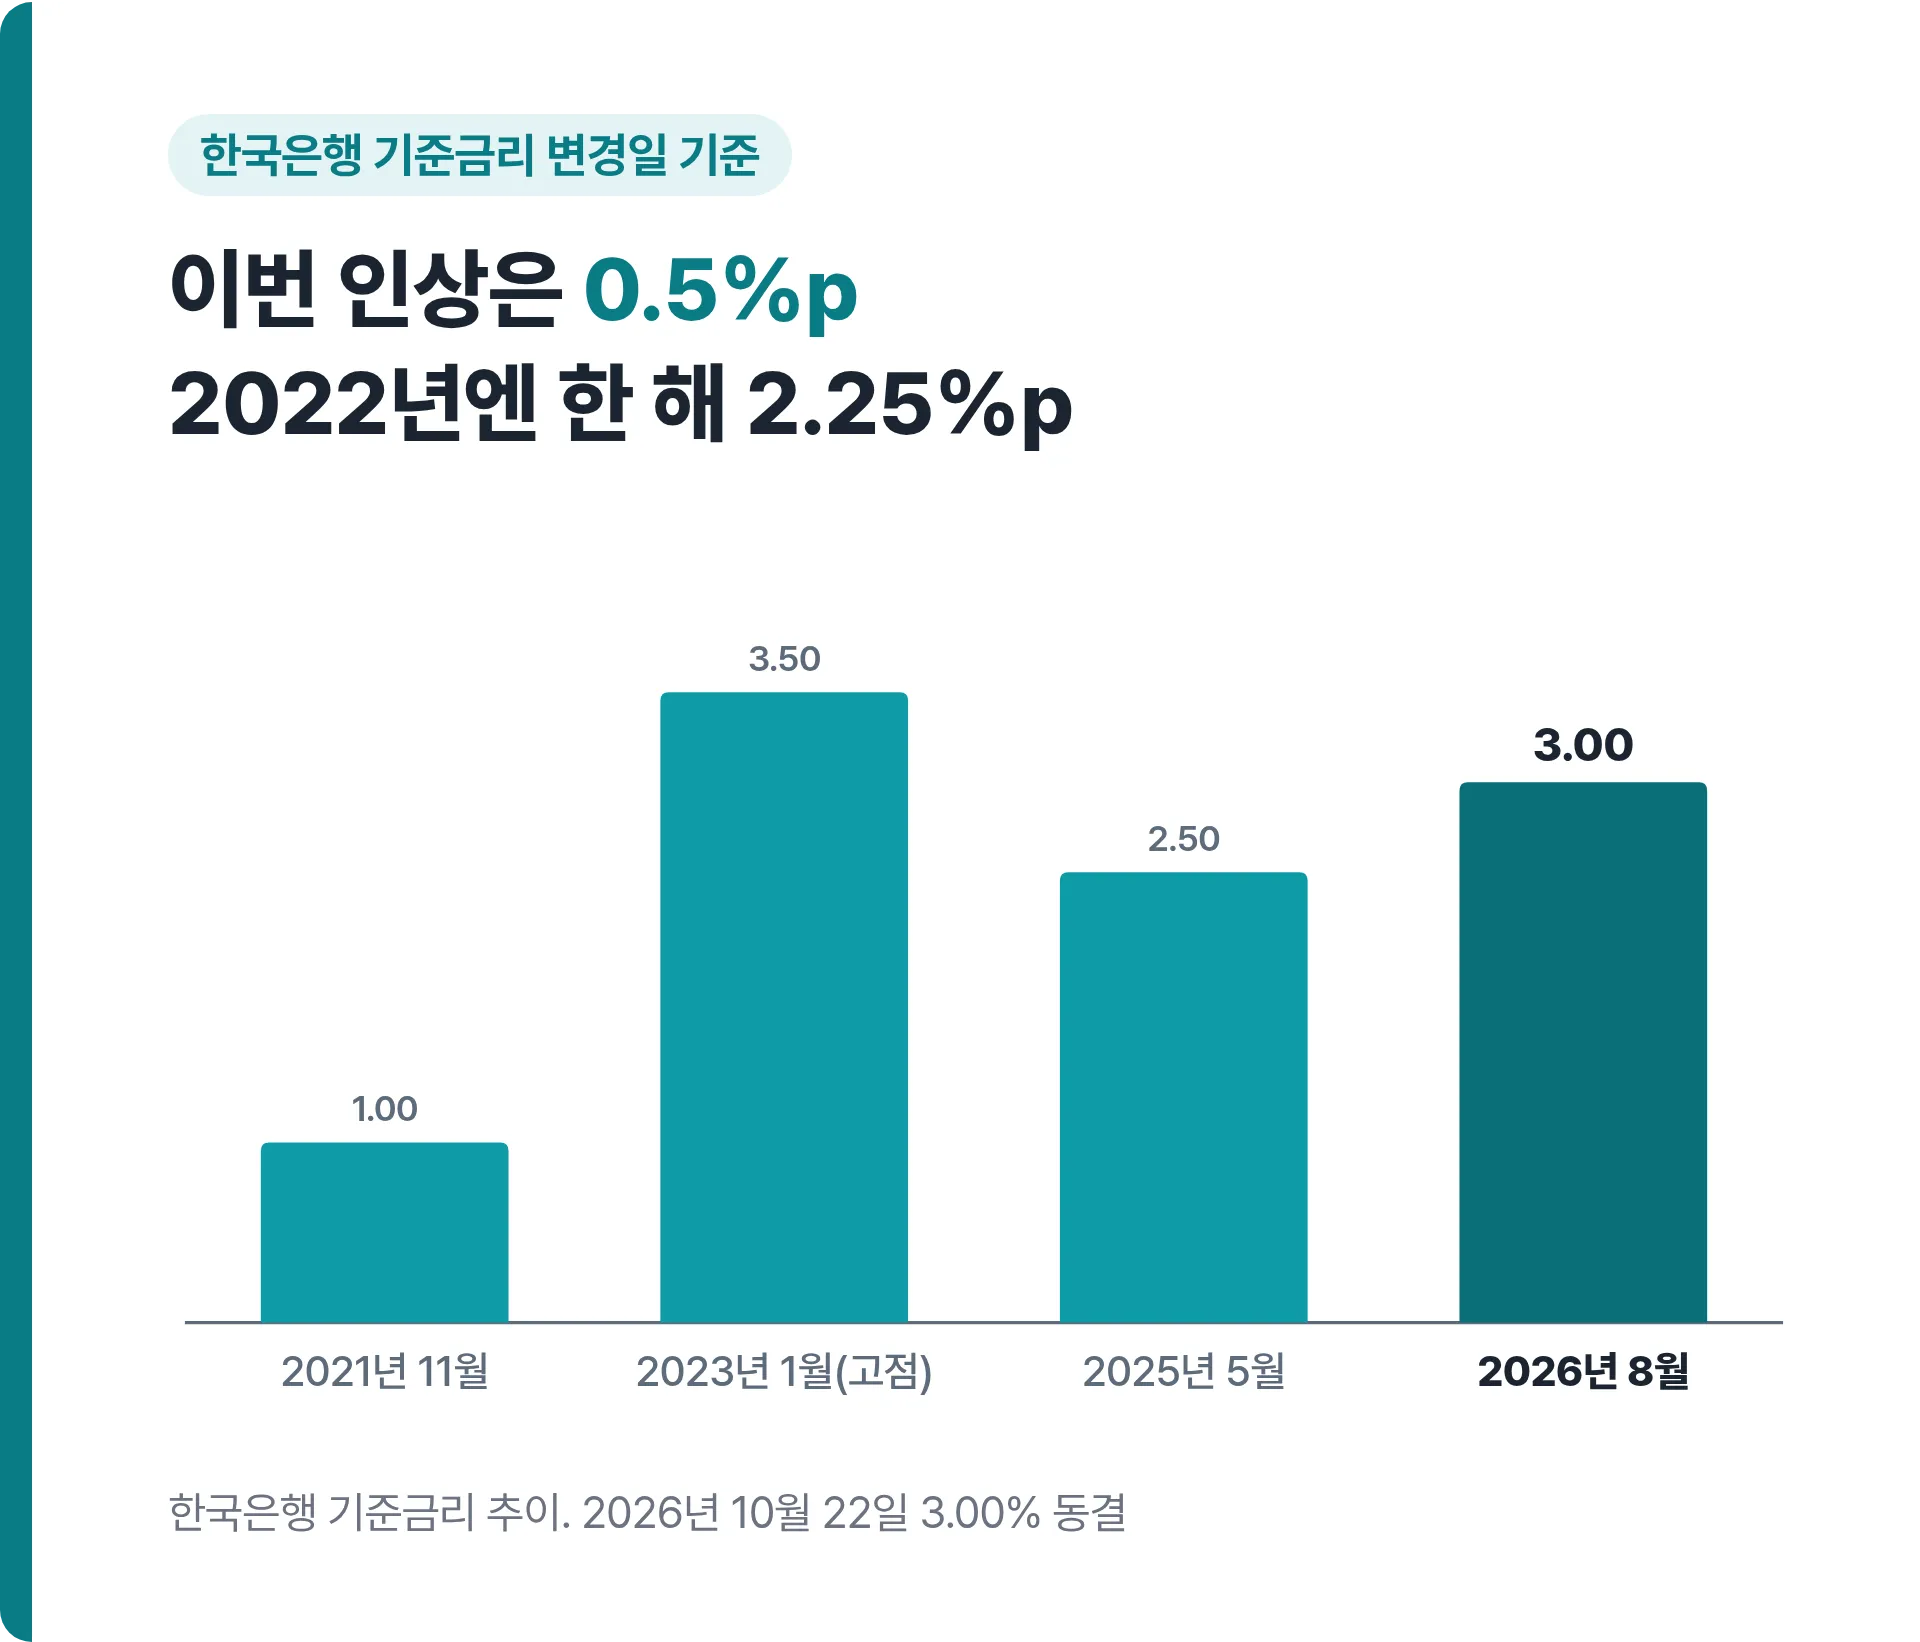
한국은행은 7월 16일 2.75%, 8월 27일 3.00%로 올렸어요.
10월 22일에는 동결했어요.
은행 주담대 평균 금리는 5월 4.32%에서 9월 4.88%가 됐어요.
5개월 연속 올랐고, 2012년 4월(4.94%) 이후 14년 5개월 만에 가장 높아요.
한국은행 결정문에는 수도권 주택가격 오름세가 다시 커졌다는 진단과,
추가 인상의 시기와 속도를 결정해 나간다는 말이 함께 있어요.
내 이자와 한도는 얼마나 달라질까
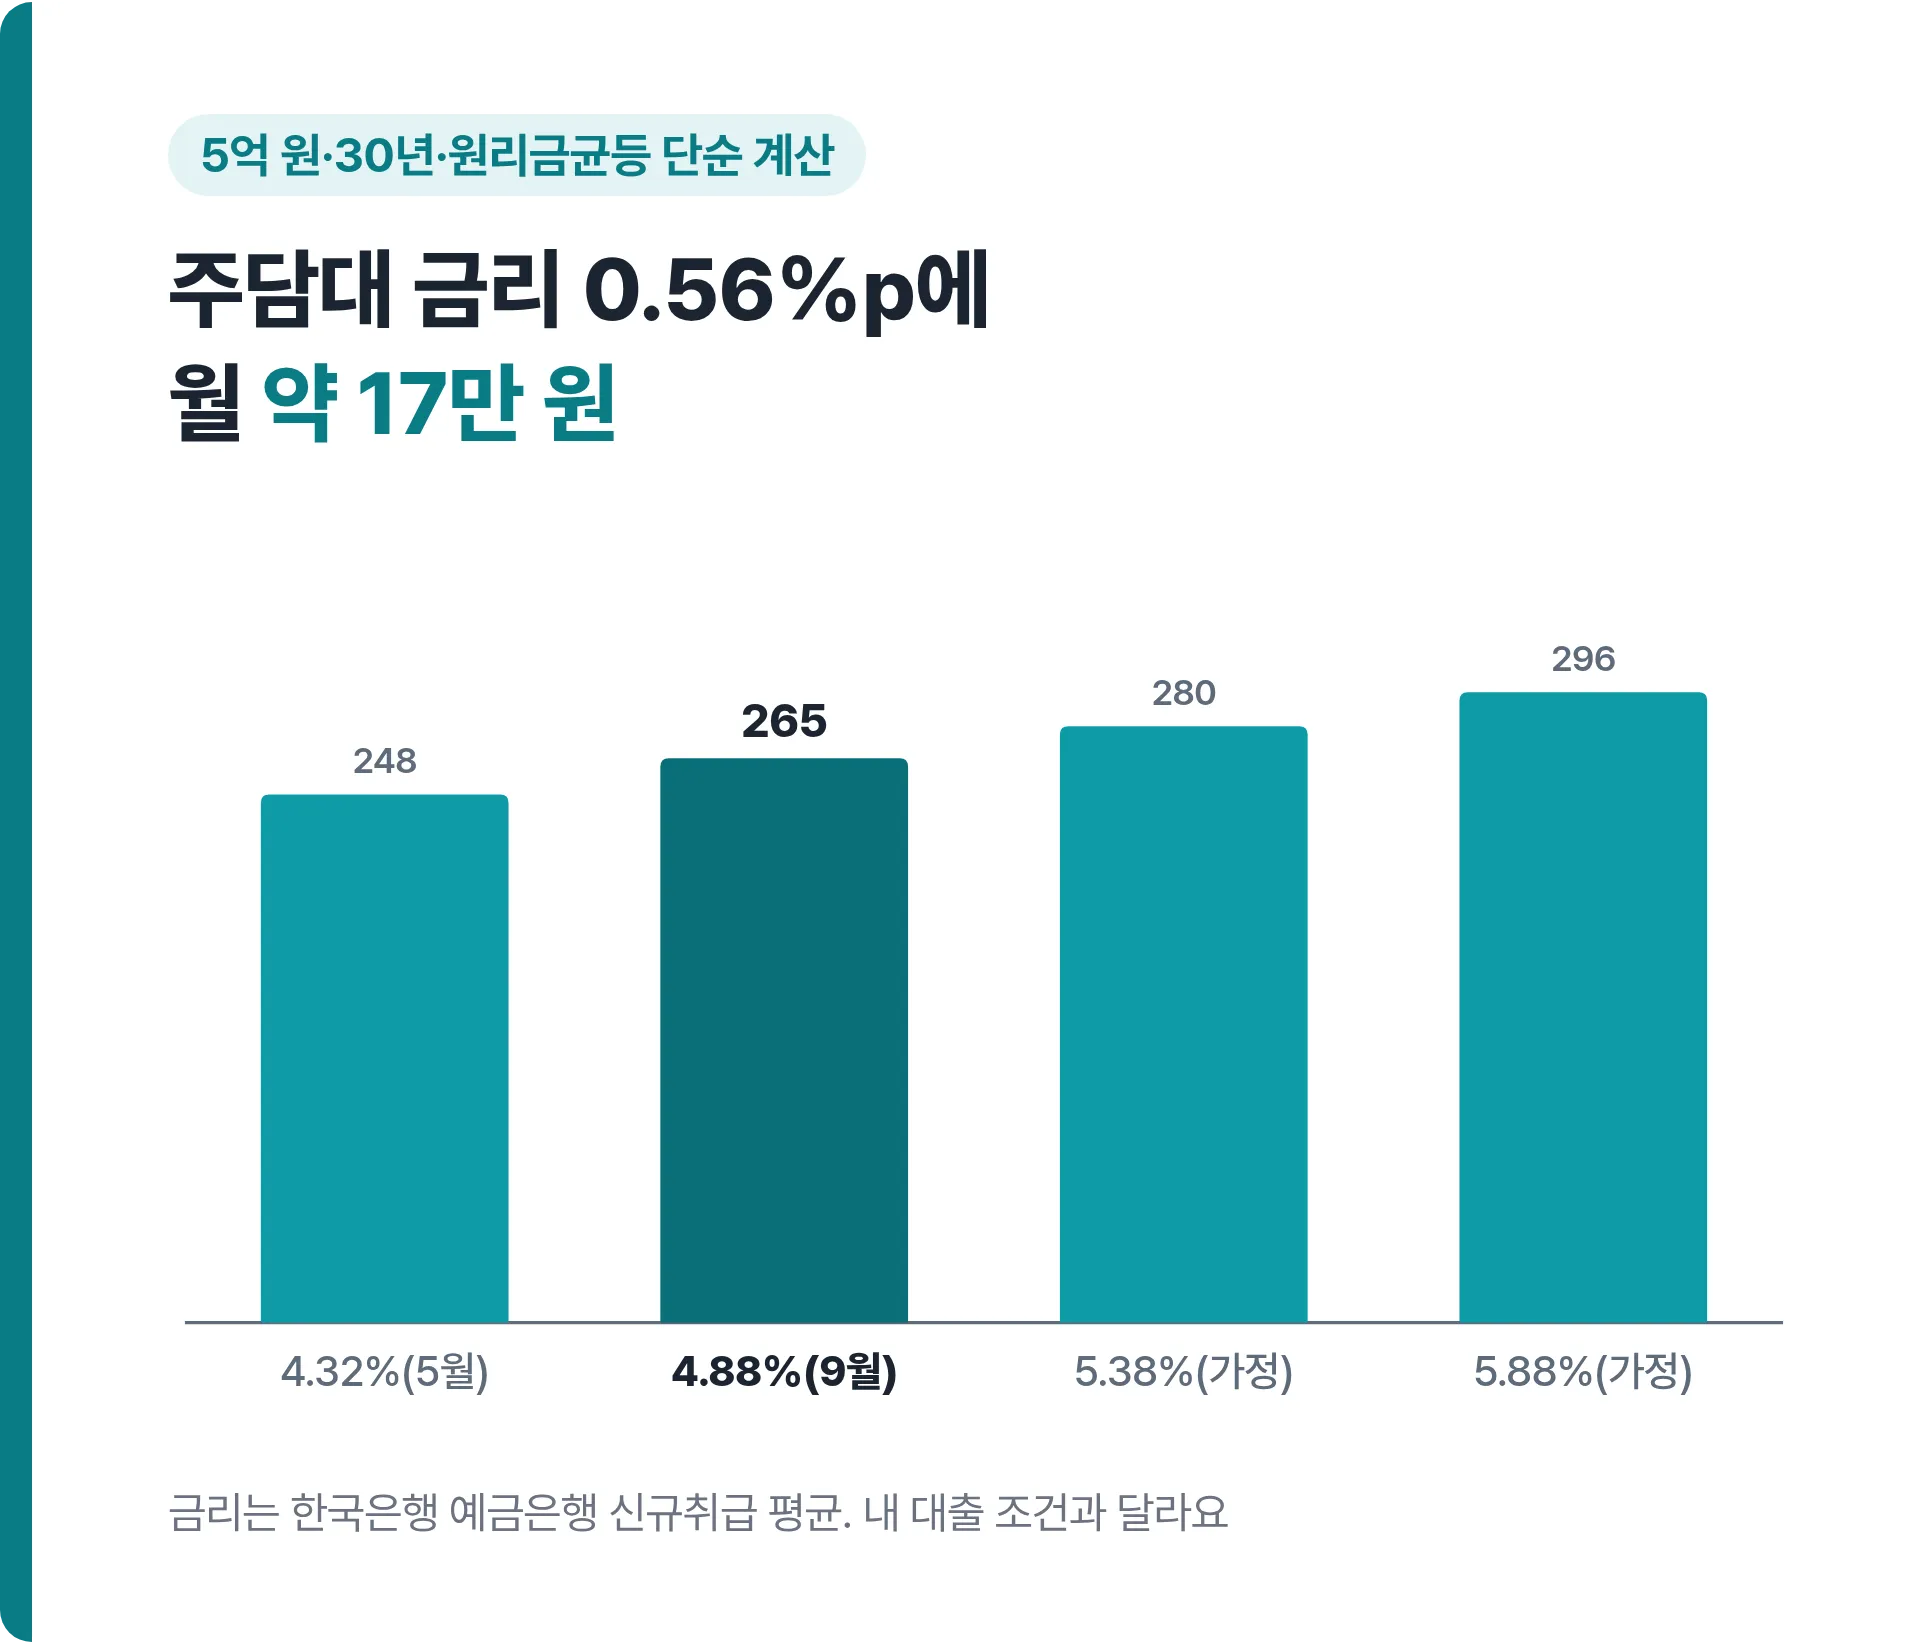
5억 원을 30년 원리금균등으로 빌린다고 단순 계산했어요.
| 금리 | 월 상환액 | 4.32%보다 |
|---|---|---|
| 4.32%(5월 평균) | 약 248만 원 | - |
| 4.88%(9월 평균) | 약 265만 원 | 월 약 17만 원 |
| 5.38%(가정) | 약 280만 원 | 월 약 32만 원 |
| 5.88%(가정) | 약 296만 원 | 월 약 48만 원 |
한도도 같이 줄어요.
연소득 8천만 원, 다른 대출 없음, 총부채원리금상환비율 40%, 30년, 변동금리로 가정해 볼게요.
수도권은 스트레스 금리 3%p를 더해 계산하니,
4.32%면 약 3억 8,800만 원, 4.88%면 약 3억 6,800만 원이에요.
약 2,000만 원이 줄어드는 셈이에요.
규제지역 LTV와 집값별 상한(15억 원 이하 6억 원 등)은 따로 걸려요.
실제 한도는 대출 종류와 은행 심사로 달라져요.
공급은 단계를 나눠 봐야 해요
'공급 부족'은 한 숫자가 아니에요.
집은 인허가, 착공, 분양, 준공 순서로 나와요.
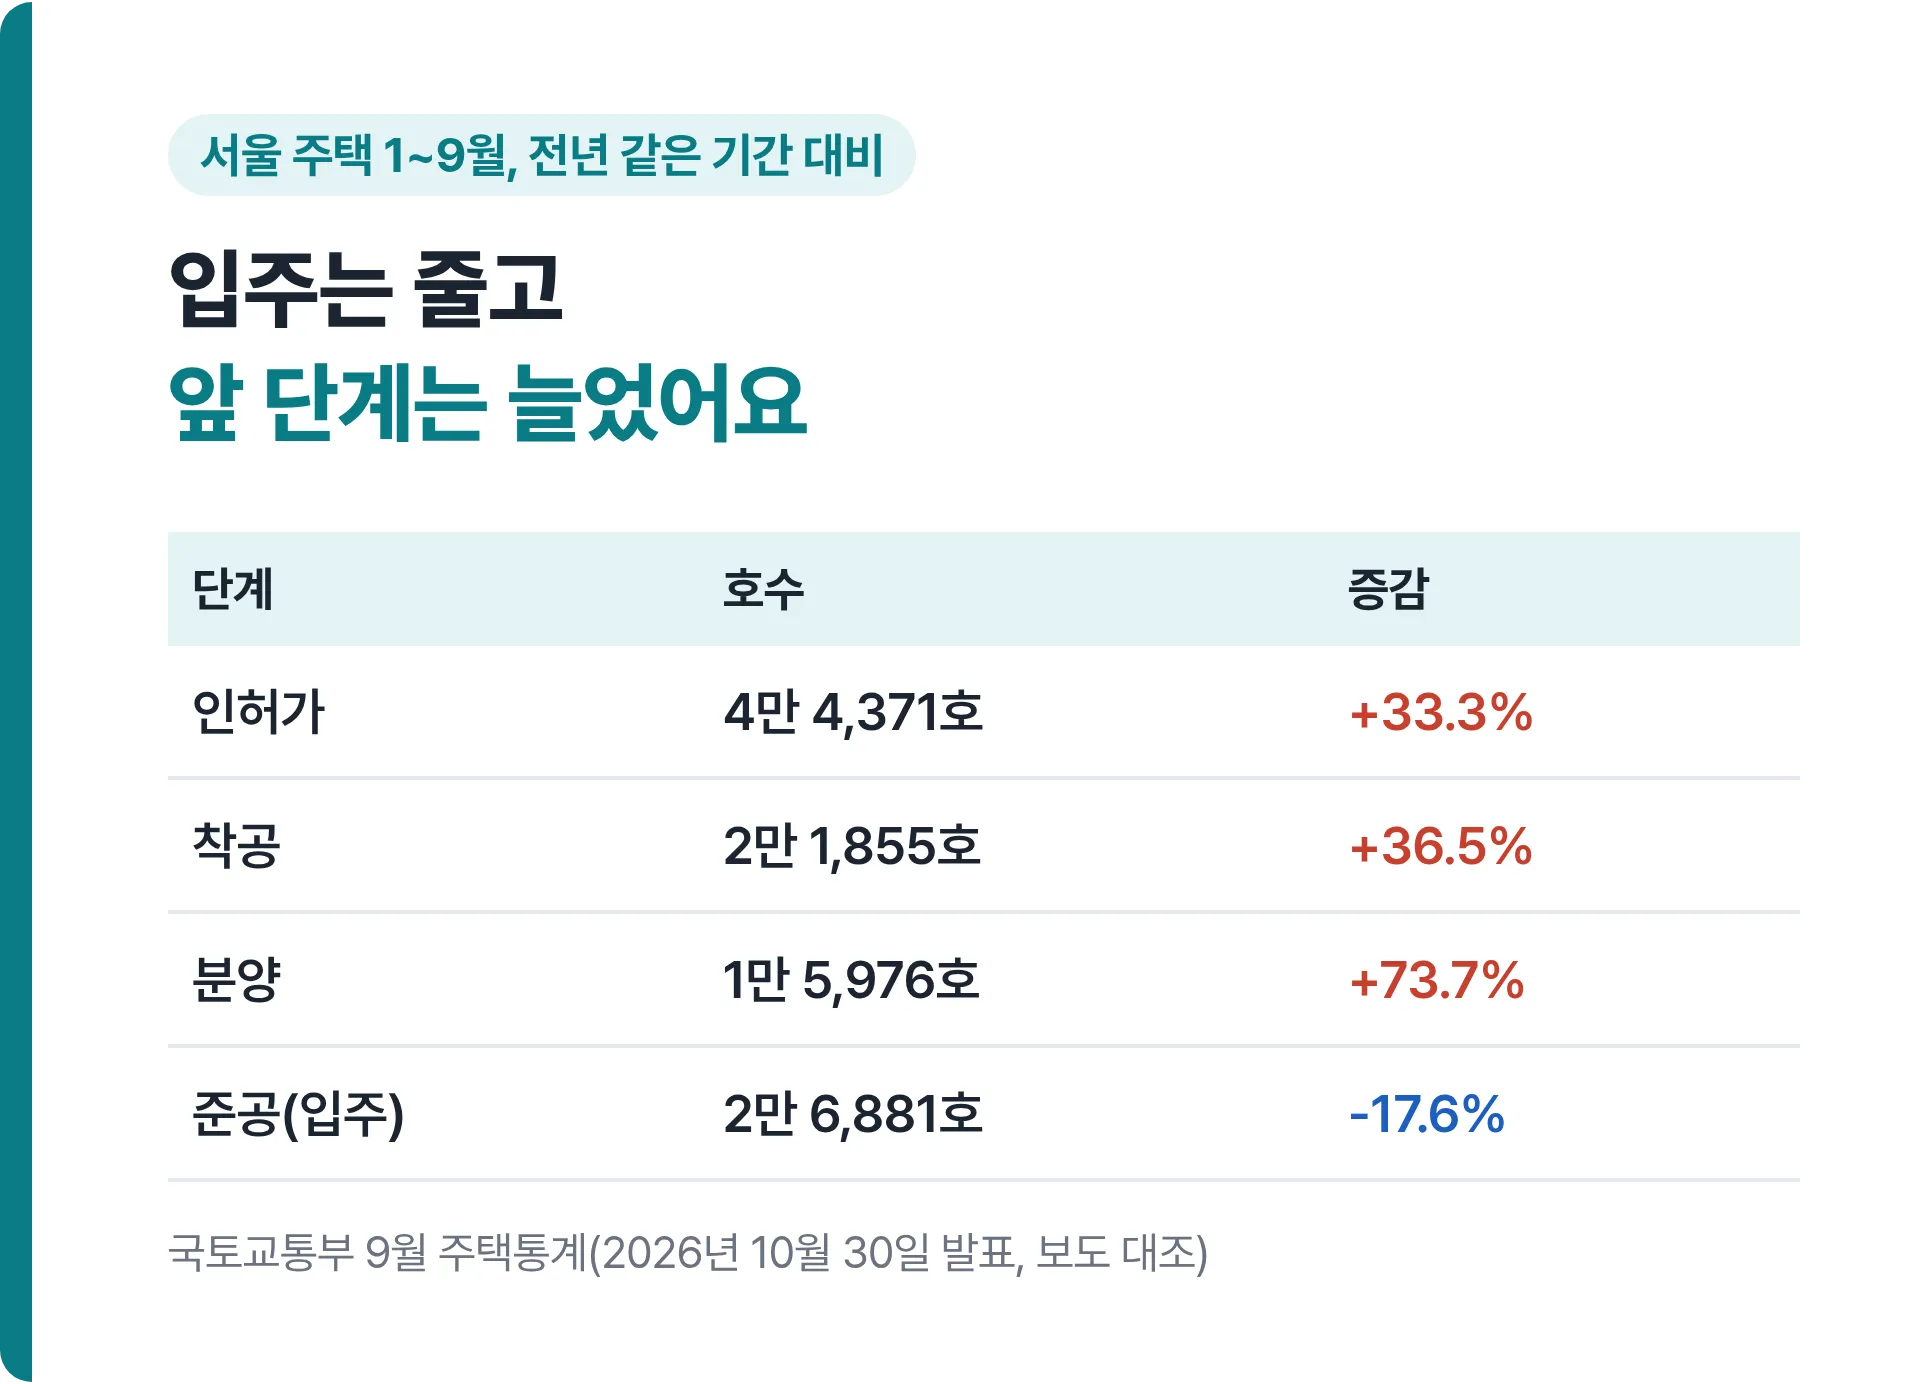
올해 서울은 앞 단계가 늘고 준공만 줄었어요.
그중 아파트 준공은 2만 2,768호로 21.5% 줄었어요.
지금 들어갈 새집은 적지만, 앞으로의 물량은 늘고 있다는 뜻이에요.
그래서 '공급이 없다'보다 '지금 입주가 적다'가 더 정확해요.
반대로 수도권 전체 착공은 5.7% 줄었고, 경기 착공은 27.0% 줄었어요.
지금 서울 집값은 어느 쪽일까
서울 상승률은 10월 둘째 주 0.16%, 셋째 주 0.13%, 넷째 주 0.09%예요.
90주째 오르지만 속도는 줄고 있어요.
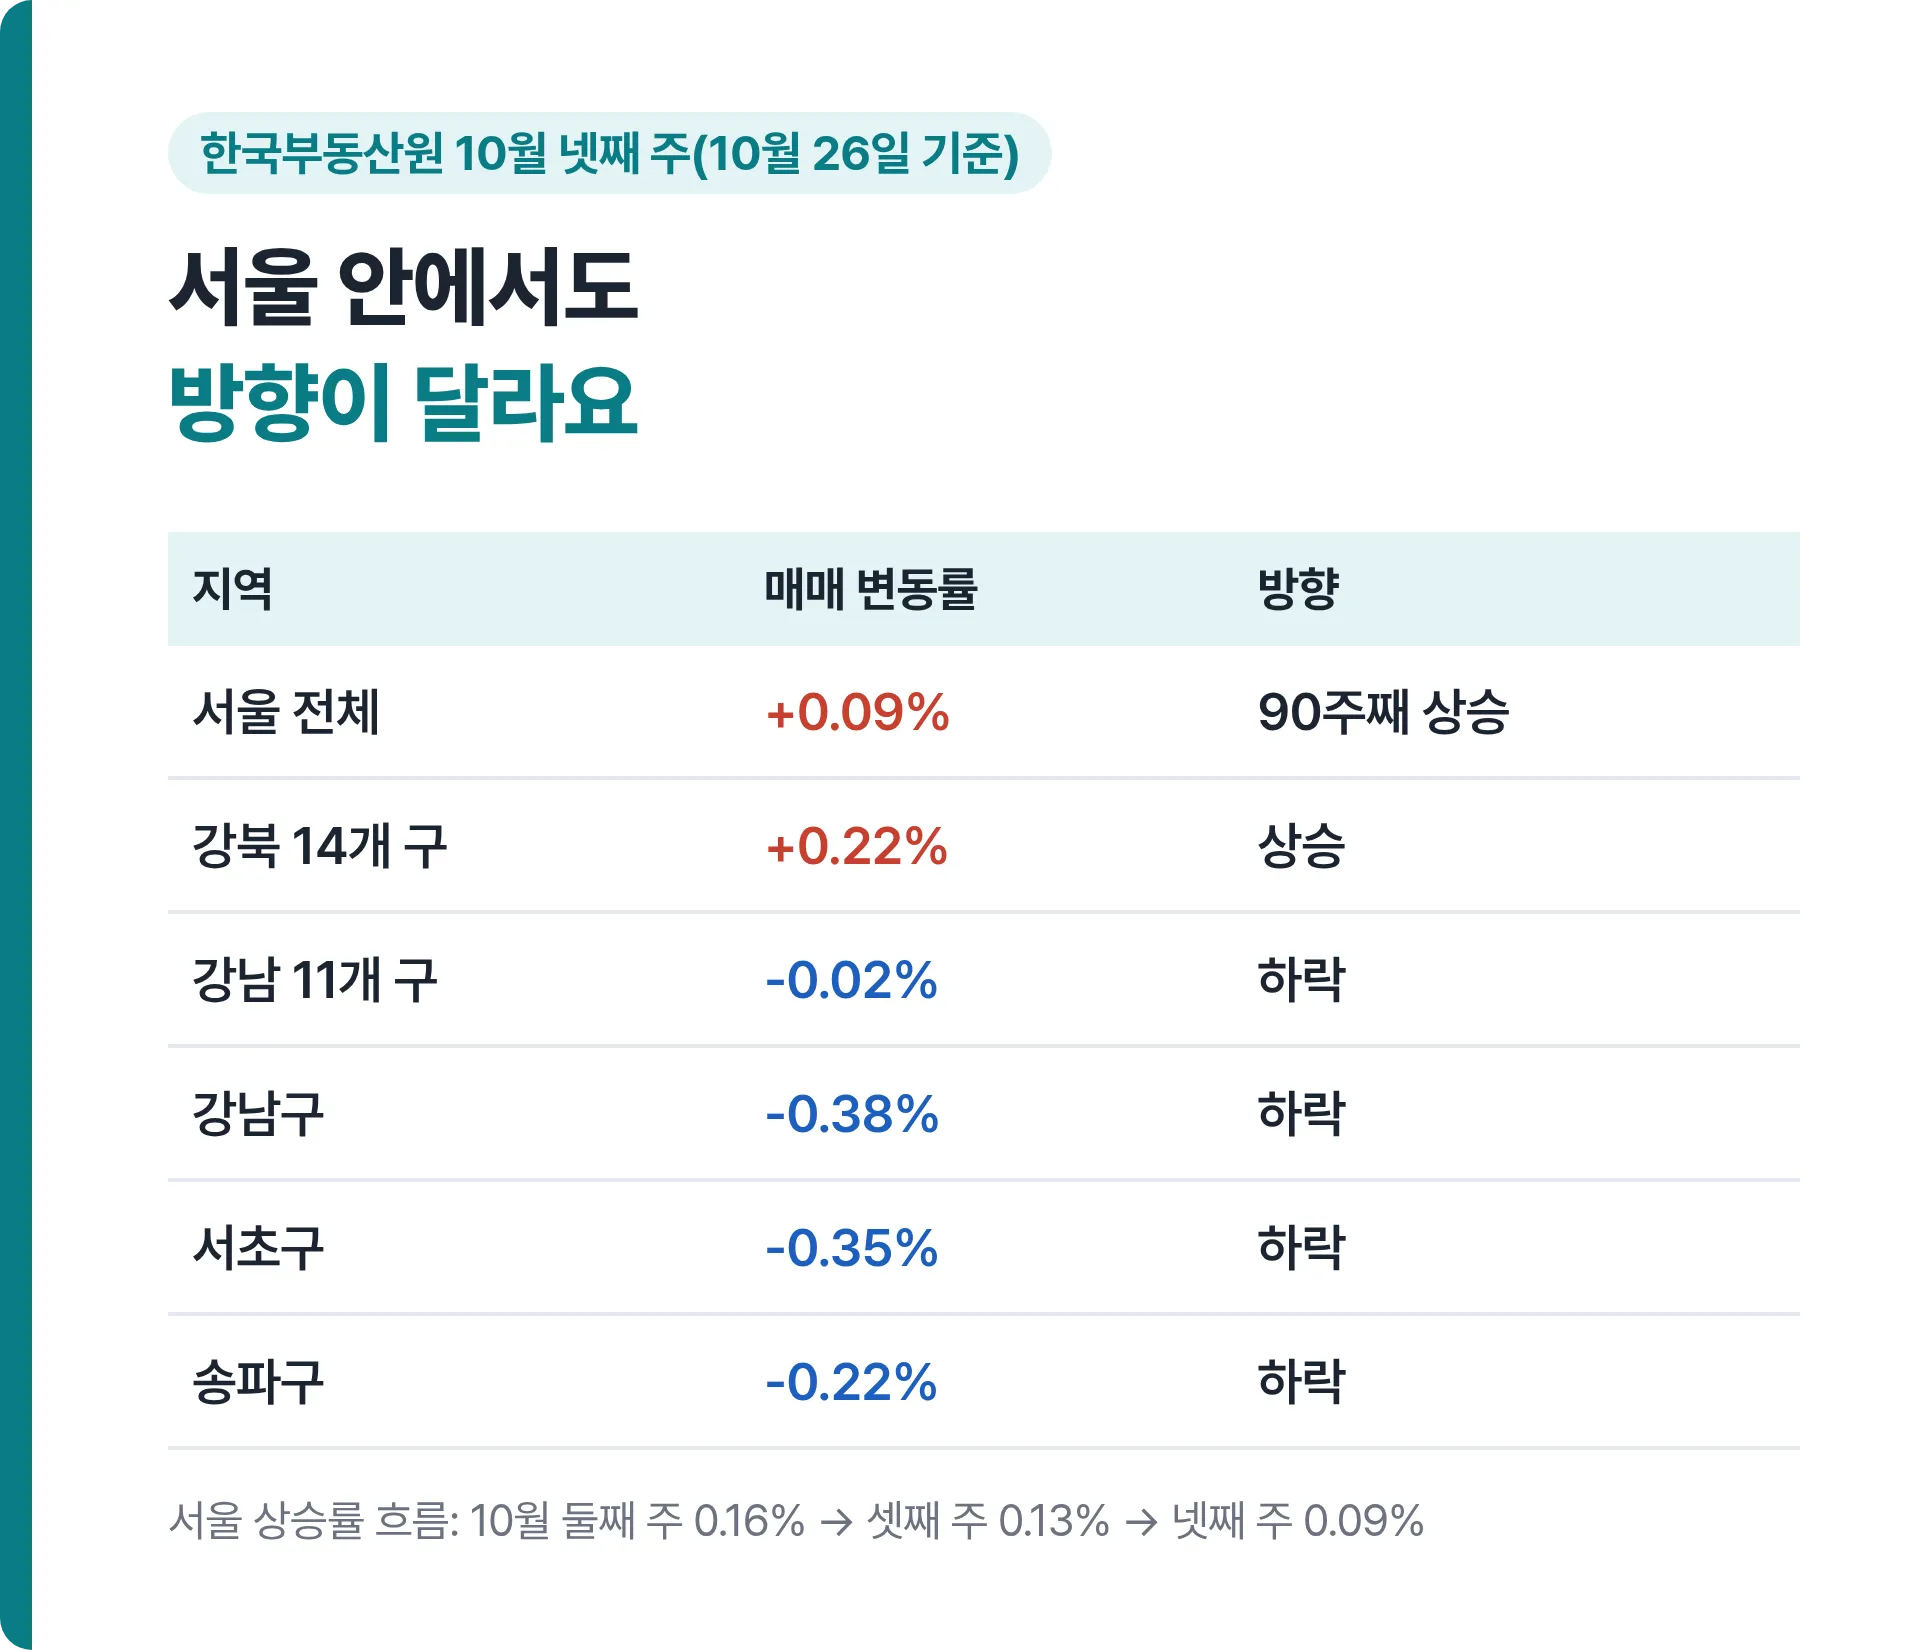
서울 안에서도 방향이 갈려요.
강남 3구는 내렸고 강북 14개 구는 올랐어요.
전세는 0.17% 올라 전주 0.16%보다 오름폭이 커졌어요.
전세금이 오르면 매매값과의 차이가 좁아져요.
전세 살던 사람이 집을 살 때 보탤 돈이 줄어드니, 매매 수요로 이어질 수 있어요.
금리 몫만 떼어 낼 수는 없어요.
10·15 대책의 대출 한도와 세금도 같은 시기에 작동하고 있어서요.
금리가 크게 오른 해엔 어땠을까
금리 폭이 크면 집값이 내린 적도 있어요.
이번 기준금리 인상은 0.5%p이고, 2022년엔 1년 사이 2.25%p가 올랐어요.
| 해 | 연말 기준금리 | 서울 집값 변동 |
|---|---|---|
| 2022년 | 3.25% | 주택 -4.75% |
| 2023년 | 3.50% | 주택 -1.95% |
| 2024년 | 3.00% | 아파트(주간) +4.67% |
| 2025년 | 2.50% | 아파트(주간) +8.71% |
2022·2023년은 주택 전체, 2024·2025년은 아파트 주간 기준이에요.
값을 직접 견주지 말고 방향만 보세요.
2022년은 금리가 크게 오른 해에 내렸어요.
그런데 2024년은 금리가 10월까지 3.50%였는데도 아파트값이 4.67% 올랐어요.
금리만으로는 설명이 안 돼요.
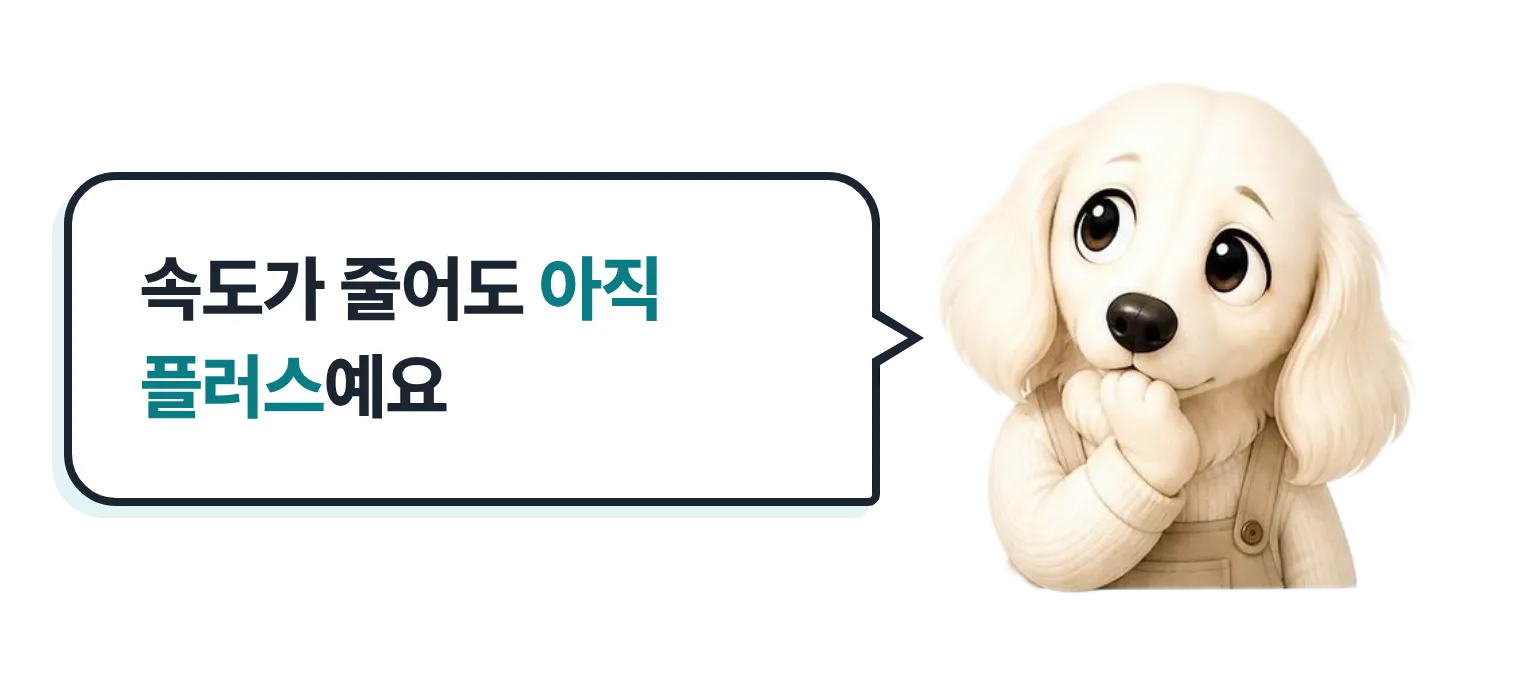
이렇게 되면 생각이 달라져요
- 대출 금리가 이미 높아요: 4.88%는 14년여 만의 최고라, 지금 수준만으로도 사는 쪽 부담이 커요.
- 금리가 더 오르면: 다음 금통위는 11월 26일이에요. 위 표처럼 이자와 한도가 함께 조여져요.
- 대출 규제가 더 강해지면: 금리와 별개로 살 수 있는 사람 자체가 줄어요.
- 강남 하락이 번지면: 서울 전체 상승률이 0% 아래로 내려가는지 봐야 해요.
- 앞 단계 공급이 입주로 이어지면: 올해 늘어난 서울 착공은 몇 년 뒤 공급이에요.
- 전세가 꺾이면: 지금 아래를 받치는 힘이 약해져요.
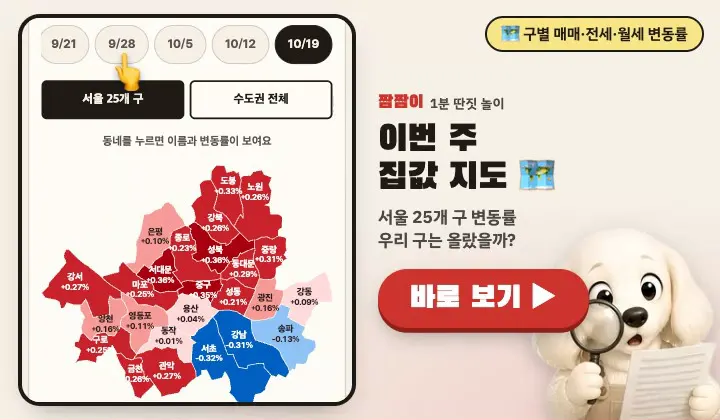
 지금 서울 집값 수준이 궁금하다면서울 아파트 평균 17억, 1년 변화 ▶자치구별 숫자와 10·15 대책 뒤 규칙을 봐요
자주 묻는 질문
금리가 오르면 집값은 꼭 떨어지나요?
꼭 그렇진 않아요.
2022년엔 내렸지만, 지금은 오름폭만 줄었어요. 인상 폭과 대출 규제, 입주 물량을 같이 봐야 해요.
주간 변동률이 내 아파트 값이에요?
아니에요.
지역 평균 흐름을 보는 표본 조사라, 단지마다 값은 달라요.
서울 착공이 늘었으니 공급 걱정은 끝인가요?
아직 말하기 일러요.
착공이 입주가 되기까지 시간이 걸리고, 수도권 전체 착공은 줄었어요.
다음에 무엇을 보면 되나요?
11월 26일 금통위, 매주 부동산원 주간 동향, 매달 말 국토교통부 주택통계예요.
정리
- 금리: 올해 0.5%p 인상, 주담대 평균 4.88%(14년여 만의 최고)
- 공급: 서울 준공 17.6% 감소, 인허가·착공·분양은 증가
- 시장: 서울 0.09% 상승, 강남 3구 하락, 전세 0.17% 상승
- 반대 근거: 14년여 만의 대출 금리, 추가 인상, 규제 강화, 하락 확산, 입주 증가
- 이 글은 공식 숫자 정리와 설기집사 생각이고, 투자 권유가 아니에요