드러켄밀러는 왜 '금리 인하 필요 없다'고 했을까 : 2026년 9월 발언과 6일 뒤 연준 인상
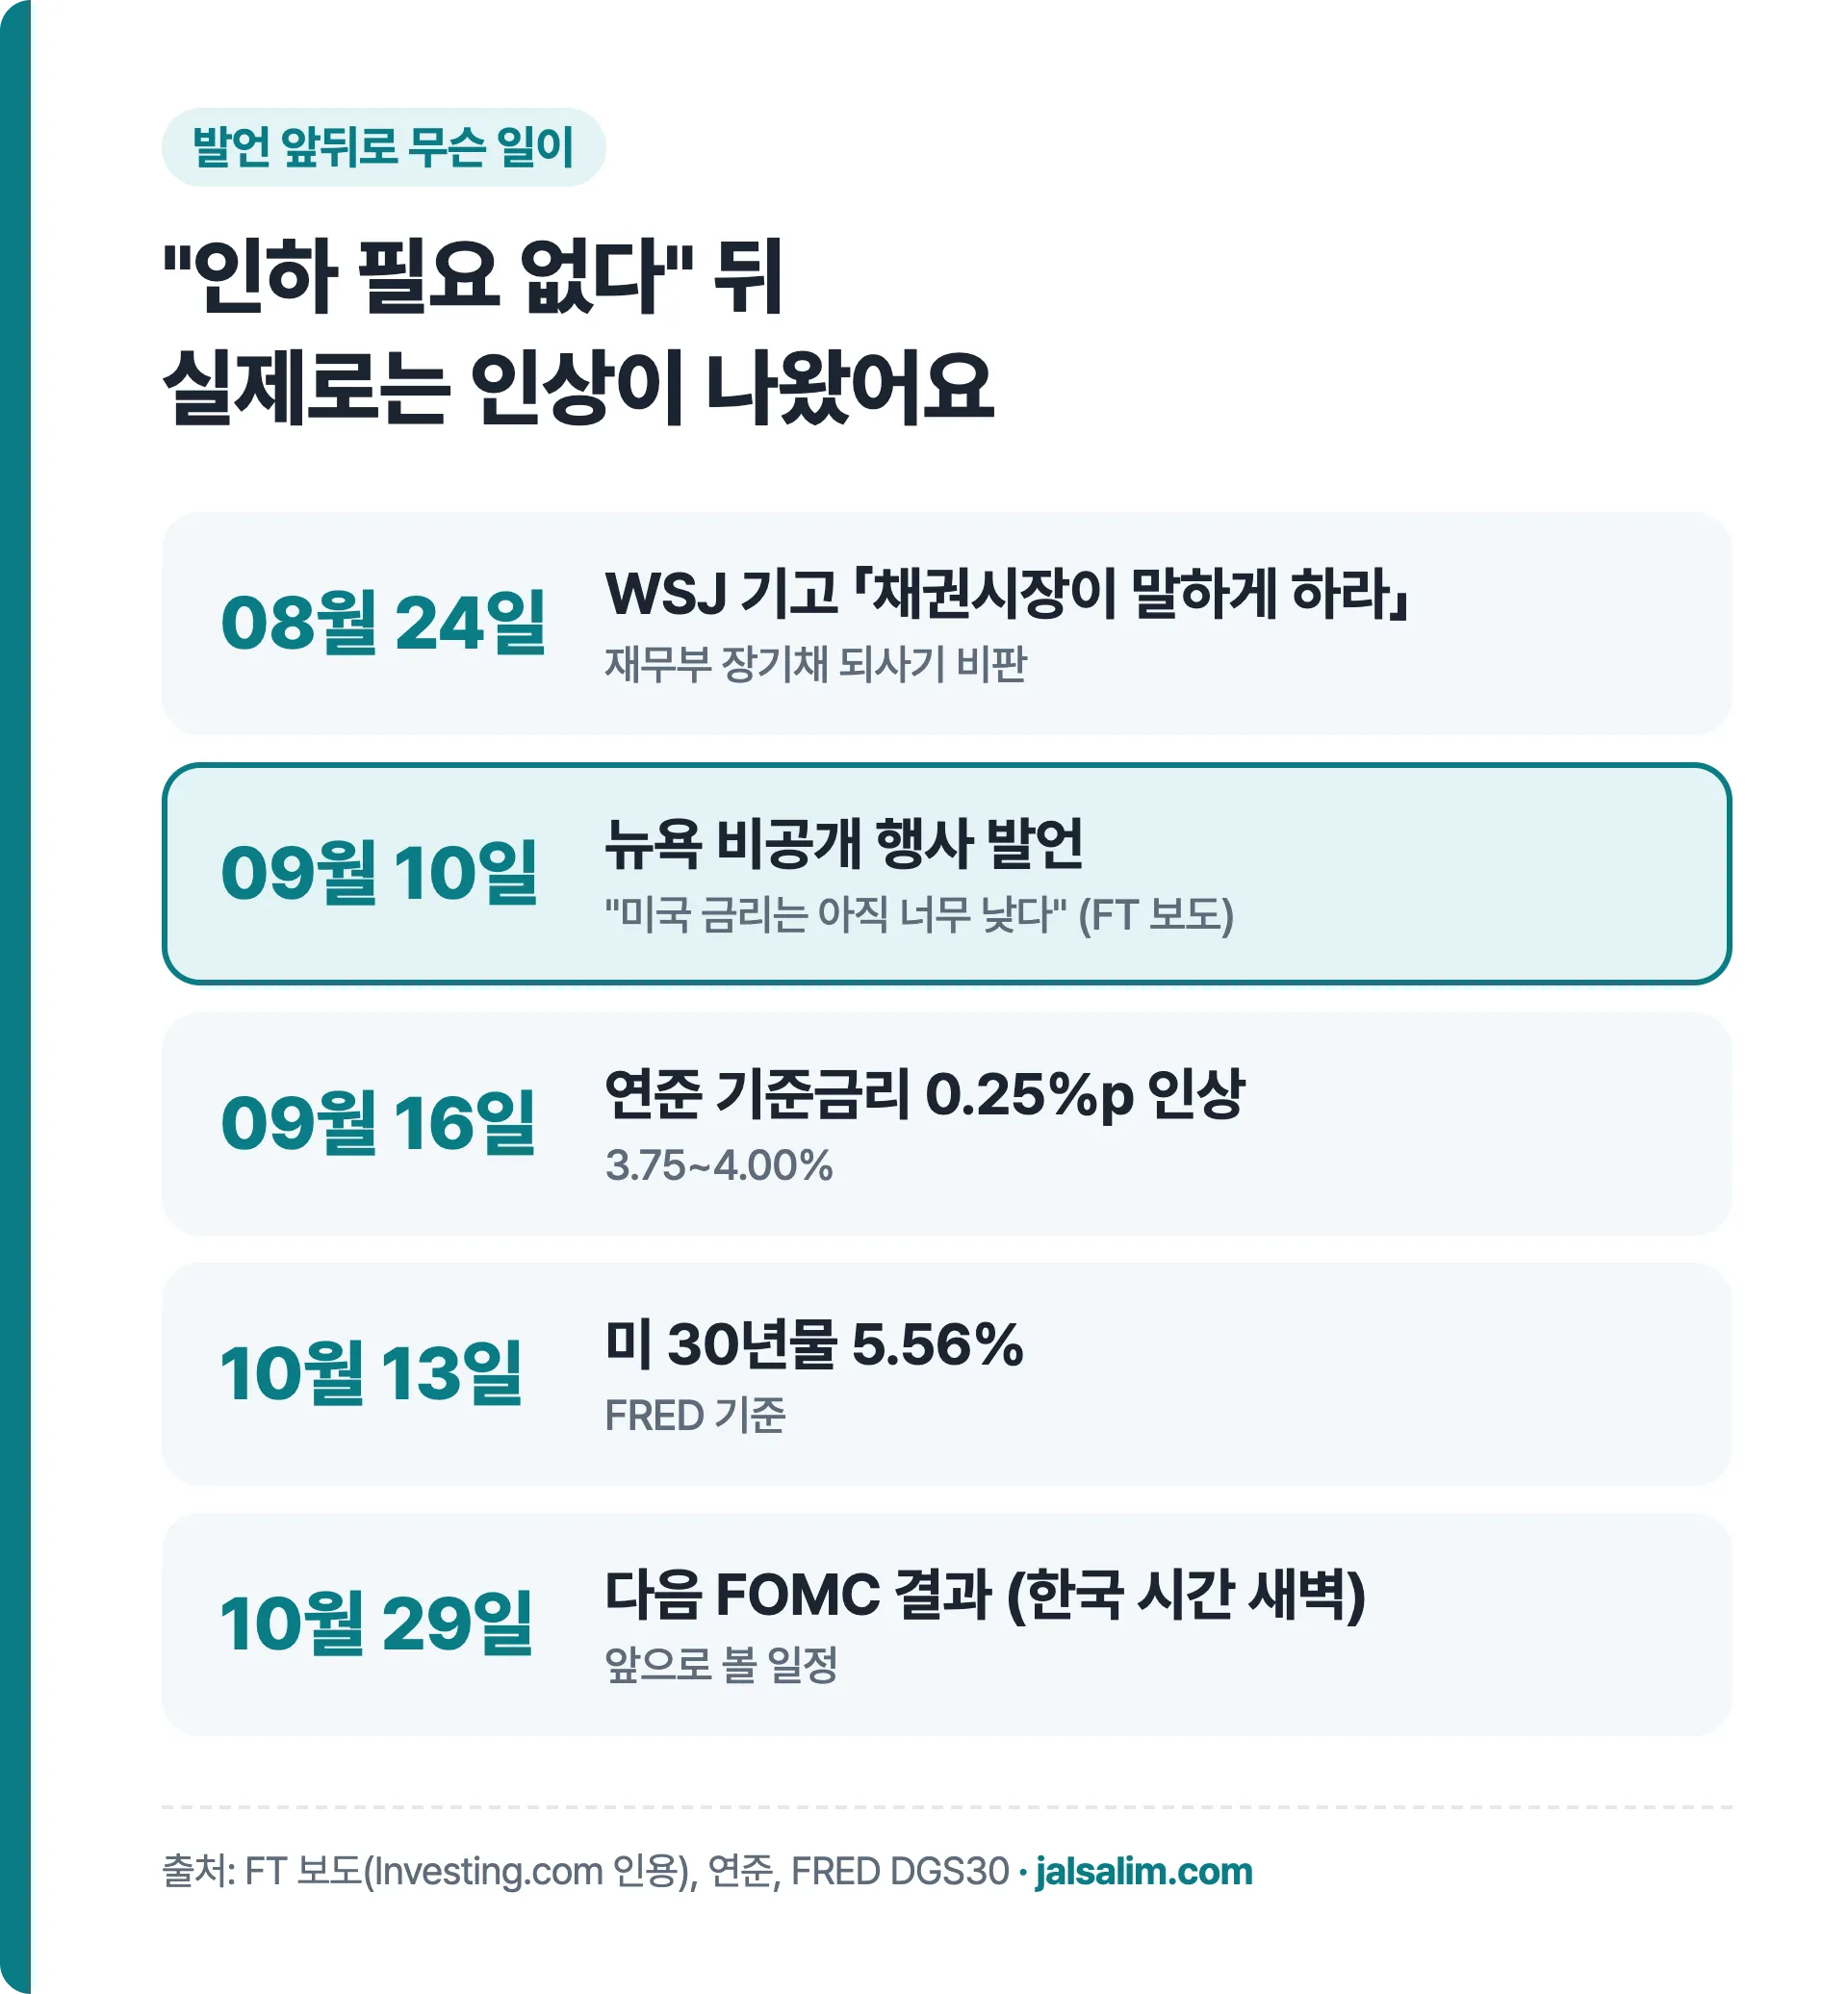
스탠리 드러켄밀러가 2026년 09월 10일 "미국 금리는 아직 낮고 인하는 필요 없다"고 했고(FT 보도), 6일 뒤 연준은 0.25%p 올렸어요. 그때 금리·주가와 반론, 리스크를 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
전설적인 매크로 투자자 스탠리 드러켄밀러는 2026년 09월 10일 뉴욕 파이퍼 샌들러 비공개 행사에서 "미국 금리는 아직 너무 낮고, 금리 인하는 더 필요 없다"고 말했어요(파이낸셜타임스 보도). 그리고 6일 뒤인 09월 16일, 연준(미국 중앙은행)은 기준금리(나라 금리의 기준이 되는 금리)를 0.25%p 올려 3.75~4.00%로 만들었어요. %p는 퍼센트 숫자 자체가 움직인 크기예요. 그날의 시장 숫자, 그가 한 말, 그리고 이 말을 읽을 때 조심할 점을 정리했어요.
직접 인용은 FT를 옮긴 두 매체에서 같은 문장이 나온 것만 썼어요. AI 투자 축소·통화 공매도 이야기는 FT를 옮긴 다른 보도 기준이라 '보도에 따르면'으로만 적었어요.
드러켄밀러 금리 발언 한눈에 보기
| 항목 | 내용 |
|---|---|
| 누가 | 스탠리 드러켄밀러(듀케인 패밀리 오피스) |
| 언제·어디서 | 2026년 09월 10일, 뉴욕 파이퍼 샌들러 비공개 행사 |
| 무슨 말 | 미국 금리는 아직 너무 낮다, 금리 인하는 더 필요 없다 |
| 그 뒤 | 09월 16일 연준 0.25%p 인상(3.75~4.00%) |
| 원문 | FT 보도(유료) → Investing.com·TheStreet 인용 |
드러켄밀러는 1953년생 미국 투자자예요. 1981년 세운 펀드(여러 사람 돈을 모아 대신 굴리는 주머니) 듀케인을 2010년까지 운용하며 연평균 약 30% 수익에 손실 난 해가 없었다고 알려졌고, 1992년 조지 소로스와 함께 영국 파운드 공매도로 큰 수익을 낸 것으로 유명해요(위키백과). 지금은 남의 돈을 받지 않고 자기 돈만 굴리는 패밀리 오피스를 운영해요.
발언한 날 시장: 장기금리 5% 언저리, 주가는 높은 자리
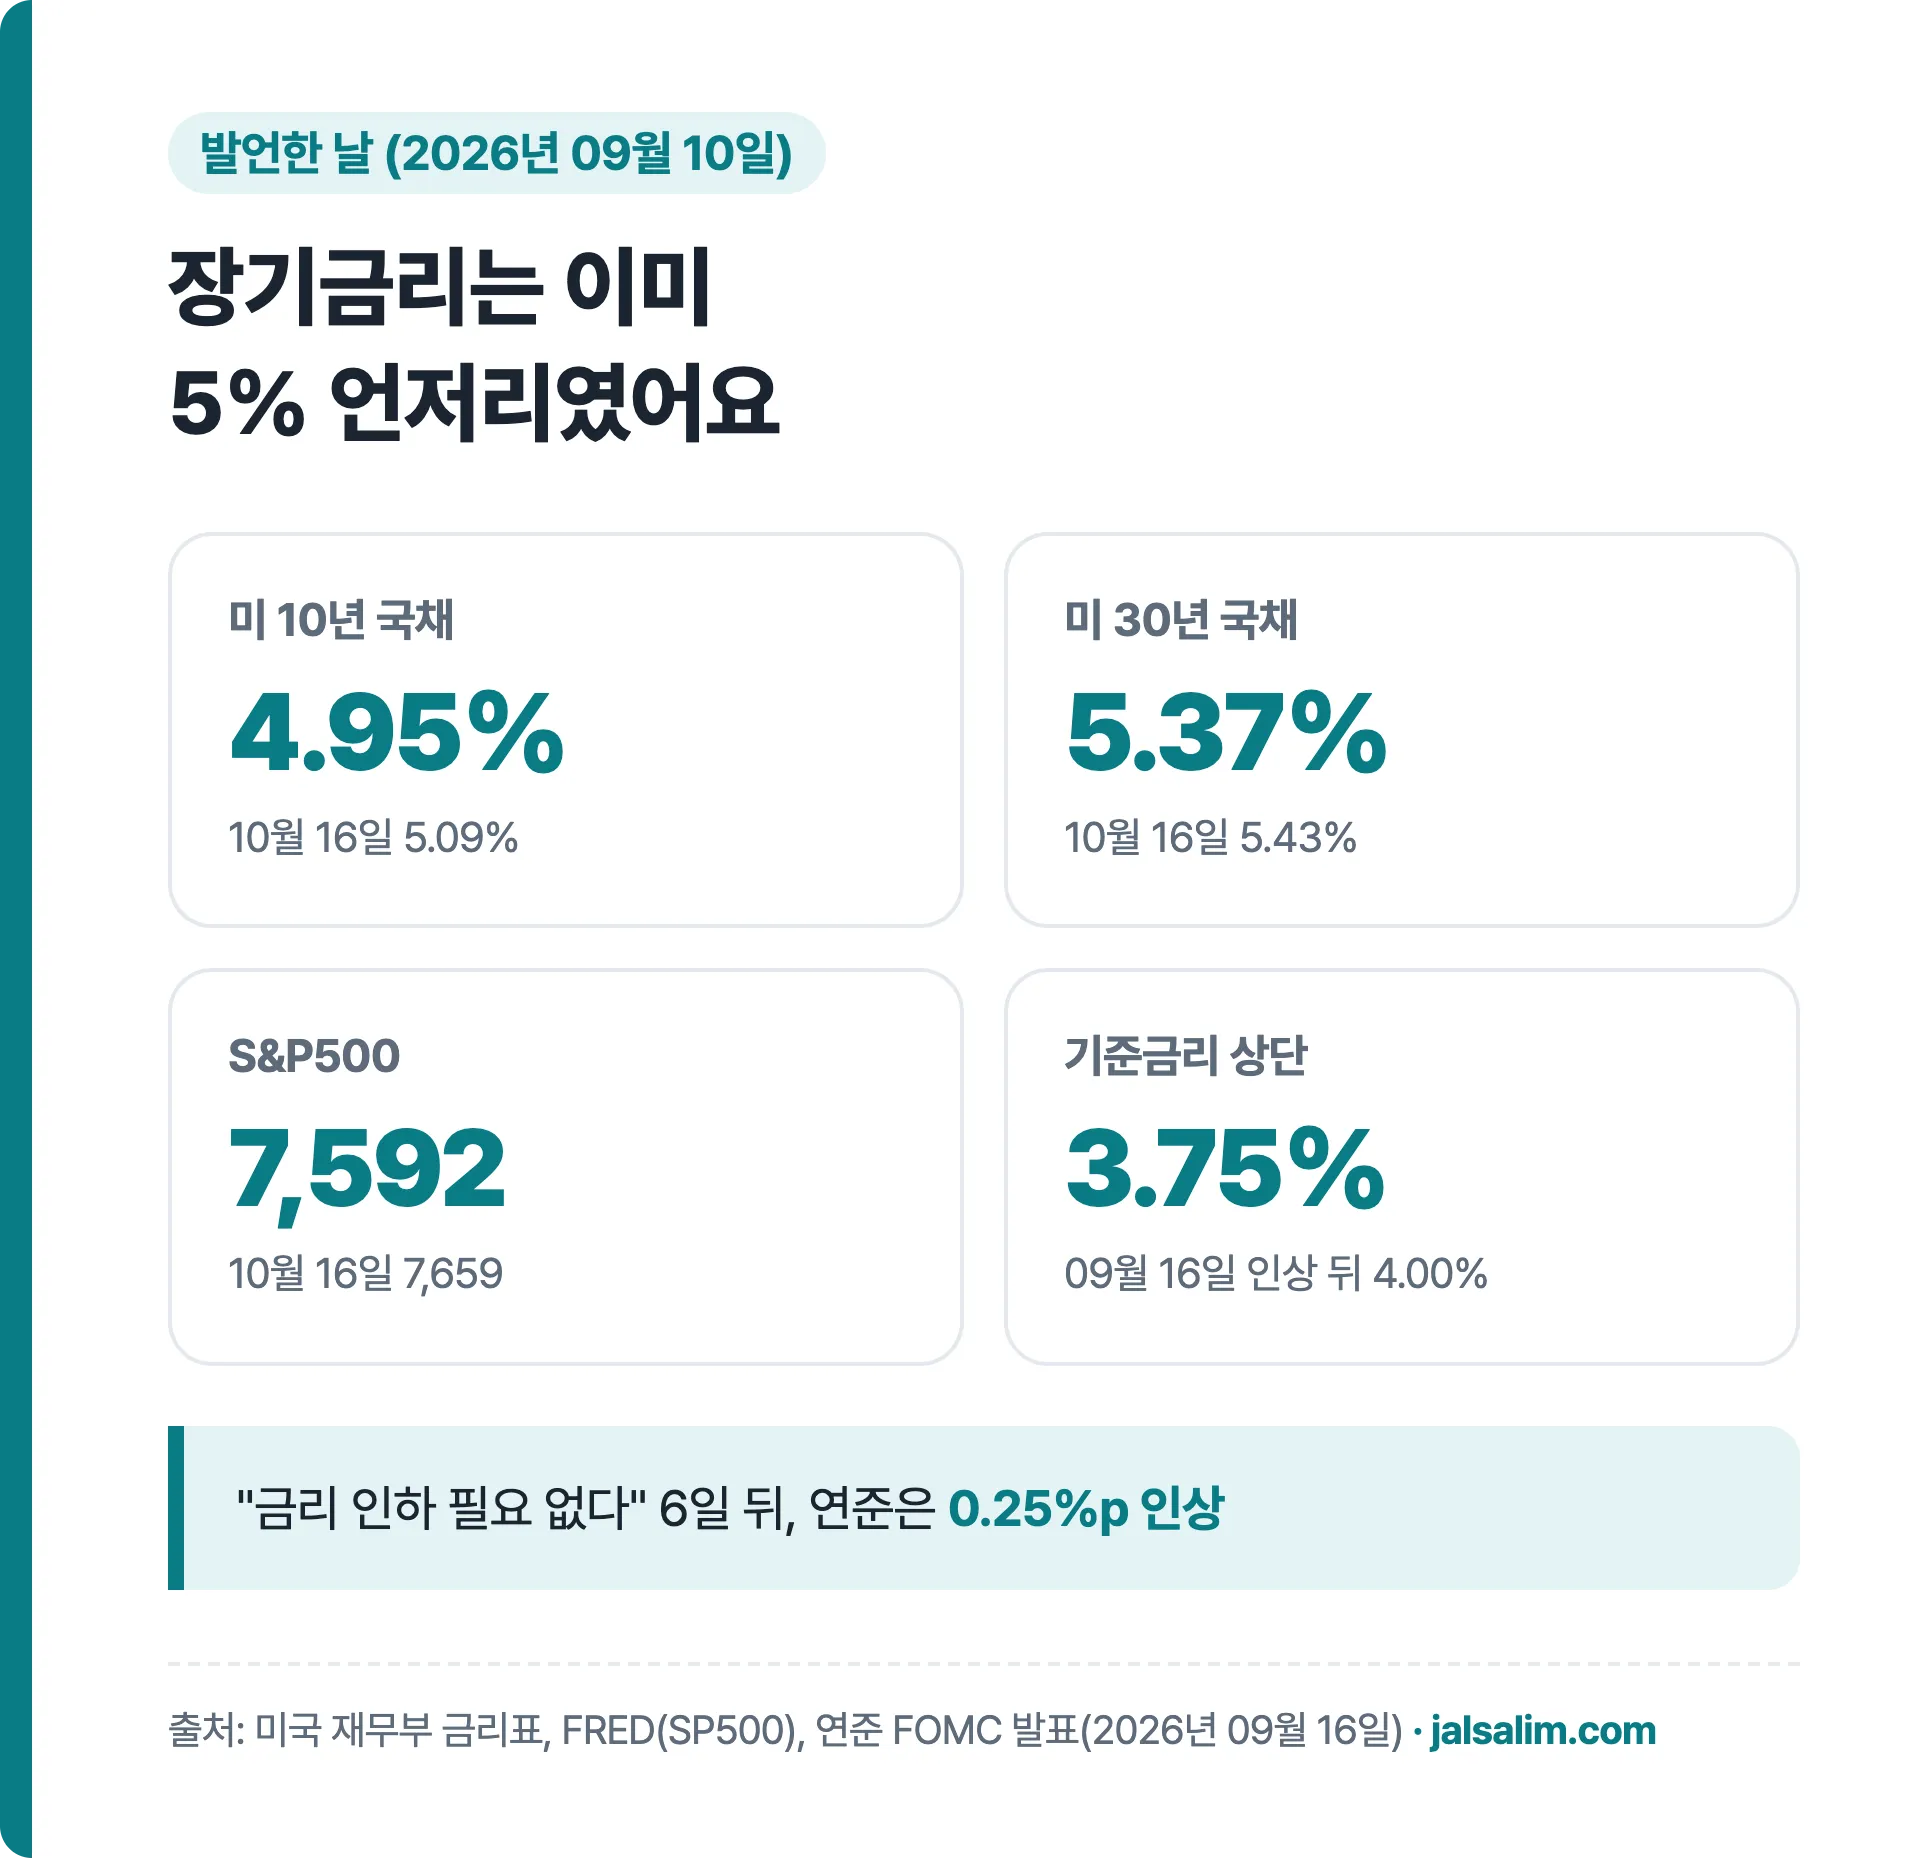
| 구분 | 2026년 09월 10일 | 2026년 10월 16일 |
|---|---|---|
| 미국 10년 국채 | 4.95% | 5.09% |
| 미국 30년 국채 | 5.37% | 5.43% |
| S&P500 | 7,591.70 | 7,659.44 |
| 기준금리(상단) | 3.75% | 4.00% |
국채는 나라가 돈을 빌리며 써 주는 빚 문서이고, 10년·30년은 갚기까지 걸리는 기간이에요. S&P500은 미국 큰 회사 500곳의 주가를 묶어 본 점수예요.
장기금리가 5% 가까이 올랐는데도 주가는 높은 자리에 있었어요. 드러켄밀러는 이걸 보고 "돈이 정말 빡빡하다면 자산 값이 이럴 수 있냐"고 되물은 거예요. 금리와 주가가 어떻게 이어지는지는 미국 국채 금리 5% 글에 자세히 풀어 뒀어요.
드러켄밀러가 한 말: "긴축적이라는 말은 터무니없다"
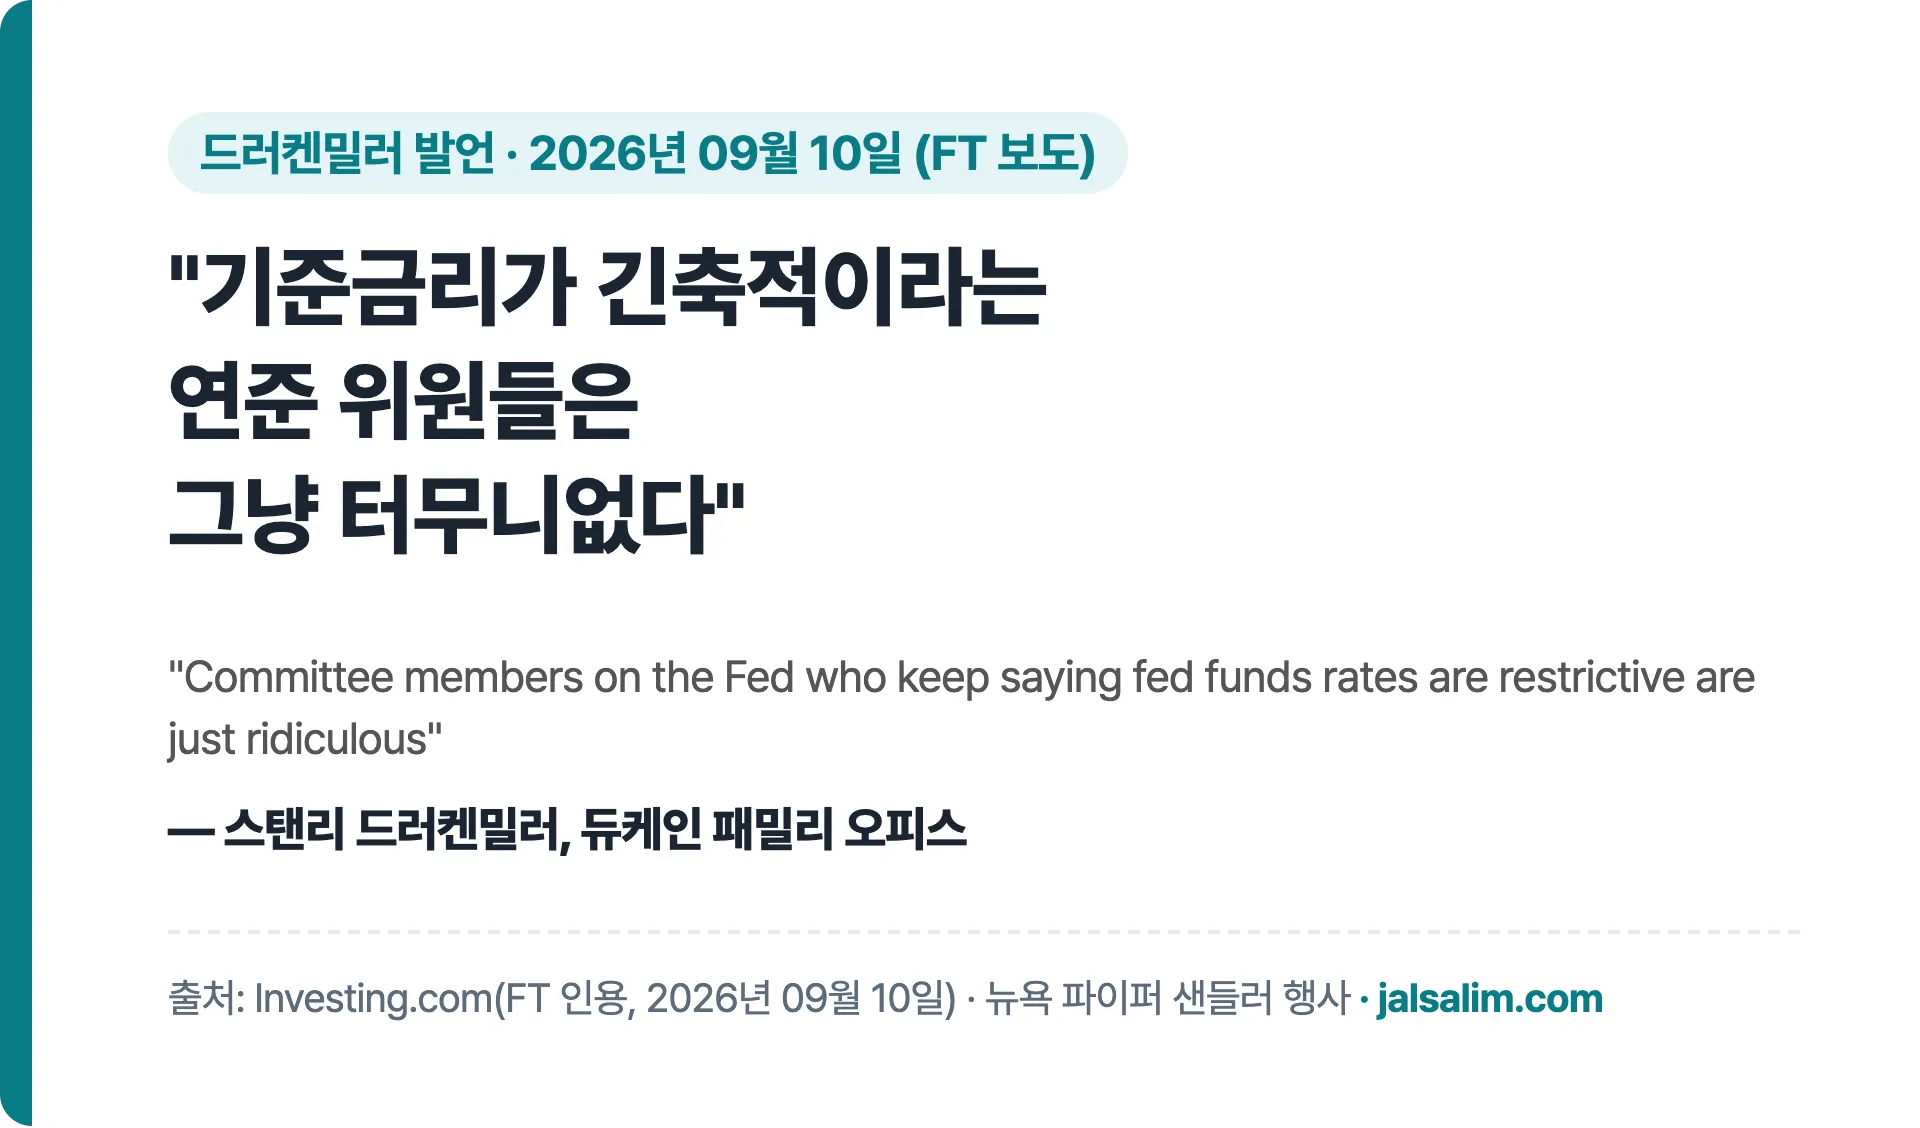
직접 인용으로 확인되는 문장은 두 개예요.
- "Committee members on the Fed who keep saying fed funds rates are restrictive are just ridiculous" — 기준금리가 긴축적이라고 계속 말하는 연준 위원들은 그냥 터무니없다.
- "I believe in common sense, and all you have to do is look at asset prices around the world" — 상식을 믿는다, 전 세계 자산 가격만 보면 된다.
FT를 옮긴 월스트리트CN 보도에 따르면, 그는 AI도 언급했어요. AI 데이터센터 붐은 언젠가 끝나고 AI가 '이익 거품'(회사가 버는 돈이 잠깐 부풀어 오른 상태)일 수 있어서, 듀케인의 AI 쪽 투자를 6개월 전의 20% 수준으로 줄였다는 거예요. 같은 보도는 그가 연초부터 유로·파운드를 공매도하고 있지만 달러는 공매도하지 않는다고 전했어요. 이 부분은 영어 원문이 공개되지 않아 보도 문장 기준이에요.
잘살림 생각: 관점, 반론, 리스크
관점 — '금리 인하'를 깔고 하는 계산을 다시 보기. 금리가 내려갈 거라 믿고 세운 계획은 그 믿음이 틀리면 같이 흔들려요. 9월엔 인하 대신 인상이 나왔고, 10월 13일 미국 30년물은 5.56%(FRED, 미국 세인트루이스 연방준비은행 통계 사이트)까지 올랐어요.
반론 — 대가의 타이밍(언제 사고팔지 때 맞히기)도 틀릴 수 있어요. 'AI는 이익 거품일 수 있다'는 기술이 끝났다는 말이 아니라 가격이 꼭대기일 수 있다는 판단이에요. 반대로 AI 주식을 밝게 보는 시각은 댄 아이브스 AI 주식 글에 있어요. 그가 줄였다는 AI 투자가 정확히 어떤 종목인지도 공개되지 않았어요.
리스크 — 비공개 행사 발언이에요. 영상이나 녹취가 없고, FT 보도를 다른 매체가 옮긴 내용이라 맥락을 다 알 수는 없어요.
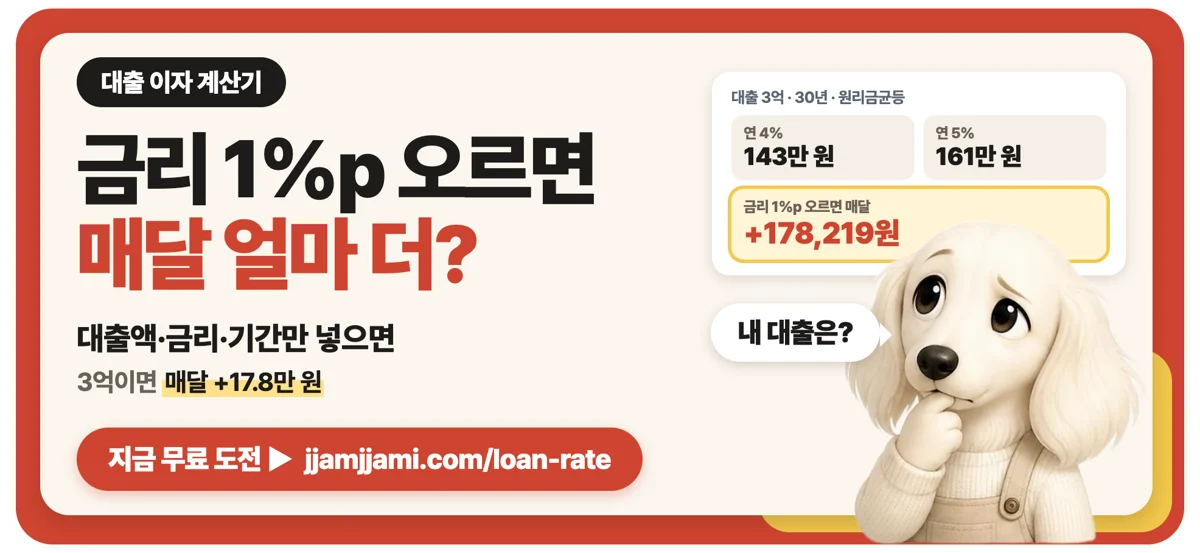
한국 투자자가 볼 지점. 미국 금리가 높게 버티면 원/달러 환율과 국내 대출 금리도 쉽게 내려가지 않아요. 미국 장기채 ETF(채권 여러 개를 한 바구니에 담아 주식처럼 사고파는 상품) 같은 상품은 금리가 오르면 값이 내려가는 구조이고, AI 이익 사이클 이야기는 반도체 업종 비중이 큰 코스피(한국 대표 주식시장 점수)와도 이어져요. 금리 일정은 미국 금리·물가 정리 글에서 확인할 수 있어요.
같은 대가의 다른 글도 이어서 보세요. 재무부의 국채 되사기를 비판한 기고문은 드러켄밀러 30년물 청구서 글, 2분기 포트폴리오 변화는 드러켄밀러 13F 글에 정리했어요. 글 모음은 투자 대가 스탠리 드러켄밀러에서 볼 수 있어요.
자주 묻는 질문
드러켄밀러는 정확히 어디서 이 말을 했어요?
2026년 09월 10일 뉴욕에서 열린 파이퍼 샌들러 행사예요. 비공개 행사라 영상은 없고, 파이낸셜타임스가 처음 보도했어요.
정말 그 뒤에 금리가 올랐어요?
네. 연준은 2026년 09월 16일 기준금리를 0.25%p 올려 3.75~4.00%로 정했어요(연준 발표문). 다만 그의 말 때문에 올렸다는 근거는 없어요. 연준은 연준 나름의 판단으로 결정해요.
AI 투자를 20%로 줄였다는 건 확실한가요?
FT를 옮긴 보도 내용이에요. 영어 원문은 공개되지 않아 보도 문장 기준이에요. 실제 보유 주식 변화는 11월 중순 나올 3분기 13F(큰 투자자가 석 달마다 미국 당국에 내는 보유 주식 목록)에서 일부 확인할 수 있어요.
다음에 볼 일정은 언제예요?
다음 FOMC(연준이 금리를 정하는 회의) 결과는 한국 시간 10월 29일 새벽이에요.
정리
- 드러켄밀러, 2026년 09월 10일 "미국 금리는 아직 낮다, 인하 필요 없다"(FT 보도)
- 6일 뒤 연준은 0.25%p 인상(3.75~4.00%)
- 보도에 따르면 AI 투자도 6개월 전의 20% 수준으로 줄였어요
- 10월 16일 미국 10년물 5.09%, 30년물 5.43%
- 대가의 판단도 틀릴 수 있어요. 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- FT 보도: 드러켄밀러 "미국 금리는 아직 낮다, 인하 필요 없다"
- 6일 뒤 연준은 기준금리를 0.25%p 올렸어요(3.75~4.00%)
- 보도에 따르면 AI 투자는 6개월 전의 20% 수준으로 줄임