드러켄밀러는 왜 '30년물 5.5%는 청구서'라고 했을까 : 미국 재무부 장기채 바이백 비판
미국 재무부가 2026년 08월 19일 장기채 되사기 한도를 1회 20억에서 40억 달러 이상으로 늘리자, 드러켄밀러는 WSJ 기고에서 '가격 관리'라고 비판했어요. 그 뒤 30년물은 5.56%까지 올랐어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
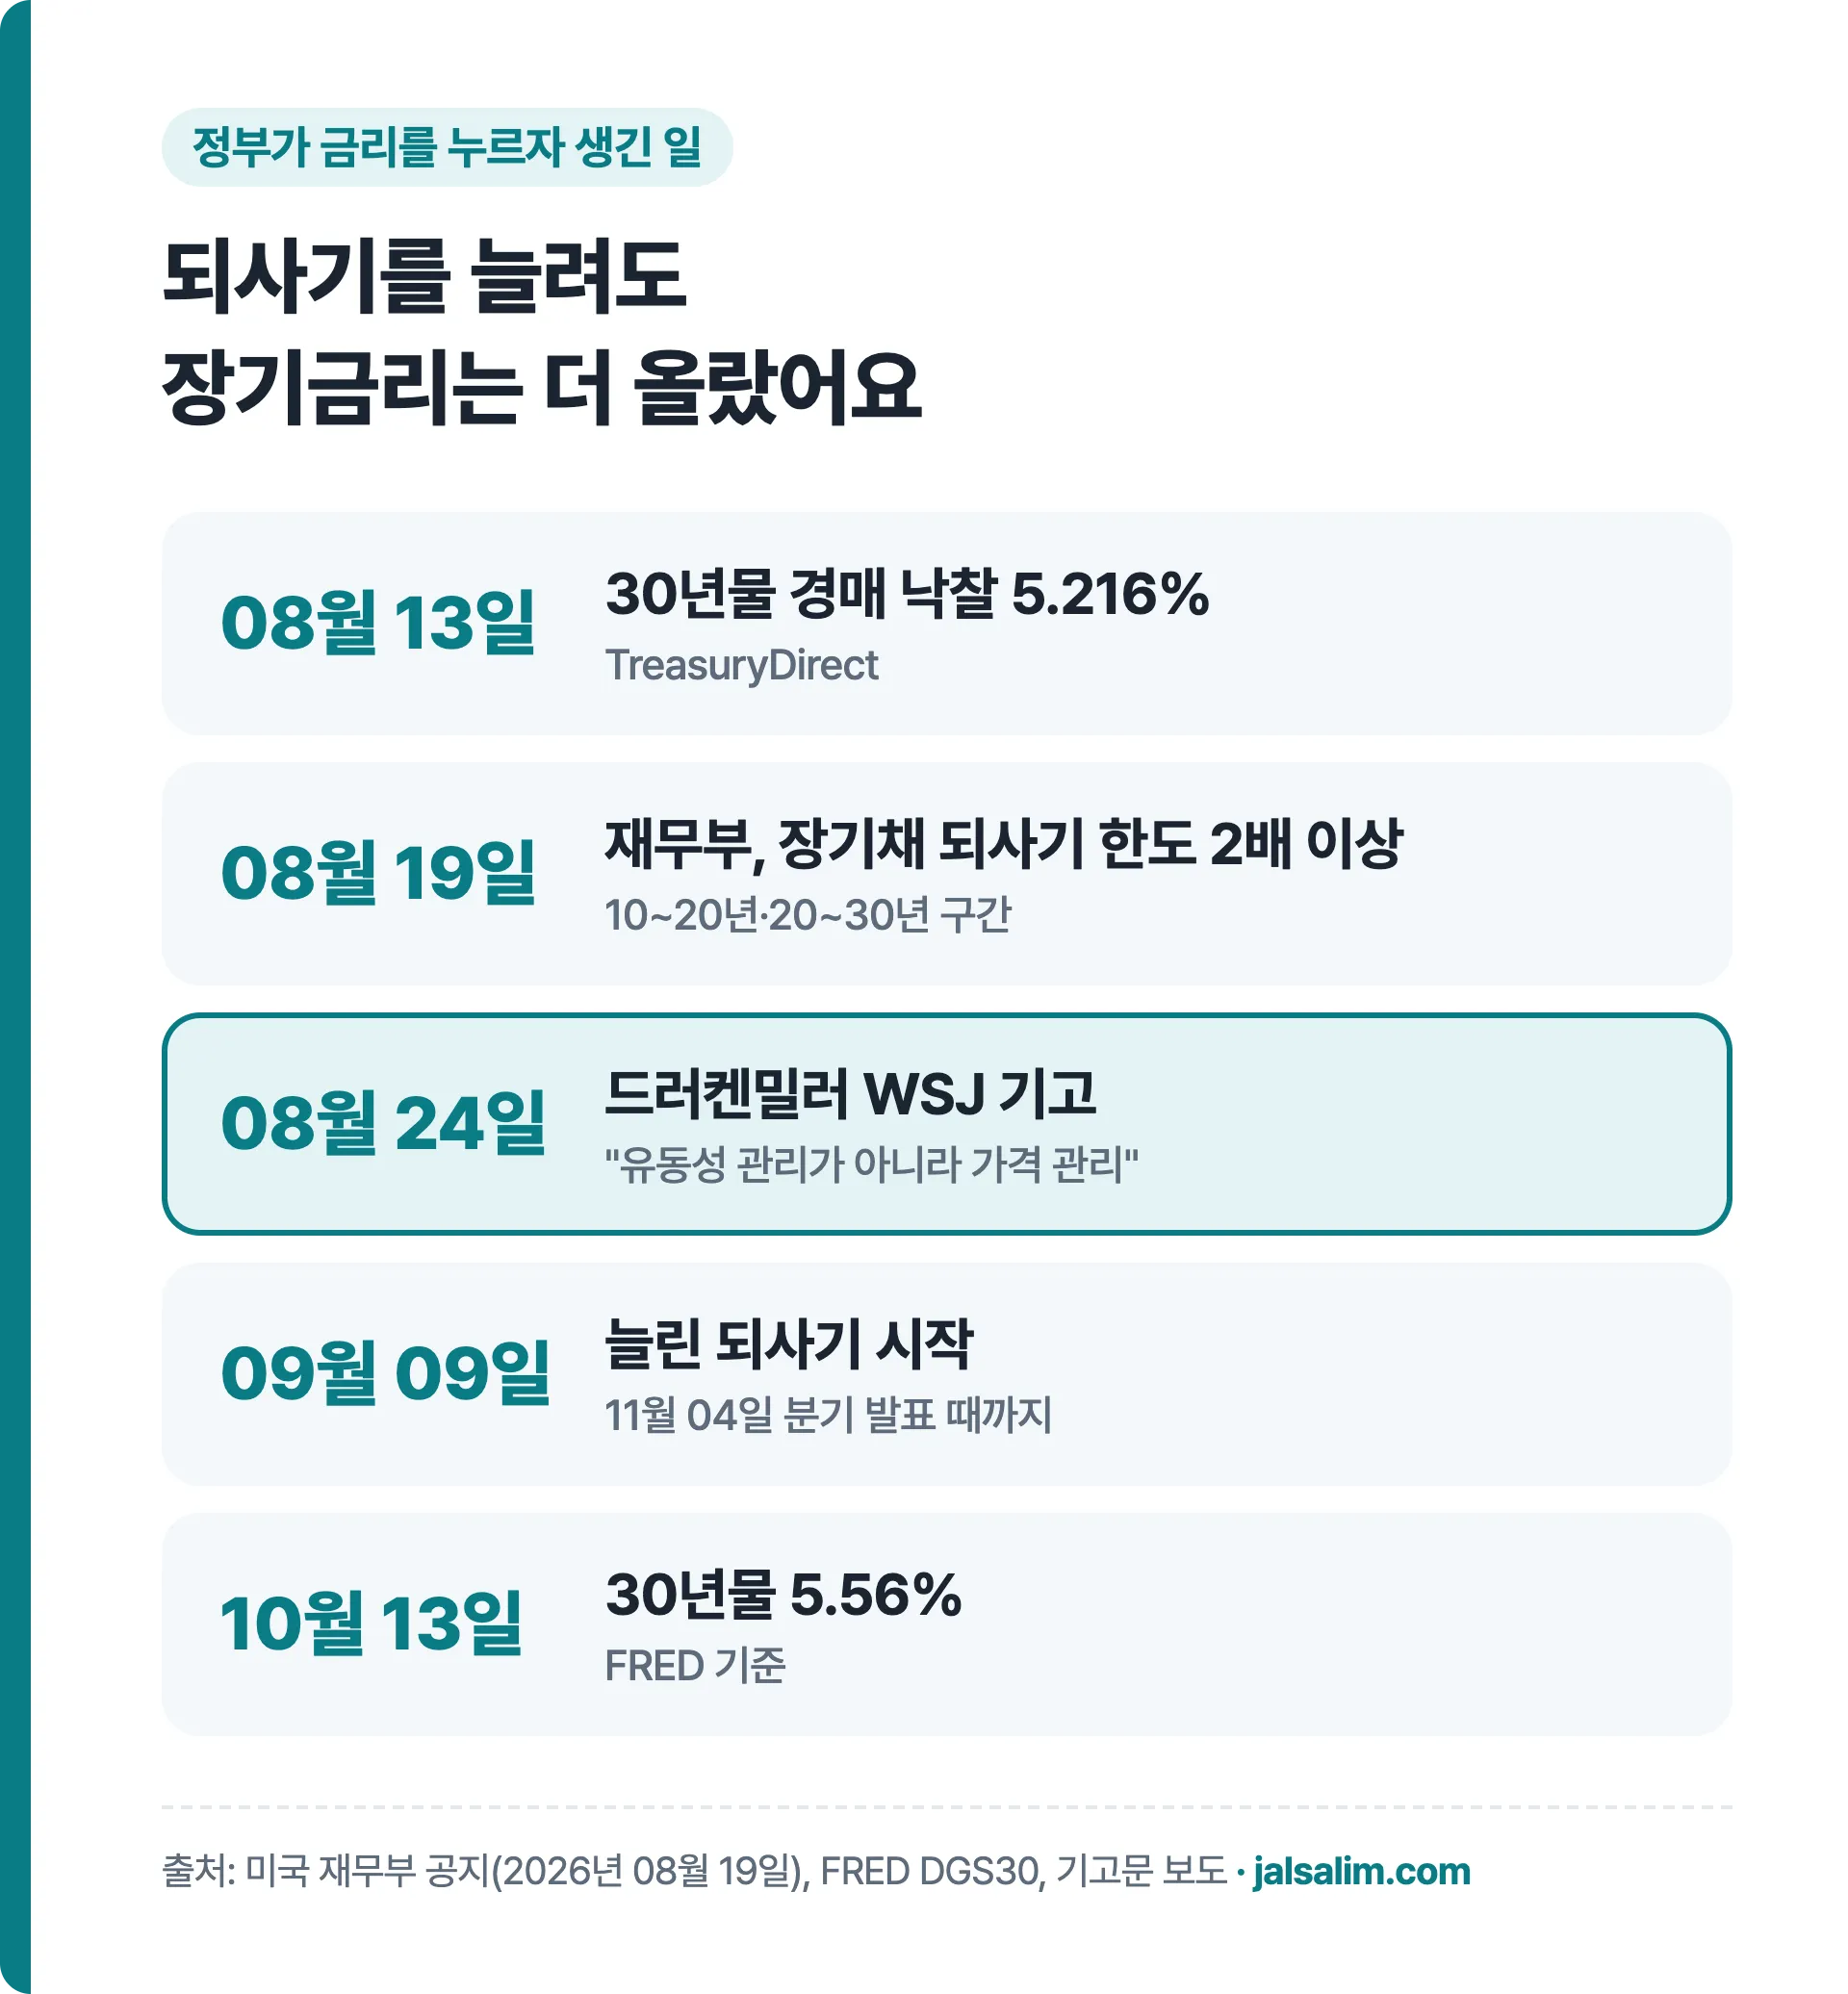
미국 재무부는 2026년 08월 19일 장기 국채 되사기(바이백) 한도를 1회 20억 달러에서 40억 달러 이상으로 늘렸고, 스탠리 드러켄밀러는 08월 24일 월스트리트저널 기고 「Let the Bond Market Speak」에서 이를 "유동성 관리가 아니라 가격 관리"라고 비판했어요. 유동성은 팔고 싶을 때 쉽게 팔 수 있게 시장에 도는 돈이에요. 핵심 문장은 "30년물이 5.5%는 돼야 팔린다면, 그건 위기가 아니라 청구서다"예요. 바이백이 시작된 뒤에도 30년물 금리는 10월 13일 5.56%(FRED, 미국 세인트루이스 연방준비은행 통계 사이트)까지 올랐어요.
WSJ 원문은 유료라, 두 곳 이상 매체에 똑같이 나온 문장만 인용했어요. 되사기 규모·기간은 미국 재무부 공지, 경매 금리는 TreasuryDirect 기록 기준이에요.
미국 국채 바이백과 드러켄밀러 기고 한눈에 보기
| 날짜(2026년) | 무슨 일 | 숫자 |
|---|---|---|
| 08월 13일 | 30년물 국채 경매(새 국채를 파는 자리) | 낙찰 금리(팔린 이자율) 5.216% · 250억 달러 |
| 08월 19일 | 재무부, 장기채 바이백 확대 | 1회 최대 20억 → 40억 달러 이상 |
| 08월 24일 | 드러켄밀러 WSJ 기고 | 30년물 5.23% · 10년물 4.70% |
| 09월 09일 | 늘린 바이백 시작 | 11월 04일 분기 발표 때까지 |
| 10월 13일 | 그 뒤 장기금리 | 30년물 5.56% |
재무부 공지에 따르면 늘린 구간은 10~20년, 20~30년 장기채예요. 재무부는 시장 참가자들이 꾸준히 강하게 응해 왔다며 장기 구간에 유동성 지원을 늘린다고 설명했어요.
기고문이 나온 무렵 시장: 30년물은 이미 5% 위
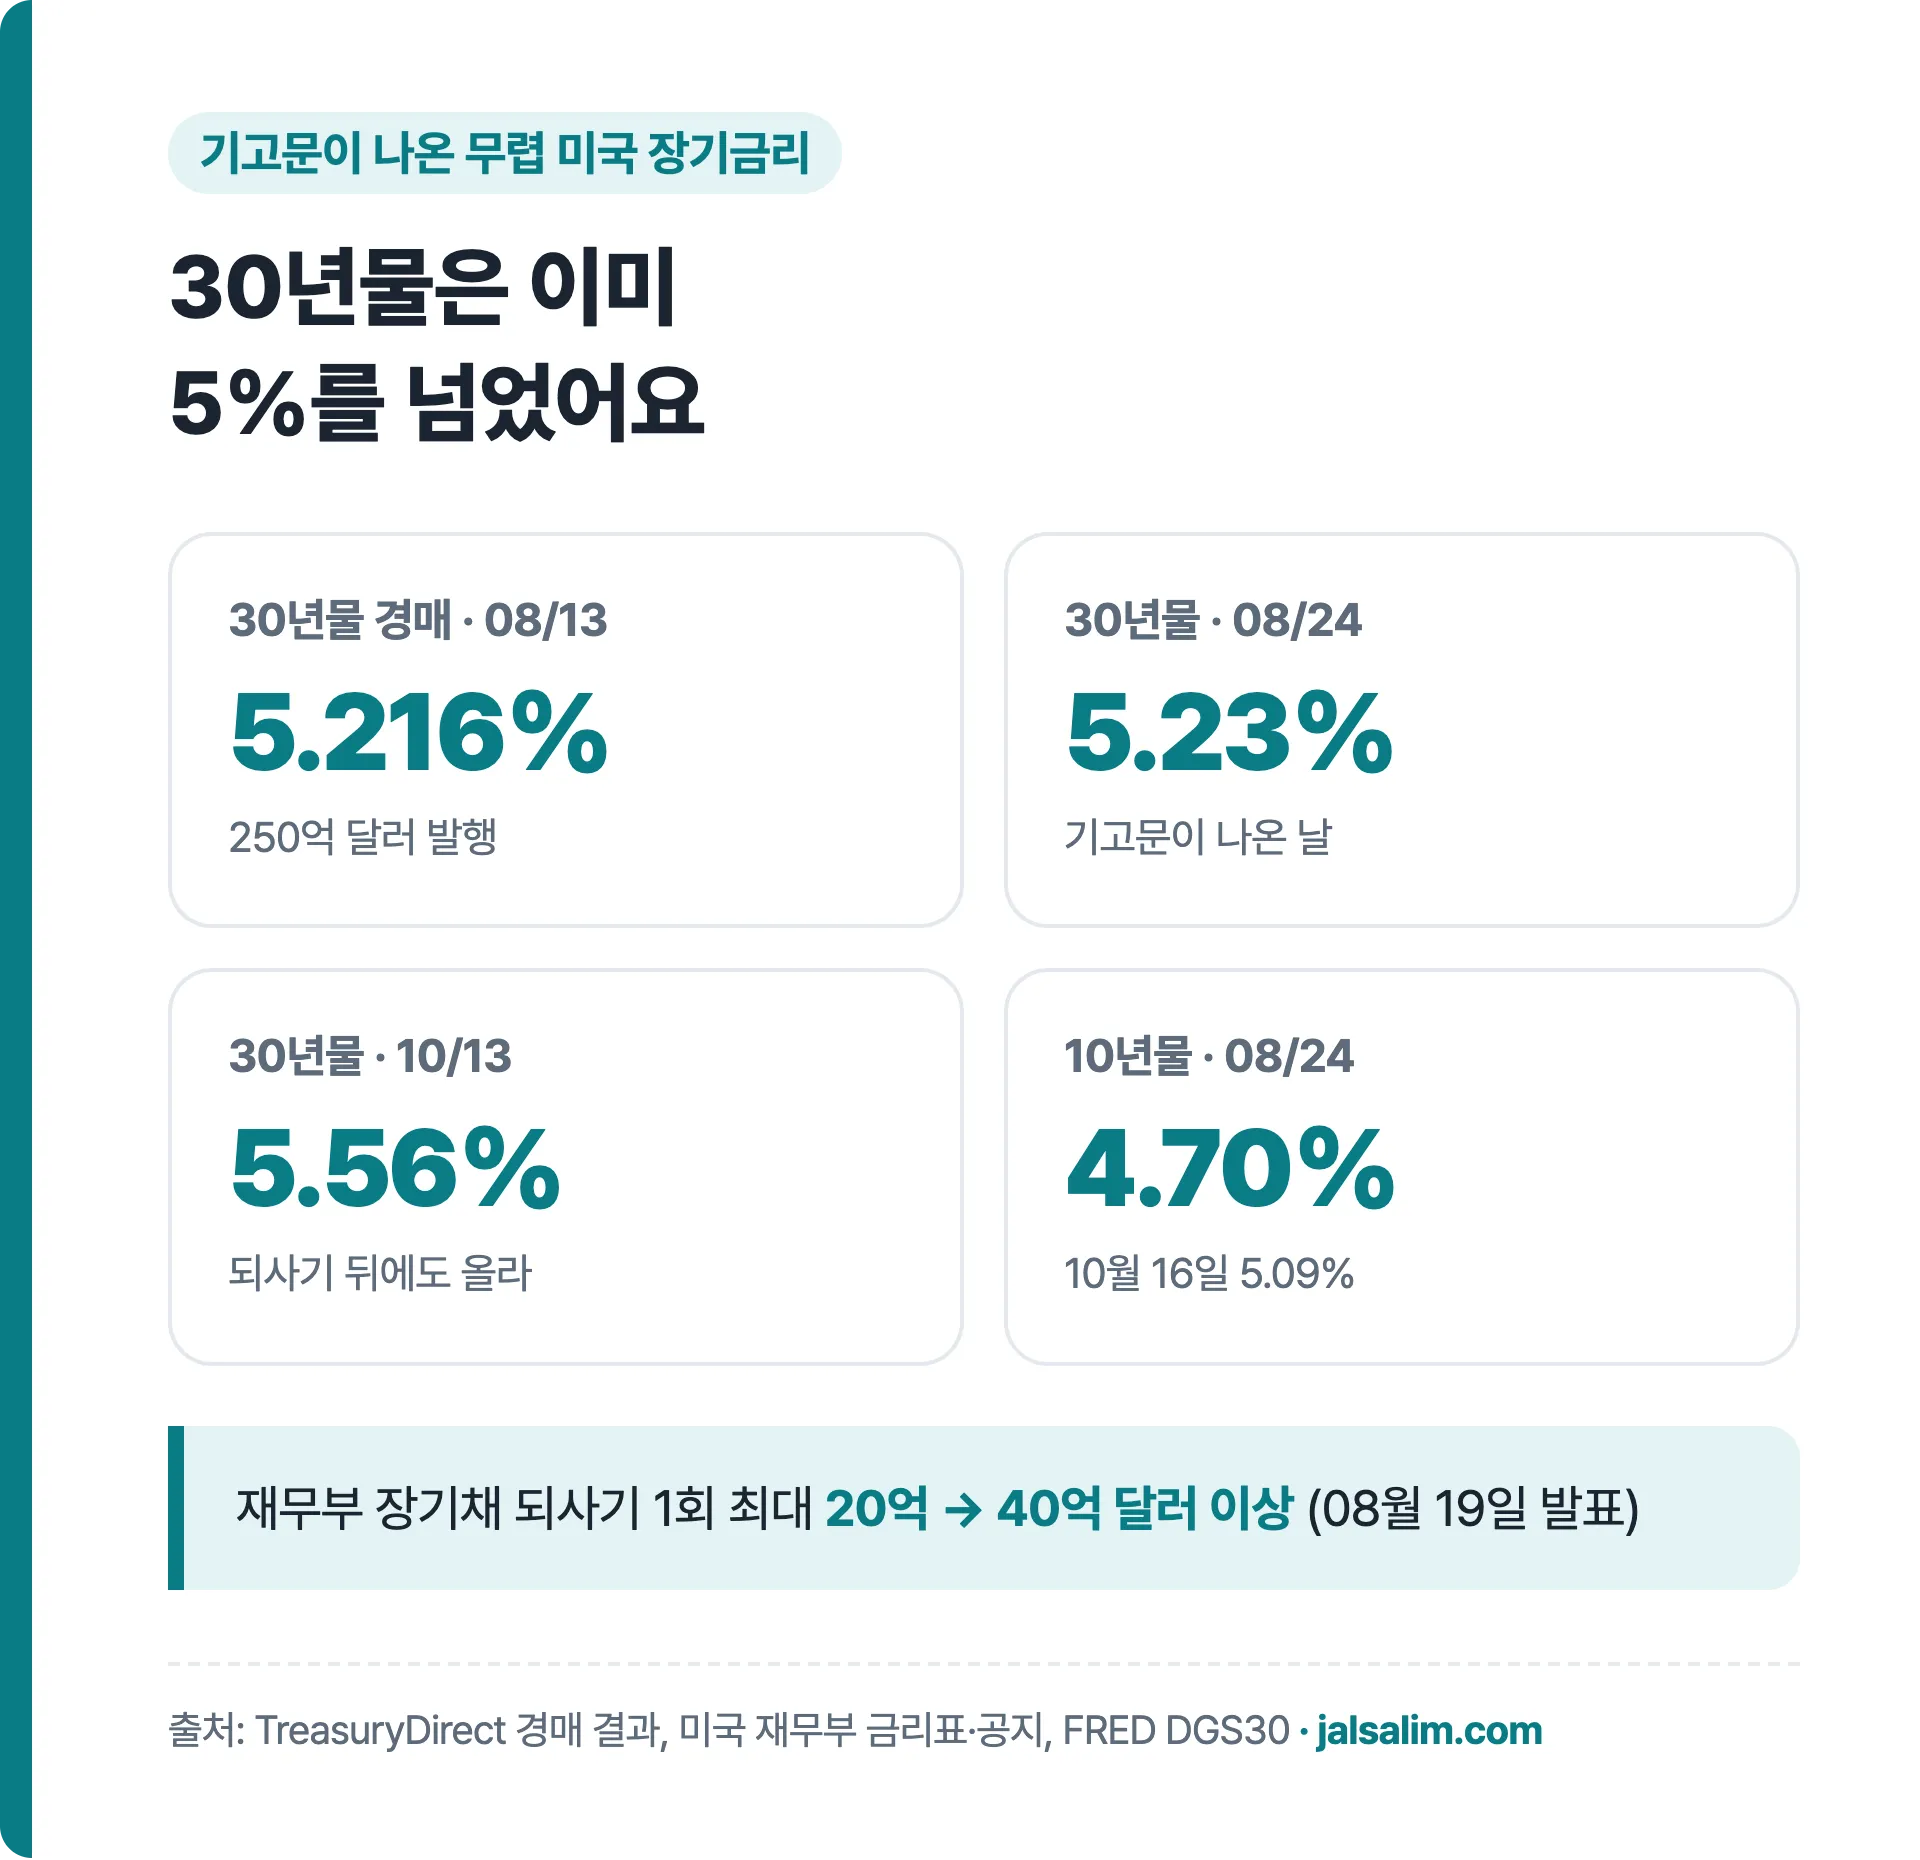
기고문이 나온 날 미국 30년물은 5.23%, 10년물은 4.70%였어요(미국 재무부 금리표). 직전 08월 13일 30년물 경매는 5.216%에 낙찰됐고요. 재무부가 사들이기 시작한 뒤에도 30년물은 내려오지 않고 10월 13일 5.56%까지 올랐어요.
드러켄밀러가 쓴 말: "위기가 아니라 청구서"
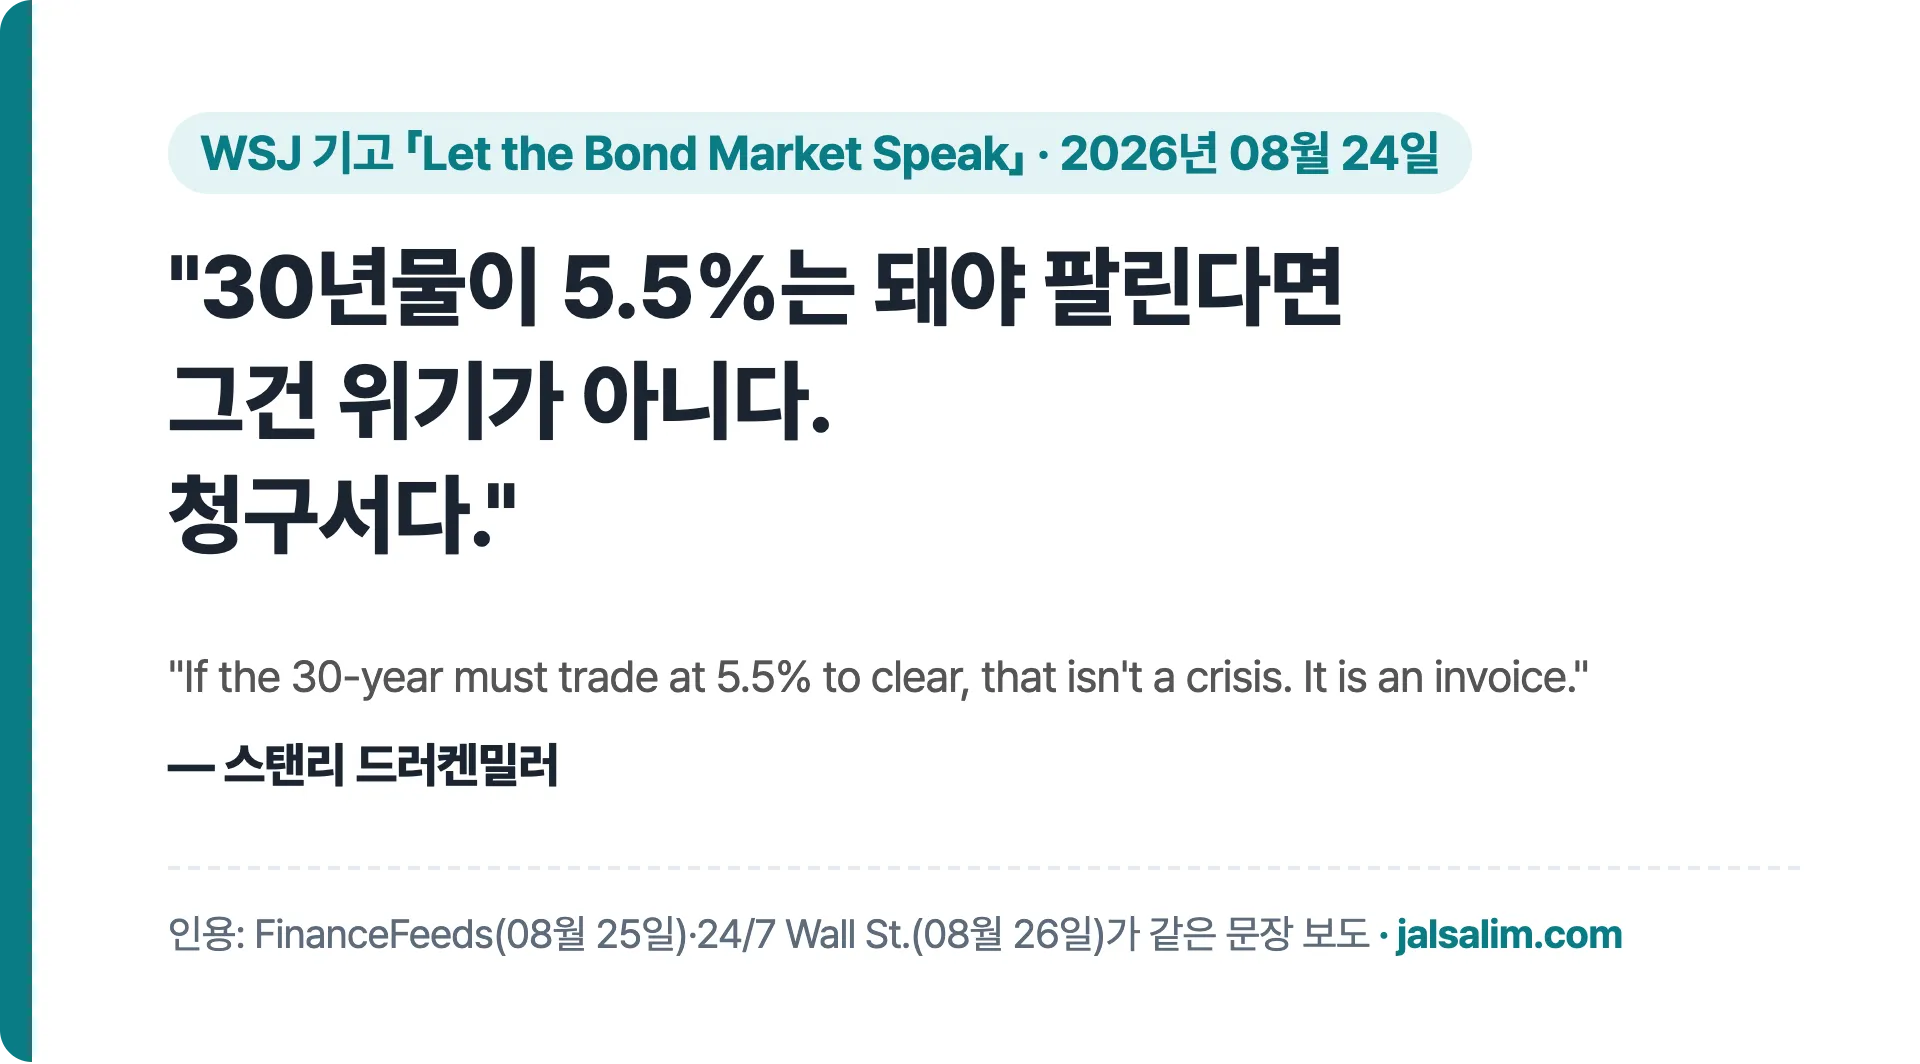
- "If the 30-year must trade at 5.5% to clear, that isn't a crisis. It is an invoice." — 30년물이 5.5%는 돼야 팔린다면 그건 위기가 아니라 청구서다.
- "Every basis point of artificial yield suppression is a subsidy to procrastination." — 인위적으로 금리를 1bp 누를 때마다 미루기에 보조금을 주는 셈이다.
그는 장기 국채 금리를 미국에 남은 "유일한 재정 규율자"(나라가 돈을 함부로 못 쓰게 막는 회초리)라고 불렀어요. 나라 빚이 많으면 높은 이자가 그 대가인데, 숫자를 억지로 누르면 정부가 적자(번 돈보다 더 쓴 돈) 문제를 뒤로 미룬다는 논리예요.
잘살림 생각: 관점, 반론, 리스크
관점 — 값은 결국 시장이 정한다. 바이백을 늘린 뒤에도 장기금리가 더 올랐다는 건, 정부가 산 양보다 시장이 요구한 이자가 더 셌다는 뜻으로 읽을 수 있어요.
반론 — 바이백은 작은 손이고, 다른 시각도 있어요. 회당 수십억 달러는 미국 국채 전체에 비하면 작아요. 재무부도 금리를 누르려는 게 아니라 유동성 지원이라고 설명했어요. 칼럼니스트 존 태미는 "10년물 금리가 세상에서 가장 중요한 가격은 아니다"라며 반대 의견을 냈어요(RealClearMarkets, 09월 28일).
리스크 — 원문 전문을 못 봤어요. 유료 기고라 인용 밖의 세부는 2차 매체 정리에 기대고 있어요. 정치적 논쟁이 섞인 주제라 한쪽 말만 믿기 어려워요.
한국 투자자가 볼 지점. 국내에서 많이 사는 미국 장기채 ETF(채권 여러 개를 한 바구니에 담아 주식처럼 사고파는 상품)는 미국 20·30년 금리와 바로 이어져요(금리가 오르면 값이 내려가요). 미국 장기금리가 높으면 국고채 금리(한국 정부 빚 문서의 이자)와 주택담보대출 고정금리(집을 맡기고 빌린 돈의 바뀌지 않는 이자)도 쉽게 내려가지 않아요. 금리와 대출 이자의 관계는 미국 국채 금리 5% 글에서 계산해 봤어요.
같은 대가의 다른 글도 이어서 보세요. 9월 "금리 인하 필요 없다" 발언은 드러켄밀러 금리 발언 글, 2분기 포트폴리오는 드러켄밀러 13F 글에 있어요. 글 모음은 투자 대가 스탠리 드러켄밀러에서 볼 수 있어요.
자주 묻는 질문
미국 국채 바이백은 얼마나 늘었어요?
장기 구간(10~20년, 20~30년) 1회 최대 규모가 20억 달러에서 최소 40억 달러로 늘었어요. 2026년 09월 09일부터 11월 04일 분기 발표 전까지 적용돼요(미국 재무부 공지).
드러켄밀러와 베선트 재무장관은 어떤 사이예요?
베선트 장관은 예전에 드러켄밀러 밑에서 일한 적이 있어 '옛 제자'로 불려요. 그래서 이 기고문이 더 화제가 됐어요.
기고문 원문은 어디서 보나요?
월스트리트저널 2026년 08월 24일 자 「Let the Bond Market Speak」예요. 유료라 이 글은 여러 매체에 똑같이 실린 문장만 옮겼어요.
정리
- 미국 재무부, 08월 19일 장기채 바이백 1회 한도 20억 → 40억 달러 이상
- 드러켄밀러, 08월 24일 WSJ 기고 "30년물 5.5%는 위기가 아니라 청구서"
- 바이백은 '유동성 관리가 아니라 가격 관리'라고 비판했어요
- 그 뒤에도 30년물은 10월 13일 5.56%까지 올랐어요
- 반대 의견도 있어요. 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 재무부, 장기채 되사기 1회 한도 20억 → 40억 달러 이상
- 드러켄밀러 WSJ 기고: 바이백은 유동성 아닌 '가격 관리'
- 그 뒤에도 미국 30년물은 10월 13일 5.56%까지 올랐어요