국민연금 수령나이 2026 : 1969년생부터 65세 (출생연도별 표·조기수령 감액·예상연금 조회)
국민연금은 가입기간 10년 이상이면 출생연도에 따라 61~65세부터 받아요. 1969년생 이후는 65세, 일찍 받으면 1년 6% 감액이고, 2026년부터 보험료율 9.5%·소득대체율 43%예요.
1분 영상으로 보기
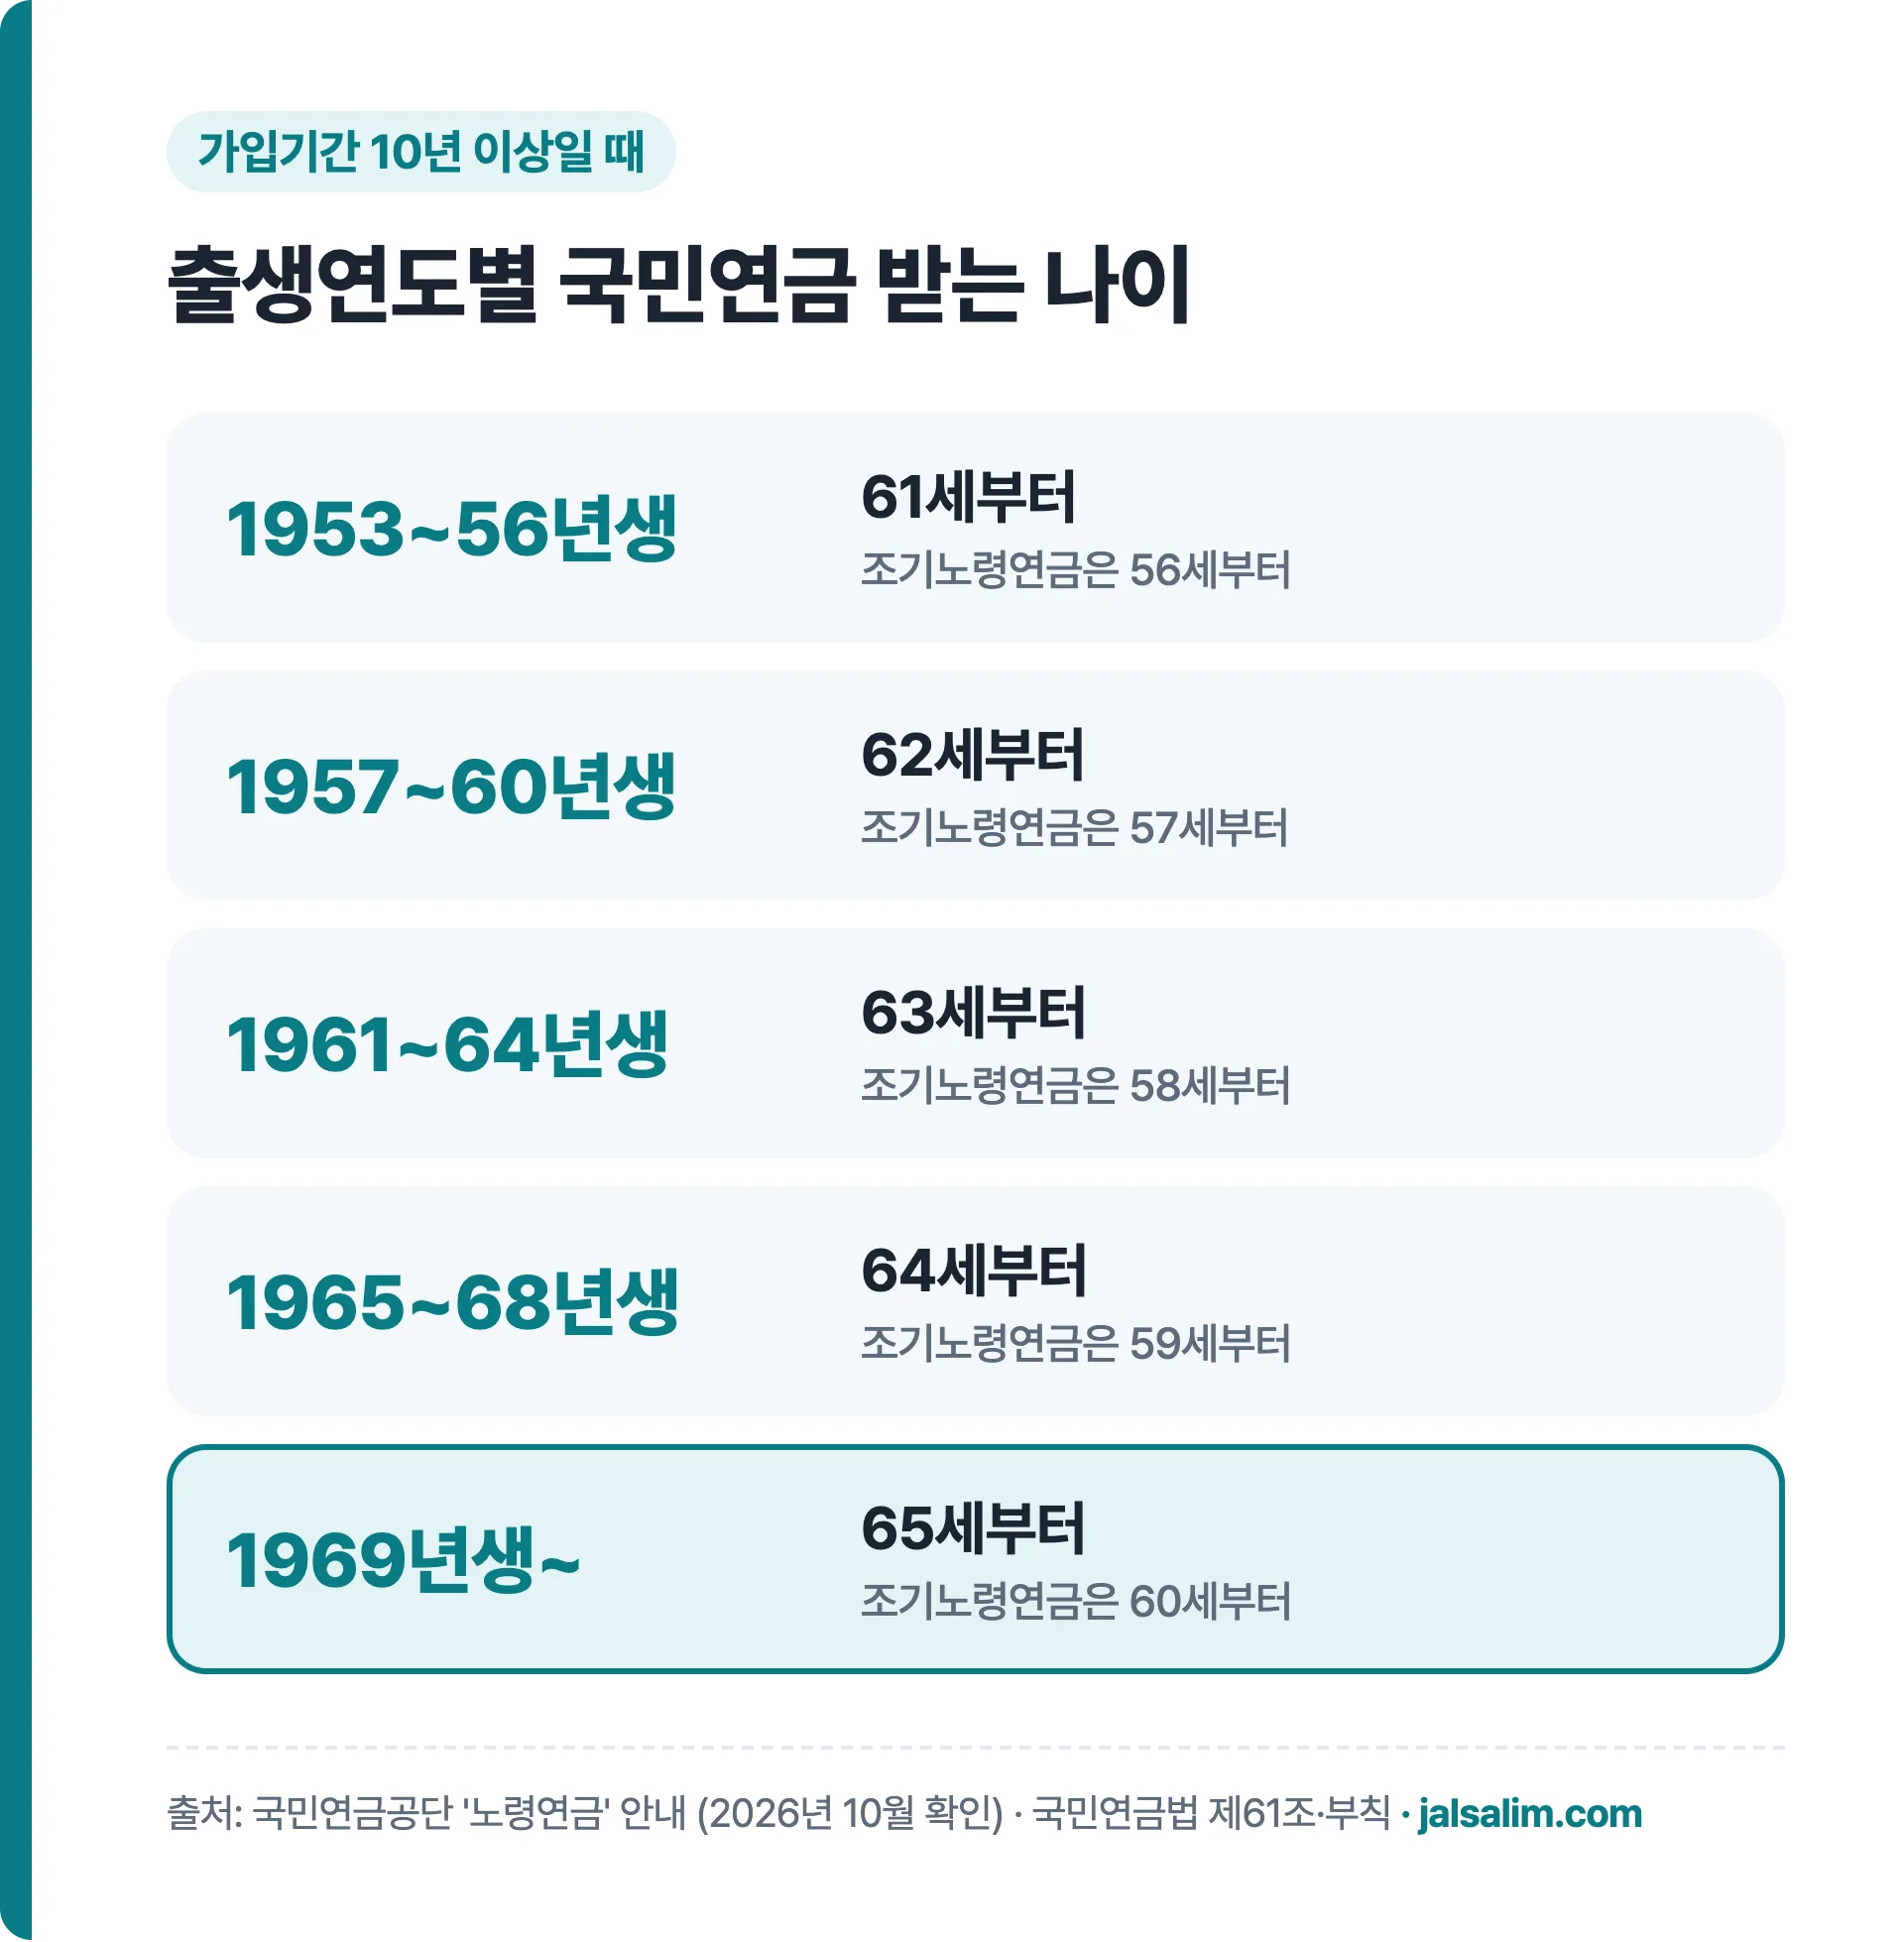
국민연금을 언제부터 받는지는 태어난 해로 정해져요. 1969년생 이후는 만 65세, 1965~1968년생은 64세, 1961~1964년생은 63세부터예요.
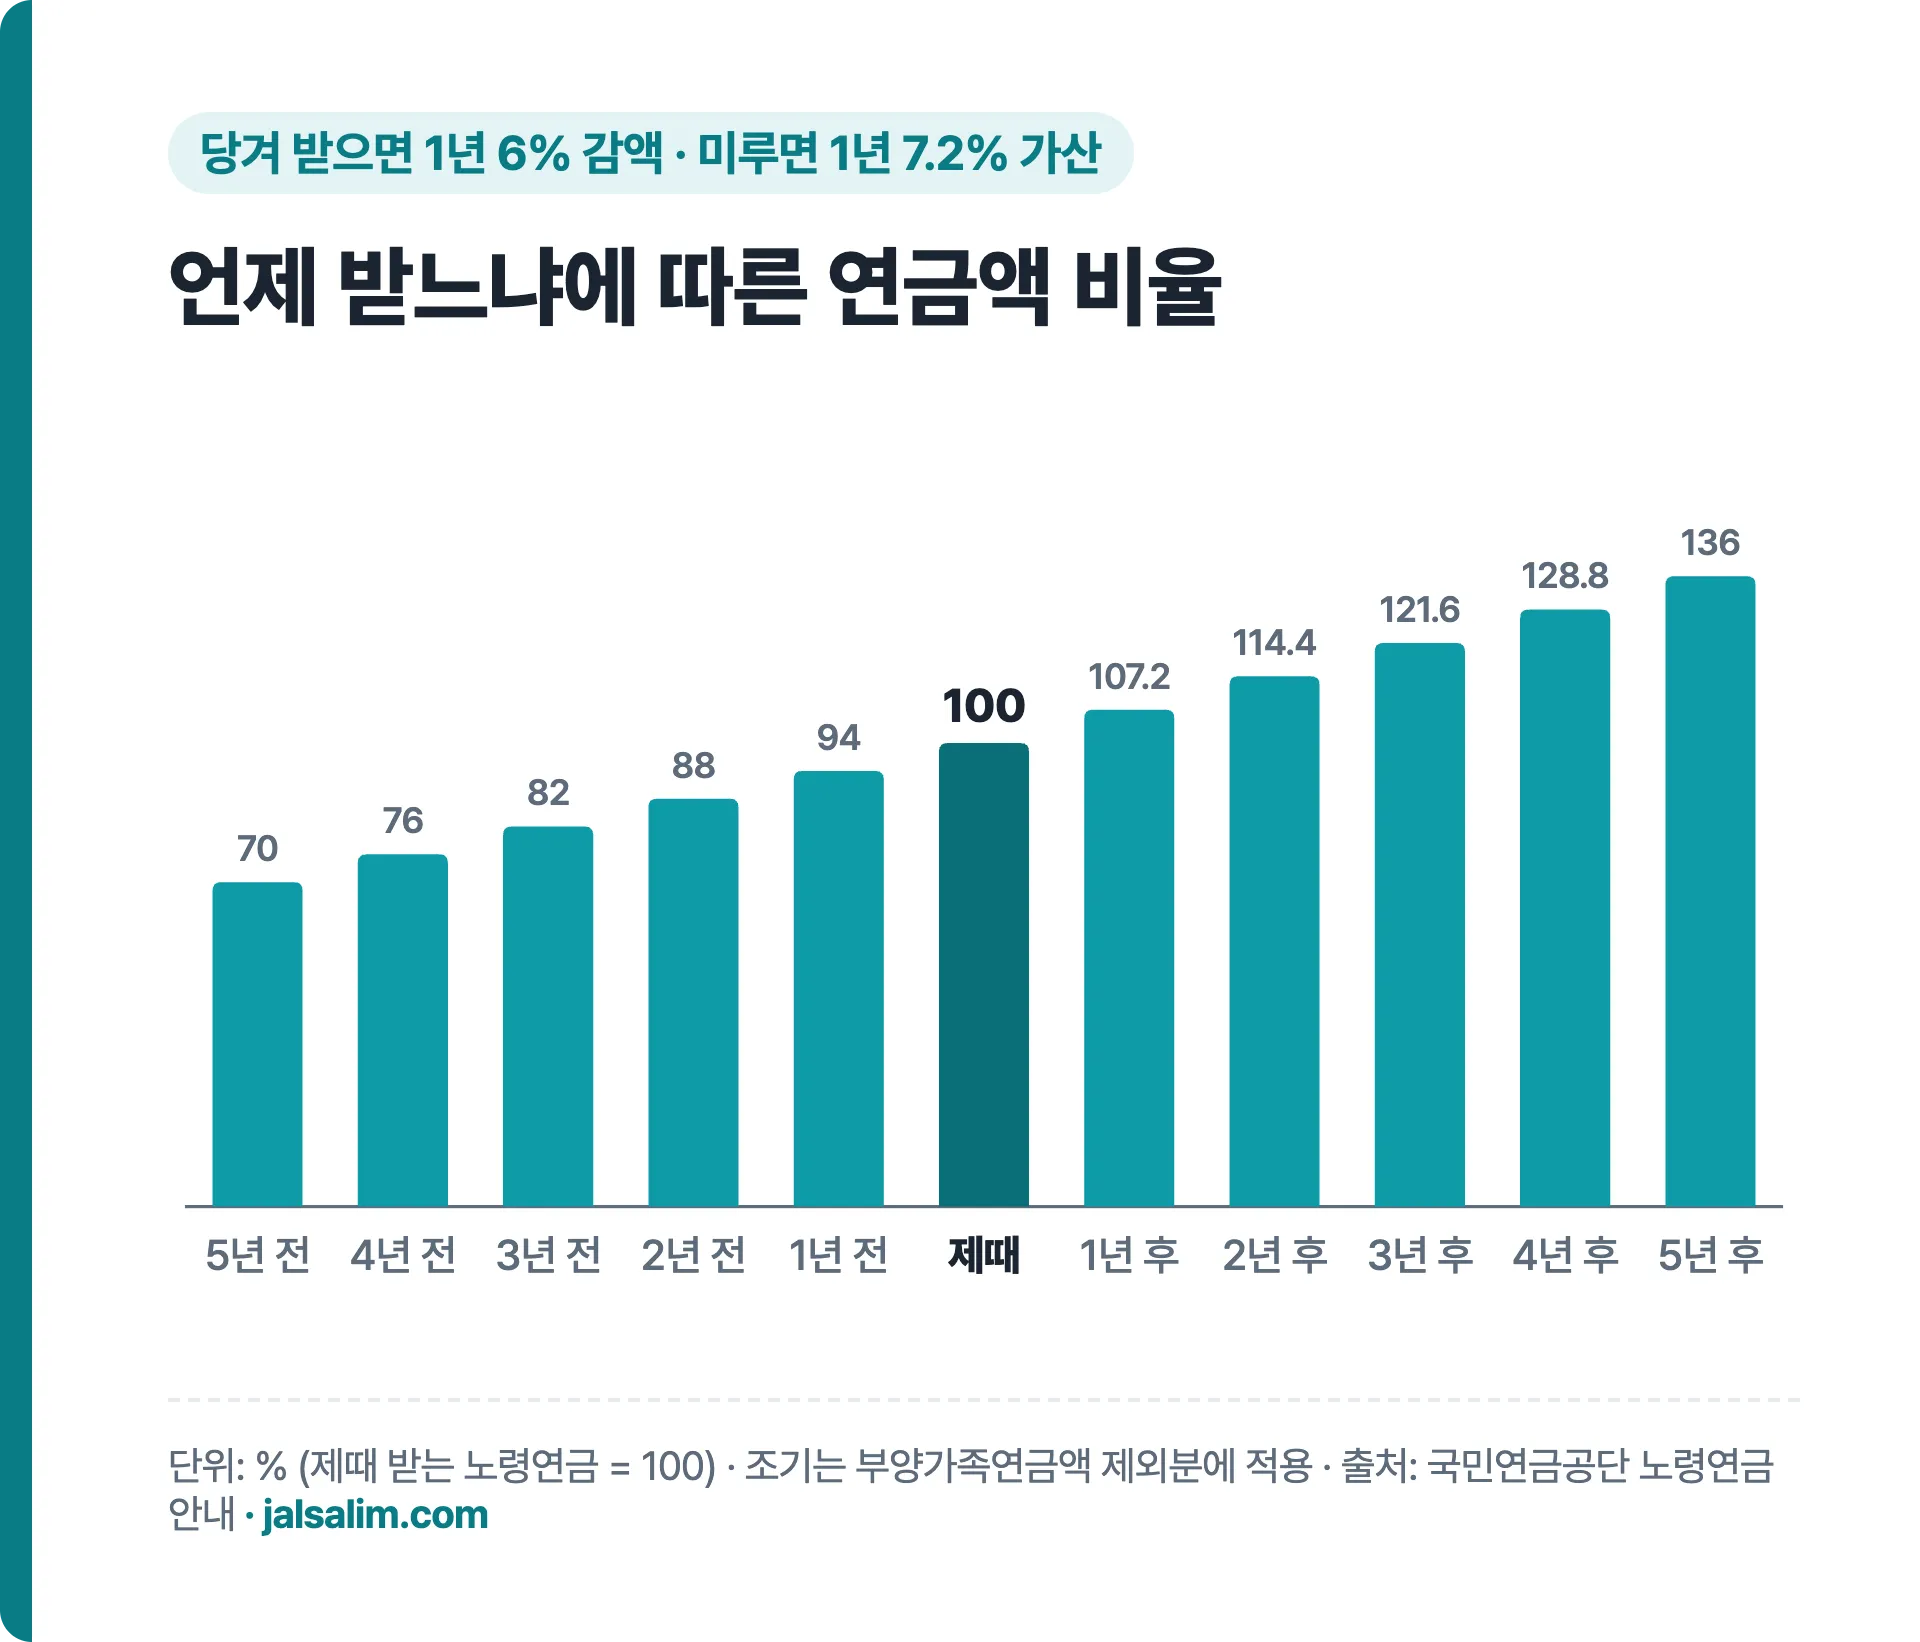
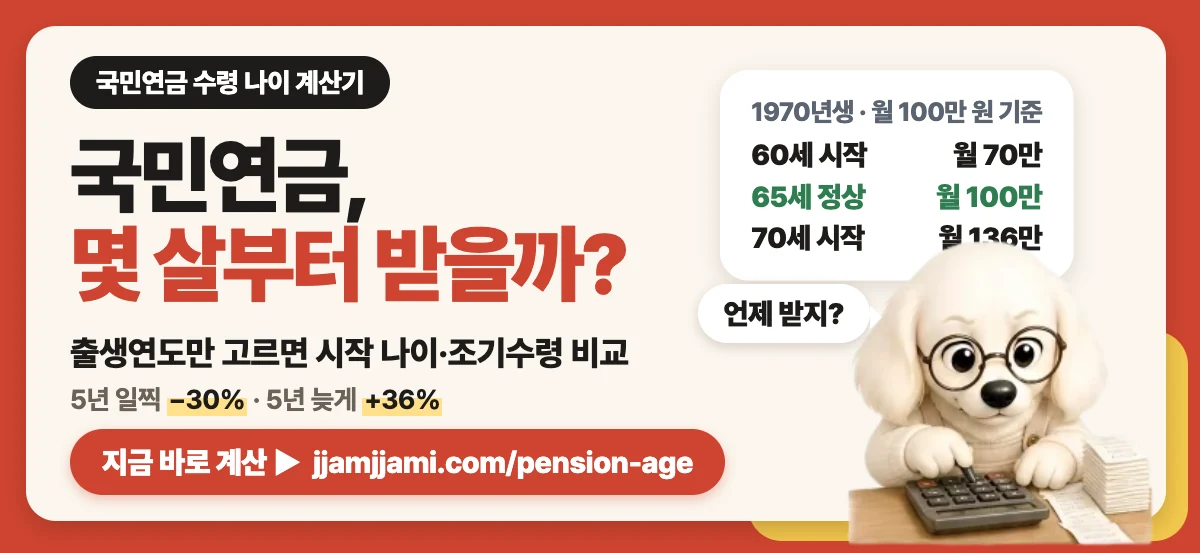
조건은 보험료를 낸 기간이 10년 이상인 것 하나예요. 원하면 최대 5년 먼저(1년에 6% 감액) 받거나 최대 5년 늦게(1년에 7.2% 가산) 받을 수 있어요.
국민연금공단 노령연금 안내와 국민연금법(2026년 10월 확인) 기준이에요. 2026년 1월 시행된 연금개혁 내용은 보건복지부 발표(2025년 12월 29일)를 따랐어요.
국민연금 받는 나이: 출생연도별 표
| 태어난 해 | 노령연금 시작 | 조기노령연금 가능 |
|---|---|---|
| 1953~1956년 | 61세 | 56세 |
| 1957~1960년 | 62세 | 57세 |
| 1961~1964년 | 63세 | 58세 |
| 1965~1968년 | 64세 | 59세 |
| 1969년 이후 | 65세 | 60세 |
1998년 법 개정 때 정해진 일정이에요. 1953년생부터 4년 단위로 한 살씩 늦춰졌고, 1969년생에서 65세로 멈춰요.
알아 두면 좋은 조건이 세 가지 있어요.
- 10년을 못 채우면 연금 대신 낸 보험료와 이자를 한 번에 돌려받는 반환일시금이 나와요.
- 나이가 되면 직접 청구해야 해요. 자동으로 입금되지 않아요.
- 수령나이부터 5년 동안은 소득이 많으면 연금이 깎일 수 있어요.
 사진: 임태원, 한국관광공사 포토코리아, 공공누리 제1유형
조기수령과 연기수령, 비율로 비교
| 받는 시점 | 지급 비율 |
|---|---|
| 5년 일찍 | 70% |
| 3년 일찍 | 82% |
| 1년 일찍 | 94% |
| 제때 | 100% |
| 1년 늦게 | 107.2% |
| 3년 늦게 | 121.6% |
| 5년 늦게 | 136% |
조기노령연금은 가입기간 10년 이상이면서 소득 있는 일을 하지 않을 때 신청할 수 있어요. 한 달에 0.5%씩, 1년이면 6%가 평생 줄어요.
연기연금은 한 달에 0.6%씩, 1년이면 7.2%가 평생 늘어요. 연금 전부가 아니라 50~90%만 미루는 것도 돼요.
연금을 받으면서 일하는 분이라면 감액 기준도 봐야 해요. 2026년 6월부터는 월 소득이 A값(가입자 평균소득)보다 200만 원 이상 많을 때만 깎여요. 공단 안내 기준으로 2026년에는 월 519만 원이에요.
2026 연금개혁: 보험료율 9.5%, 소득대체율 43%
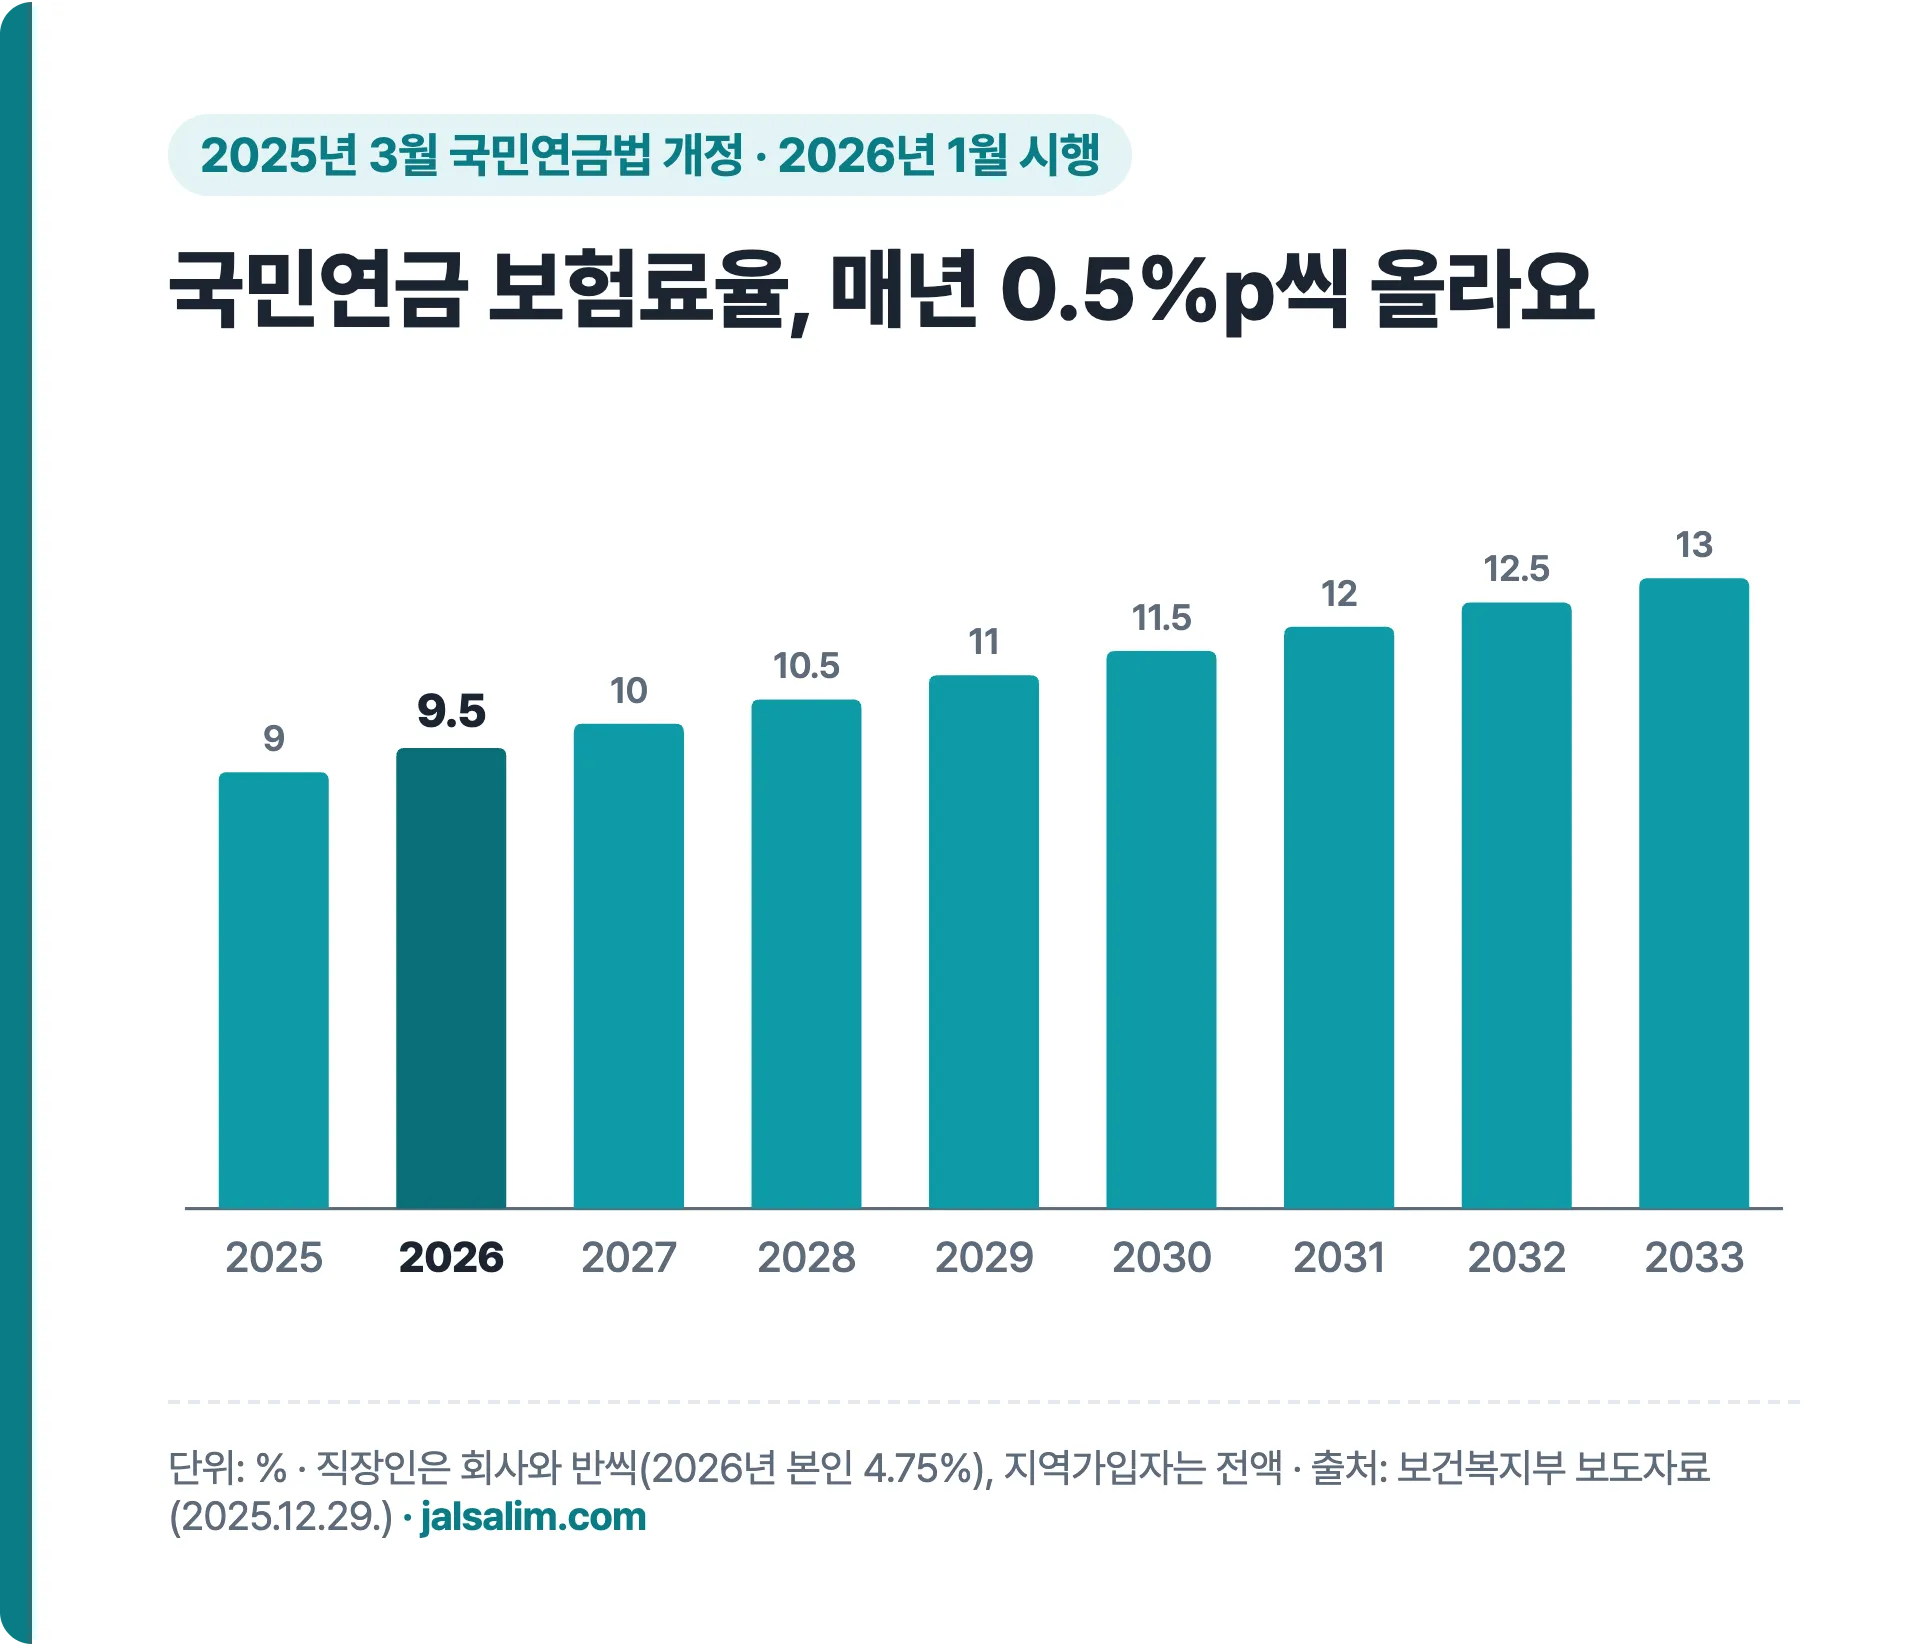
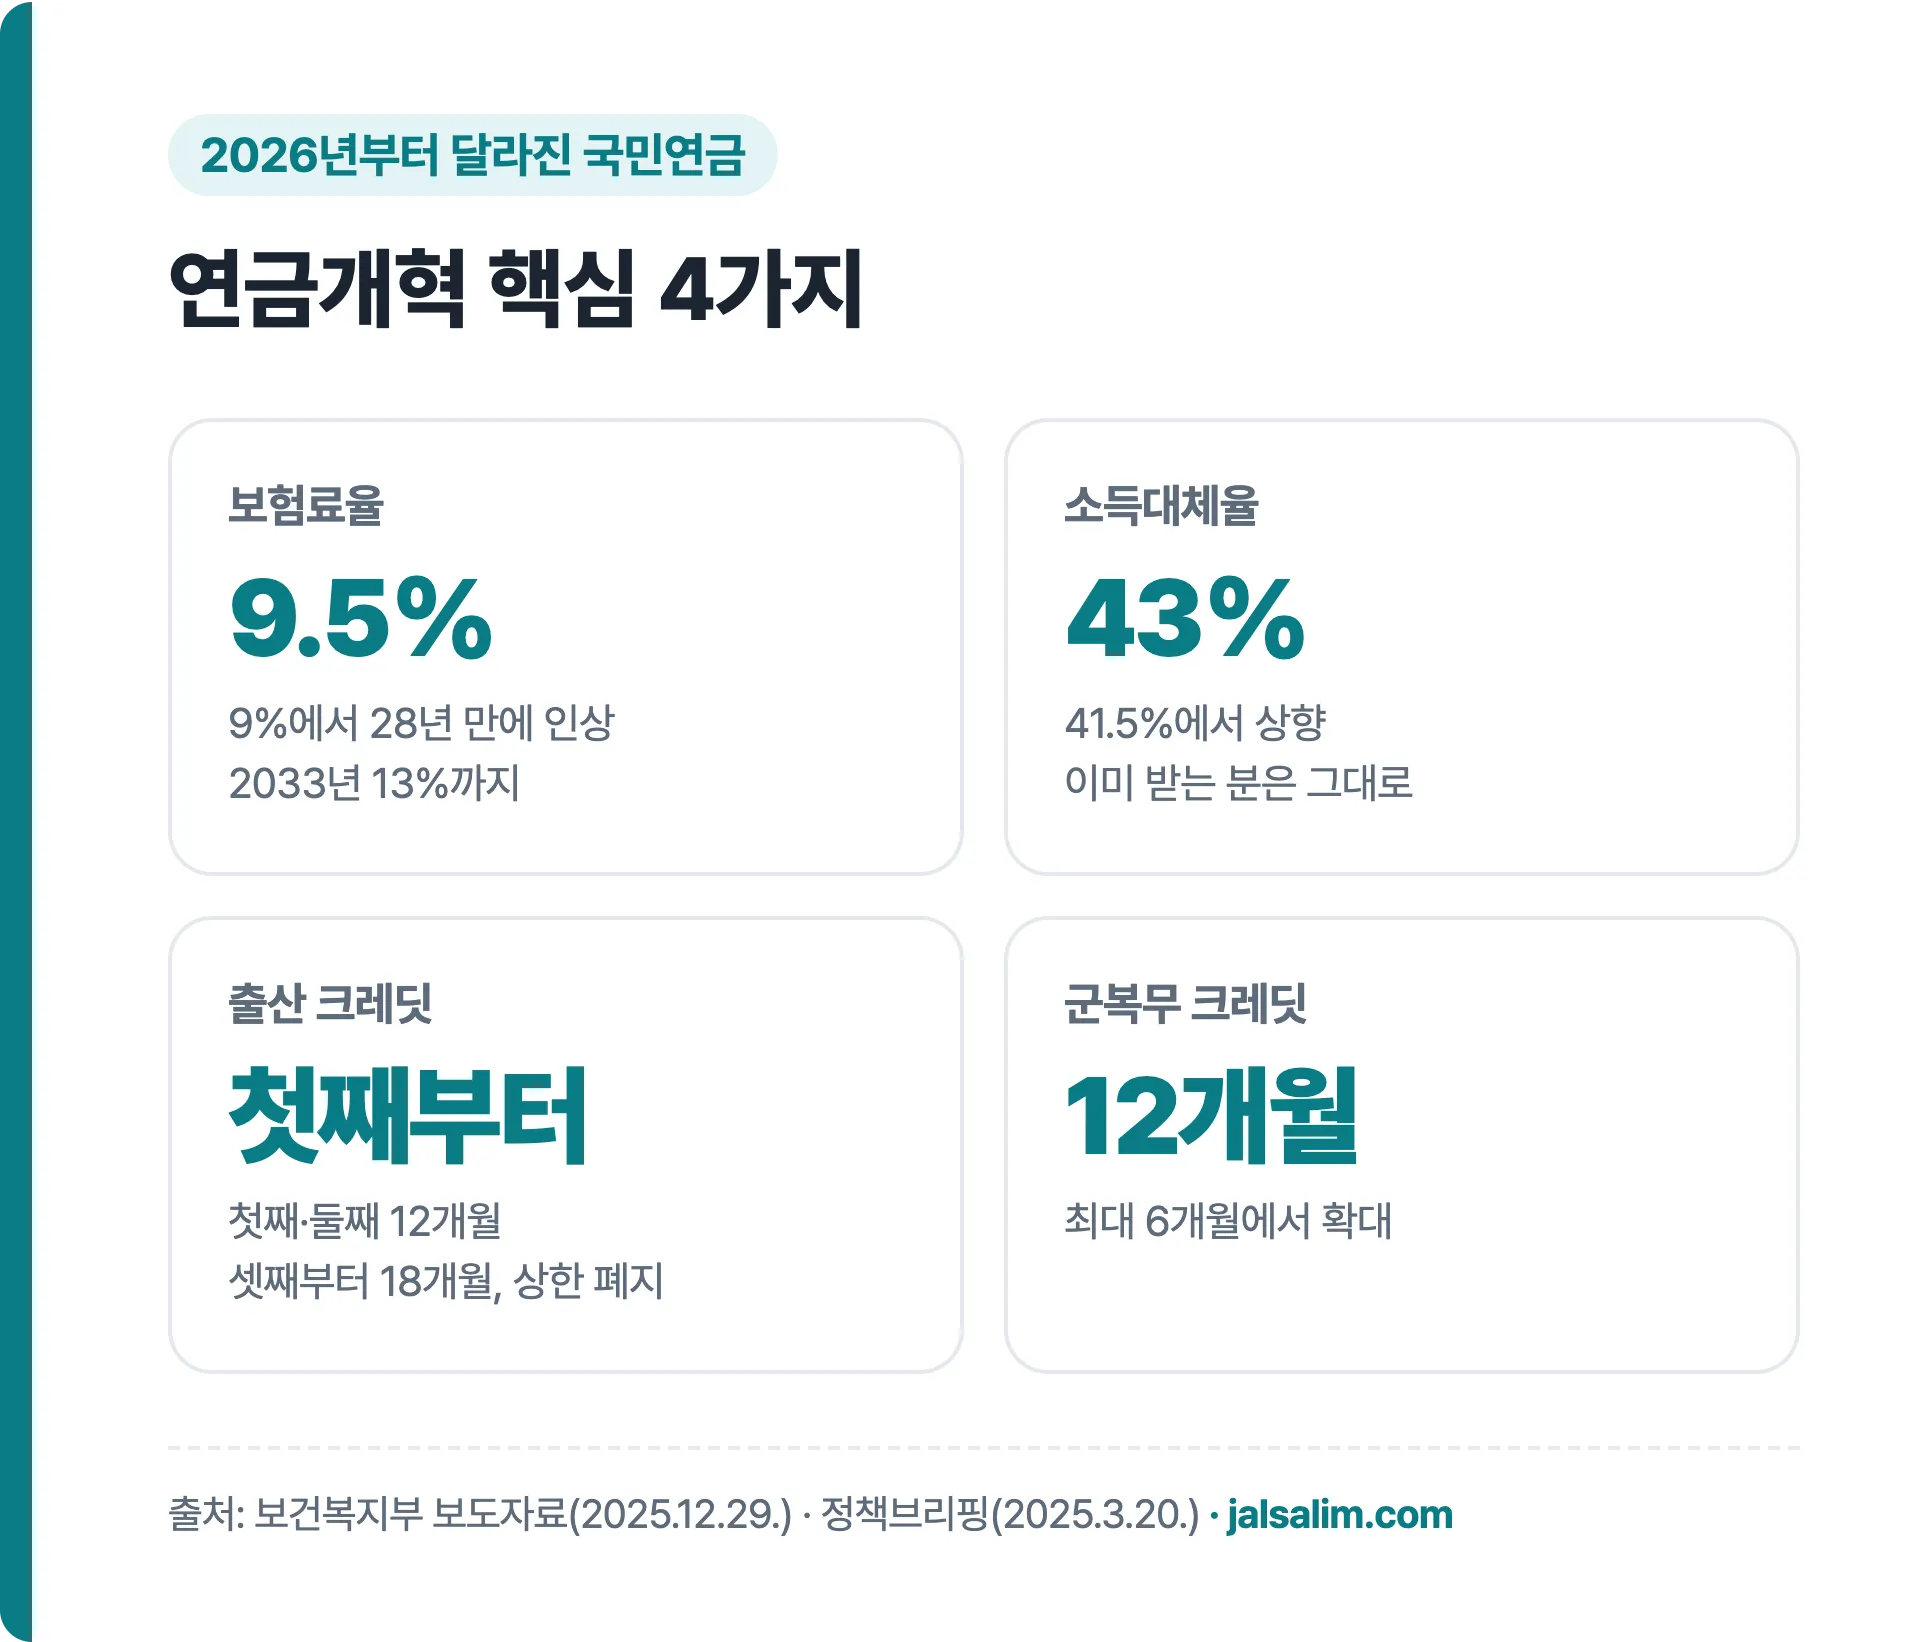
국민연금법 개정안은 2025년 3월 20일 국회를 통과해 2026년 1월 1일부터 시행됐어요. 1998년부터 28년 동안 9%였던 보험료율이 처음 올랐어요.
| 바뀐 것 | 내용 |
|---|---|
| 보험료율 | 2026년 9.5%, 매년 0.5%p씩 올라 2033년 13% |
| 소득대체율 | 41.5% → 43% (원래는 2028년 40%까지 내려갈 예정) |
| 출산 크레딧 | 첫째 자녀부터 12개월 인정, 50개월 상한 폐지 |
| 군복무 크레딧 | 최대 6개월 → 12개월 |
| 저소득 지역가입자 | 월 소득 80만 원 미만이면 보험료 지원(최대 월 37,950원) |
| 국가 지급 보장 | 국민연금법 제3조의2에 명시 |
보건복지부가 든 예시는 월 평균소득 309만 원인 가입자예요.
- 직장인은 보험료가 한 달 약 7,700원, 지역가입자는 약 15,400원 늘어요.
- 40년 가입하면 월 연금은 약 123.7만 원에서 132.9만 원으로 약 9만 원 많아져요.
- 이미 연금을 받고 있는 분의 연금액은 바뀌지 않아요.
 사진: 서문교, 한국관광공사 포토코리아, 공공누리 제1유형
월급에서 빠지는 국민연금 보험료 계산
직장인은 9.5% 중 절반인 4.75%만 월급에서 빠지고, 나머지는 회사가 내요. 지역가입자는 9.5%를 모두 본인이 내요.
- 계산식: 기준소득월액 × 4.75%
- 2026년 7월~2027년 6월 기준소득월액은 41만~659만 원 사이로 잘라서 매겨요.
- 그래서 직장인 본인 보험료는 많아도 월 313,020원이에요.
 사진: 한국관광공사, 스튜디오 프레임 주민호, 한국관광공사 포토코리아, 공공누리 제1유형
국민연금·건강보험·소득세를 다 뺀 연봉별 월 수령액은 2026 연봉 실수령액 표에서 바로 찾을 수 있어요.
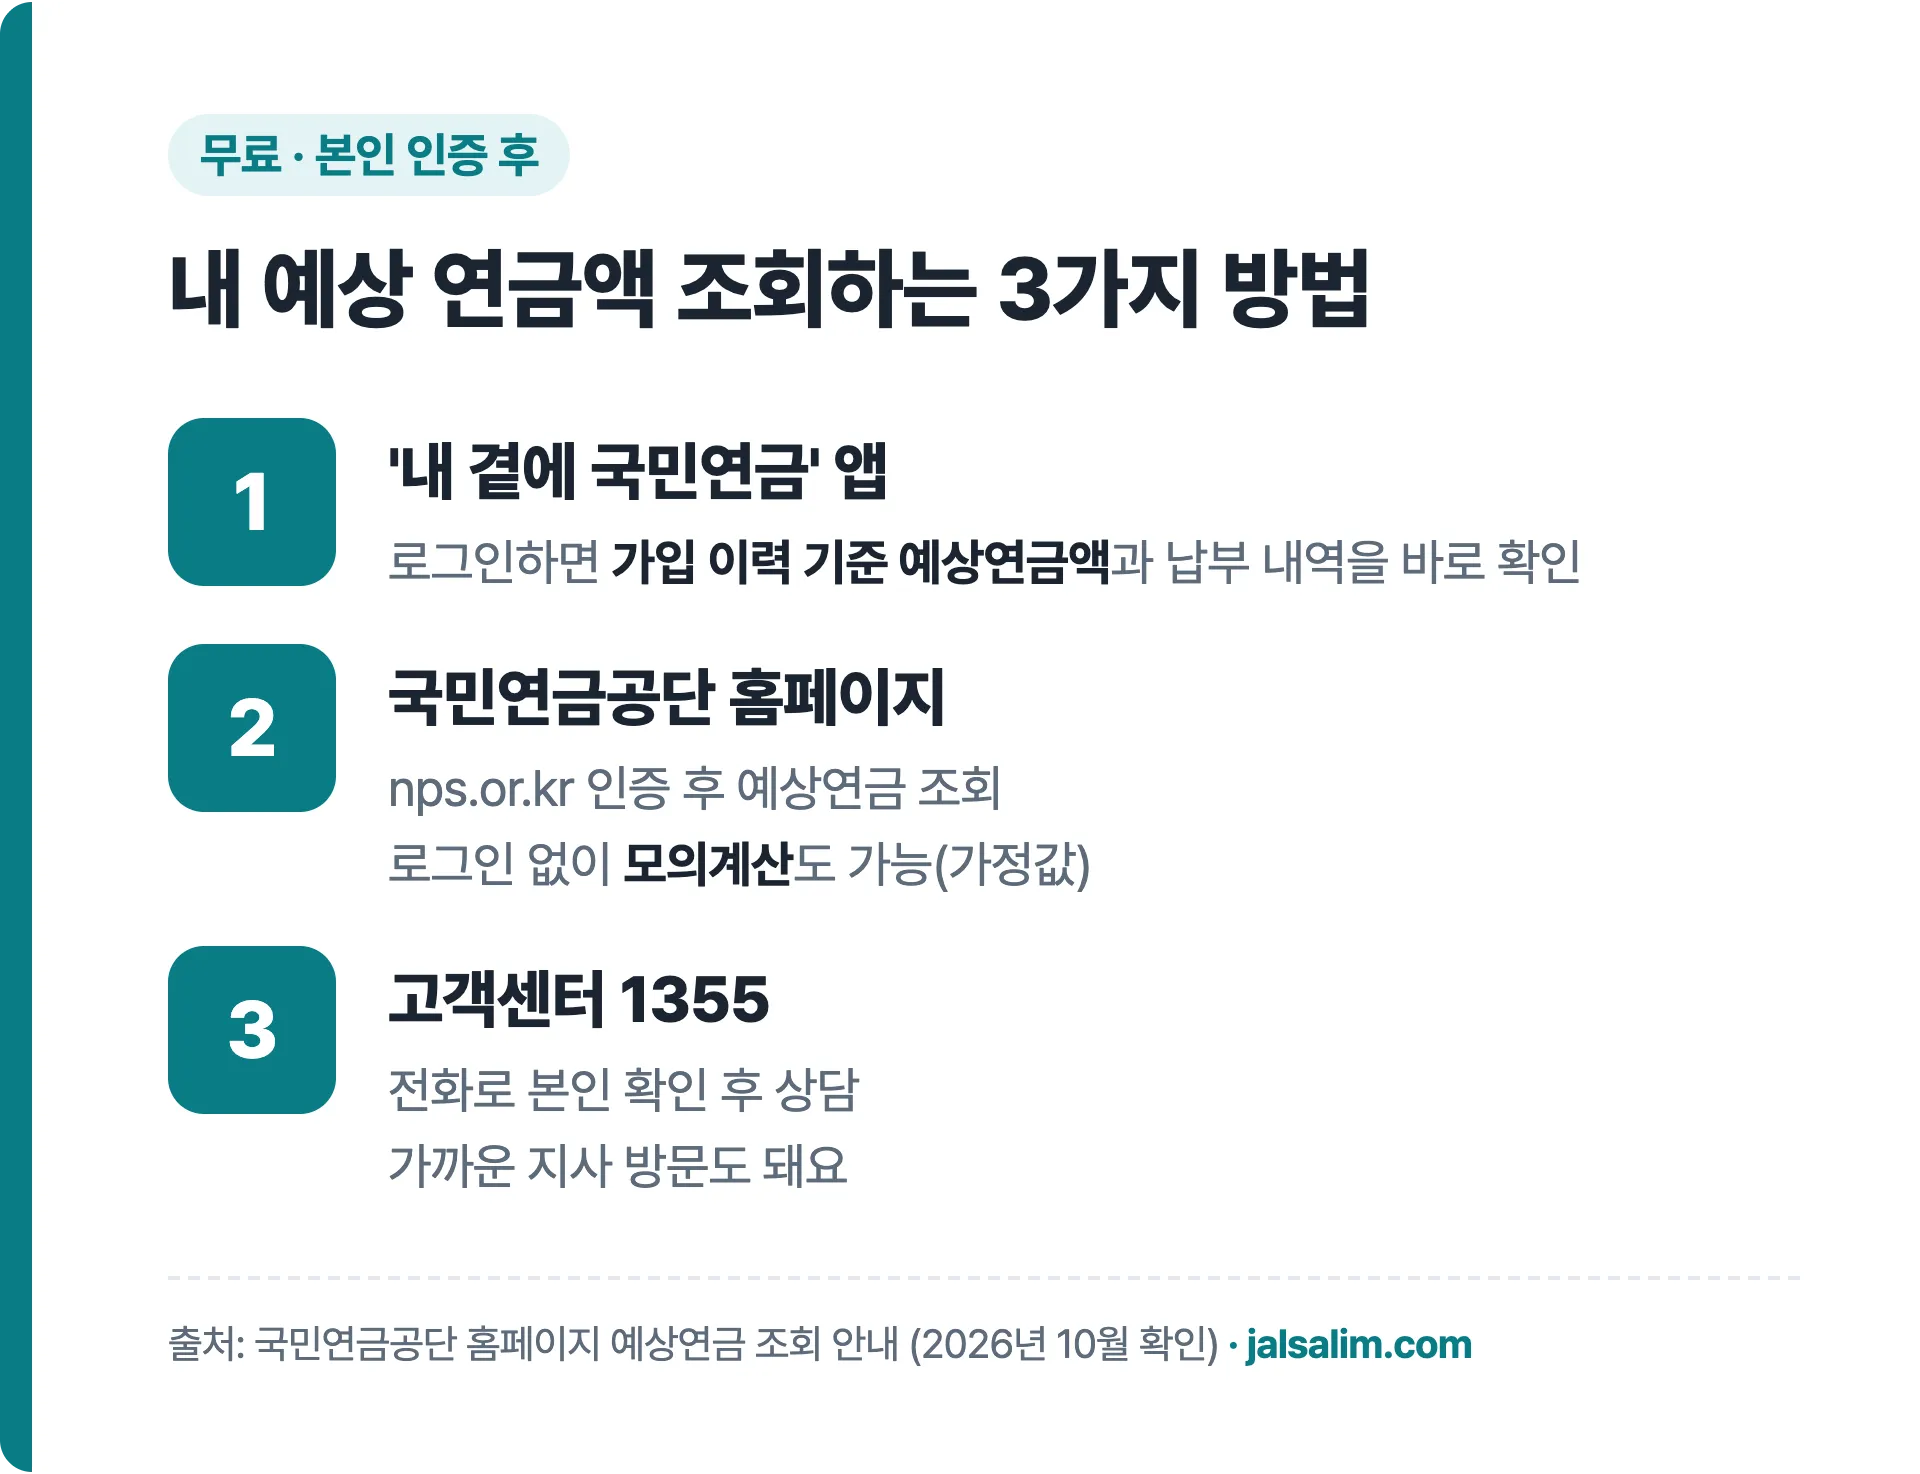
국민연금 예상수령액 조회하는 법
얼마를 받을지는 가입기간과 그동안의 소득으로 정해져서 사람마다 달라요. 공단이 내 기록으로 계산해 주는 값을 보는 게 가장 정확해요.
'내 곁에 국민연금' 앱
본인 인증 후 예상연금액 메뉴에서 수령 시작 나이와 예상 월액을 볼 수 있어요. 가입 내역과 납부 내역도 같이 확인돼요.
국민연금공단 홈페이지
nps.or.kr에서 인증하면 같은 예상연금 조회를 할 수 있어요. 로그인 없이 쓰는 예상연금 모의계산은 소득과 기간을 직접 넣는 가정값이라 참고용이에요.
전화·방문
고객센터 1355로 전화하거나 가까운 지사에 가면 상담해 줘요.
받기 시작한 연금은 해마다 물가만큼 올라요. 2026년 1월에는 2.1% 올라, 월 100만 원이던 분은 102만 1천 원을 받아요.
 사진: 한국관광공사, 스튜디오 프레임 주민호, 한국관광공사 포토코리아, 공공누리 제1유형
예상액이 생활비에 모자라 보이면 개인연금으로 채우는 방법이 있어요. 연금저축과 IRP가 어떻게 다른지는 연금저축 IRP 차이에, 납입액별 환급액은 IRP 세액공제 한도 2026에 정리해 두었어요.
자주 묻는 질문
1968년생은 국민연금을 몇 살부터 받나요?
1965~1968년생은 64세부터 받아요. 조기노령연금은 59세부터 신청할 수 있어요.
1970년생, 1975년생도 65세인가요?
네. 1969년생 이후는 모두 65세예요. 현행 법에 이보다 더 늦추는 일정은 없어요.
가입기간이 10년이 안 되면 어떻게 되나요?
연금 대신 반환일시금으로 받아요. 10년을 채우고 싶다면 공단에서 임의계속가입이나 추후납부가 가능한지 상담해 보세요.
조기수령하면 손해인가요?
5년 당기면 평생 70%만 받아요. 대신 5년 먼저 받기 시작하니, 건강과 다른 소득, 생활비를 같이 보고 정해야 해요. 공단 1355 상담에서 내 기록으로 비교해 볼 수 있어요.
연금개혁으로 이미 받는 연금도 오르나요?
소득대체율 43%는 2026년 이후 가입기간에만 적용돼요. 이미 받는 분은 매년 물가 반영 인상(2026년 2.1%)만 있어요.
정리
- 1969년생 이후 65세, 1965~68년생 64세, 1961~64년생 63세부터
- 가입기간 10년 이상이어야 하고, 나이가 되면 직접 청구
- 일찍 받으면 1년 -6%(최대 70%), 늦추면 1년 +7.2%(최대 136%)
- 2026년부터 보험료율 9.5%(직장인 4.75%), 소득대체율 43%
- 예상수령액은 '내 곁에 국민연금' 앱, nps.or.kr, 1355에서 무료 조회
1분 쇼츠로 보기
이 영상 핵심 3가지
- 국민연금 1969년생 이후 만 65세부터 수령
- 일찍 받으면 1년 -6%, 늦추면 1년 +7.2%
- 2026년부터 보험료율 9.5%, 소득대체율 43%