2026 연봉 실수령액 표: 3천만~1억 원 월급 얼마 받나 (4대보험·세금 공제 계산)
2026년 연봉 3천만 원부터 1억 원까지 월 실수령액을 500만 원 단위 표로 정리했어요. 국민연금 9.5% 인상 등 바뀐 4대보험 요율과 공제 계산법, 부양가족별 차이까지 확인하세요.
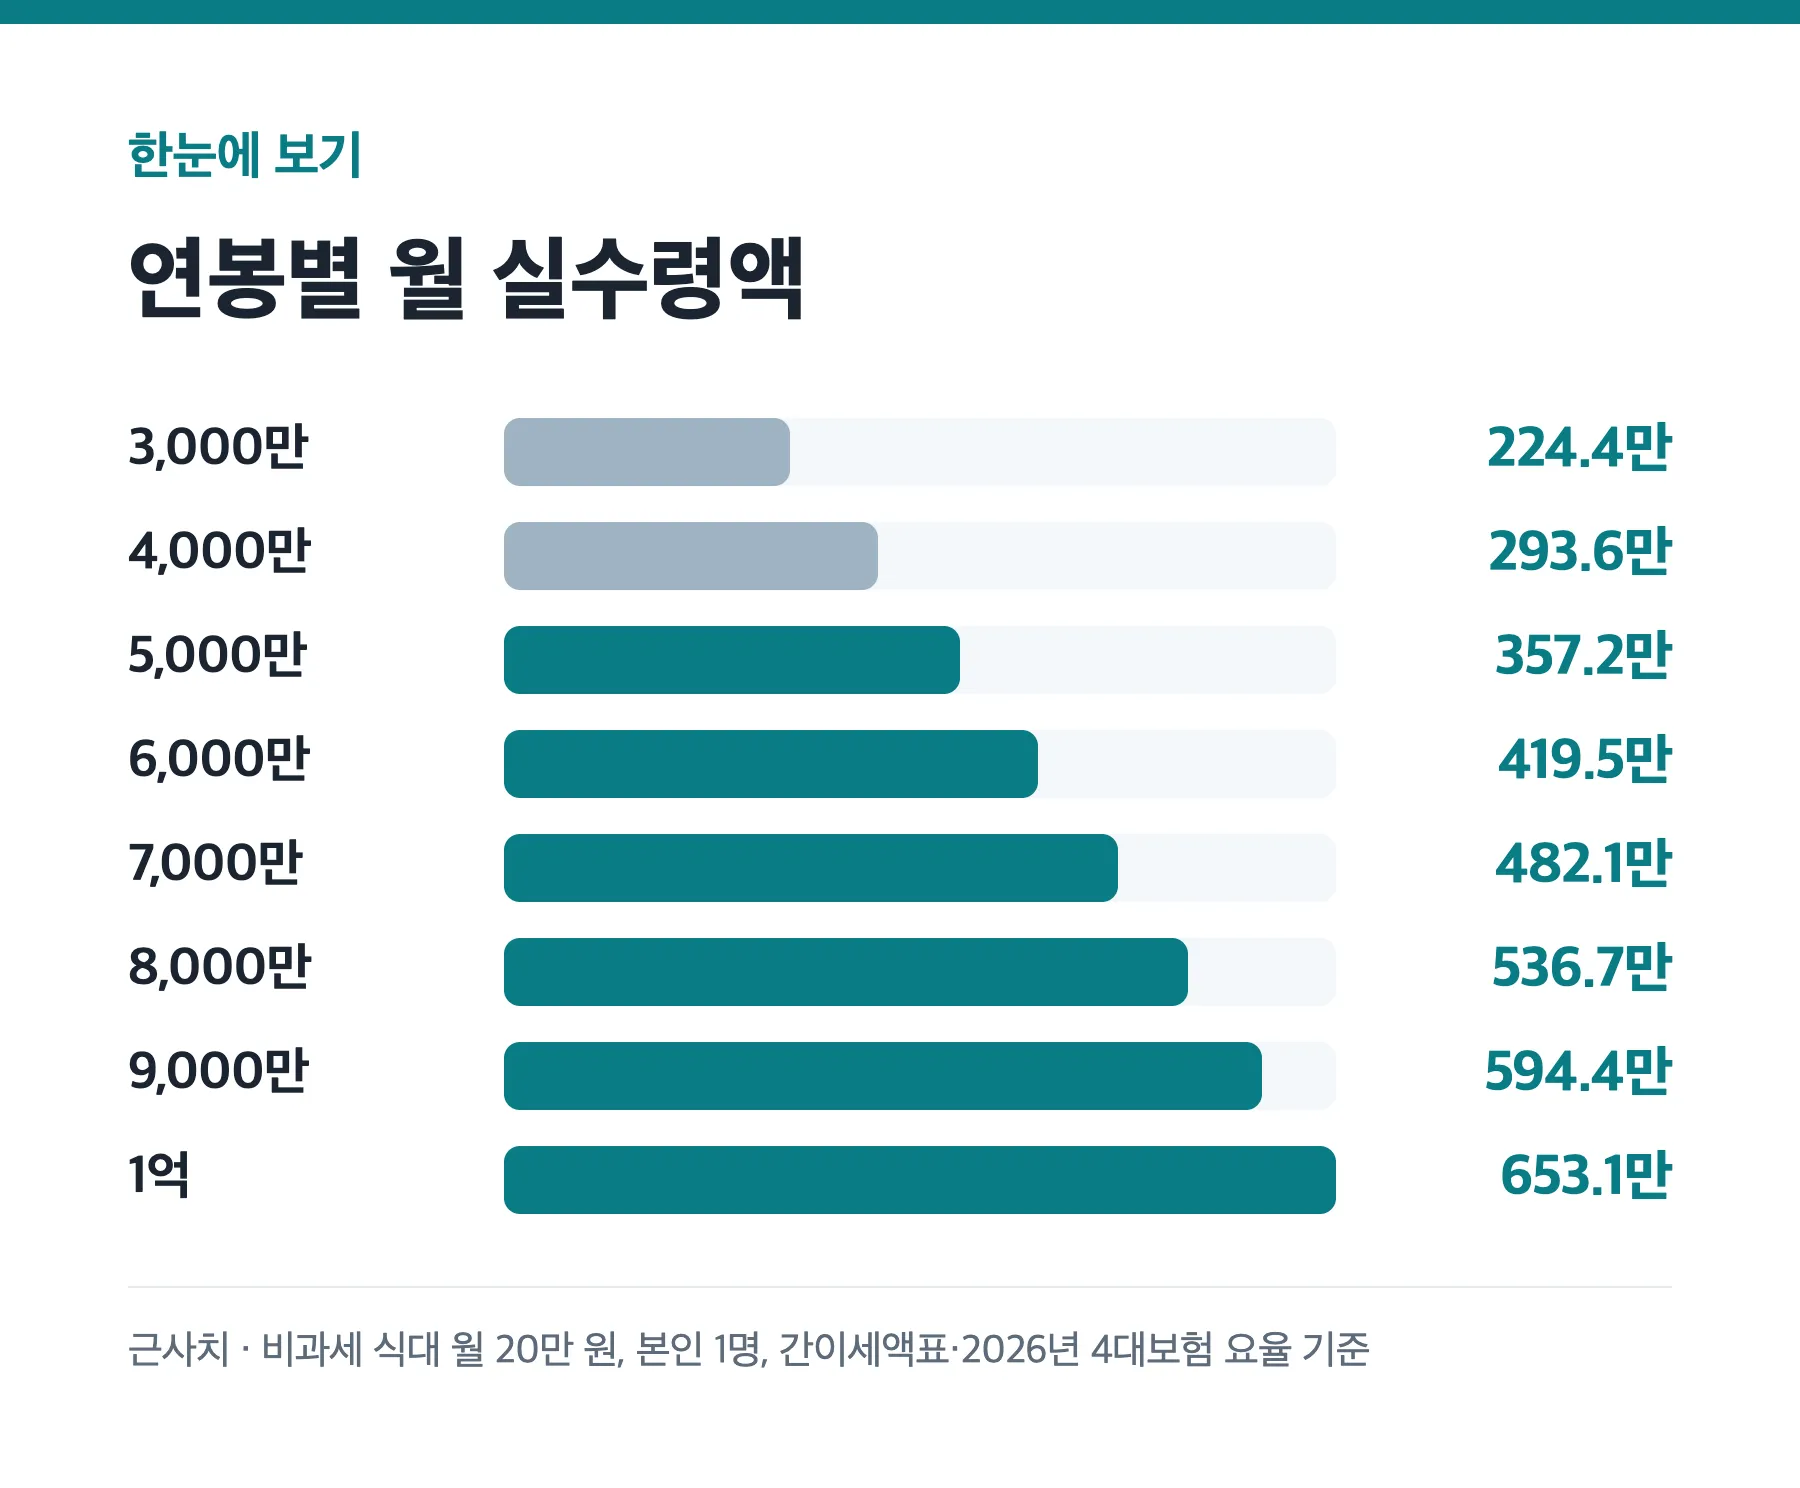
연봉 계약서의 숫자와 통장에 찍히는 월급은 꽤 차이가 나요. 2026년 기준으로 연봉 5,000만 원이면 한 달에 약 357만 원, 1억 원이면 약 653만 원이 실제로 들어와요. 아래 표에서 내 연봉 구간을 먼저 찾고, 그 아래에서 왜 이 금액이 나오는지 확인해 보세요.
이 글의 금액은 국세청 간이세액표로 계산한 근사치예요. 본인 1명, 비과세 식대 월 20만 원, 퇴직금 별도(연봉 ÷ 12) 조건이에요. 회사의 비과세 수당이나 부양가족 신고에 따라 실제 금액은 달라져요.
2026 연봉별 월 실수령액 표
| 연봉 | 월 세전 | 4대보험 | 소득세·지방소득세 | 월 실수령액 |
|---|---|---|---|---|
| 3,000만 원 | 250.0만 | 22.3만 | 3.2만 | 224.4만 원 |
| 3,500만 원 | 291.7만 | 26.4만 | 5.4만 | 259.9만 원 |
| 4,000만 원 | 333.3만 | 30.4만 | 9.3만 | 293.6만 원 |
| 4,500만 원 | 375.0만 | 34.5만 | 14.5만 | 326.0만 원 |
| 5,000만 원 | 416.7만 | 38.5만 | 21.0만 | 357.2만 원 |
| 5,500만 원 | 458.3만 | 42.6만 | 27.1만 | 388.6만 원 |
| 6,000만 원 | 500.0만 | 46.6만 | 33.8만 | 419.5만 원 |
| 6,500만 원 | 541.7만 | 50.7만 | 40.0만 | 451.0만 원 |
| 7,000만 원 | 583.3만 | 54.7만 | 46.5만 | 482.1만 원 |
| 7,500만 원 | 625.0만 | 58.8만 | 56.6만 | 509.6만 원 |
| 8,000만 원 | 666.7만 | 62.8만 | 67.1만 | 536.7만 원 |
| 8,500만 원 | 708.3만 | 65.5만 | 77.6만 | 565.2만 원 |
| 9,000만 원 | 750.0만 | 67.6만 | 88.1만 | 594.4만 원 |
| 9,500만 원 | 791.7만 | 69.6만 | 98.1만 | 624.0만 원 |
| 1억 원 | 833.3만 | 71.7만 | 108.5만 | 653.1만 원 |
표에서 눈여겨볼 점이 두 가지 있어요.
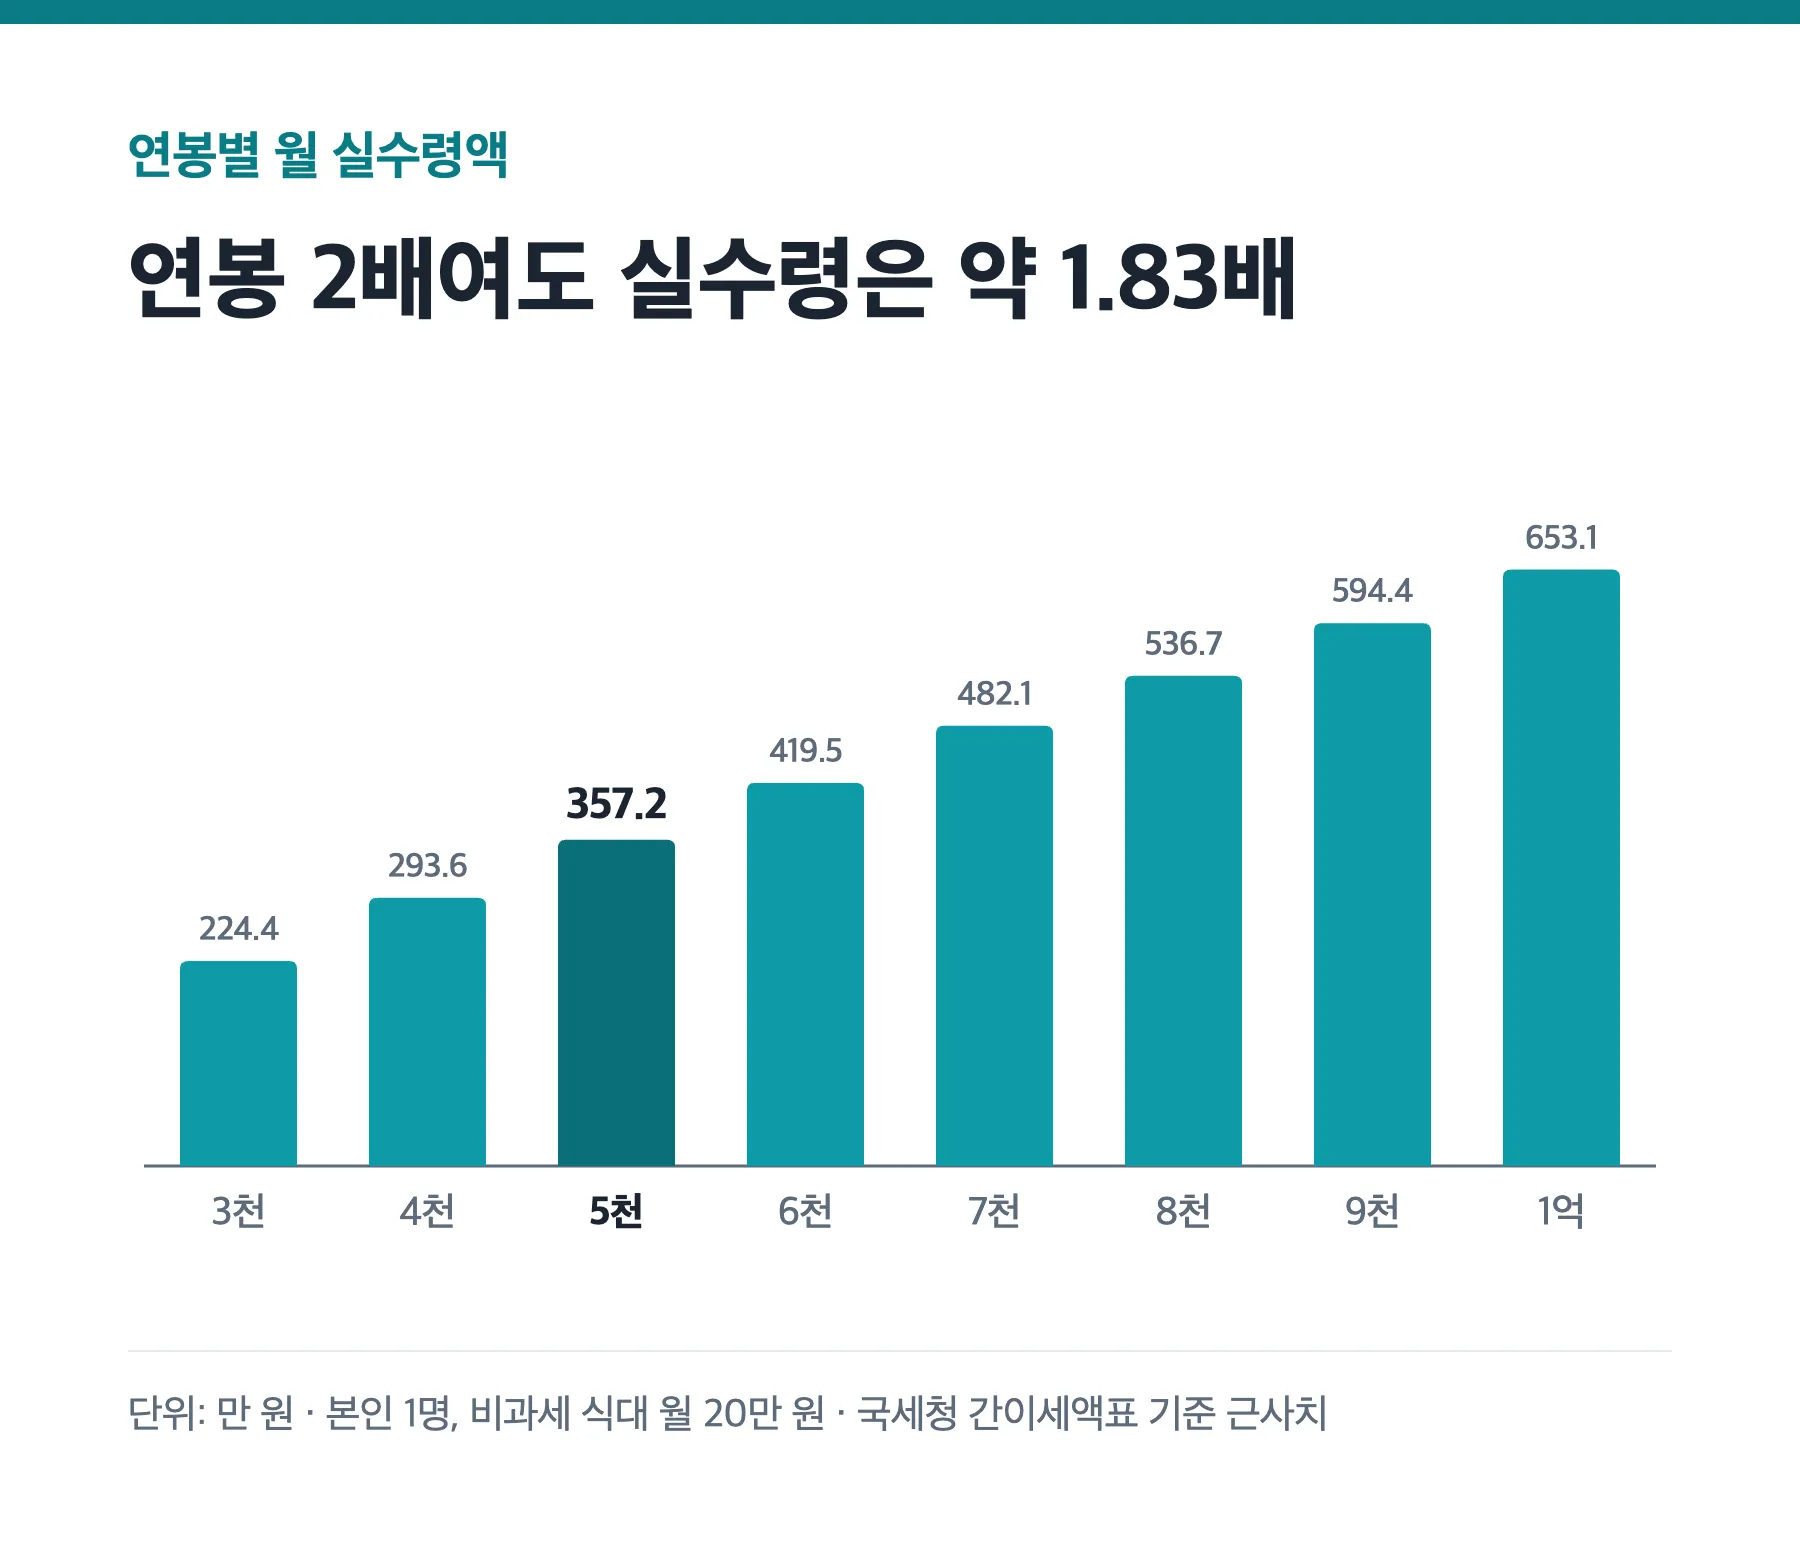
- 연봉이 두 배가 돼도 실수령액은 두 배가 안 돼요. 5천만 원에서 1억 원으로 오르면 실수령액은 약 1.83배예요. 소득이 클수록 높은 세율 구간이 적용되기 때문이에요.
- 8,500만 원부터 4대보험 증가가 느려져요. 국민연금은 월 소득 659만 원까지만 매기는 상한이 있어서, 그 이상 벌어도 연금 보험료가 더 늘지 않아요.
월급에서 빠지는 돈: 2026년 4대보험 요율
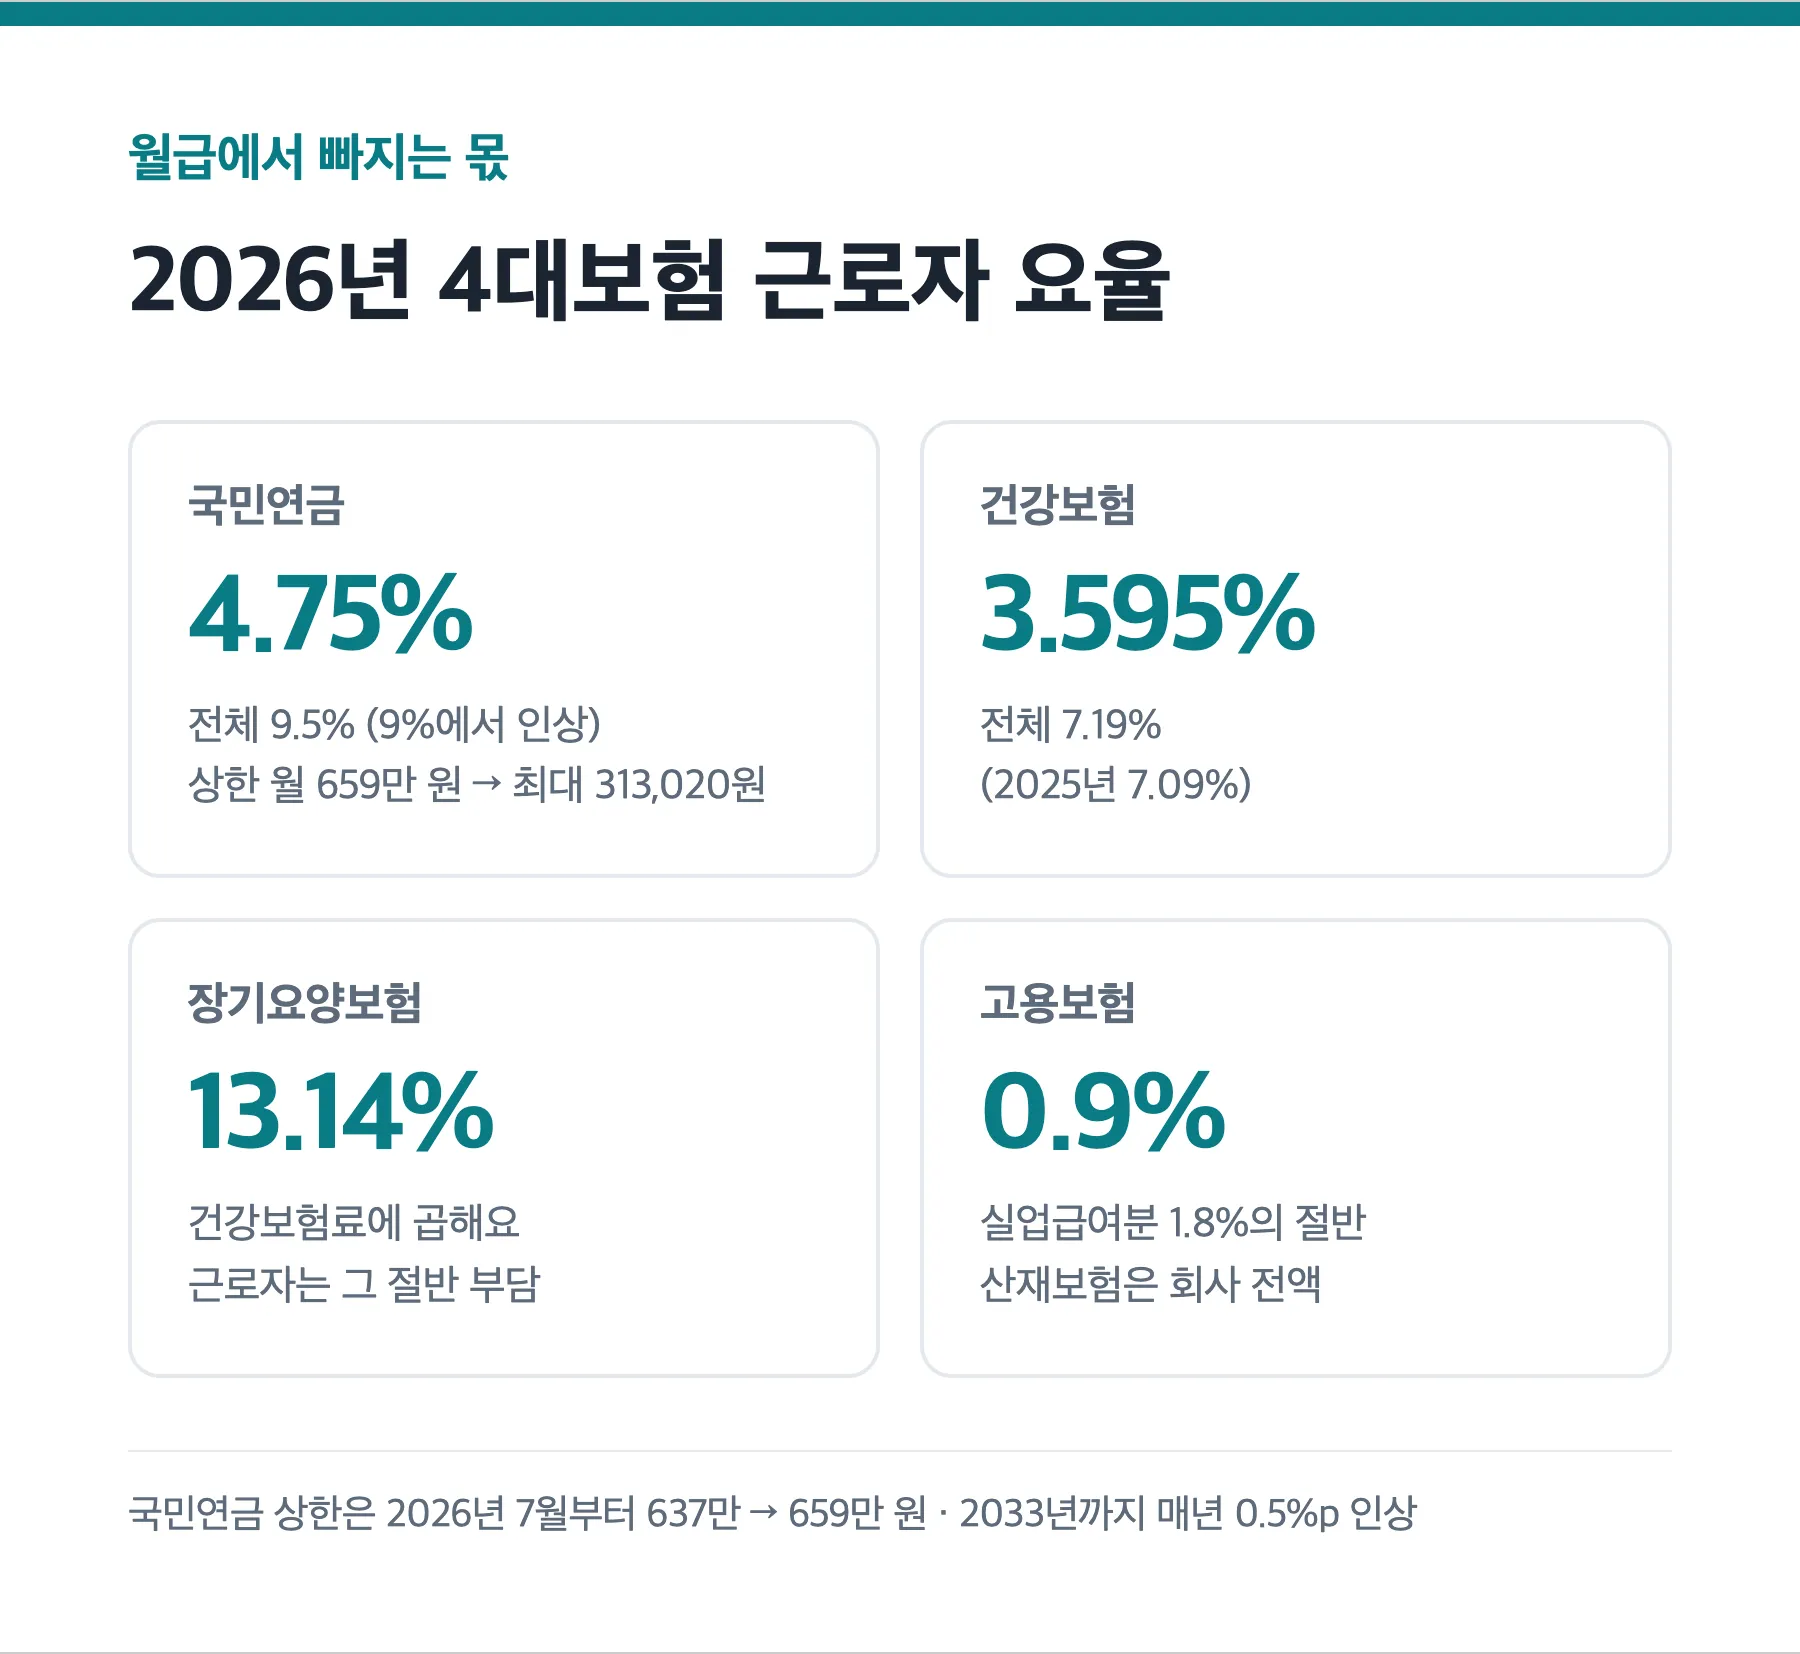
4대보험은 회사와 근로자가 나눠 내고, 월급에서는 근로자 몫만 빠져요. 올해는 국민연금이 28년 만에 올라 작년보다 실수령액이 조금 줄었어요.
| 항목 | 근로자 부담 | 작년과 비교 |
|---|---|---|
| 국민연금 | 4.75% (전체 9.5%) | 9% → 9.5% |
| 건강보험 | 3.595% (전체 7.19%) | 7.09% → 7.19% |
| 장기요양보험 | 건강보험료 × 13.14%의 절반 | - |
| 고용보험 | 0.9% (실업급여분) | 같음 |
- 국민연금 상한: 2026년 7월부터 월 소득 659만 원까지 매겨요(이전 637만 원). 그래서 고연봉자의 국민연금은 월 313,020원에서 멈춰요.
- 앞으로도 오릅니다: 국민연금 보험료율은 법 개정에 따라 매년 0.5%p씩 올라 2033년 13%가 돼요. 내년 실수령액도 조금씩 줄어든다는 뜻이에요.
- 산재보험은 회사가 전부 내서 월급에서 빠지지 않아요.
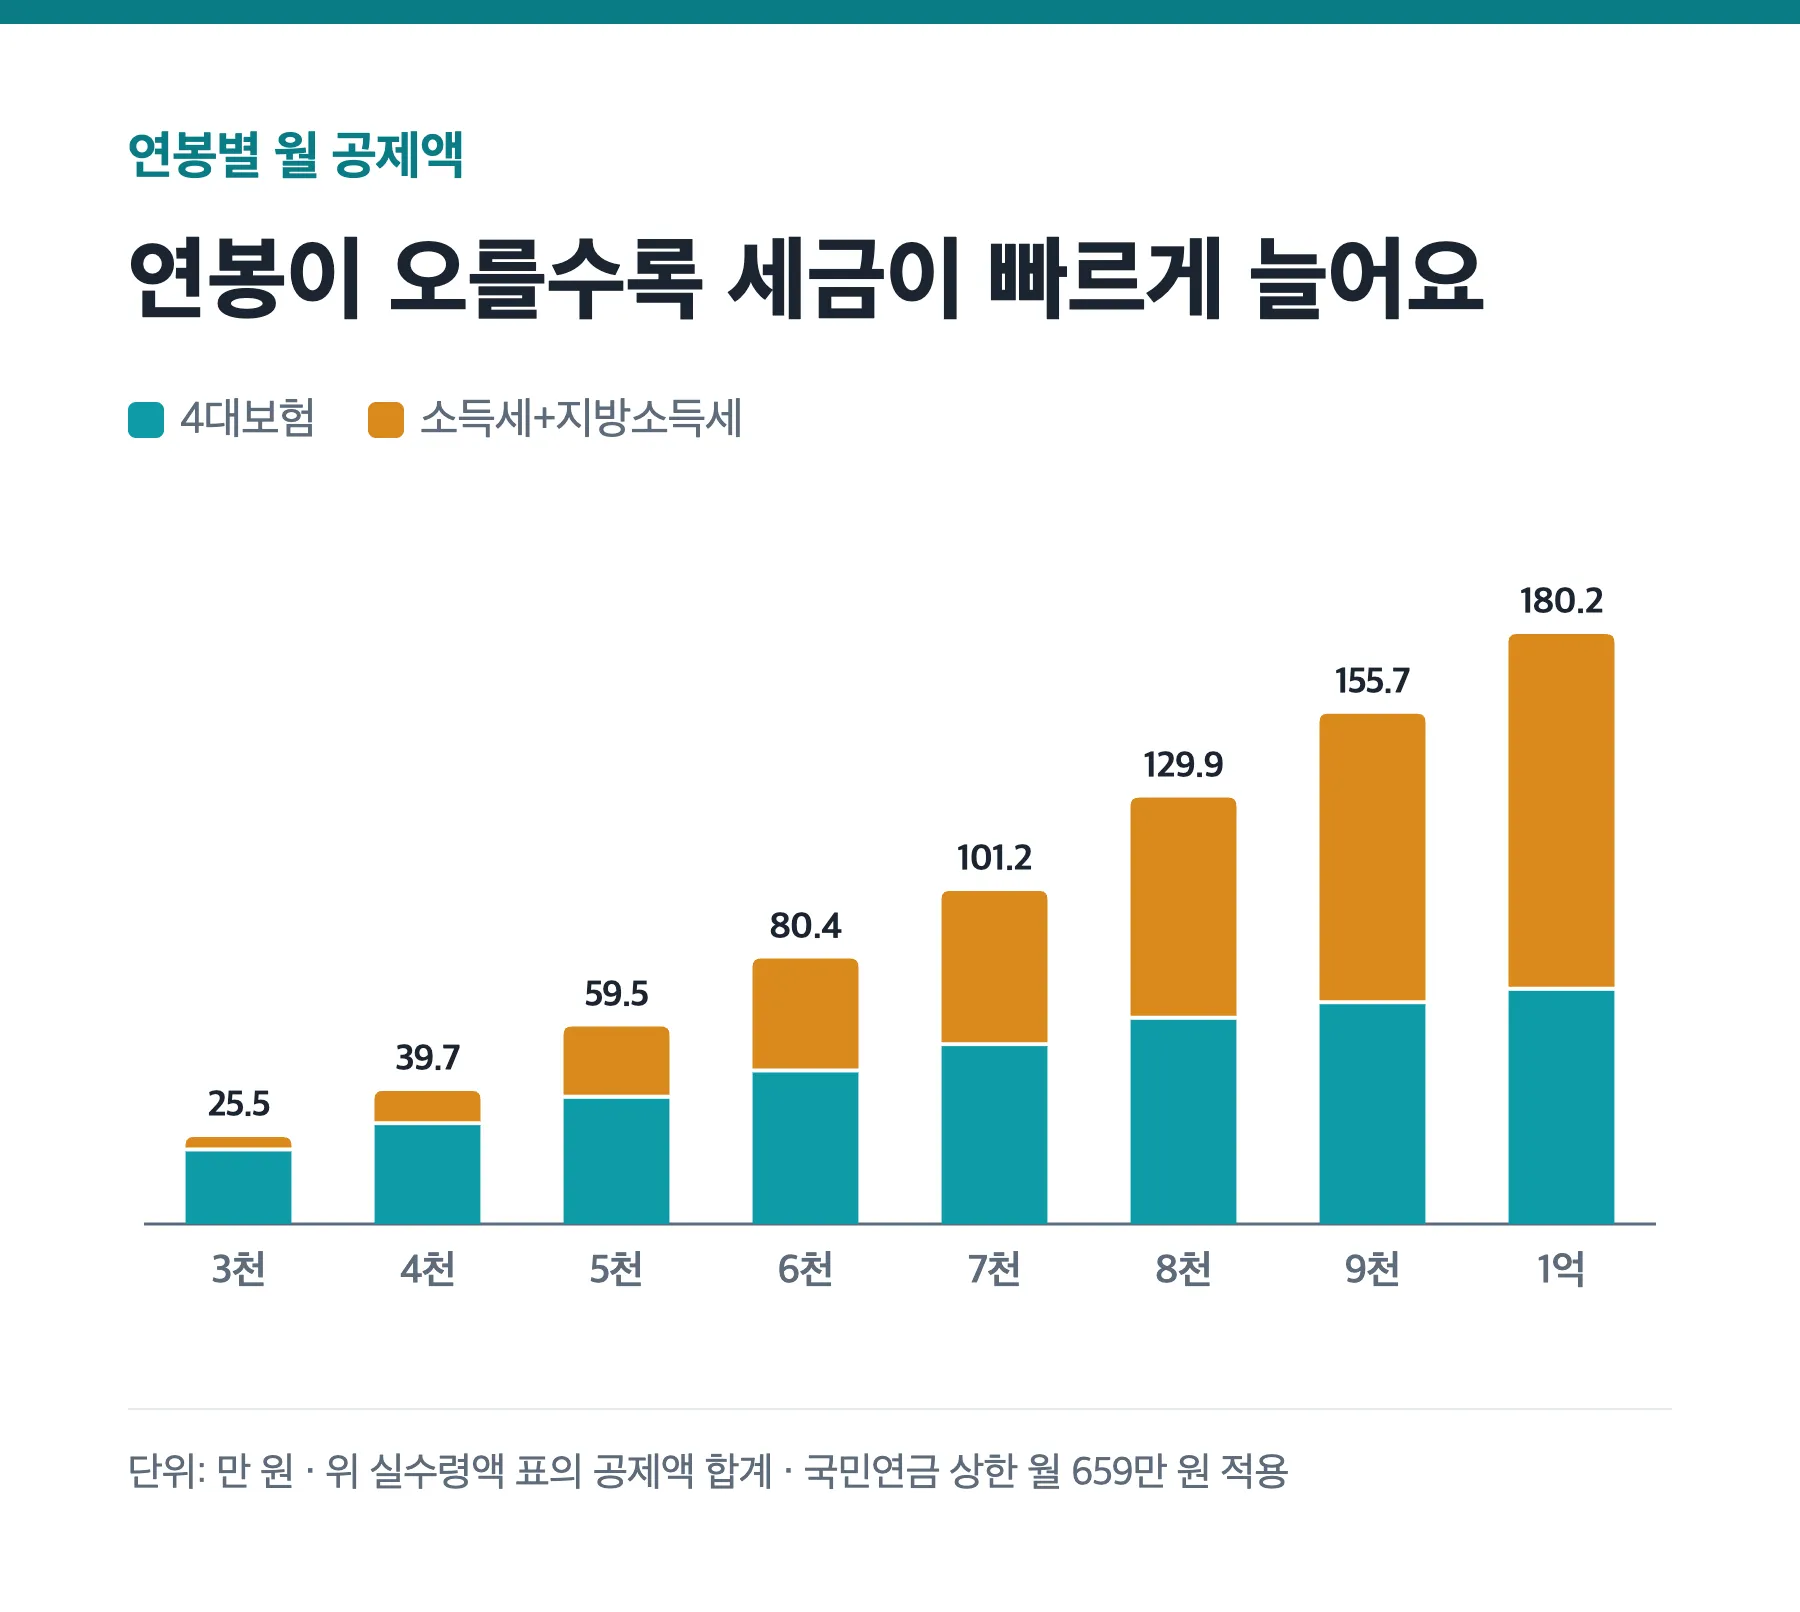
한 달 공제액은 연봉 3천만 원일 때 약 25.5만 원이지만, 1억 원이면 약 180.2만 원이고 그중 108.5만 원이 세금이에요.
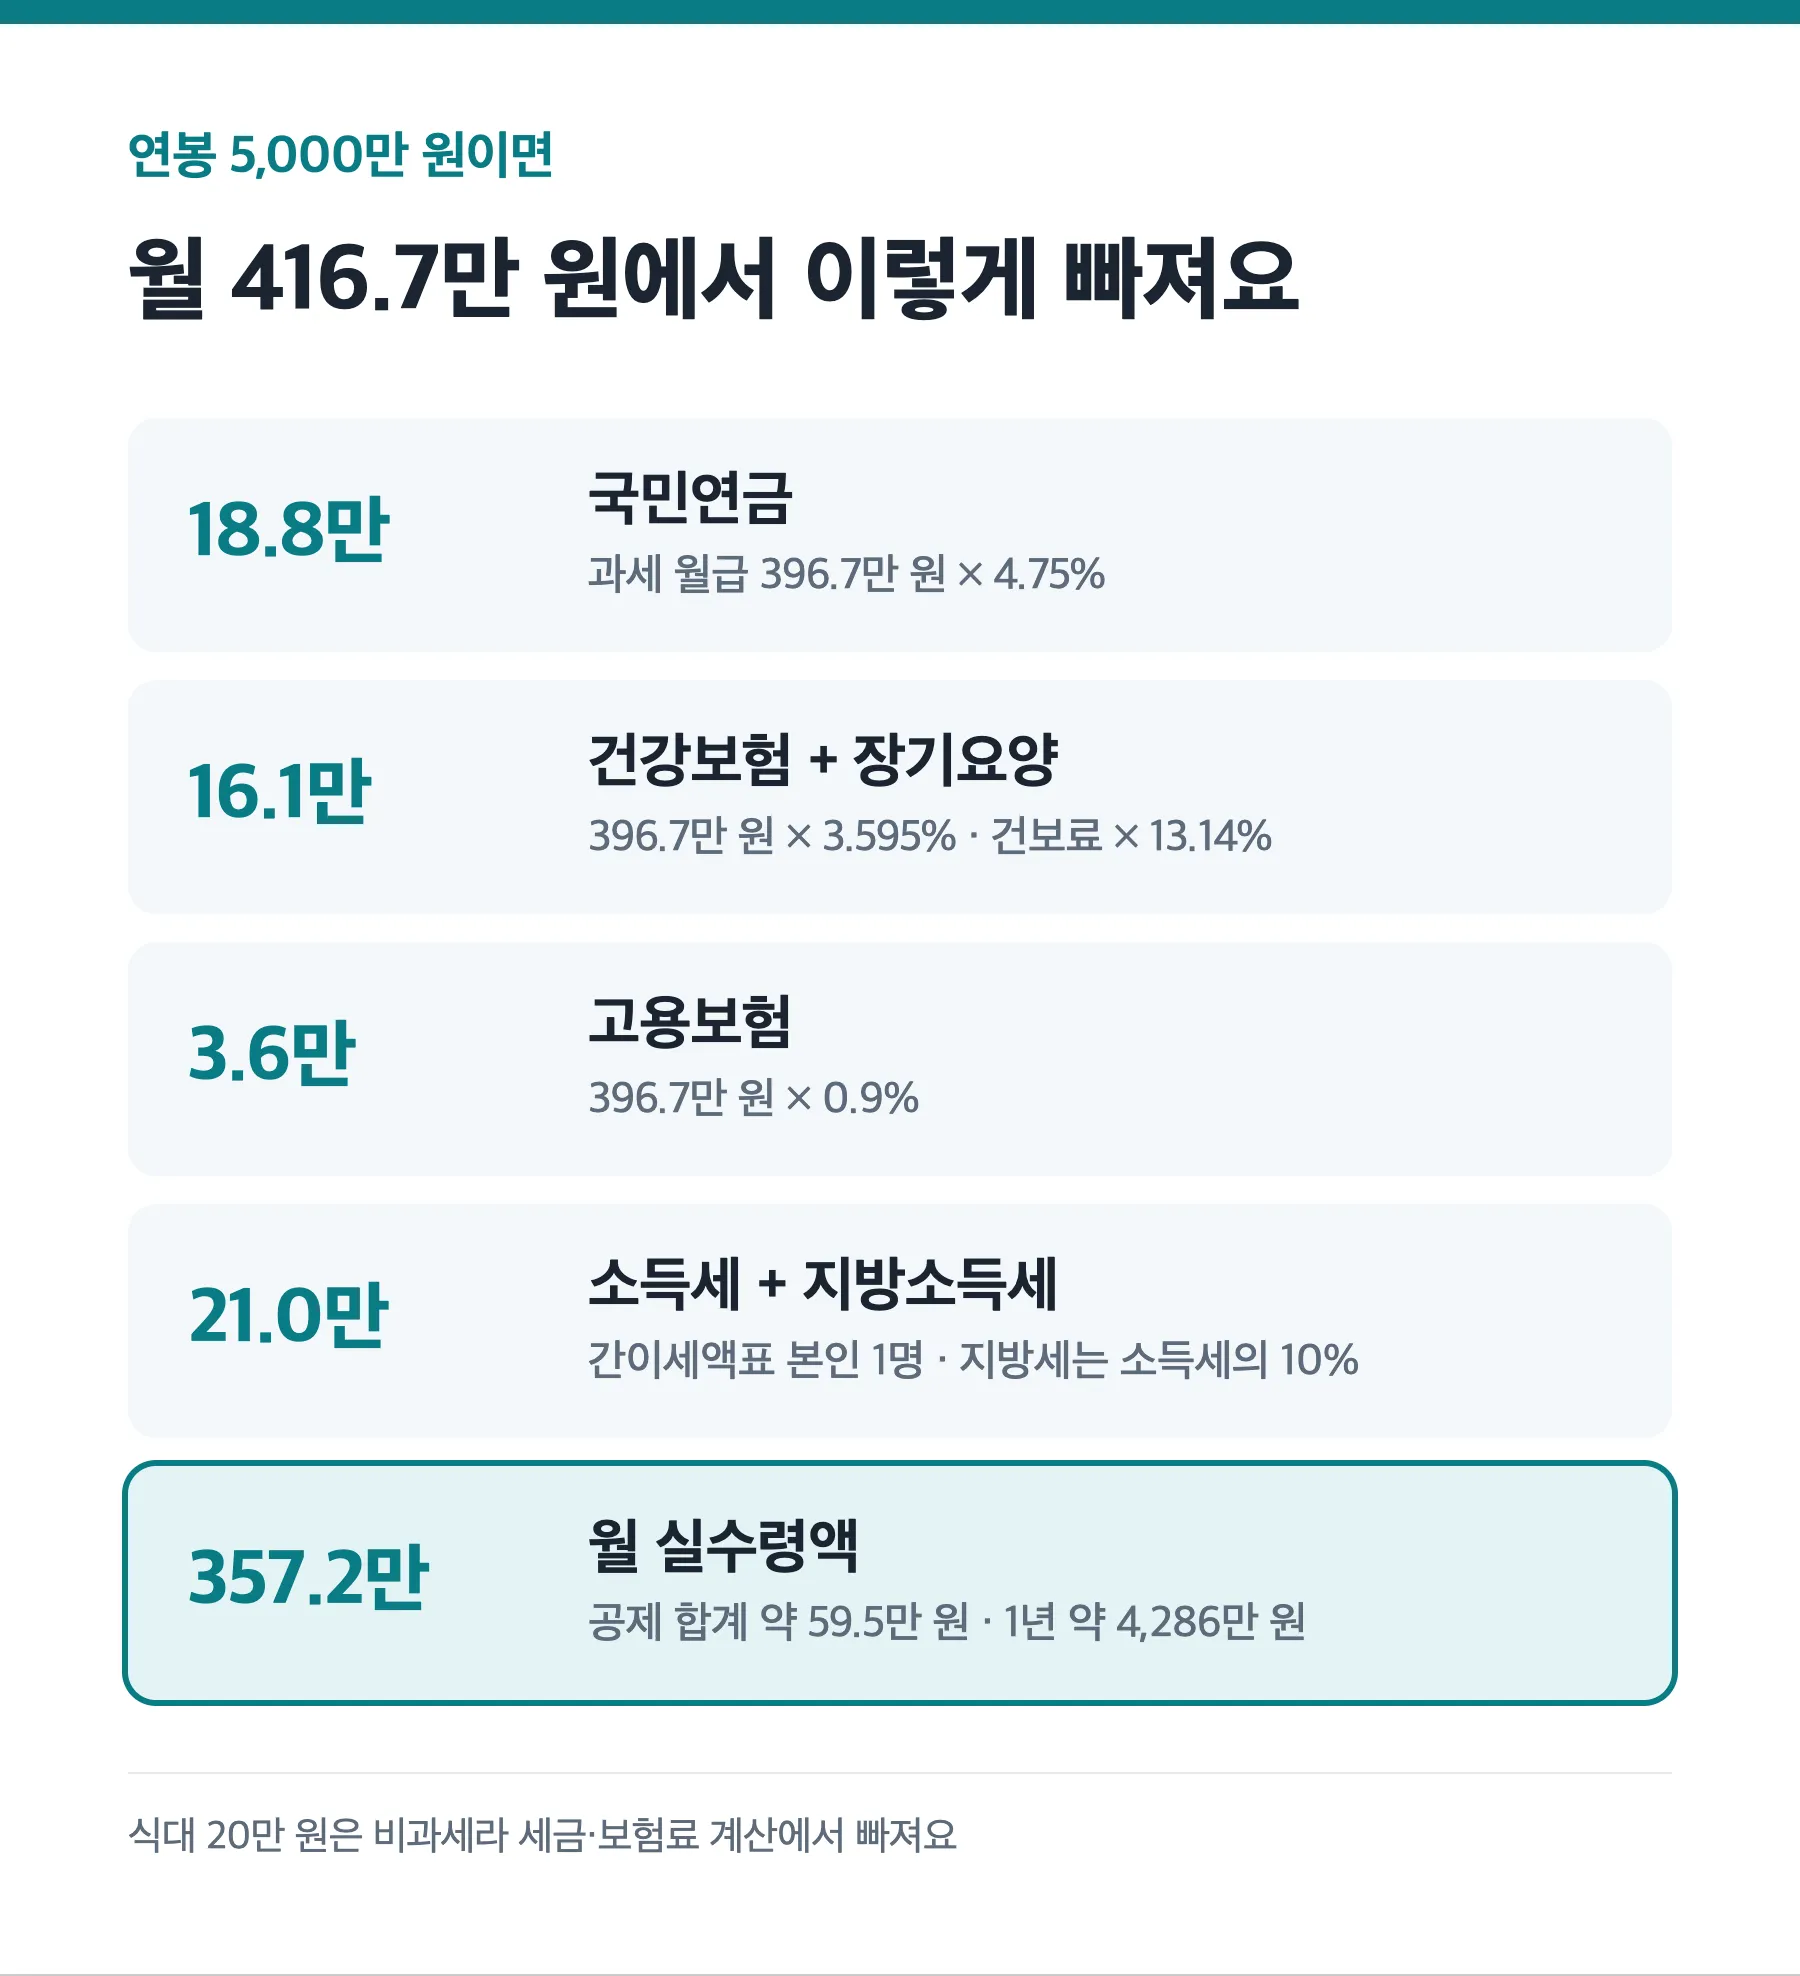
연봉 5천만 원, 한 줄씩 계산해 보기
월 세전 금액은 4,166,667원이에요. 이 중 식대 20만 원은 세금과 보험료가 붙지 않으니, 3,966,667원을 기준으로 공제액을 계산해요.
| 공제 항목 | 금액 | 계산 방법 |
|---|---|---|
| 국민연금 | 188,410원 | 3,966,667원 × 4.75% |
| 건강보험 | 142,600원 | 3,966,667원 × 3.595% |
| 장기요양보험 | 18,730원 | 건강보험료 × 13.14% |
| 고용보험 | 35,690원 | 3,966,667원 × 0.9% |
| 소득세 | 190,620원 | 간이세액표(본인 1명) |
| 지방소득세 | 19,060원 | 소득세 × 10% |
| 공제 합계 | 595,110원 | |
| 월 실수령액 | 약 3,571,560원 |
1년이면 약 4,286만 원이 손에 들어오는 셈이에요. 매달 떼는 소득세는 미리 내는 금액이라, 다음 해 2월 연말정산에서 최종 세금이 정해지고 차액을 돌려받거나 더 내요.
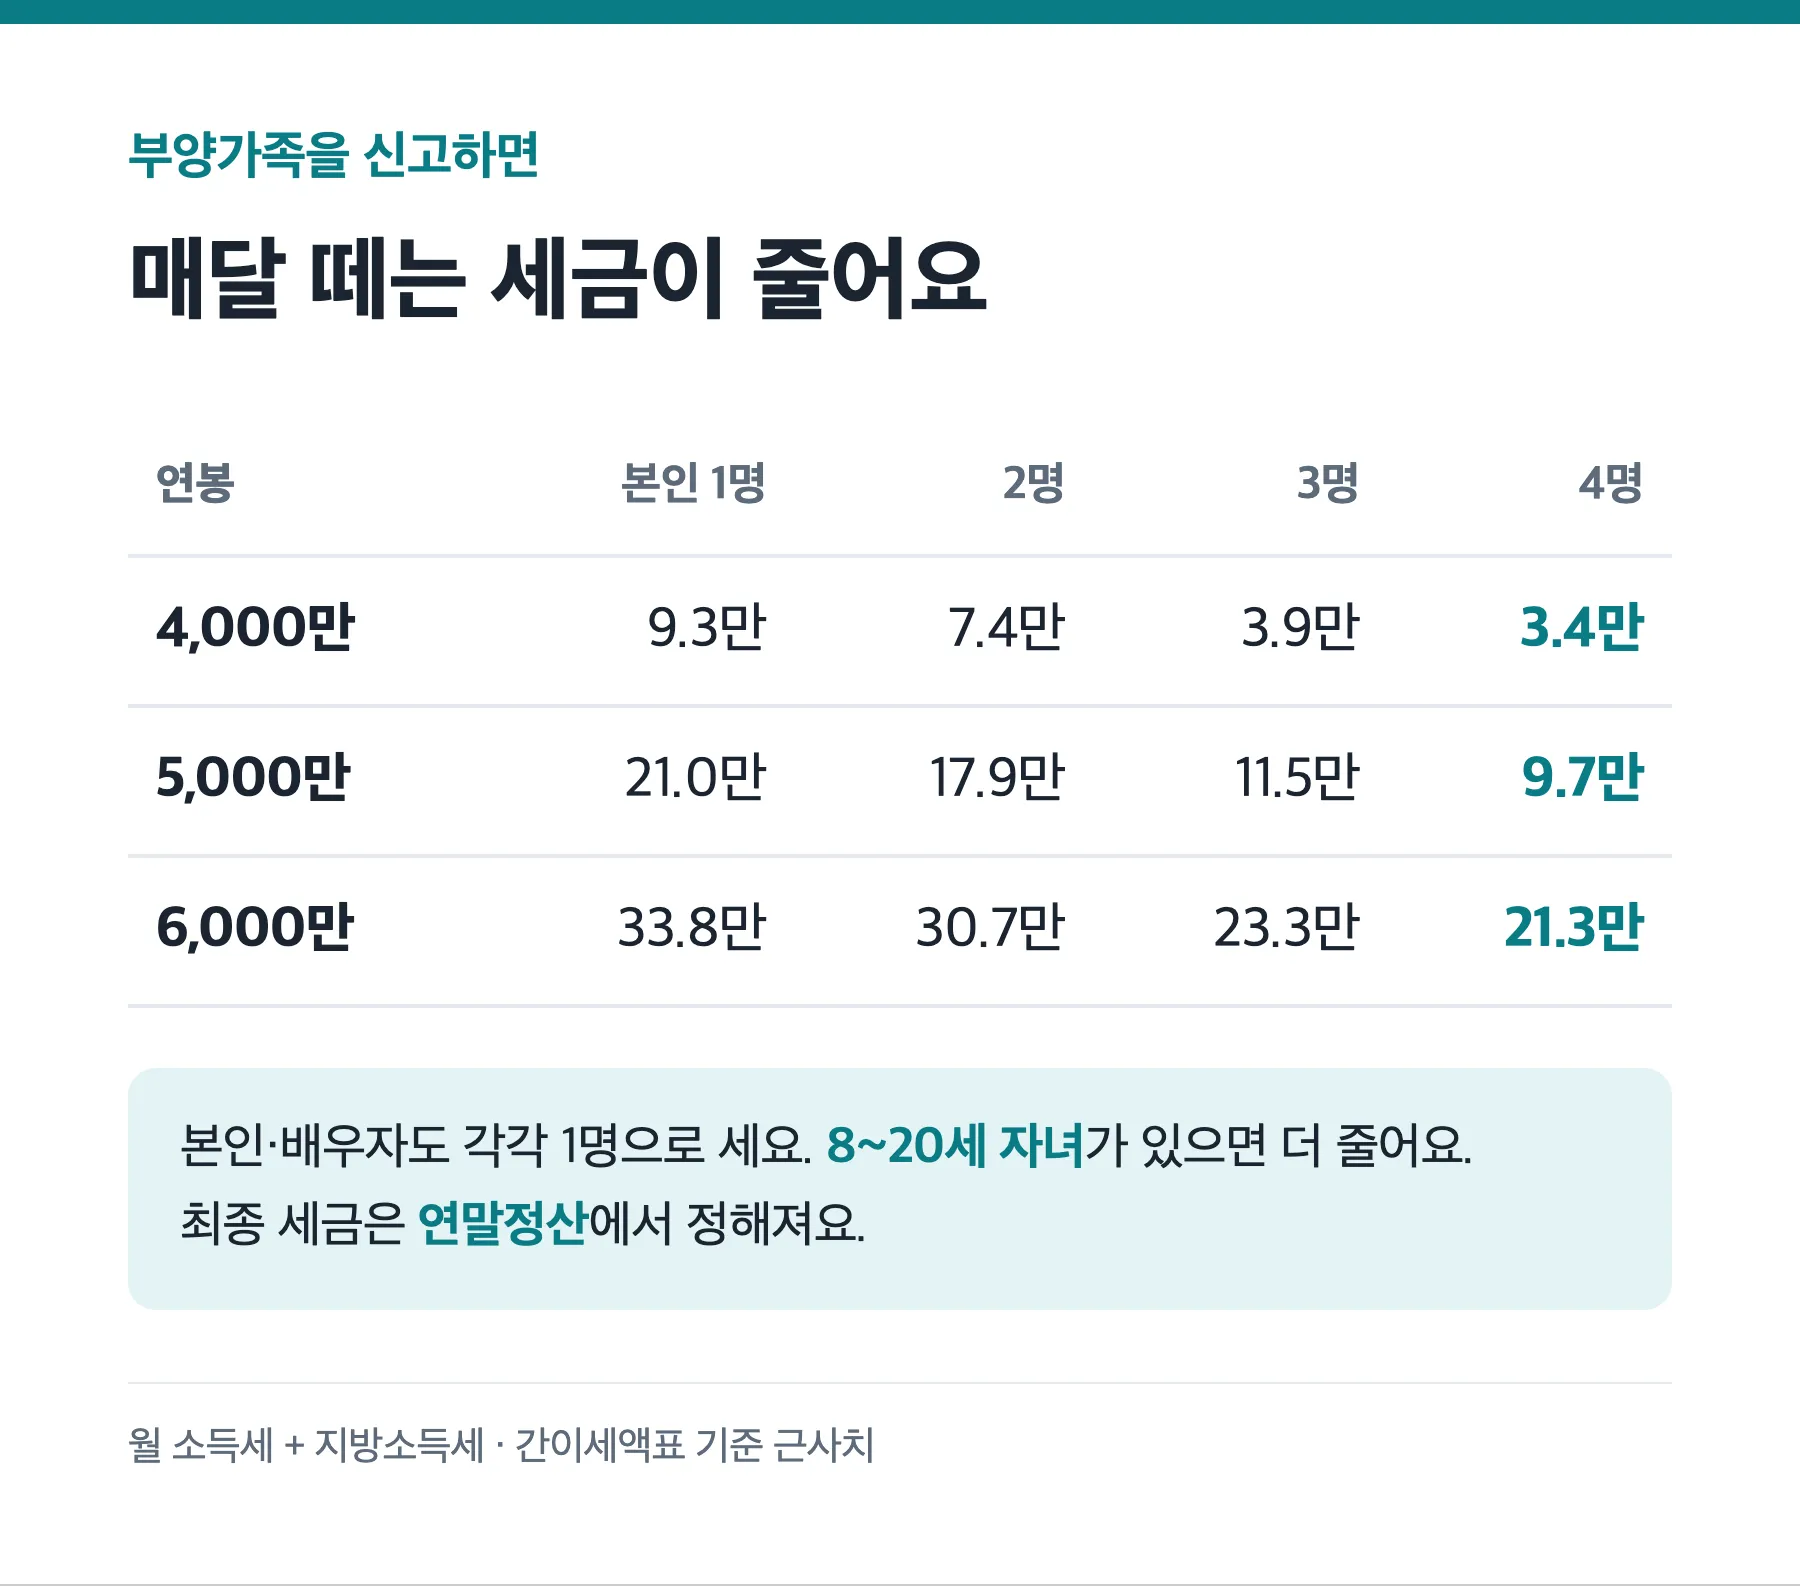
부양가족을 신고하면 달라지는 금액
위 표는 본인 1명 기준이에요. 회사에 부양가족을 신고하면 매달 떼는 소득세가 줄어요.
| 연봉 | 본인만 | 2명 | 3명 | 4명 |
|---|---|---|---|---|
| 4,000만 원 | 9.3만 원 | 7.4만 원 | 3.9만 원 | 3.4만 원 |
| 5,000만 원 | 21.0만 원 | 17.9만 원 | 11.5만 원 | 9.7만 원 |
| 6,000만 원 | 33.8만 원 | 30.7만 원 | 23.3만 원 | 21.3만 원 |
(소득세와 지방소득세를 합친 월 금액)
- 본인과 배우자도 각각 1명으로 셉니다.
- 8세 이상 20세 이하 자녀가 있으면 자녀 수만큼 추가로 줄어요.
- 매달 덜 뗀다고 1년 세금이 줄어드는 건 아니에요. 덜 뗀 만큼 연말정산에서 덜 돌려받을 수 있어요.
자주 묻는 질문
표보다 실제 월급이 많거나 적은 이유는?
비과세 수당이 다르기 때문인 경우가 많아요. 식대 외에 자가운전보조금(월 20만 원), 출산·보육수당(월 20만 원) 같은 비과세 항목이 있으면 실수령액이 늘어요. 반대로 회사가 원천징수 비율을 120%로 적용하고 있으면 매달 더 떼요.
원천징수 비율 80%를 고르면 이득인가요?
매달 받는 돈은 늘지만 1년 세금은 같아요. 덜 뗀 만큼 연말정산에서 덜 돌려받거나 더 낼 수 있어요. 목돈이 필요한 시기라면 고려할 만하지만, 연말정산 환급을 기대한다면 100%가 무난해요.
성과급을 받은 달에는 왜 세금이 많이 빠지나요?
성과급이 그달 급여에 더해져 높은 구간의 세율로 계산되기 때문이에요. 이것도 연말정산에서 1년 소득 기준으로 다시 정산돼요.
내 정확한 세액은 어디서 확인하나요?
홈택스의 근로소득 간이세액표 간편조회에서 월급과 부양가족 수를 넣으면 매달 떼는 소득세를 바로 볼 수 있어요. 보험료는 국민연금공단·국민건강보험공단 누리집에서 확인할 수 있어요.
정리
- 연봉 5천만 원은 월 약 357만 원, 1억 원은 월 약 653만 원 (본인 1명, 식대 20만 원 비과세 기준)
- 2026년 근로자 부담: 국민연금 4.75%, 건강보험 3.595%, 고용보험 0.9%
- 국민연금 상한은 월 659만 원(2026년 7월부터)
- 부양가족을 신고하면 매달 떼는 세금이 줄지만, 최종 세금은 연말정산에서 정해져요