켄 피셔 장기금리 호재론 : 장기금리가 단기금리보다 빨리 오르면 왜 주식에 좋다고 볼까
켄 피셔가 10월 21일 영상에서 장기금리 상승은 나라 빚이 아니라 인플레 걱정 때문이라고 했어요. 10월 20일엔 장기금리가 단기보다 빨리 오르면 호재라고 썼어요. 금리 숫자와 반대 시각까지 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
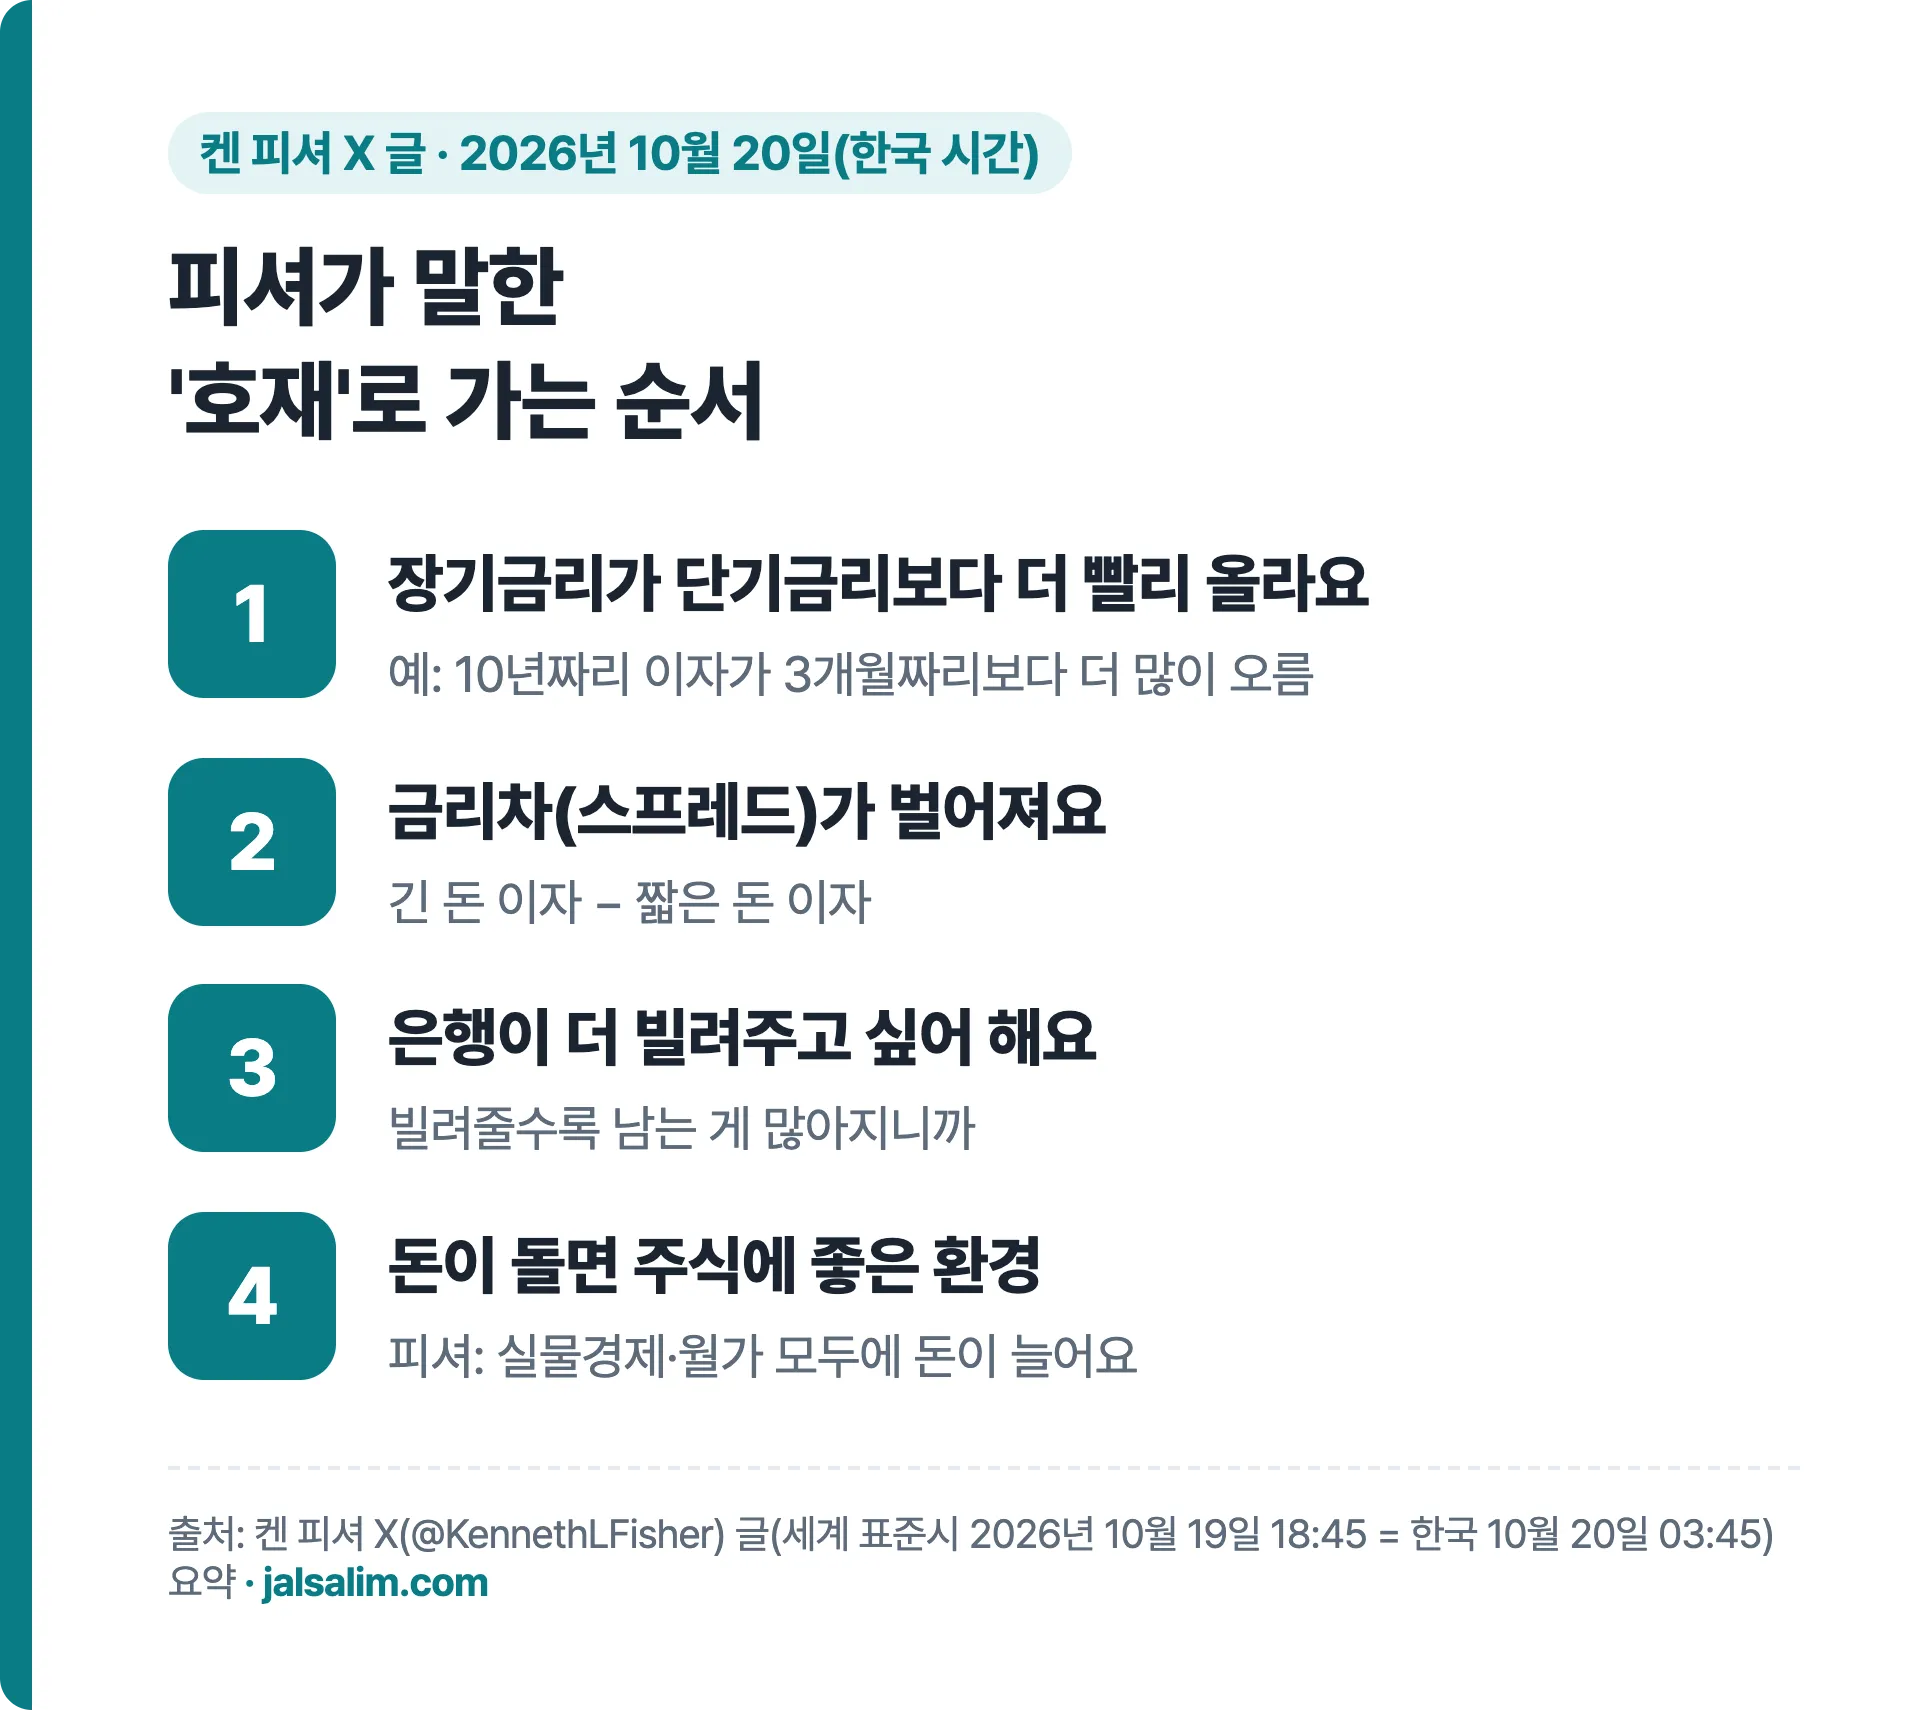
피셔 인베스트먼츠 회장 켄 피셔는 한국 시간 2026년 10월 20일 새벽 3시 45분 자신의 X 계정에 "장기금리가 단기금리보다 더 빨리 오르면 오히려 호재"라는 글을 올렸어요. 이유는 금리차가 커지면 은행의 대출 의욕이 커진다는 거예요. 같은 날(미국 10월 19일) 미국 재무부 기준 10년물은 5.15%, 3개월물은 4.27%로 차이는 0.88%p였어요.
피셔의 말은 X 원문에서 한 문장만 인용하고 나머지는 요약했어요. 금리 숫자는 미국 재무부 일별 국채 금리표 값이고, 차이(%p)는 그 값으로 계산했어요.
10월 28일 추가: "세계 증시 기적의 때가 다가온다"
피셔는 한국 시간 10월 28일 아침 7시 6분, 본인 X 계정에 네덜란드 일간지 텔레그라프(De Telegraaf)에 새 칼럼을 냈다고 알렸어요. 칼럼 제목은 "Ken Fisher: tijd van wereldwijde beursmirakel komt eraan"으로, '세계 증시 기적의 때가 다가온다'는 뜻이에요.
제목은 신문이 붙였을 수 있고, 본문은 네덜란드어 유료 기사라 구독자에게만 공개돼 있어요. 10월 23일 영국 텔레그래프 칼럼("주식이 곧 오른다")과 같은 줄기의 강세 의견이에요.
피셔가 이렇게 본 것이고, 주식을 사라는 권유는 아니에요.
10월 23일 추가: "주식이 곧 오른다는 데 마지막 1달러까지 걸겠다"
피셔는 한국 시간 10월 23일 새벽, 본인 X 계정에 영국 텔레그래프에 새 칼럼을 냈다고 알렸어요. 칼럼 제목은 "I'll bet my bottom dollar stocks are about to rally"예요.
'bet my bottom dollar'는 그만큼 자신 있다는 영어 관용구예요. 정말로 가진 돈을 다 걸었다는 뜻은 아니에요. 칼럼 본문은 유료 구독자에게만 공개돼 있어요. 이번 주에만 금리 글(19일), 금리 영상(21일)에 이어 세 번째 강세 의견이에요.
피셔가 이렇게 본 것이고, 주식을 사라는 권유는 아니에요.
10월 21일(미국 시각) 추가: "금리가 오르는 건 나라 빚이 아니라 인플레 걱정 때문"
피셔는 미국 시각 10월 21일 피셔 인베스트먼츠 공식 유튜브 영상 「The Real Reason Bond Yields Are Climbing」에서 장기금리가 왜 오르는지 직접 설명했어요.
- 세계가 같이 올랐다: 여름부터 장기금리가 올랐지만 역사적으로 보면 아주 큰 폭은 아니고, 미국만이 아니라 여러 나라가 함께 올랐다고 했어요. 그래서 "미국 나라 빚 때문"이라는 걱정은 맞지 않는다고 봤어요.
- 진짜 이유는 인플레 걱정: 호르무즈 해협 불안으로 기름값이 오르면서 물가 걱정이 커졌고, 돈을 빌려주는 쪽이 그만큼 이자를 더 받으려 한다는 거예요. 피셔는 이런 흐름이 대개 오래가지 않는다고 봤어요.
- 에너지를 빼면 물가는 잠잠: 기름값에 돈을 더 쓰는 대신 사치품처럼 줄일 수 있는 소비를 줄여서, 에너지를 뺀 물가는 크게 오르지 않았다고 했어요.
"this is not really about governments, it's not about the US government, it's about inflation." (이건 사실 정부 문제가 아니에요. 미국 정부 문제가 아니라 인플레이션 문제예요)
그 기름값 웃돈이 왜 곧 빠진다고 보는지는 다음 날 기고를 정리한 켄 피셔 '호르무즈는 곧 무의미' 글에 이어서 담았어요.
피셔가 이렇게 본 것이고, 금리나 채권 매매를 권한 말은 아니에요. 아래는 10월 19일 X 글을 정리한 원래 내용이에요.
켄 피셔 장기금리 호재론 요약
| 항목 | 내용 |
|---|---|
| 발언 | 장기금리가 단기금리보다 빨리 오르면 오히려 호재 |
| 이유 | 금리차(스프레드)와 은행의 대출 의욕이 커짐 |
| 이어지는 흐름 | 대출이 늘면 실물경제·월가에 돈이 늘고, 그런 환경에서 주식은 대체로 잘 해 왔다 |
| 날짜·채널 | 2026년 10월 20일 03:45(한국 시간), 본인 X 계정 |
| 함께 올린 자료 | 피셔 인베스트먼츠 리서치의 세계 10년물−3개월물 금리차 그래프(2020년~) |
피셔 원문의 핵심 문장은 이거예요.
"if long rates rise faster than short rates, it is actually bullish because it increases the yield spread and banks' desire to lend."(장기금리가 단기금리보다 빨리 오르면 금리차와 은행의 대출 의욕을 키우기 때문에 오히려 호재다.)
미국 장단기금리차, 지금 얼마나 벌어졌나
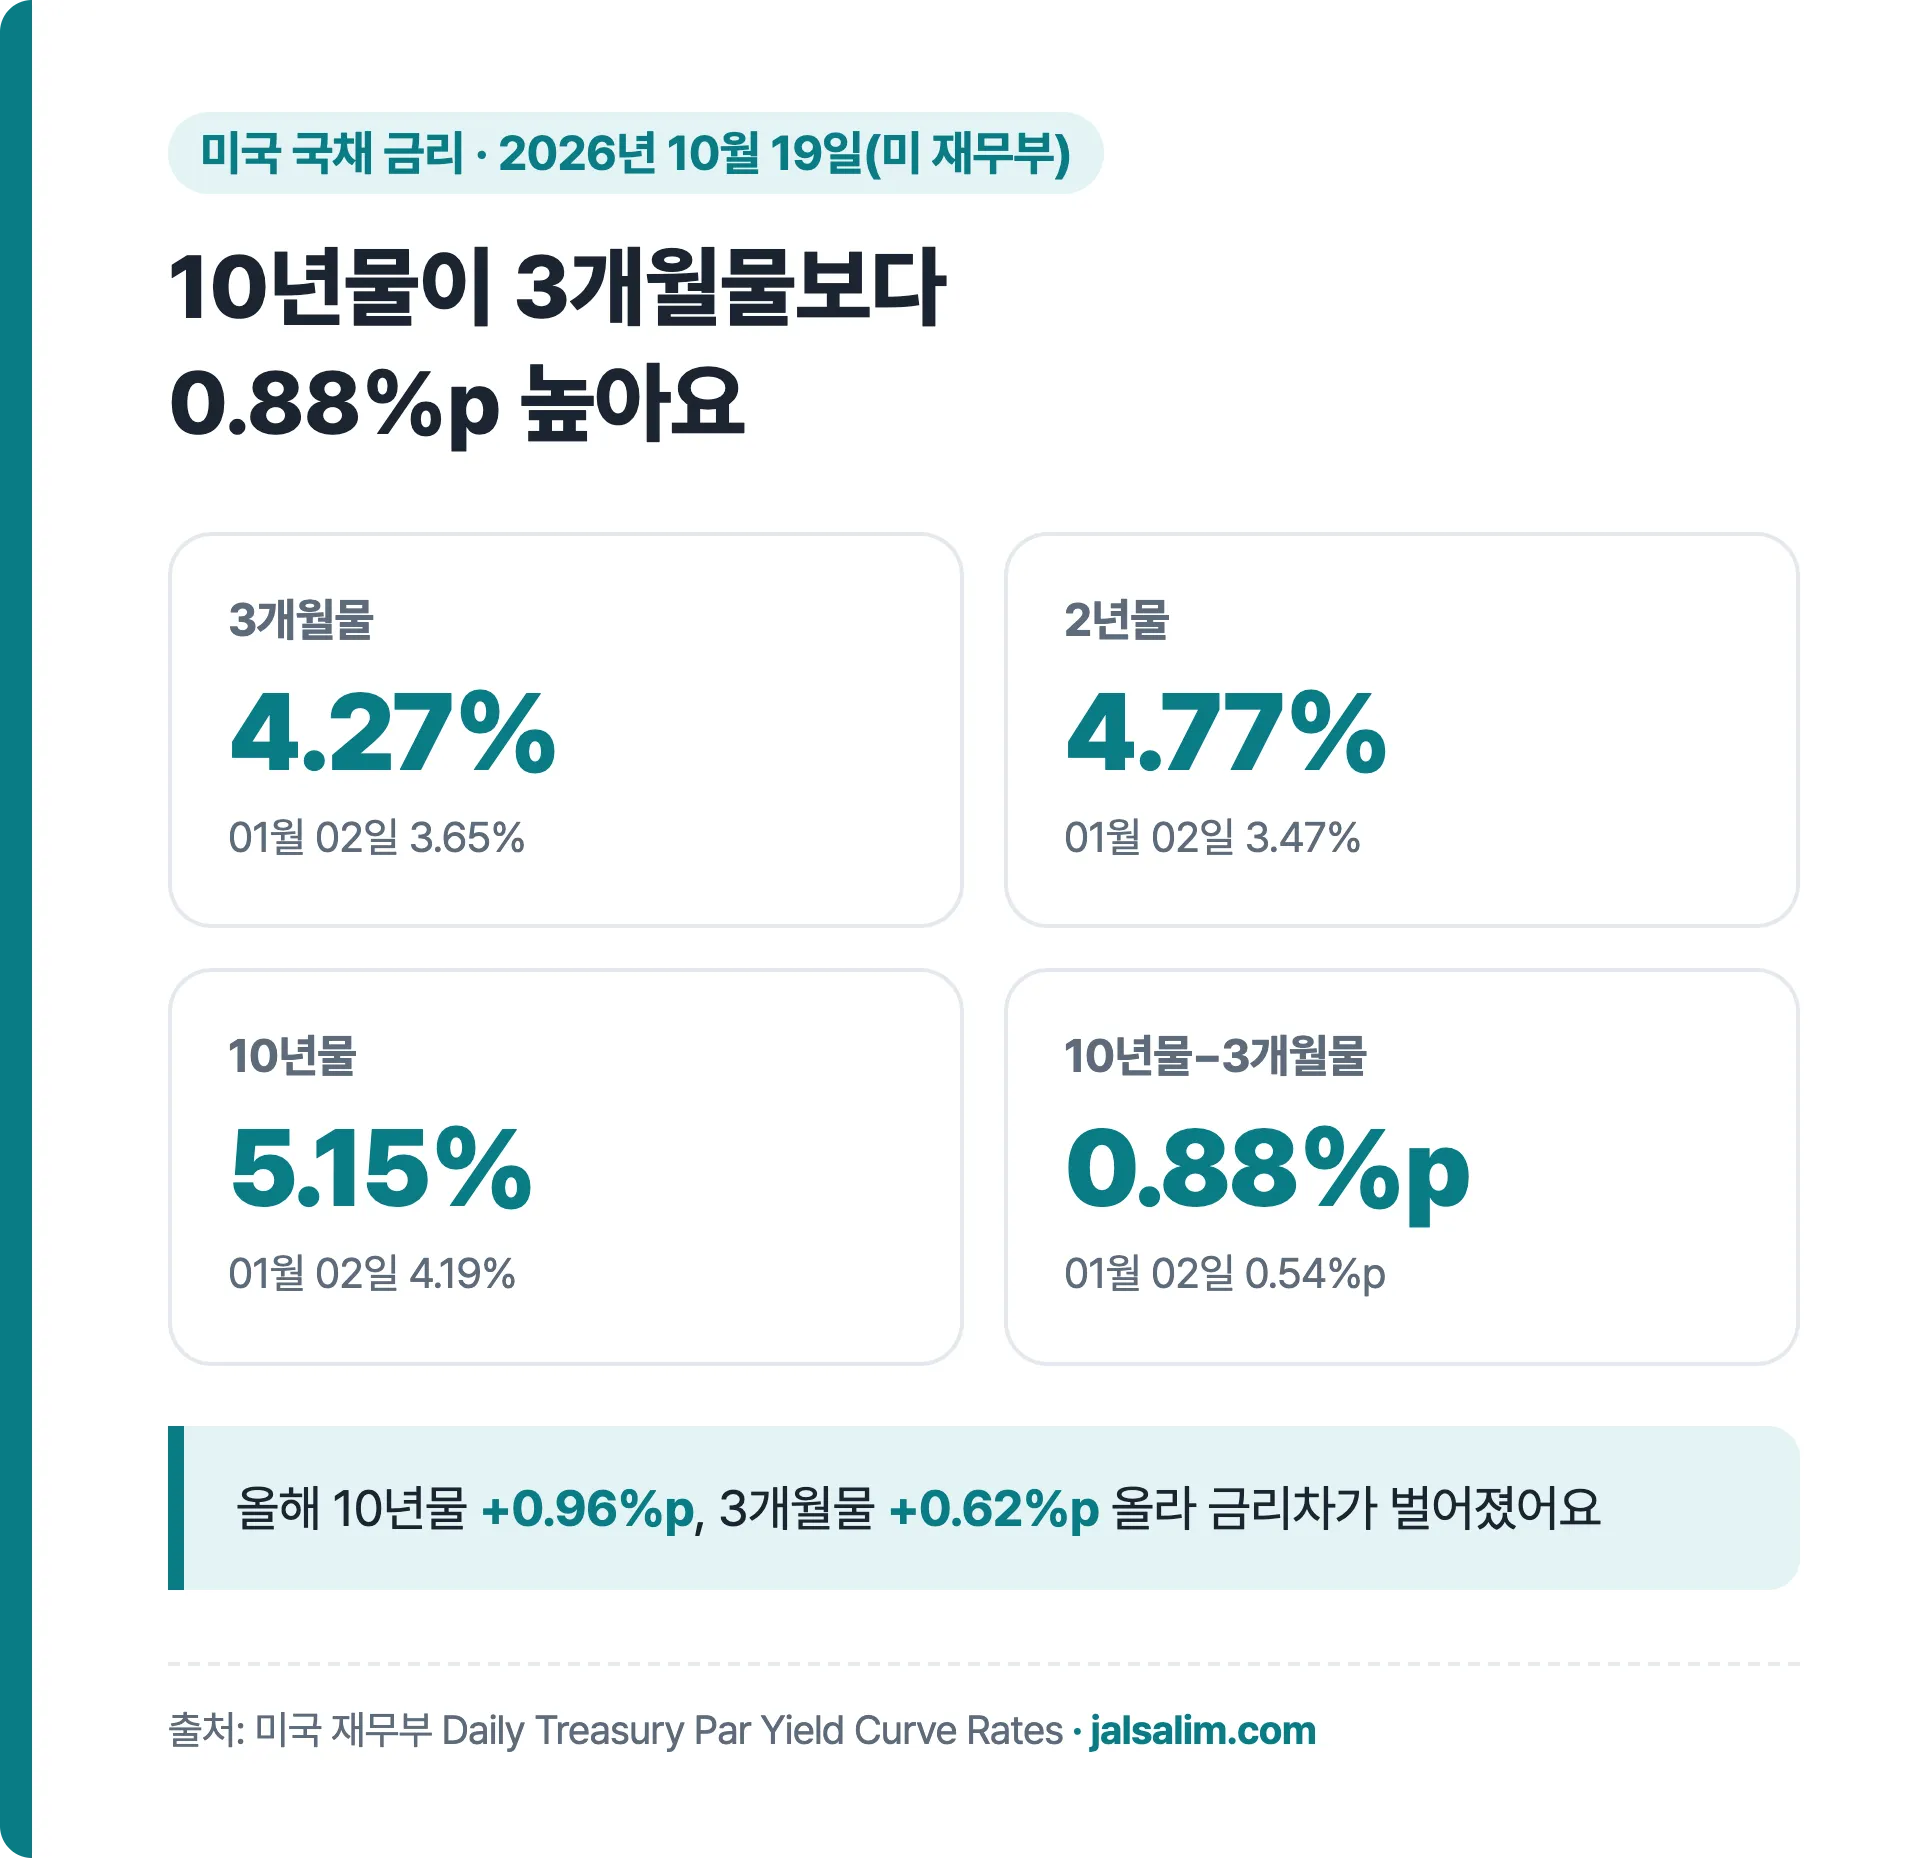
| 미국 국채 금리 | 2026년 01월 02일 | 2026년 10월 19일 | 변화 |
|---|---|---|---|
| 3개월물 | 3.65% | 4.27% | +0.62%p |
| 2년물 | 3.47% | 4.77% | +1.30%p |
| 10년물 | 4.19% | 5.15% | +0.96%p |
| 10년물−3개월물 | 0.54%p | 0.88%p | 벌어짐 |
| 10년물−2년물 | 0.72%p | 0.38%p | 좁혀짐 |
피셔 그래프와 같은 10년물−3개월물로 보면, 올해 10년물이 더 많이 올라 금리차가 벌어졌어요. 피셔가 말한 '좋은 모양'에 가까운 셈이에요.
다만 10년물−2년물로 보면 2년물이 더 많이 올라 금리차가 오히려 좁혀졌어요. 같은 국채 금리표인데도 비교 대상을 무엇으로 두느냐에 따라 해석이 달라져요.
레이 달리오와 비교: 같은 금리 상승, 다른 결론
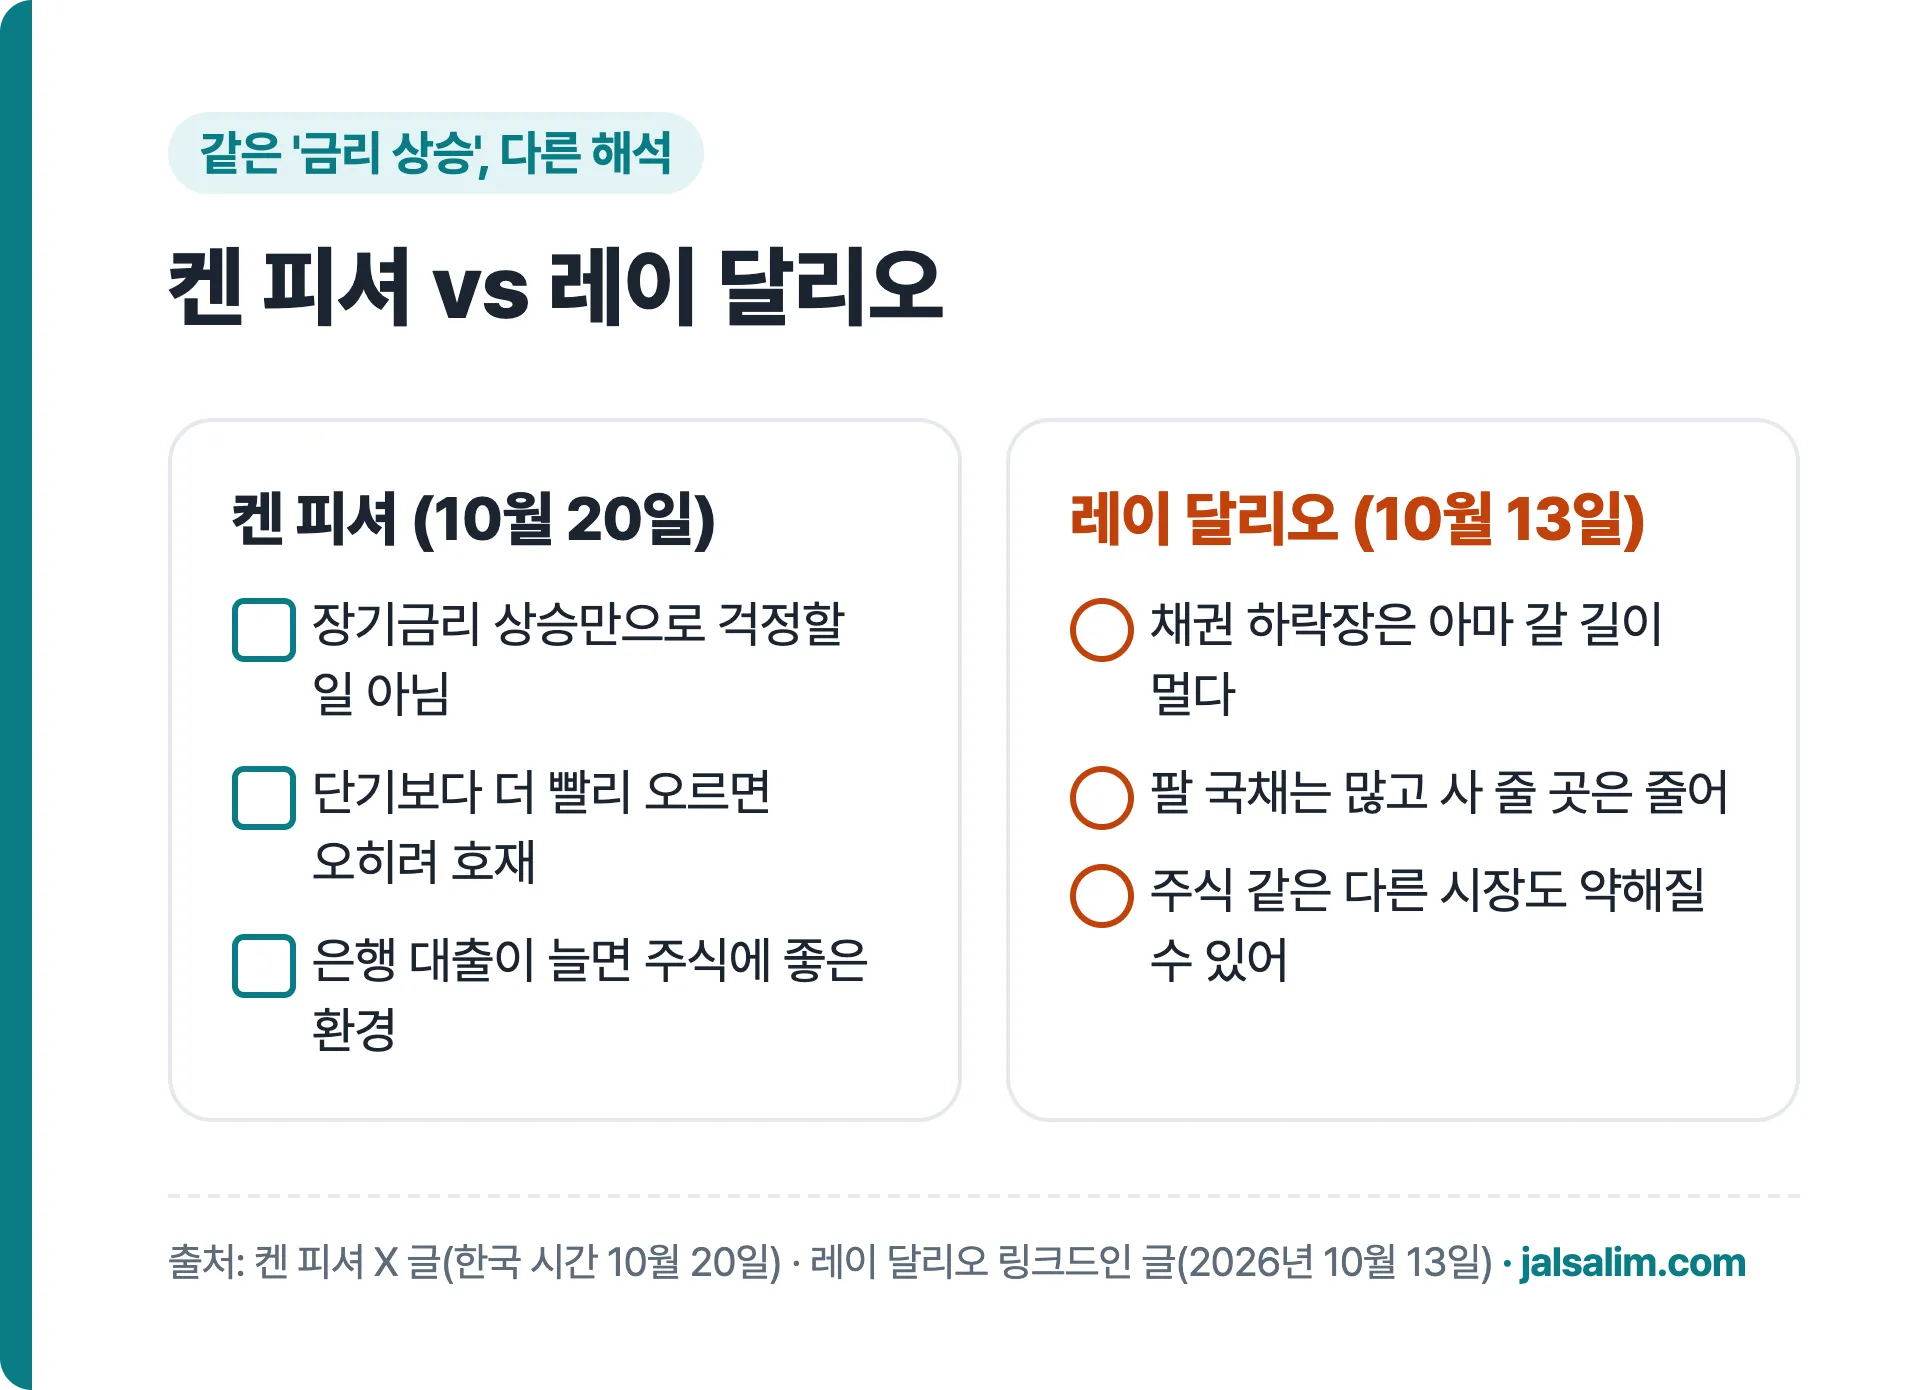
일주일 앞선 2026년 10월 13일, 레이 달리오는 링크드인 글에서 채권 하락장이 "아마 갈 길이 멀다"고 썼어요. 시장에 풀린 미국 국채는 많은데 사 줄 곳은 줄고 있어서, 금리가 더 오를 수 있고 주식 같은 다른 시장도 약해질 수 있다는 경계였어요. 자세한 숫자는 레이 달리오 채권 하락장 글에 있어요.
| 구분 | 켄 피셔 | 레이 달리오 |
|---|---|---|
| 보는 곳 | 금리가 오르는 '모양'(장단기 차이) | 금리가 오르는 '원인'(빚과 수요) |
| 장기금리 상승 해석 | 단기보다 빨리 오르면 호재 | 채권 하락장은 더 이어질 수 있음 |
| 주식에 대한 시선 | 대출이 늘면 좋은 환경 | 다른 시장도 약해질 수 있음 |
덧붙임(10월 26일): "나랏빚 종말론에 시간·감정·돈을 쓰지 마세요"
피셔는 미국 동부 시각 10월 26일 아침(한국 시간 10월 26일 저녁 7시) 뉴욕포스트에 본인 이름으로 칼럼을 냈어요. 피셔는 자산운용사 피셔 인베스트먼츠(Fisher Investments)를 세운 사람이에요. 제목은 "미국 정부가 진 40조 달러 빚, 걱정을 멈추는 법"이에요. 40조 달러는 피셔 칼럼 제목과 본문에 나오는 숫자예요.
본인 말 가운데 핵심 다섯 문장을 옮겨요.
"Measured correctly, debt is down over the last decade." (제대로 재면, 빚은 지난 10년 동안 오히려 줄었어요.)
피셔가 말하는 '제대로 잰' 빚은 가계·기업·정부 빚을 합쳐 경제 규모(GDP)와 견준 비율이에요. 그중 정부 빚 비중은 늘었지만, 더 위험한 가계·기업 빚 비중이 줄었다고 봤어요.
"Governments can tax and/or inflate away debt, partly to avoid a crisis." (정부는 위기를 피하려고 세금을 걷거나 물가를 올려 빚을 덜어낼 수 있어요.)
"Overall, American and global debt situations improved." (전체로 보면 미국과 세계의 빚 사정은 나아졌어요.)
"This isn't some tipping point – it's partly a normalization." (이건 무슨 한계점이 아니라, 어느 정도는 원래대로 돌아가는 과정이에요.)
"But don't waste your time, emotions or money on debt doomerism." (그러니 나랏빚 종말론에 시간도, 감정도, 돈도 낭비하지 마세요.)
21일 영상에서 "금리가 오르는 건 미국 정부 빚 때문이 아니다"라고 한 말과 같은 줄기예요. 피셔가 이렇게 본 것이고, 채권이나 주식을 사거나 팔라는 권유는 아니에요.
잘살림 생각: 관점·반론·리스크
관점 — "장기금리 상승 = 주식 악재"라는 공식을 한 번 더 따져 보게 하는 말이에요. 3개월물과 비교한 금리차는 실제로 올해 벌어졌어요.
반론 — 2년물과 비교하면 금리차는 좁혀졌어요. 그리고 달리오 말처럼 장기금리가 나랏빚 부담 때문에 오르는 거라면, 금리차가 벌어져도 마냥 반가운 신호로 보기 어려울 수 있어요.
리스크 — 은행 대출은 금리차만으로 정해지지 않아요. 빌리려는 사람이 적거나 은행이 떼일 걱정을 하면 기대만큼 늘지 않을 수도 있어요. 피셔가 오랫동안 주식을 낙관해 온 강세론자라는 점도 같이 봐야 해요. 잘살림은 금리나 주가를 예측하지 않아요.
한국 투자자가 볼 지점 — 미국 장기금리는 원·달러 환율, 국내 시장금리, 대출 이자로 이어져요. 금리 5%가 내 대출과 코스피에 주는 영향은 미국 국채 금리 5% 글에, 피셔가 9월에 금리와 주식을 어떻게 봤는지는 켄 피셔 금리 전망 글에 있어요. 켄 피셔의 다른 글은 투자 대가 › 켄 피셔에서 모아 볼 수 있어요.
자주 묻는 질문
켄 피셔는 장기금리 상승을 어떻게 봤나요?
2026년 10월 20일(한국 시간) X 글에서, 장기금리가 단기금리보다 더 빨리 오르면 금리차와 은행 대출 의욕이 커져 오히려 호재라고 봤어요. 장기금리 상승 자체를 무조건 악재로 보지 않는다는 입장이에요.
장단기금리차는 어떻게 계산해요?
긴 만기 금리에서 짧은 만기 금리를 빼요. 2026년 10월 19일 미국 재무부 기준 10년물 5.15%에서 3개월물 4.27%를 빼면 0.88%p, 2년물 4.77%를 빼면 0.38%p예요.
피셔 말대로 지금 금리차가 벌어지고 있나요?
기준에 따라 달라요. 10년물−3개월물은 2026년 01월 02일 0.54%p에서 10월 19일 0.88%p로 벌어졌고, 10년물−2년물은 같은 기간 0.72%p에서 0.38%p로 좁혀졌어요.
정리
- 켄 피셔, 2026년 10월 20일(한국 시간) X 글: 장기금리가 단기금리보다 빨리 오르면 오히려 호재
- 이유: 금리차가 커지면 은행의 대출 의욕이 커지고, 돈이 돌면 주식에 좋은 환경
- 10월 19일 미국 10년물 5.15%, 3개월물 4.27%, 차이 0.88%p(미국 재무부)
- 2년물 기준으로는 금리차가 좁혀짐, 레이 달리오는 채권 하락장 장기화를 경고
- 오랜 강세론자의 의견이라는 점을 함께 볼 것
특정 상품을 추천하거나 금리·주가를 예측하는 글이 아니에요. 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 켄 피셔 X 글: 장기금리가 단기보다 빨리 오르면 오히려 호재
- 피셔 논리: 금리차가 커지면 은행의 대출 의욕이 커진다
- 10월 19일 10년물 5.15%, 3개월물 4.27%, 차이 0.88%p