삼성전자·SK하이닉스 PER 3배의 의미 : 사상 최대 이익에도 주가가 빠지는 반도체 사이클 (2026년 10월)
2027년 예상 PER 삼성전자 3.7배·SK하이닉스 3.2배(KB증권 추정)인데 주가는 6월 고점 대비 -39%·-51%예요. 경기순환주의 PER, 고정비 구조, YMTC 낸드 3위 등 공급 신호로 반도체 사이클을 정리했어요.
1분 영상으로 보기
삼성전자와 SK하이닉스의 2027년 예상 PER은 KB증권 추정으로 3.7배·3.2배예요. 이익 전망은 두 회사 합쳐 1,000조 원 안팎인데, 주가는 2026년 10월 13일 종가 기준 6월 고점보다 삼성전자 -39%, SK하이닉스 -51%예요. 메모리처럼 오르내림이 뚜렷한 업종은 이익이 가장 많을 때 PER이 가장 낮게 나오는데, 시장이 지금의 이익이 오래가지 않을 수 있다고 미리 할인하기 때문이에요.
PER은 KB증권(2026년 8월 12일 종가, 2027년 추정 실적), 주가는 2026년 10월 14일 보도(10월 13일 종가), 낸드 출하 순위는 카운터포인트리서치 집계 보도 기준이에요. 추정치는 증권사·기준일마다 달라요. 이 글은 사이클 구조를 설명하는 글이며 매수·매도를 권하지 않아요. 투자 판단과 책임은 본인에게 있어요.
숫자로 보는 지금
| 항목 | 삼성전자 | SK하이닉스 |
|---|---|---|
| 2027년 예상 PER (KB증권) | 3.7배 | 3.2배 |
| 6월 고점 | 38만 원 | 300만 2천 원 |
| 10월 13일 종가 | 23만 4천 원 | 145만 6천 원 |
| 고점 대비 | 약 -39% | 약 -51% |
| 10월 13일 하루 | -6.59% | -9.28% |
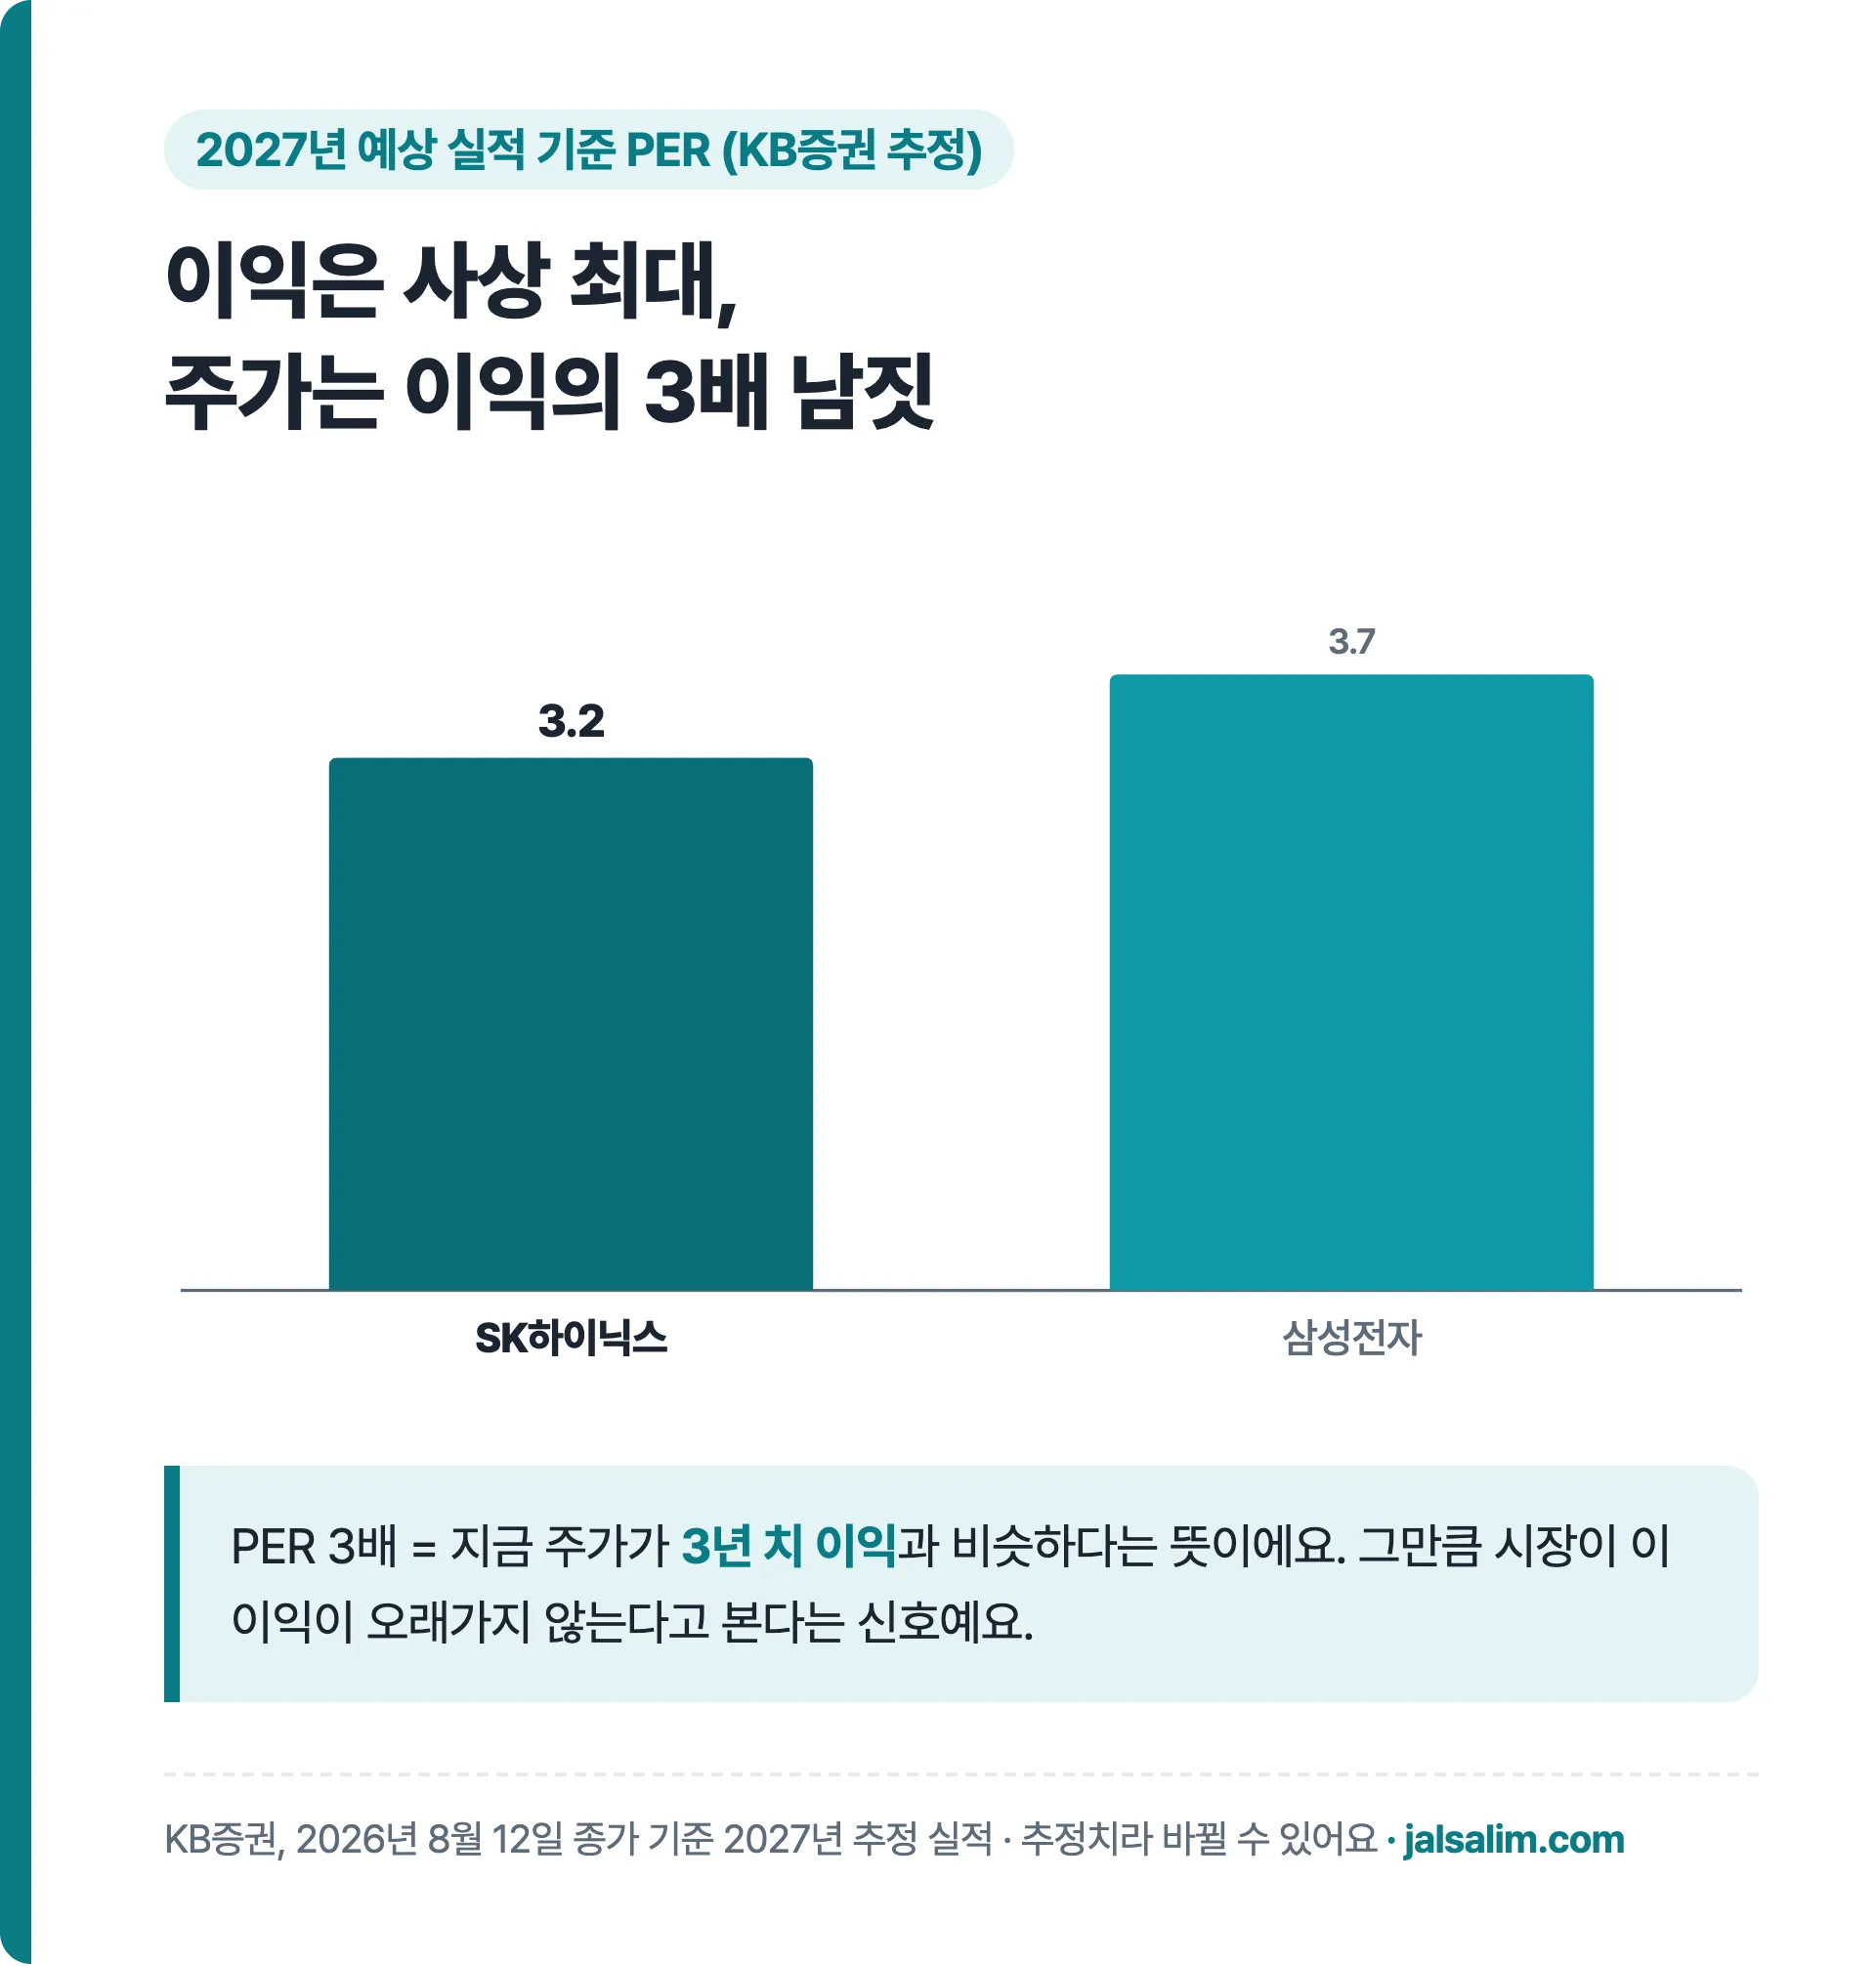
경기순환주는 이익이 최대일 때 PER이 가장 낮아요
보통 기업은 PER이 낮으면 싸다고 봐요. 하지만 메모리처럼 공급이 모자랄 때 값이 치솟고 공장이 늘면 값이 떨어지는 업종은 다르게 읽어야 해요. 이익이 정점일 때는 시장이 다음 하락을 미리 반영해 PER이 낮아지고, 이익이 바닥일 때는 회복을 기대해 PER이 높아져요.
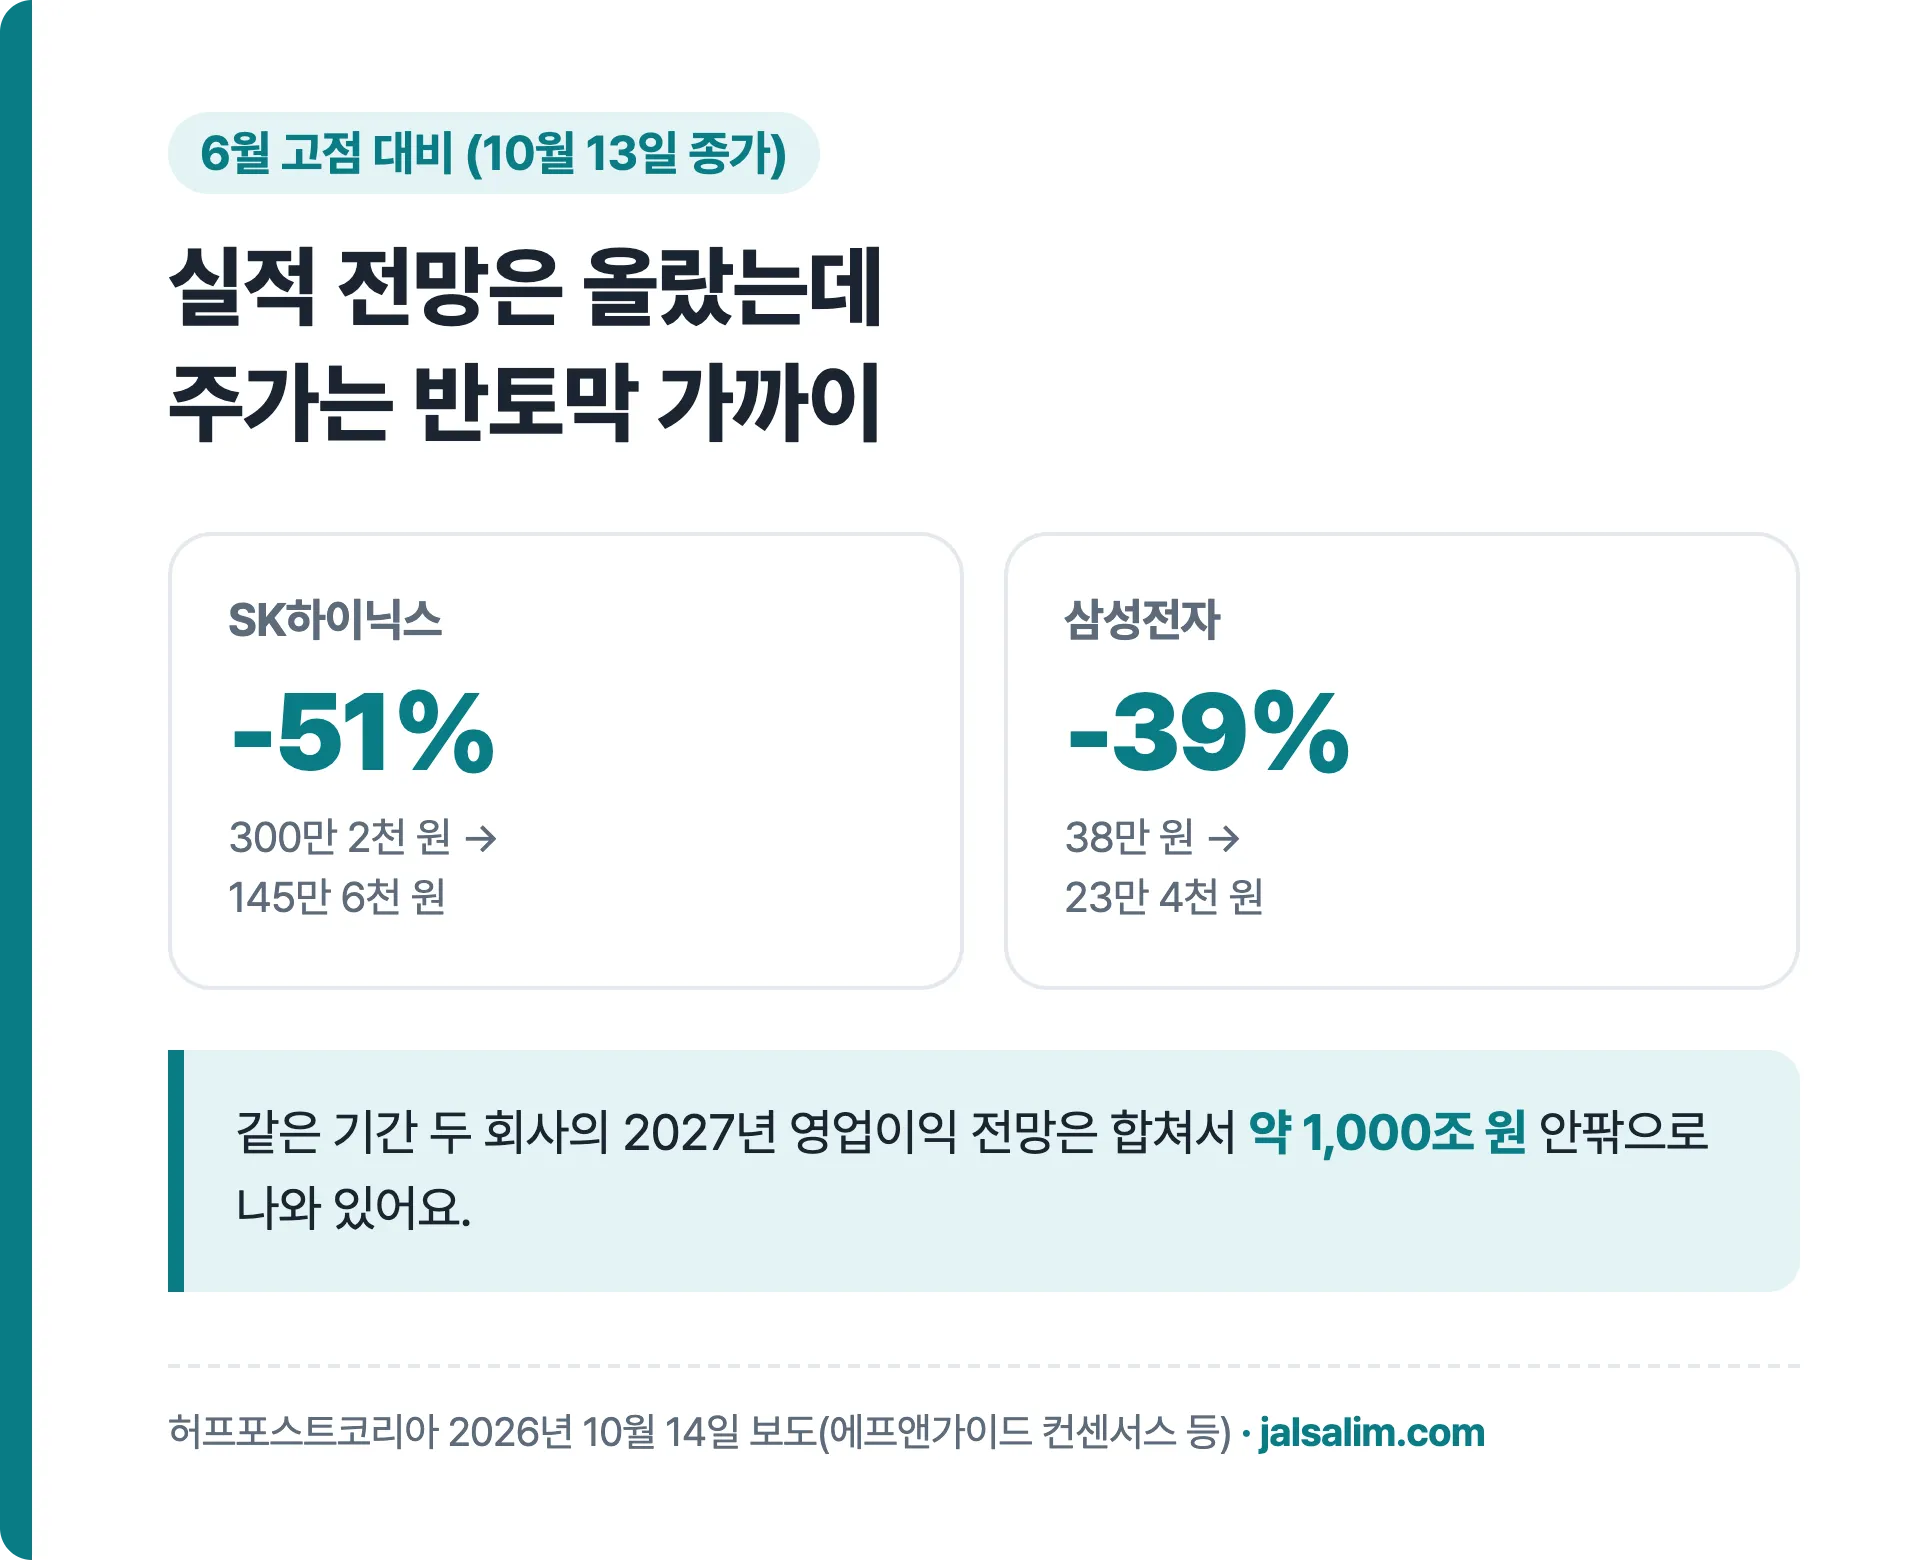
10월 13일 급락에는 세 가지가 겹쳤다는 분석이 나왔어요. CXMT가 연말 차세대 서버 D램을 공개할 계획이라는 중국 추격 우려, 메모리 부족이 증설로 해결되고 있다는 브로드컴 CEO의 발언, 그리고 미국 장기 국채 금리가 5% 가까이 오르며 이어진 외국인 매도예요. 코스피 전체의 흐름은 코스피 하락 근본 원인에 정리했어요.
고정비 구조: 가격보다 이익이 더 크게 흔들려요
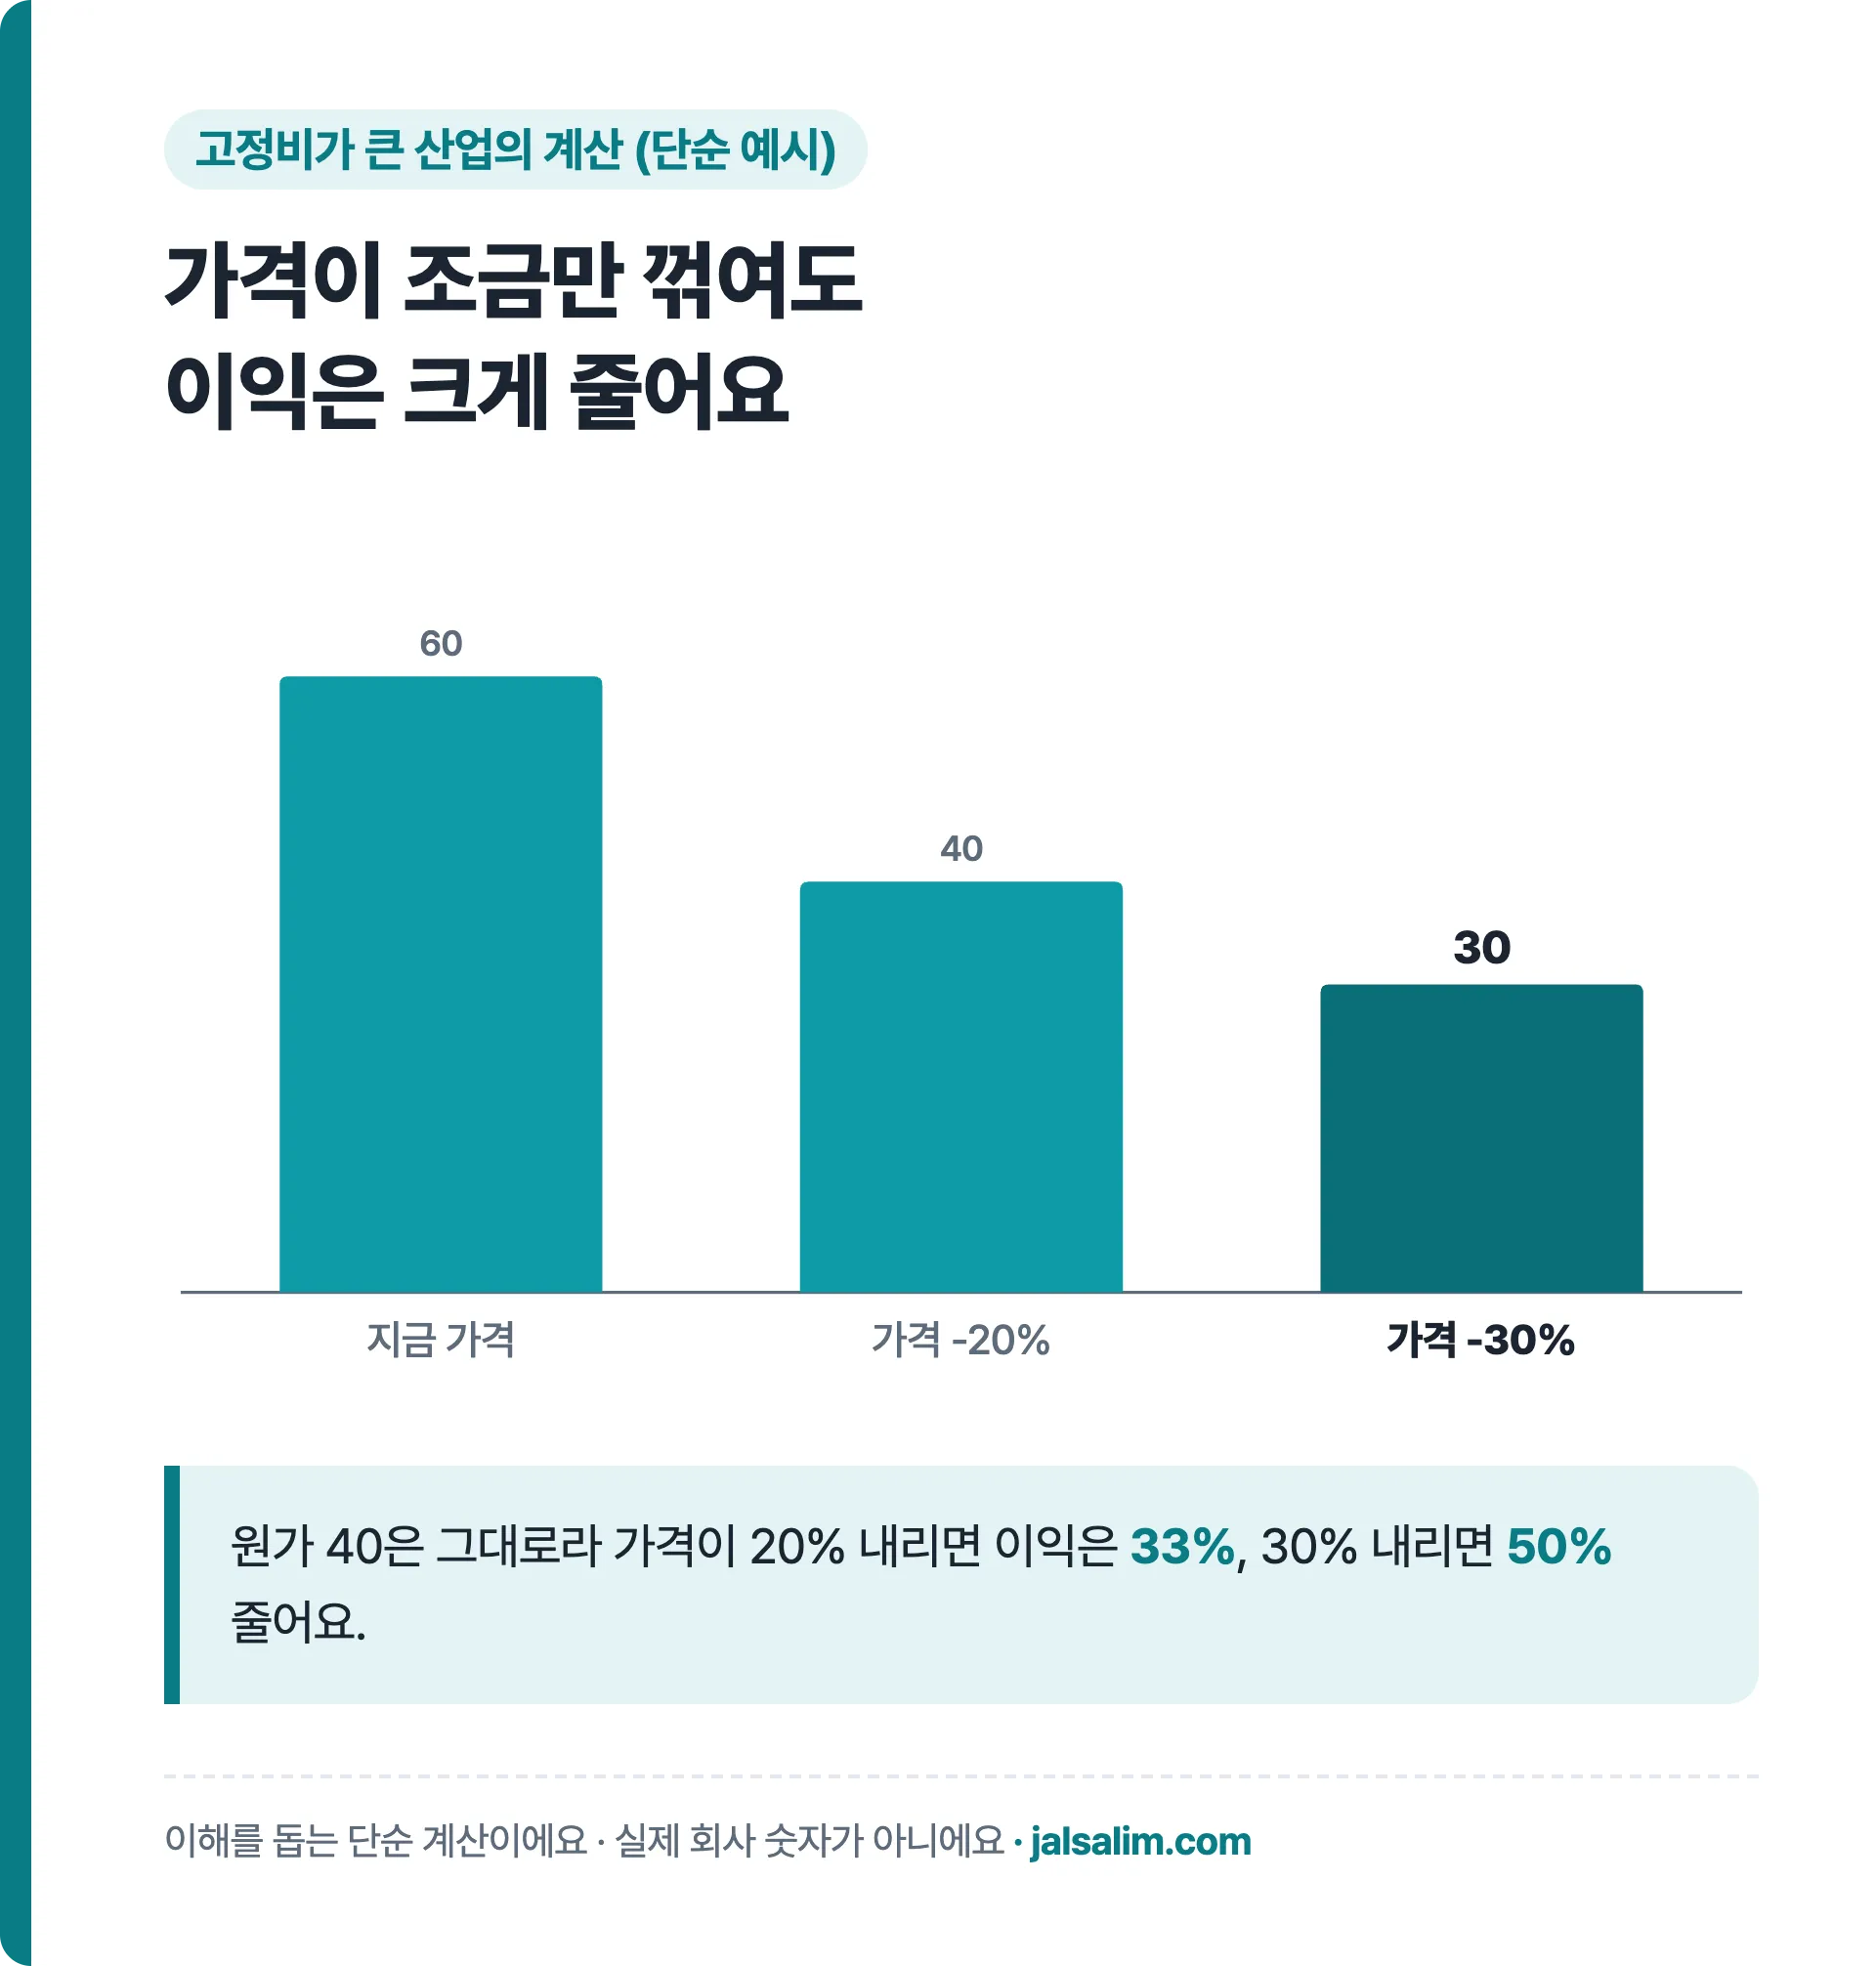
| 가정 | 매출 | 원가(고정) | 이익 | 이익 변화 |
|---|---|---|---|---|
| 지금 가격 | 100 | 40 | 60 | — |
| 가격 -20% | 80 | 40 | 40 | -33% |
| 가격 -30% | 70 | 40 | 30 | -50% |
이해를 돕는 단순 계산이고 실제 회사 숫자는 아니에요. 다만 공장 비용이 큰 산업에서는 판매 가격이 내리는 폭보다 이익이 줄어드는 폭이 더 크다는 구조를 보여 줘요.
시장이 보는 건 수요보다 공급
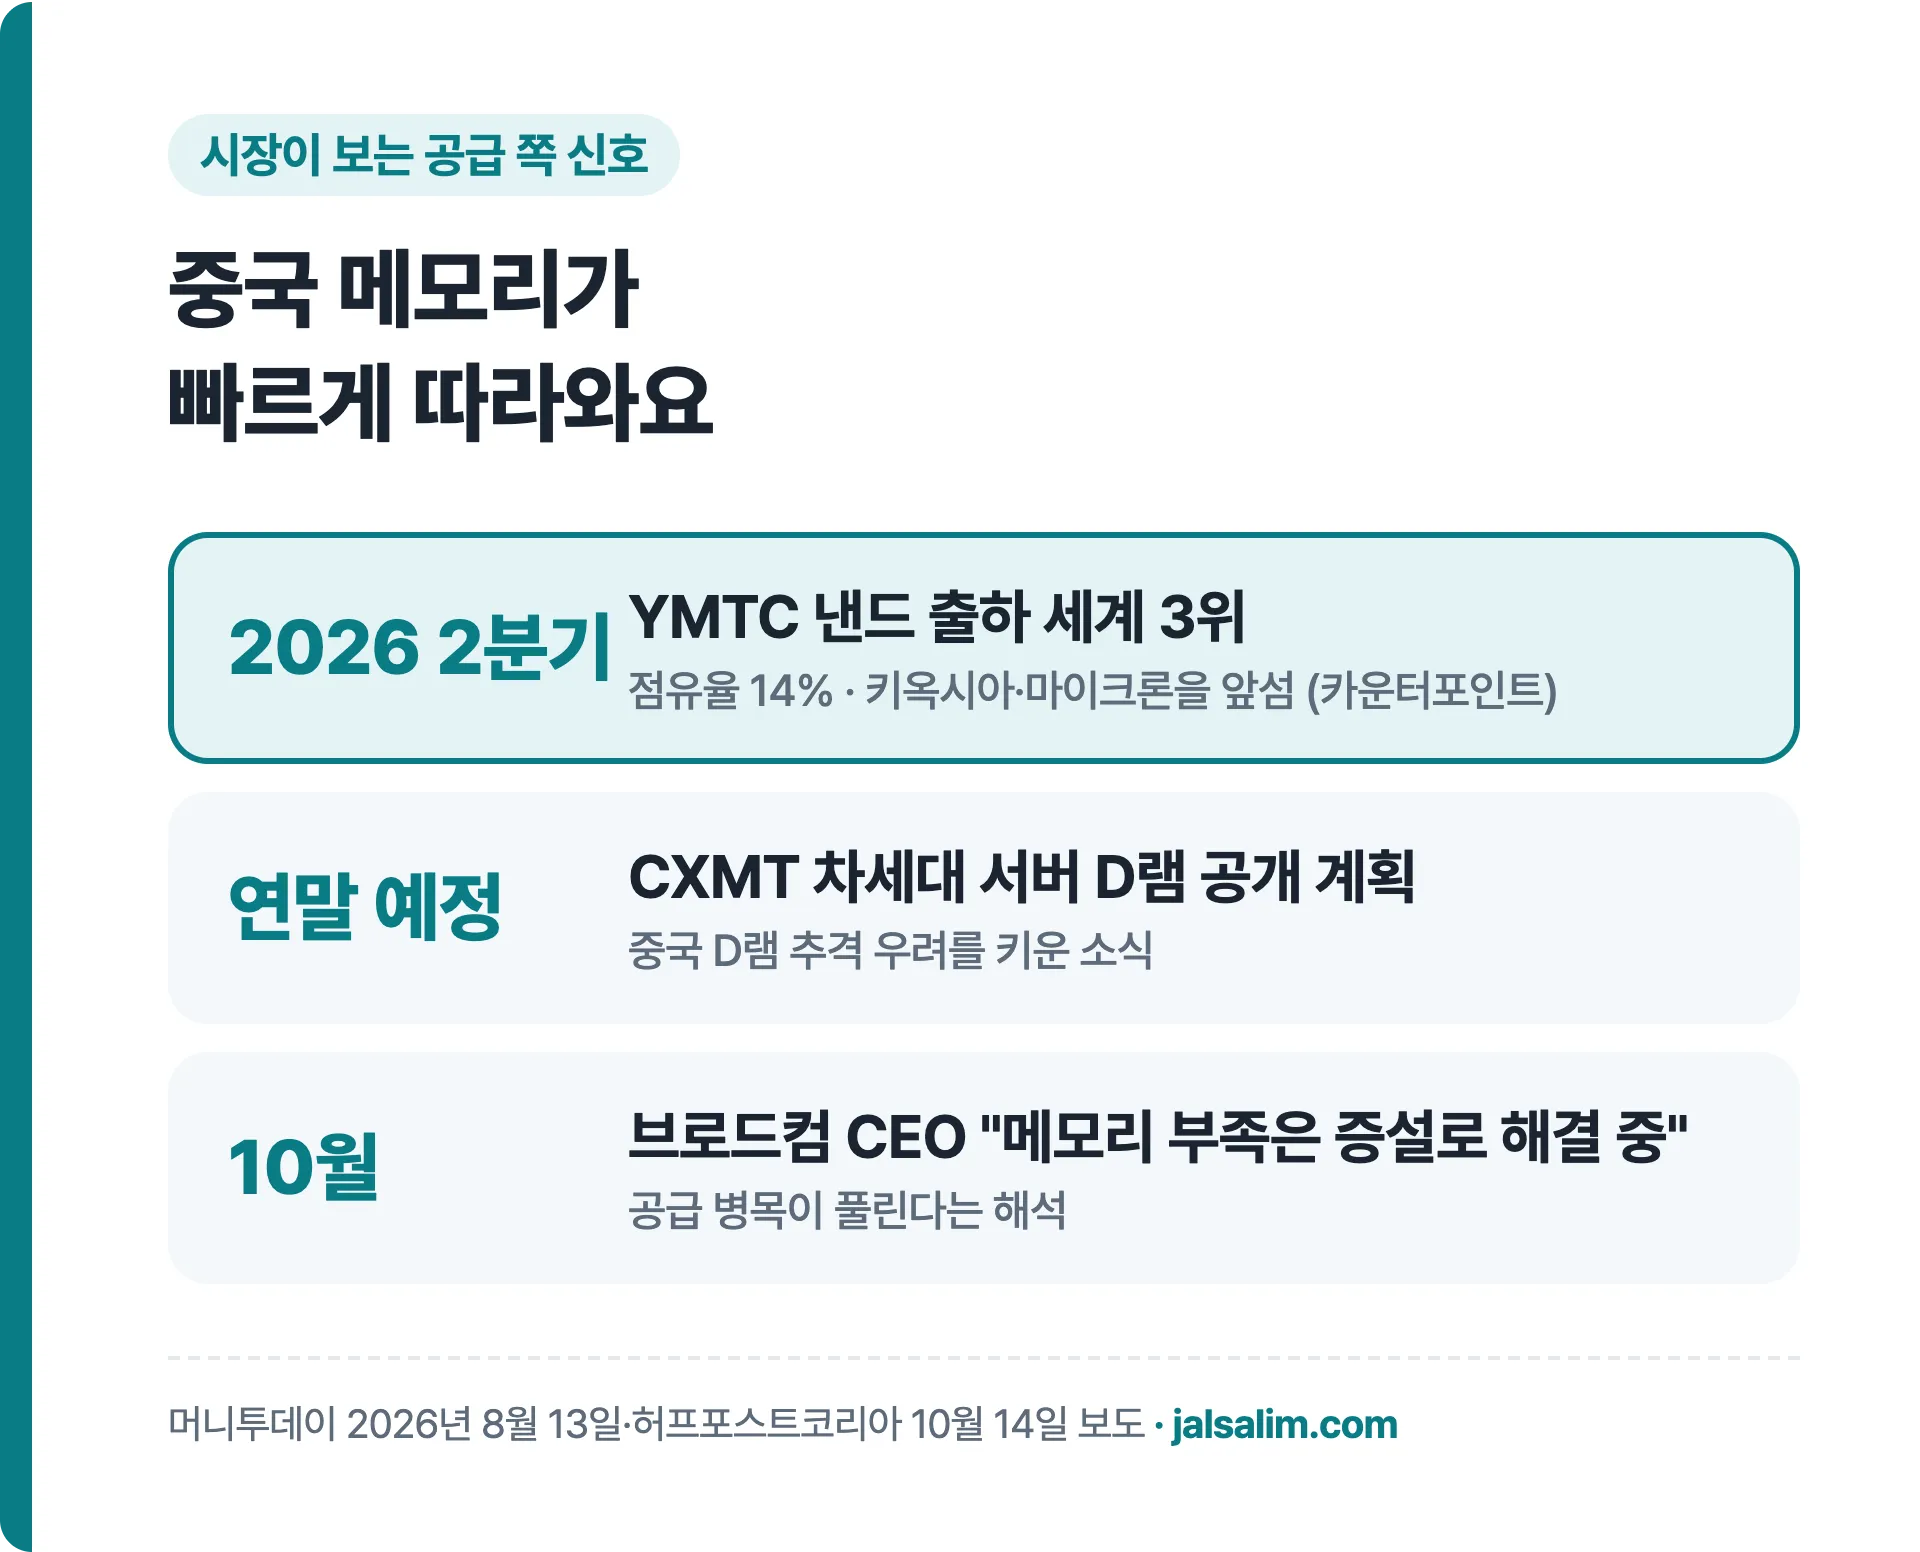
카운터포인트리서치 집계에서 중국 YMTC는 2026년 2분기 낸드 출하량 세계 3위(점유율 14%)에 올라 키옥시아와 마이크론을 앞섰어요. 매출로는 아직 5위지만 물량은 이미 따라왔다는 신호예요. 중국 D램 쪽 이야기는 CXMT와 메모리 주식에 있어요.
저는 메모리 하락 사이클이 오려면 AI 수요가 무너질 필요까지는 없다고 봐요. 공급이 늘어나는 속도가 수요가 늘어나는 속도를 넘어서는 순간 이익의 기울기가 꺾이고, 지금의 낮은 PER은 그 시점이 생각보다 빨리 올 수 있다는 걱정을 미리 반영한 숫자라고 생각해요.
반대 의견도 함께 봐야 해요. KB증권은 전체 메모리 물량의 60% 이상이 이미 장기공급계약(LTA)으로 묶여 있고, 공급 부족이 2029년 이후에나 점차 풀릴 것으로 봤어요.
사이클 체크리스트
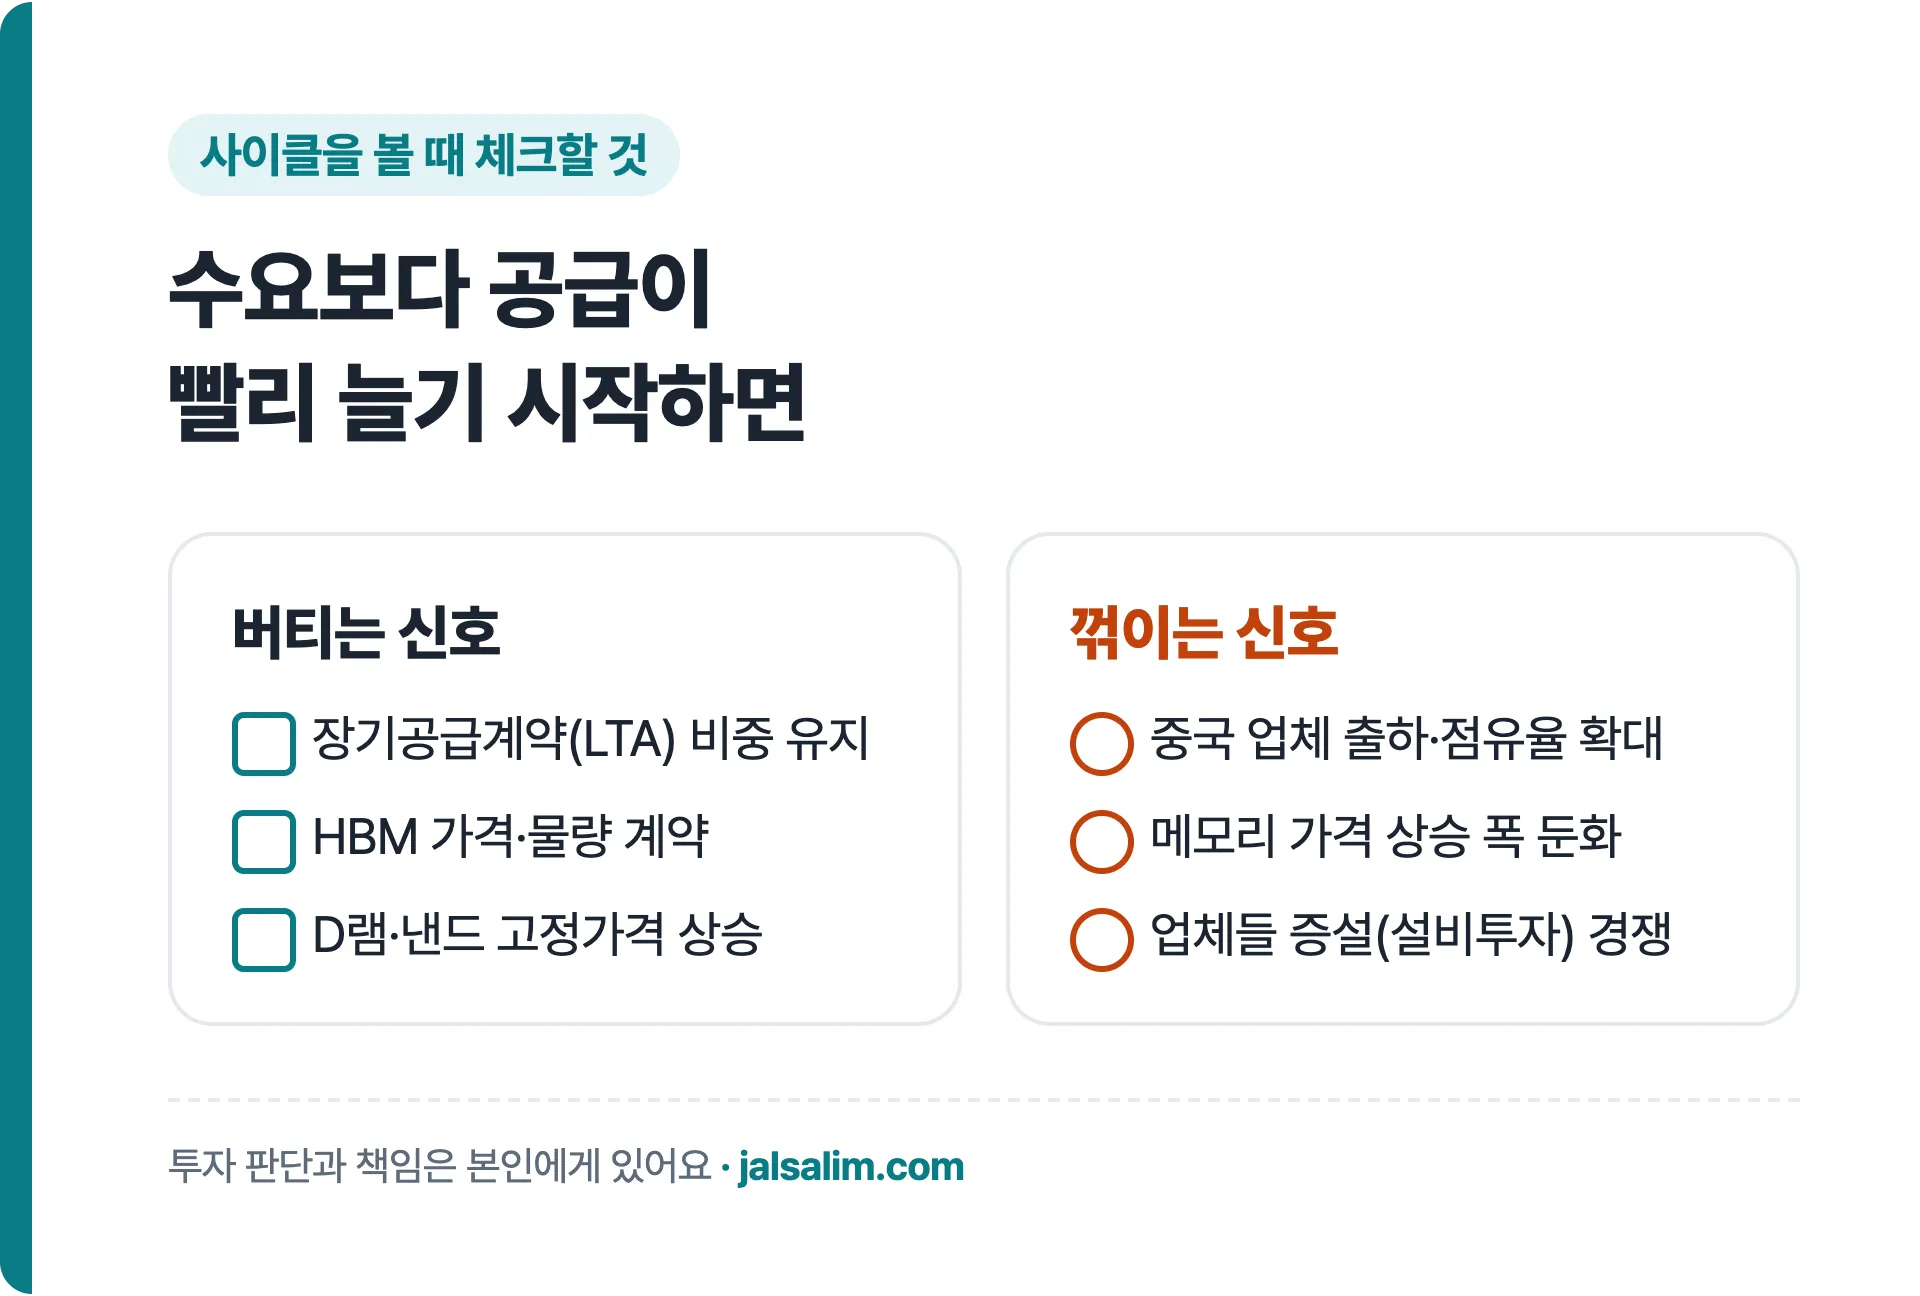
| 보는 것 | 버티는 신호 | 꺾이는 신호 |
|---|---|---|
| 계약 | 장기공급계약(LTA) 비중 유지 | 계약 갱신 때 가격 협상 약세 |
| 가격 | D램·낸드 고정가격 상승 | 상승 폭 둔화, 하락 전환 |
| 공급 | 증설이 수요 범위 안 | 중국 업체 출하·점유율 확대 |
| 투자 | HBM 등 고부가 제품 위주 | 업체들 설비투자 경쟁 |
 사진: 정규진, 한국관광공사 포토코리아, 공공누리 제1유형
자주 묻는 질문
PER이 낮으면 무조건 저평가인가요?
아니에요. 이익이 꾸준한 기업이라면 낮은 PER이 저평가 신호일 수 있지만, 반도체 같은 경기순환주는 이익이 정점일 때 PER이 가장 낮게 나와요. 앞으로 이익이 줄어든다면 지금 낮아 보이는 PER이 나중엔 높은 PER이 될 수 있어요.
2027년 예상 PER은 누가 정한 숫자예요?
증권사가 추정한 2027년 이익으로 계산한 숫자예요. 이 글의 3.7배·3.2배는 KB증권이 2026년 8월 12일 종가 기준으로 낸 값이에요. 추정 이익이 바뀌거나 주가가 바뀌면 PER도 달라져요.
메모리 사이클이 꺾이는지 어떻게 알아요?
메모리 고정가격 흐름, 중국 업체의 출하·점유율, 업체들의 설비투자 발표, 장기공급계약 비중을 함께 봐요. 이익 전망이 내려가기 시작하는 시점이 보통 사이클의 신호로 쓰여요.
정리
- 2027년 예상 PER 삼성전자 3.7배·SK하이닉스 3.2배(KB증권 추정)
- 10월 13일 종가 기준 6월 고점 대비 -39%·-51%
- 경기순환주는 이익이 최대일 때 PER이 가장 낮게 나와요
- 고정비가 커서 가격 하락보다 이익 감소가 더 커요
- 관건은 공급 증가 속도, YMTC는 낸드 출하 세계 3위
1분 쇼츠로 보기
이 영상 핵심 3가지
- 2027년 예상 PER 삼성전자 3.7배, SK하이닉스 3.2배
- 10월 13일 종가, 6월 고점 대비 -39%·-51%
- 경기순환주는 이익이 최대일 때 PER이 가장 낮아요