하워드 막스 사모신용 메모 : 사모대출 소동은 부실 때문일까, 돈의 흐름 때문일까? (2026년 4월)
하워드 막스는 2026년 4월 9일 메모에서 사모신용 소란이 대부분 자금 흐름·심리 탓이라는 분석을 소개하면서도 느슨한 대출 기준을 인정했어요. 소프트웨어 비중 20~30%, 하이일드 스프레드 3.23%p까지 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
하워드 막스는 2026년 4월 9일 메모 「What's Going on in Private Credit?」에서, 사모신용 소란이 대출이 실제로 나빠져서라기보다 대부분 자금 흐름과 심리 때문이라는 오크트리 동료들의 분석을 소개했어요. 동시에 일부 운용사(남의 돈을 맡아 굴려 주는 회사)가 너무 많은 돈을 너무 빨리, 너무 낮은 기준으로 빌려줬다는 점도 인정했어요. 그 뒤 신용 시장 걱정의 온도계인 하이일드 스프레드(신용이 낮은 회사 채권이 미국 국채보다 이자를 얼마나 더 주는지)는 4월 9일 2.90%p에서 10월 15일 3.23%p로 넓어졌어요(FRED).
메모는 오크트리 누리집 원문을 직접 확인했어요. 7월 이후 막스의 사모신용 관련 새 메모는 없어서 4월 메모를 바탕으로 썼고, 시장 숫자는 FRED 종가예요. 특정 펀드나 상품을 추천하는 글이 아니에요.
한 줄 요약: 막스의 사모신용 진단
| 항목 | 메모 내용 |
|---|---|
| 언제 | 2026년 04월 09일, 고객 메모 |
| 규모 | 직접대출 15년간 약 2조 달러, 20년 전 사모신용 전체는 약 1,500억 달러 |
| 쏠림 | 미국 투기등급 빚 중 소프트웨어 비중: 직접대출 20~30% |
| 진단 | 소란은 대부분 자금 흐름·심리 탓(동료 내부 메모 인용), 다만 기준이 느슨했던 곳도 있음 |
| 오크트리 | 전체 운용자산 중 직접대출은 15% 미만 |
하워드 막스는 1995년 오크트리캐피털을 함께 세운 공동회장으로, 하이일드(신용이 낮은 회사 채권)·부실채권(갚기 어려워진 빚 문서) 같은 '빚 투자'로 이름을 알렸어요. 같은 대가의 다른 글은 하워드 막스 금리 메모, 하워드 막스 AI 거품 논쟁에 있어요.
왜 소프트웨어 회사 빚이 문제가 됐나
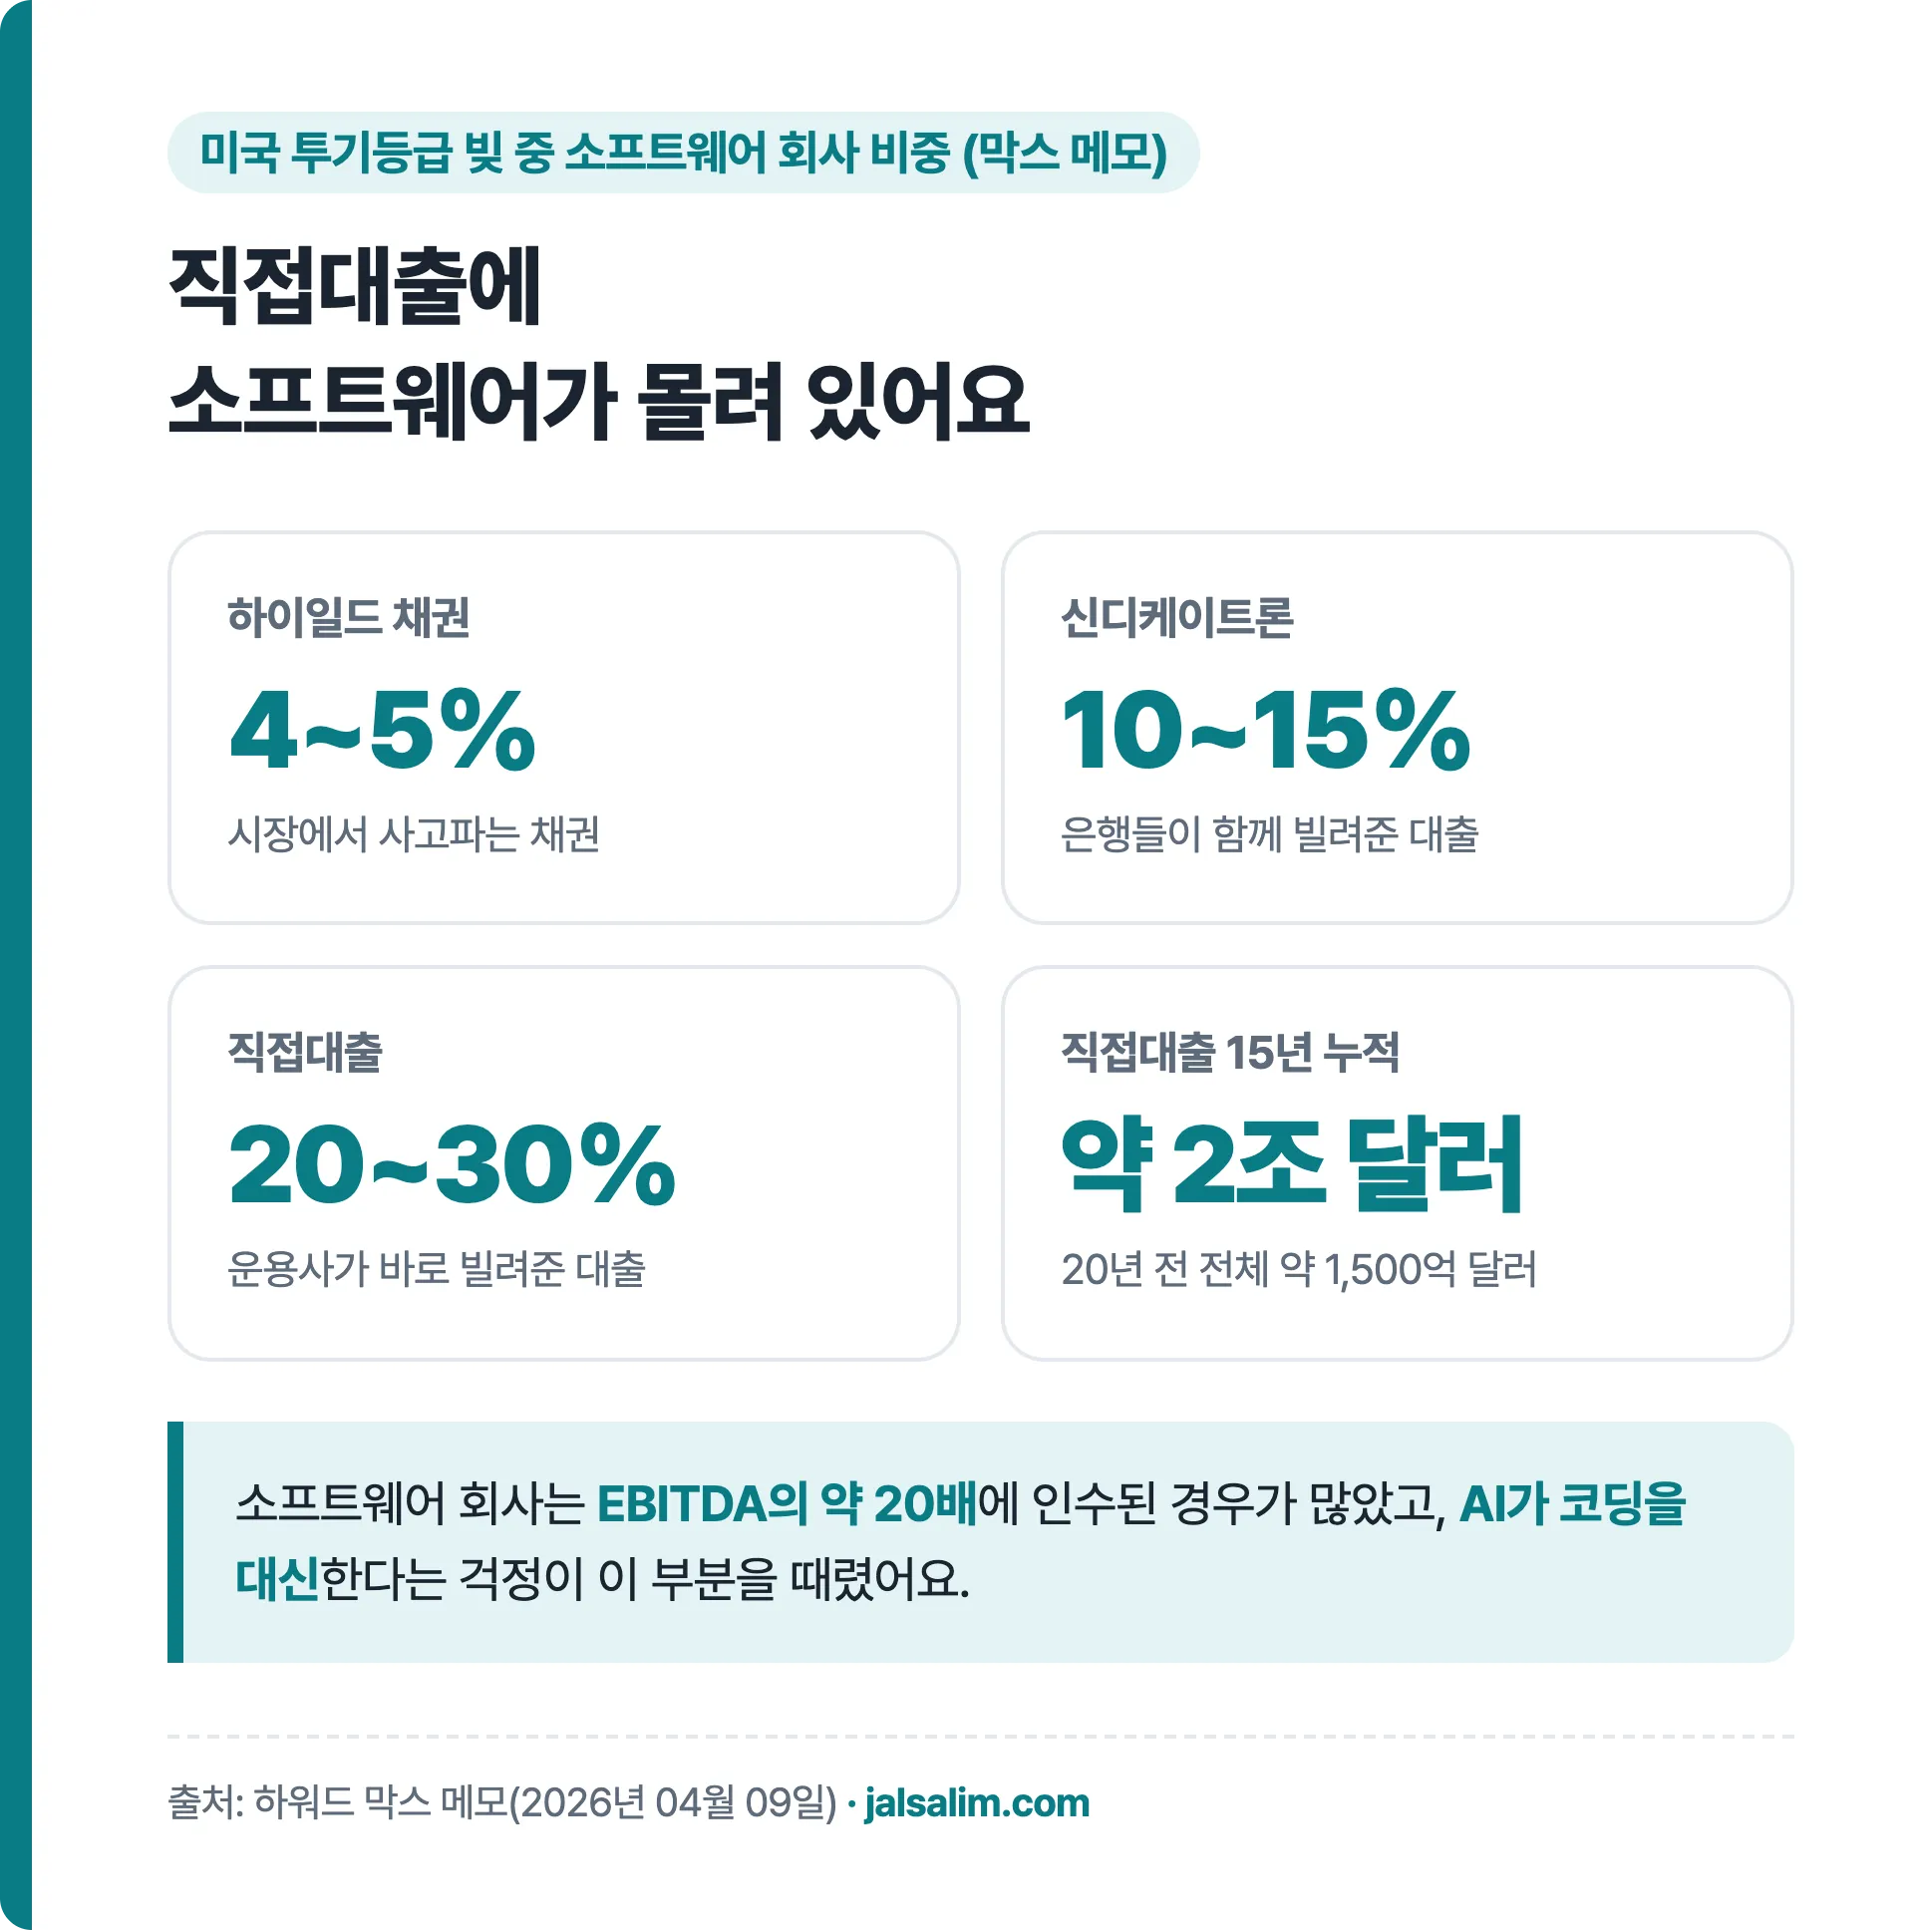
| 미국 투기등급(신용등급이 낮은 회사) 빚 종류 | 소프트웨어 회사 비중 |
|---|---|
| 하이일드 채권 | 4~5% |
| 신디케이트론(은행 여럿이 함께 빌려준 대출) | 10~15% |
| 직접대출 | 20~30% |
메모에 따르면 소프트웨어 회사는 EBITDA의 약 20배라는 높은 값에 인수된 경우가 많았어요. 그런데 AI가 사람이 코드를 짤 필요를 크게 줄이면서, 이 회사들이 흔들릴 수 있다는 걱정이 커졌어요. 그러자 반쯤만 돈을 뺄 수 있는 펀드의 투자자들이 환매(넣은 돈을 돌려 달라는 것)를 신청했고, 일부 비상장(주식시장에서 사고팔지 않는) BDC에선 원하는 만큼 다 빼지 못한 사람도 있었다고 막스는 적었어요.
하워드 막스가 메모에 쓴 말
막스는 오크트리 동료들의 내부 메모를 인용해 이렇게 정리했어요. "지금의 혼란과 헤드라인은 신용 악화의 결과라기보다 대부분 자금 흐름과 심리 때문이다." (원문: "The disruptions and headlines are largely flow- and sentiment-driven rather than the result of credit deterioration.") 풀어 말하면, 빌려 간 회사들이 정말 돈을 못 갚게 돼서(신용 악화)라기보다, 돈이 한꺼번에 빠져나가고 사람들이 겁먹어서 생긴 소동이 크다는 뜻이에요.
펀드에 넣어 둔 환매 한도가 지금까지는 설계대로 작동해서 헐값 급매를 피했다고도 봤어요. 하지만 좋은 시절에 사람들이 충분히 묻지 않았고, 돈을 바로 못 뺄 수 있다는 점이 대충 넘어가졌을 수 있다고 인정했어요.
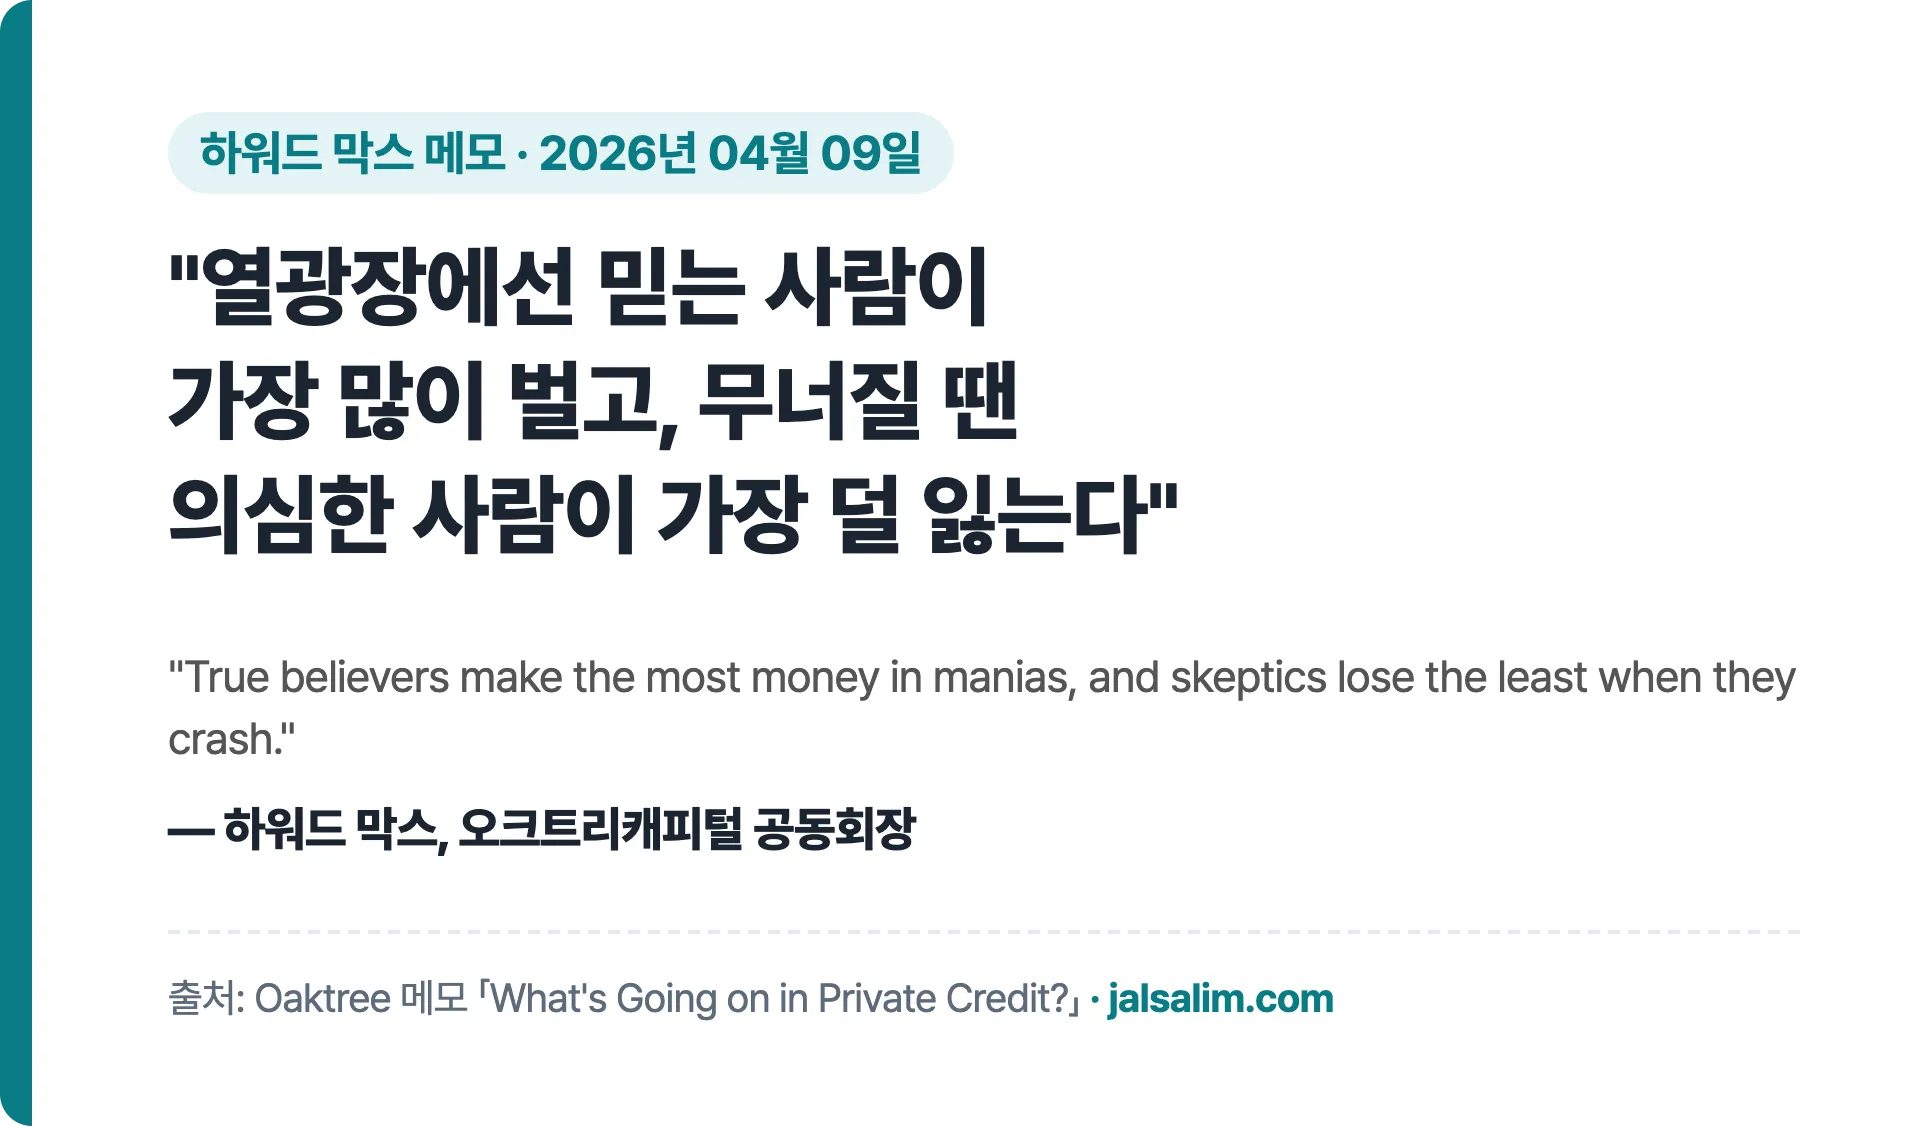
새 투자 상품이 늘 겪는 패턴은 그의 문장으로 이렇게 요약돼요. "열광장에서는 굳게 믿는 사람이 가장 많이 벌고, 무너질 때는 의심하는 사람이 가장 적게 잃는다." (원문: "True believers make the most money in manias, and skeptics lose the least when they crash.")
4월과 지금, 시장 숫자 비교
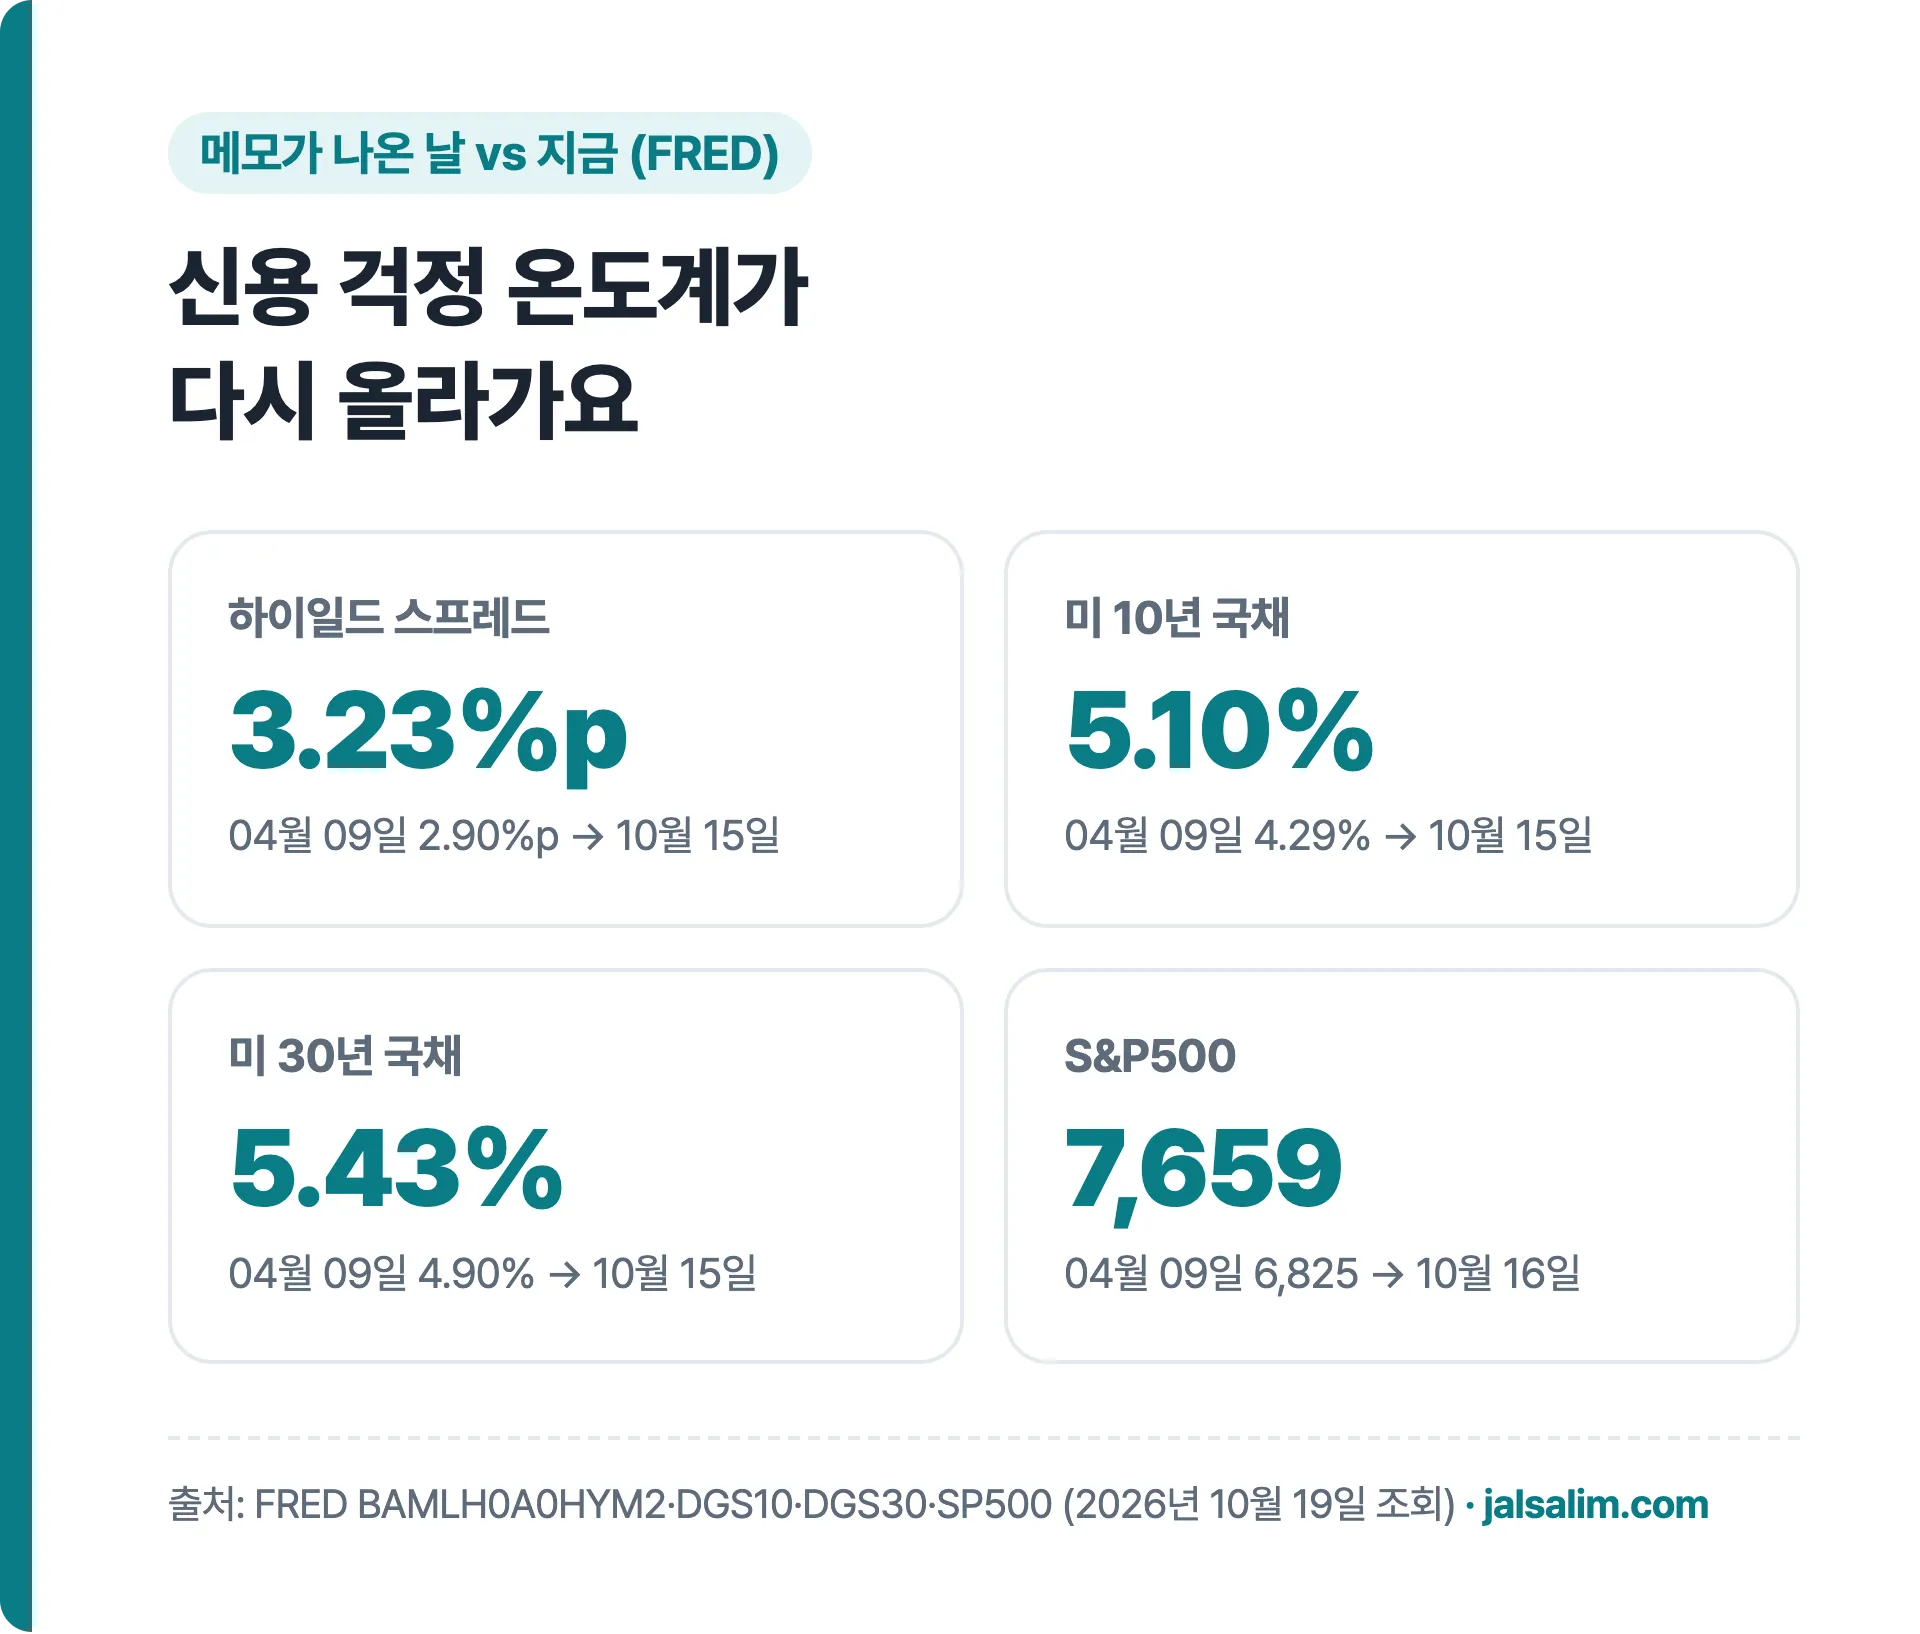
| 항목 (FRED) | 2026년 04월 09일 | 최근 |
|---|---|---|
| 하이일드 스프레드 | 2.90%p | 3.23%p (10월 15일) |
| 미국 10년 국채 금리 | 4.29% | 5.10% (10월 15일) |
| 미국 30년 국채 금리 | 4.90% | 5.43% (10월 15일) |
| S&P500 | 6,824.66 | 7,659.44 (10월 16일) |
FRED는 미국 세인트루이스 연방준비은행의 통계 사이트, S&P500은 미국 큰 회사 500곳 주가를 묶어 본 점수예요. 금리가 그때보다 높아져 빌린 회사들의 이자 부담이 커졌어요. 하이일드 스프레드는 9월 22일 2.68%p까지 좁아졌다가 10월 15일 3.23%p로 다시 넓어졌어요. AI 빚 걱정이 데이터센터 채권으로 번진 흐름은 코어위브 CDS 1,000bp 돌파 글에 정리했어요.
잘살림 생각: '심리 탓'을 그대로 믿어도 될까
관점. 높은 이자를 주는 새 상품에 돈이 너무 빨리 몰리면 기준이 느슨해진다는 건 막스가 오래 말해 온 원칙이에요. 사모신용도 그 길을 밟았다는 솔직한 진단이에요.
반론. 막스는 사모신용을 운용하는 회사의 대표라, "대부분 심리 탓"이라는 말에는 이해관계가 있을 수 있어요. 메모에 실린 동료의 말처럼 직접대출이 더 나아지려면 한 번의 신용 사이클(돈을 쉽게 빌려주던 때와 빌려준 돈이 떼이는 때가 번갈아 오는 흐름)을 겪어야 할 수도 있어요.
리스크. 사모신용 펀드는 팔고 싶을 때 바로 못 파는 경우가 많아요. 이자가 높아 보여도 돈이 묶일 수 있고, 금리가 높은 지금은 빌린 회사들의 부담도 커요.
한국 투자자가 볼 지점. 관련된 상품 종류는 국내 증권사·운용사가 파는 해외 사모대출 펀드와 미국 BDC 관련 상품이에요. 이런 상품을 볼 땐 환매 조건(언제·얼마나 뺄 수 있나)과 어디에 빌려줬는지를 먼저 확인하는 게 이 메모의 교훈이에요.
자주 묻는 질문
하워드 막스는 사모신용이 위험하다고 했나요?
일부 운용사가 기준을 낮췄다는 문제는 인정했지만, 지금 소란은 대부분 실제 부실보다 자금 흐름과 심리 탓이라는 분석을 소개했어요. 동시에 직접대출이 신용 사이클을 한 번 겪어야 할 수도 있다는 동료의 말도 실었어요.
사모신용 펀드에서 왜 돈을 못 뺐나요?
비상장 상품은 거래소에서 바로 팔 수 없어서 운용사가 정한 환매 한도만큼만 돌려줘요. 막스는 이 한도 덕분에 헐값 급매는 피했다고 봤지만, 투자자는 원하는 만큼 다 빼지 못한 경우가 있었어요.
4월 메모를 지금 다시 봐야 하는 이유는요?
신용 시장 걱정을 보여 주는 하이일드 스프레드가 9월 22일 2.68%p에서 10월 15일 3.23%p로 넓어졌고, 금리도 그때보다 높아졌기 때문이에요.
하워드 막스의 다른 생각은 어디서 보나요?
잘살림 투자 대가 · 하워드 막스 모음에 금리·AI 거품 메모와 함께 정리해 두었어요.
정리
- 하워드 막스, 2026년 4월 9일 사모신용 메모: 소란은 대부분 자금 흐름·심리 탓(동료 내부 메모 인용)
- 직접대출 15년간 약 2조 달러, 소프트웨어 비중 20~30%로 쏠림
- 일부 운용사는 너무 빨리, 너무 낮은 기준으로 빌려줬다고 인정
- "열광장에선 믿는 사람이 가장 많이 벌고, 무너질 땐 의심한 사람이 가장 덜 잃는다"
- 하이일드 스프레드 2.90%p(4월) → 3.23%p(10월 15일)
소란은 대부분 심리 탓이라는 막스 쪽과, 사모신용 운용사 대표의 말이라 이해관계가 있고 신용 사이클을 한 번 겪어야 한다는 반론으로 보는 눈이 갈려요. 여러분의 의견은 어떠세요? 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 막스 4월 메모: 사모신용 소란은 대부분 자금 흐름·심리 탓
- 일부 운용사가 너무 낮은 기준으로 빌려줬다고도 인정
- 직접대출 15년간 약 2조 달러, 소프트웨어 쏠림 20~30%