성과급 세금 계산 : 600만 원 받으면 얼마 떼나 (지급 달별 원천징수·연말정산)
성과급 600만 원을 1월에 받으면 약 144만 원, 12월에 받으면 약 88만 원을 미리 떼요. 상여 원천징수 계산 3단계, 지급 달에 따라 세금이 달라지는 이유, 연말정산에서 돌려받는 구조를 정리했어요.
1분 영상으로 보기
성과급이 찍힌 명세서에서 세금 칸이 유난히 크다면, 그건 최종 세금이 아니라 미리 떼는 금액이에요. 월급 400만 원인 직장인이 성과급 600만 원을 받으면 1월 지급 땐 약 144만 원, 12월 지급 땐 약 88만 원을 떼고, 실제 세금은 다음 해 2월 연말정산에서 1년 소득으로 다시 맞춰요. 아래에서 지급 달별 차이와 계산 순서를 확인해 보세요.
금액은 국세청 근로소득 간이세액표로 계산한 근사치예요. 매달 과세 월급 400만 원, 본인 1명 공제, 지급대상기간이 없는 성과급 기준이에요. 회사 급여 프로그램 설정이나 부양가족 수에 따라 실제 원천징수액은 달라질 수 있어요.
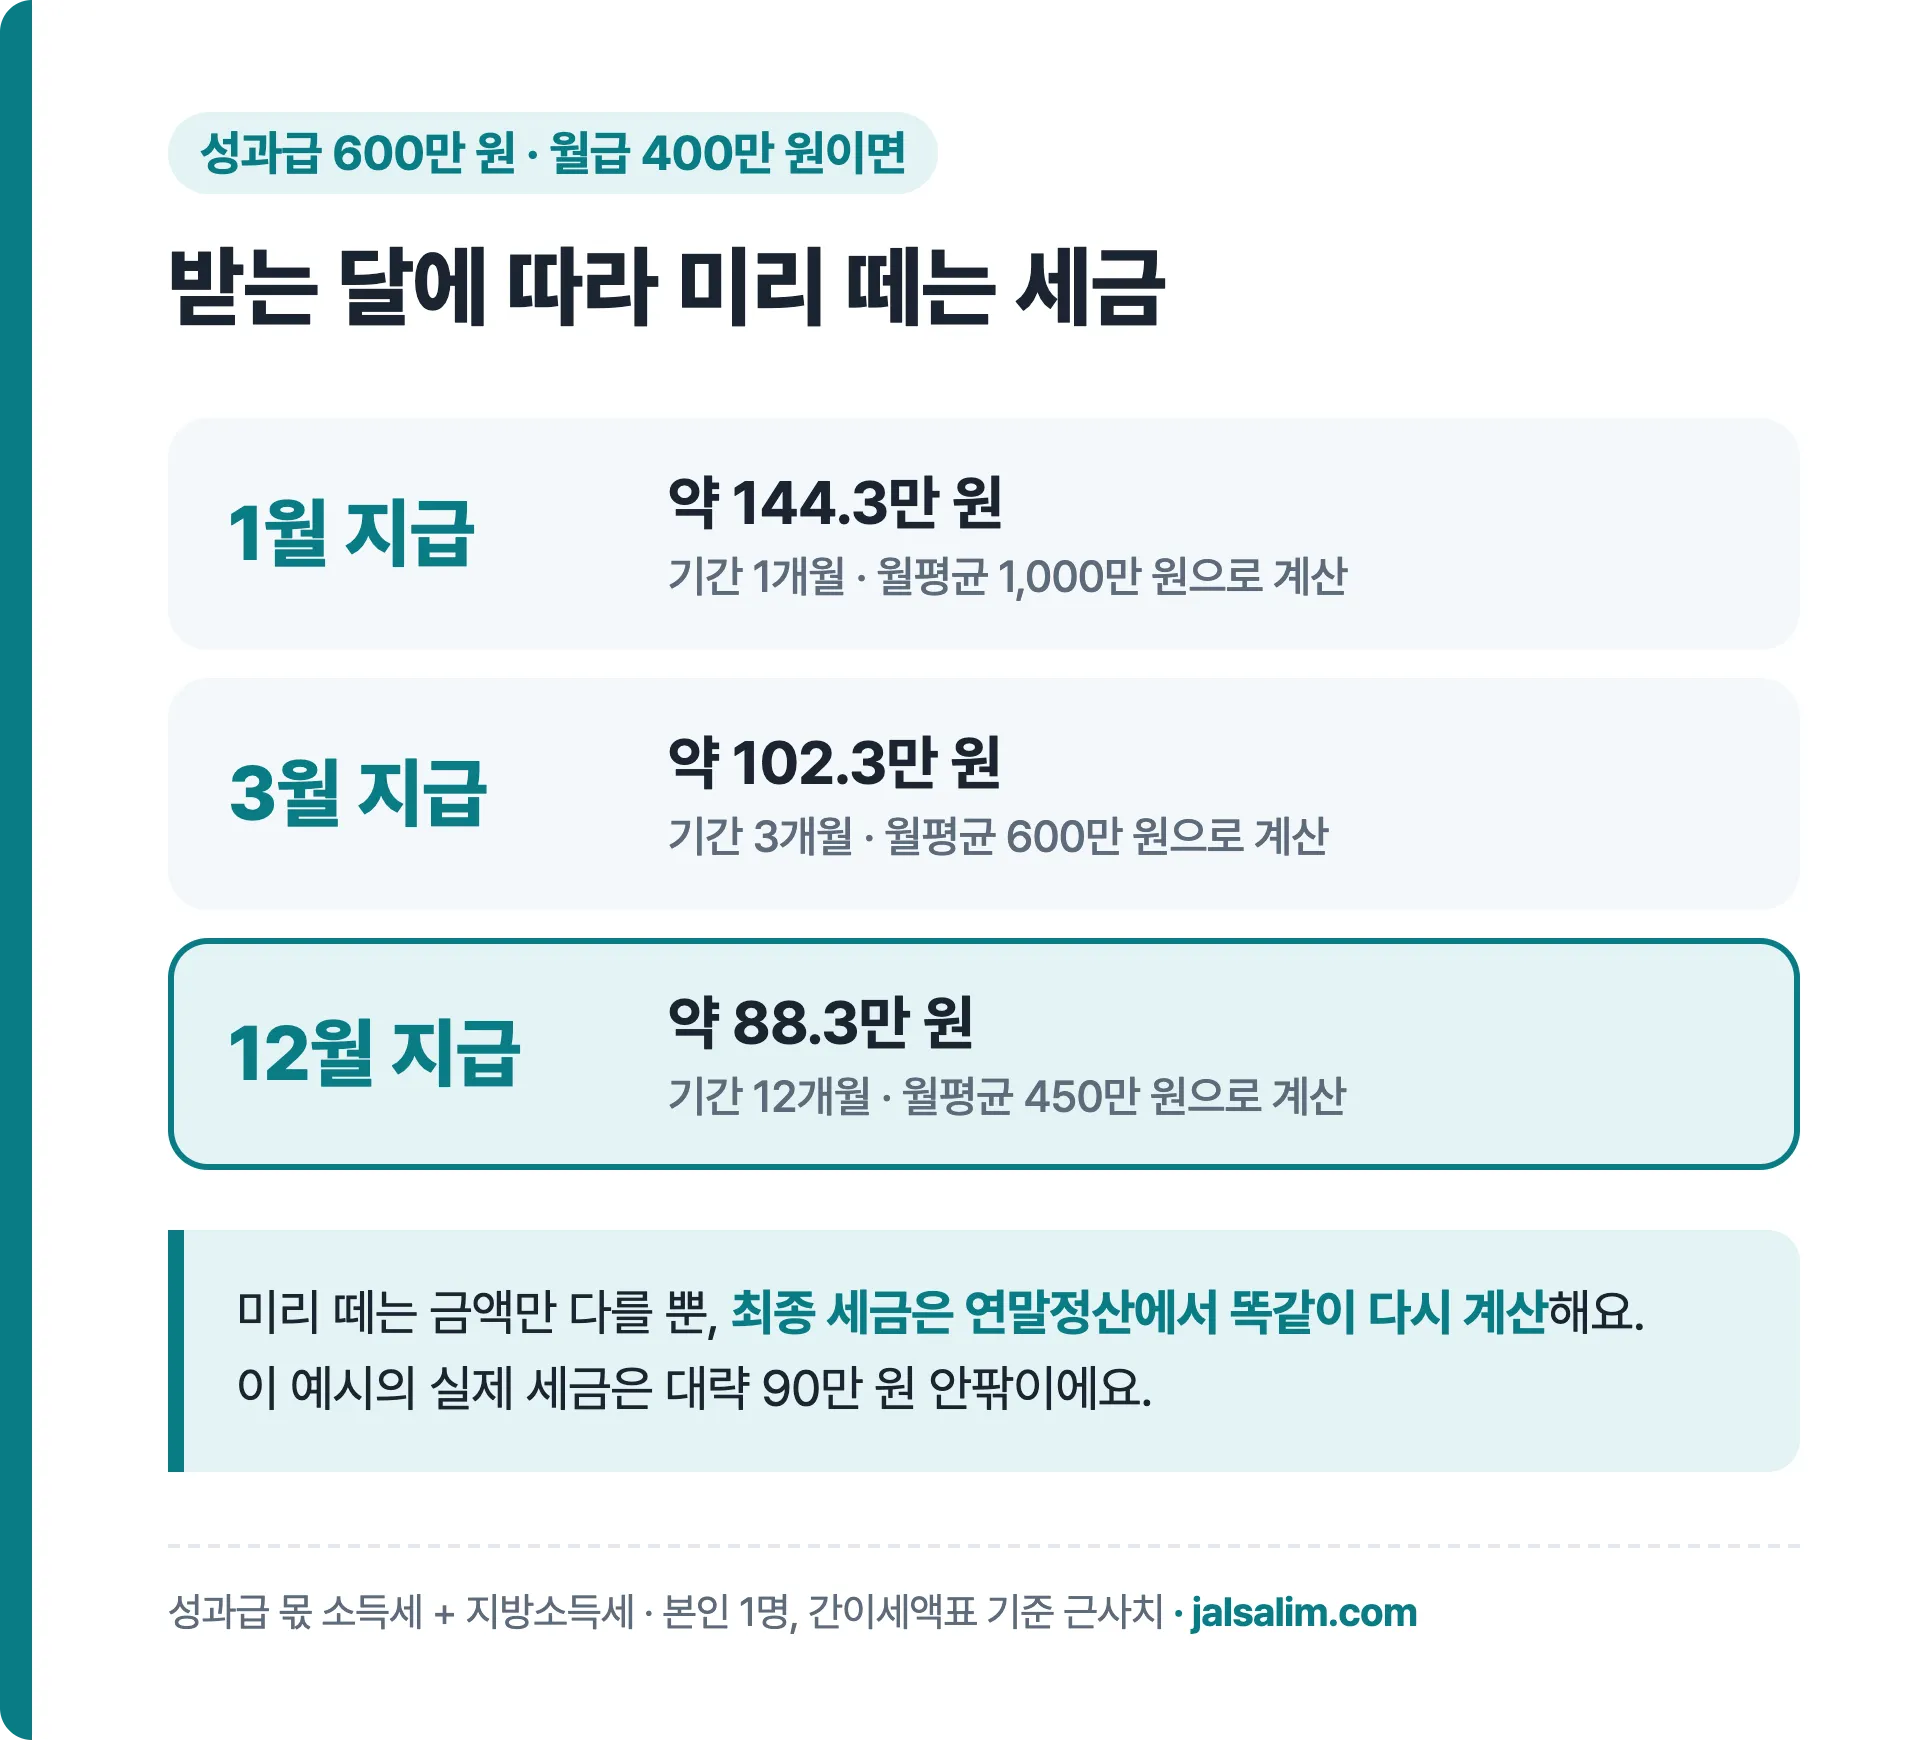
성과급 600만 원, 지급 달별 원천징수액
| 지급 달 | 나눠 계산하는 기간 | 월평균 급여 | 성과급 몫 세금(지방소득세 포함) |
|---|---|---|---|
| 1월 | 1개월 | 1,000만 원 | 약 144.3만 원 |
| 3월 | 3개월(1~3월) | 600만 원 | 약 102.3만 원 |
| 12월 | 12개월(1~12월) | 450만 원 | 약 88.3만 원 |
같은 600만 원인데 1월과 12월의 차이가 50만 원 넘게 나요. 그렇다고 1월에 받은 사람이 세금을 더 내는 건 아니에요. 1년 소득이 같으면 연말정산에서 계산되는 최종 세금도 같아서, 많이 뗀 쪽은 그만큼 더 돌려받아요.
월급만 받을 때 매달 얼마가 빠지는지는 연봉 실수령액 표에서 먼저 보면 비교가 쉬워요.
성과급에 세금이 붙는 방식
성과급·상여금은 월급과 같은 근로소득이에요. '성과급세'가 따로 있는 게 아니라, 받는 달에 소득세와 지방소득세(소득세의 10%)를 원천징수해요.
 사진: Ox1997cow, Wikimedia Commons, CC BY-SA 3.0
문제는 성과급을 그달 월급에 그냥 더해 간이세액표에 넣으면 높은 구간이 적용돼 세금이 지나치게 커진다는 점이에요. 그래서 소득세법 시행령은 성과급을 여러 달에 나눠 받은 것처럼 계산하게 해요. 이때 쓰는 기준이 지급대상기간이에요.
- 기간이 정해진 상여: "1~3월 실적분"처럼 대상 기간이 있으면 그 기간으로 나눠요.
- 기간이 없는 상여: 연말 성과급, 특별 격려금처럼 기간이 없으면 그해 1월부터 지급하는 달까지를 기간으로 봐요.
이 규칙 때문에 기간이 없는 성과급은 연초에 받을수록 쪼갤 달이 적어 미리 떼는 세금이 커져요.
상여금 원천징수 계산법 3단계
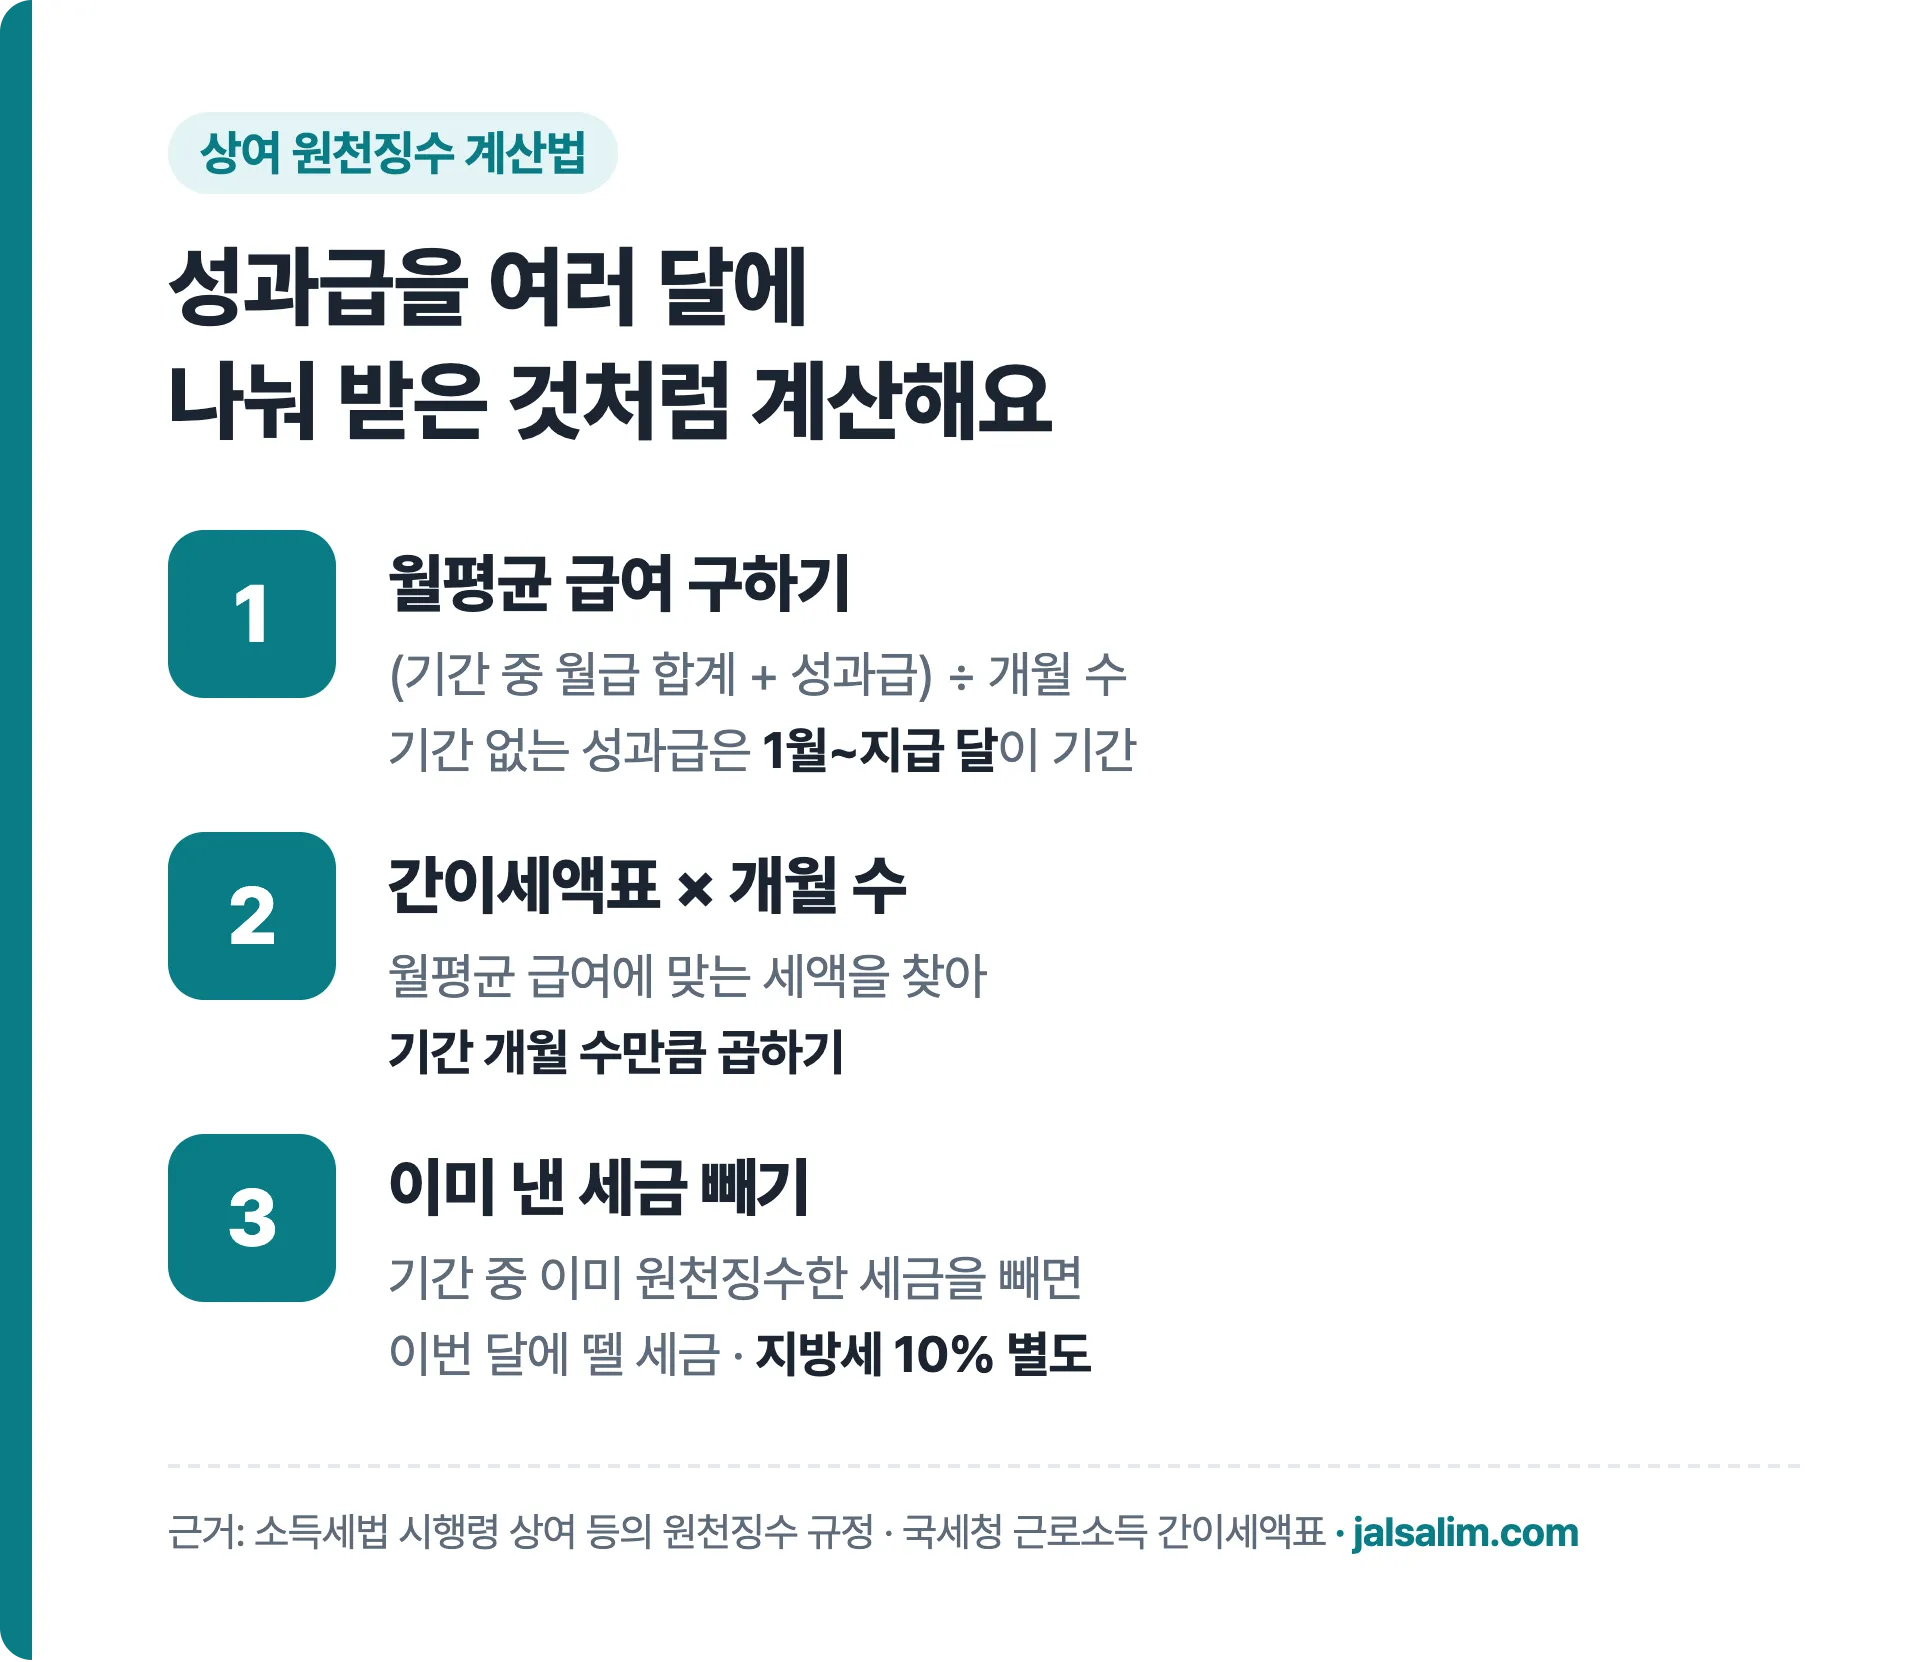
- 월평균 급여 구하기: (지급대상기간의 월급 합계 + 성과급) ÷ 기간 개월 수
- 간이세액표 적용: 월평균 급여에 해당하는 세액 × 기간 개월 수
- 이미 낸 세금 빼기: 기간 중 이미 원천징수한 세액을 빼면 이번 달에 뗄 세금
12월 지급 예시로 따라 해 보기
 사진: Rufino Uribe, Wikimedia Commons, CC BY-SA 2.0
월급 400만 원의 매달 소득세는 간이세액표 기준 195,960원이에요.
| 단계 | 계산 | 결과 |
|---|---|---|
| 월평균 급여 | (400만 원 × 12 + 600만 원) ÷ 12 | 450만 원 |
| 기간 전체 세액 | 450만 원 세액 262,840원 × 12 | 3,154,080원 |
| 이미 낸 세금 | 195,960원 × 11개월 | 2,155,560원 |
| 12월에 뗄 소득세 | 3,154,080원 − 2,155,560원 | 998,520원 |
| 성과급 몫 소득세 | 998,520원 − 12월 월급 몫 195,960원 | 802,560원 |
지방소득세 10%를 더하면 성과급 몫은 약 88.3만 원이에요. 실제 명세서와 다르면 회사가 어떤 기간으로 계산했는지 급여 담당자에게 물어보는 게 가장 빨라요.
연말정산에서 정해지는 성과급의 진짜 세금
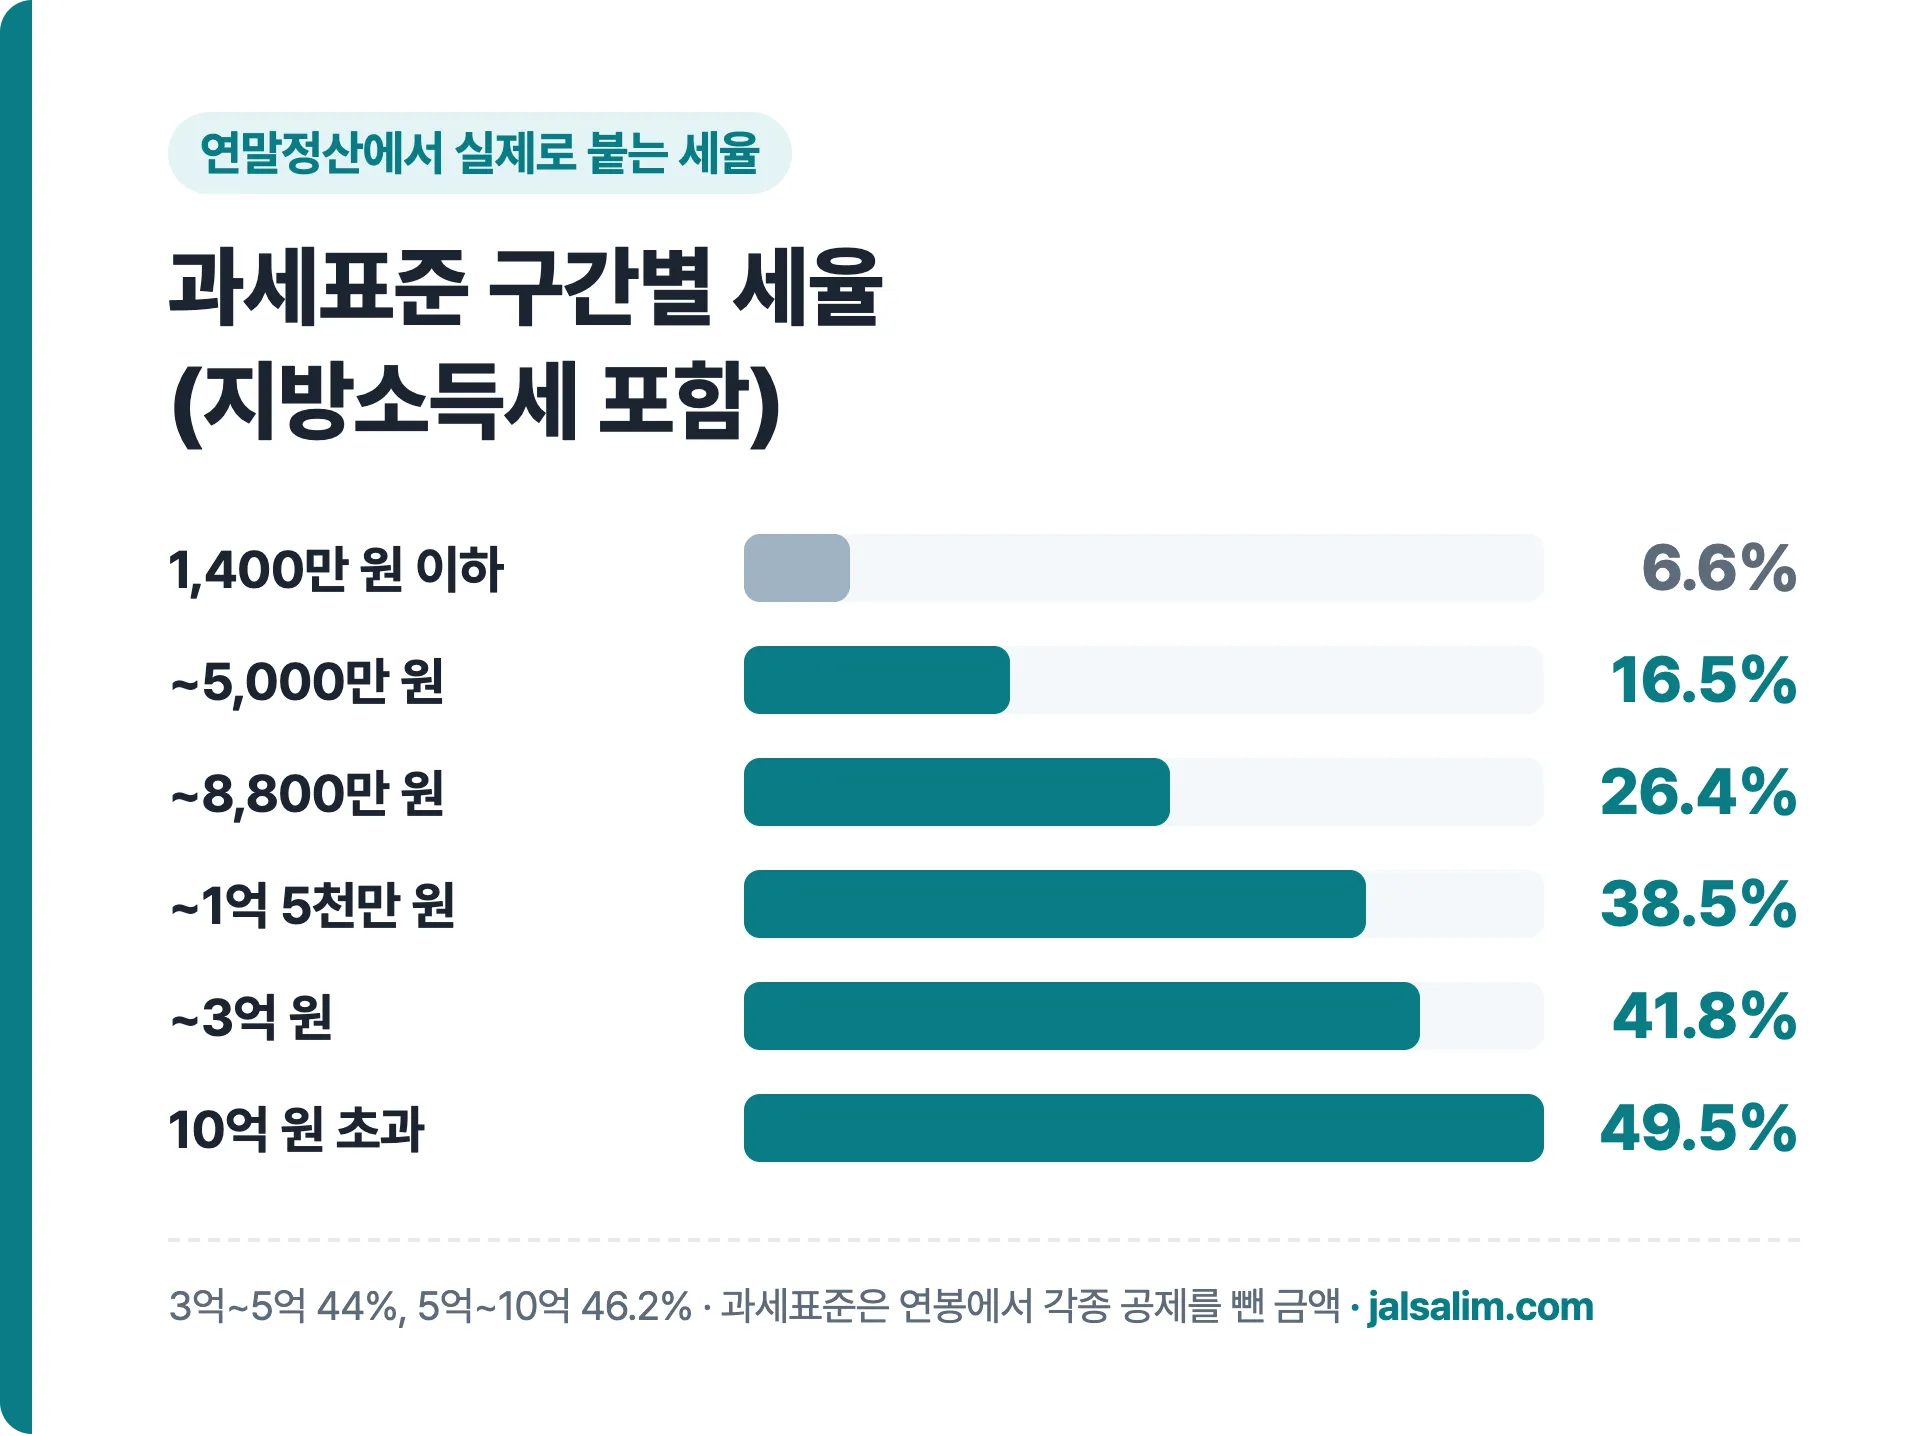
연말정산은 성과급까지 합친 1년 총급여로 세금을 다시 계산해요. 성과급에 실제로 붙는 세율은 내 과세표준이 걸친 구간이 정해요.
| 과세표준 | 소득세율 | 지방소득세 포함 |
|---|---|---|
| 1,400만 원 이하 | 6% | 6.6% |
| 1,400만~5,000만 원 | 15% | 16.5% |
| 5,000만~8,800만 원 | 24% | 26.4% |
| 8,800만~1억 5천만 원 | 35% | 38.5% |
| 1억 5천만 원 초과 | 38~45% | 41.8~49.5% |
과세표준은 총급여에서 근로소득공제·인적공제·보험료 공제 등을 뺀 금액이라 연봉보다 훨씬 작아요. 위 예시(과세 월급 400만 원 + 성과급 600만 원)는 성과급을 더해도 대부분 15% 구간이라, 성과급에 최종으로 붙는 세금은 90만 원 안팎으로 어림할 수 있어요. 12월에 받았다면 미리 뗀 금액과 비슷하고, 1월에 받았다면 50만 원 정도가 연말정산 환급으로 돌아오는 구조예요.
올해 환급이 얼마쯤일지는 연말정산 미리보기 활용법에서 확인 순서를 정리해 뒀어요. 1월에 공제 자료를 내려받는 방법은 연말정산 간소화 서비스 일정 글을 보면 돼요.
성과급 달의 4대보험
- 국민연금: 신고된 기준소득월액으로 내서 성과급 달에 바로 늘지 않는 게 보통이에요.
- 건강보험: 매달은 신고된 보수월액 기준이고, 다음 해 4월 정산에서 성과급을 포함한 실제 보수로 다시 계산해요. 성과급이 많았던 해에는 4월에 추가로 낼 수 있어요.
- 고용보험: 성과급 달에 근로자 요율(0.9%)만큼 떼는 회사가 많지만 처리 방식은 회사마다 달라요.
성과급 세금 줄이는 방법
 사진: Minseong Kim, Wikimedia Commons, CC BY-SA 4.0
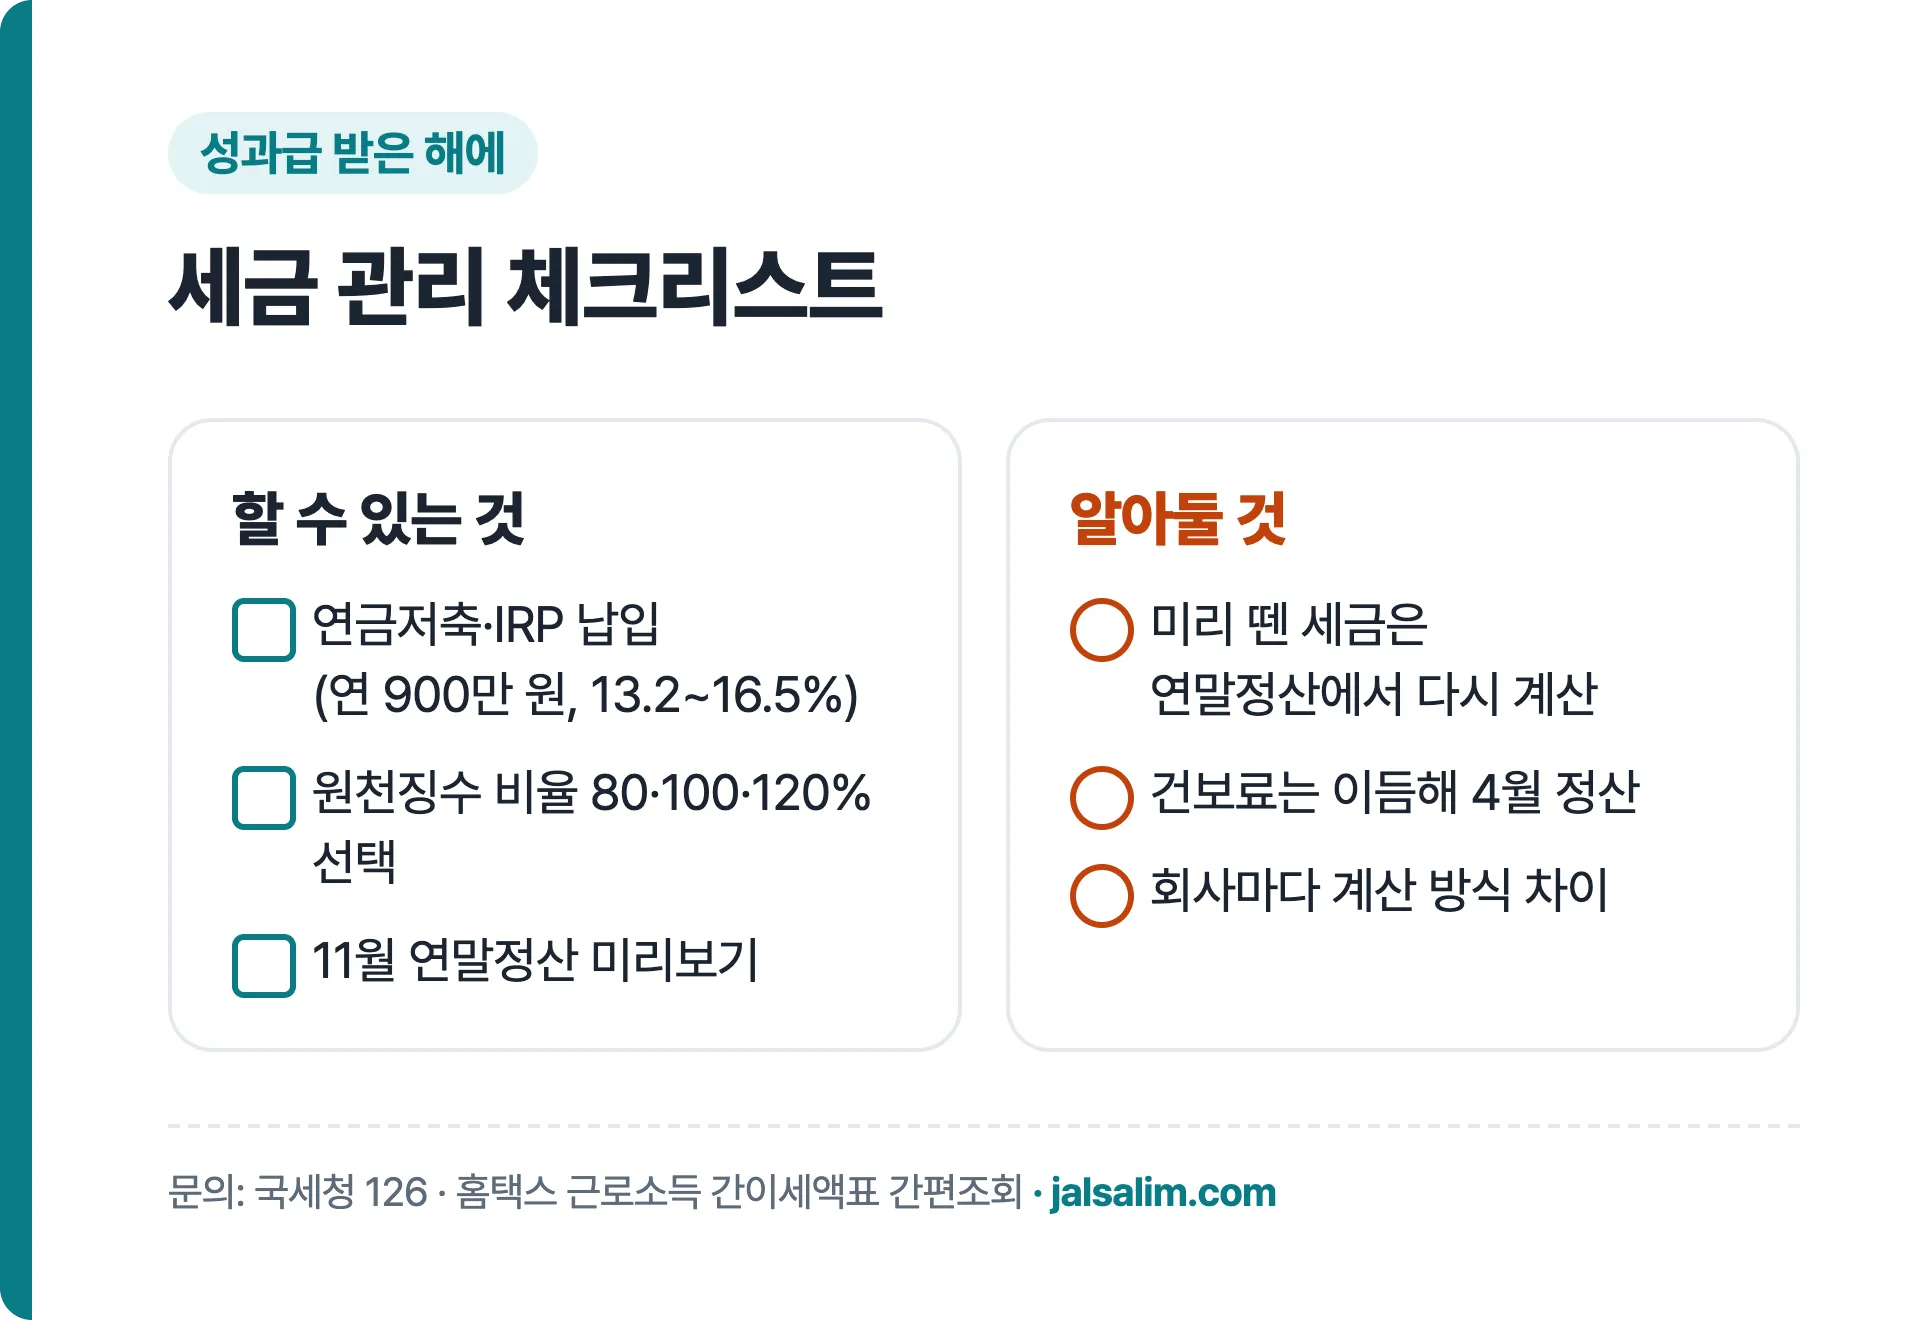
- 연금저축·IRP 납입: 합계 연 900만 원(연금저축은 600만 원까지)에 대해 13.2~16.5% 세액공제를 받아요. 12월 31일 전에 넣어야 올해 공제에 들어가요. 자세한 한도는 IRP 세액공제 정리에 있어요.
- 원천징수 비율 선택: 회사에 신청하면 간이세액표의 80%·100%·120% 중에서 고를 수 있어요. 1년 세금 총액은 같고, 매달 떼는 금액과 연말정산 환급 규모만 달라져요.
- 주식으로 받는 보상은 따로 확인: 우리사주·주식보상은 과세 시점과 방식이 달라 회사 안내를 따로 봐야 해요.
자주 묻는 질문
성과급 원천징수는 왜 월급보다 세율이 높아 보이나요?
성과급을 그달 소득에 더해 계산하니 일시적으로 높은 구간이 적용되기 때문이에요. 지급대상기간으로 나눠 계산해도 기간이 짧으면 효과가 작아요. 최종 세율은 연말정산에서 1년 소득으로 정해져요.
2026년에 간이세액표가 바뀌었나요?
2026년 2월 27일 개정돼 3월 원천징수분부터 적용됐어요. 주로 8~20세 자녀가 있을 때 매달 빼 주는 세액이 커진 내용이라, 이 글처럼 본인 1명 기준 예시에는 큰 차이가 없어요. 정확한 금액은 홈택스 간이세액표 간편조회에서 확인하세요.
성과급을 나눠 받으면 세금이 줄어드나요?
미리 떼는 금액은 달라질 수 있지만, 같은 해에 받은 총액이 같다면 연말정산 후 최종 세금은 같아요. 해를 넘겨 받으면 그해 소득으로 잡히므로 소득 구간이 달라질 수는 있어요.
명세서의 세금이 이상하면 어디에 묻나요?
먼저 회사 급여 담당자에게 지급대상기간과 원천징수 비율을 확인하고, 계산 기준이 궁금하면 국세청 126 상담센터에 물어보면 돼요.
정리
- 성과급도 근로소득이라 소득세 + 지방소득세(10%)를 원천징수해요
- 계산은 (기간 월급 + 성과급) ÷ 개월 수 → 간이세액표 × 개월 수 − 이미 낸 세금
- 기간이 없는 성과급은 1월~지급 달로 나눠서, 연초에 받을수록 미리 떼는 금액이 커요
- 최종 세금은 다음 해 2월 연말정산에서 1년 소득으로 다시 계산돼요
- 연말 전에 연금저축·IRP를 채우면 세액공제로 부담을 줄일 수 있어요
1분 쇼츠로 보기
이 영상 핵심 3가지
- 성과급 600만 원, 1월 지급 시 약 144.3만 원 원천징수
- 12월 지급이면 약 88.3만 원, 3월이면 약 102.3만 원
- 최종 세금은 다음 해 2월 연말정산에서 다시 정산