빌 애크먼은 왜 '마이크로소프트·우버가 싸다'고 했을까 : 포춘 인터뷰 AI 투자관 (2026년 8월)
빌 애크먼은 2026년 08월 05일 포춘 인터뷰에서 반도체 쏠림 때문에 MS·메타·아마존·우버가 싸졌다고 했어요. PER 19배 근거, 1조 달러 공모주 경계, PSH -9.6% 반론까지 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
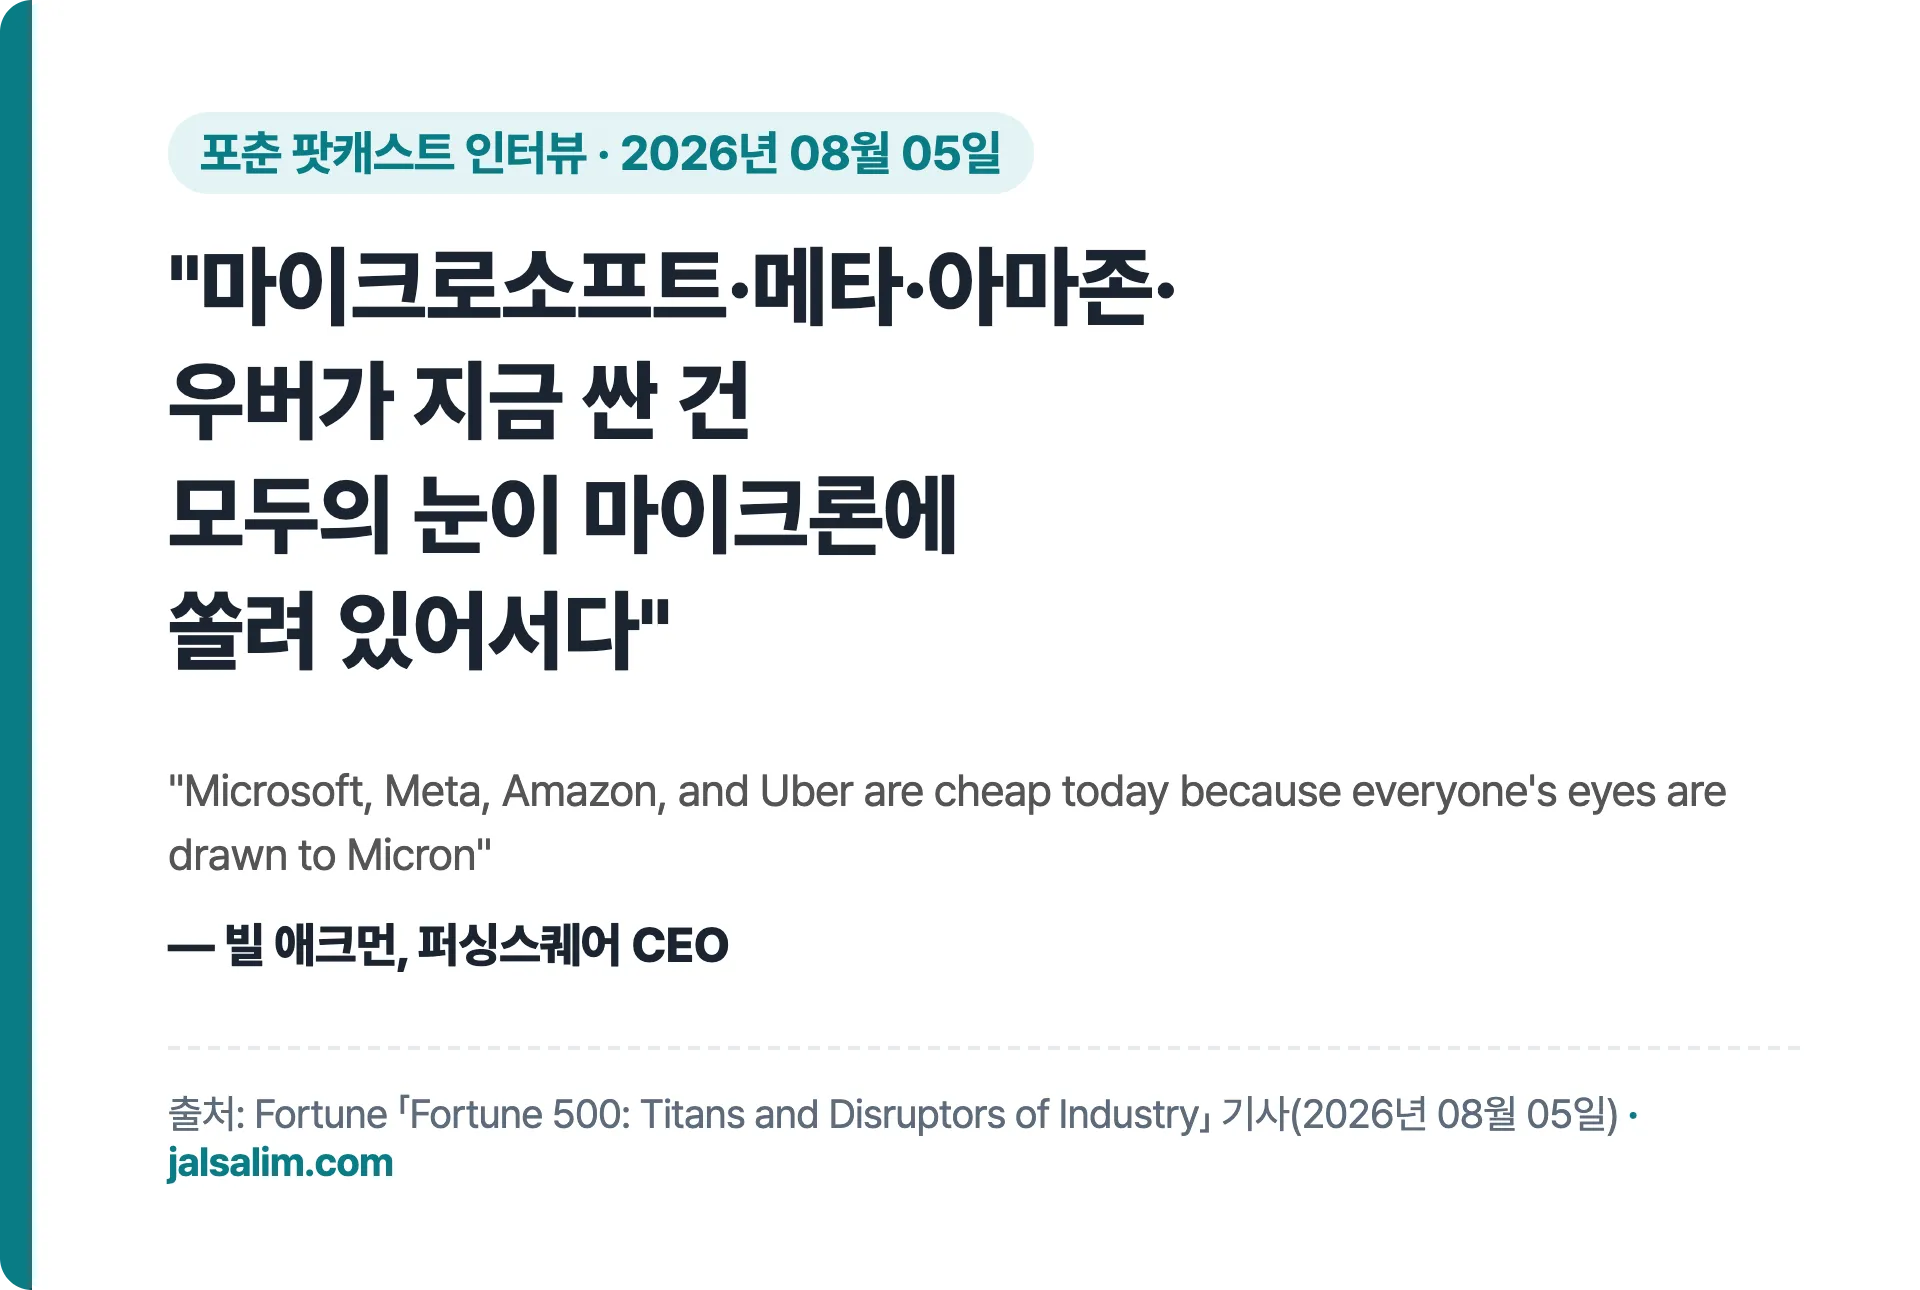
빌 애크먼은 2026년 08월 05일 포춘(Fortune) 팟캐스트 인터뷰에서 "모두의 눈이 마이크론(메모리 반도체 회사)에 쏠려 있어서 마이크로소프트·메타·아마존·우버가 지금 싸다"고 말했어요. 퍼싱스퀘어 반기보고서 기준 이 회사들의 PER(이익 대비 주가)은 18~19배로 S&P500 평균 20배보다 낮았어요(아마존 27배는 예외). 대신 몸값 1조 달러짜리 공모주는 조심하라고 했어요.
애크먼의 말은 포춘 기사에 따옴표로 실린 문장만 옮겼어요. PER과 주가 등락은 퍼싱스퀘어가 2026년 06월 30일 기준으로 추정한 숫자예요.
애크먼 포춘 인터뷰 한눈에 보기
| 항목 | 내용 |
|---|---|
| 누가 | 빌 애크먼, 퍼싱스퀘어 CEO |
| 언제·어디서 | 2026년 08월 05일, 포춘 팟캐스트 'Fortune 500: Titans and Disruptors of Industry' |
| 진행 | 앨리슨 숀텔 포춘 편집장 |
| 핵심 1 | 반도체 쏠림 때문에 AI를 쓰는 빅테크·우버가 싸졌다 |
| 핵심 2 | 1조 달러 공모주는 "그 값에서도 초기인가"부터 물어야 |
| 핵심 3 | 가장 큰 위험은 계속 돈을 더 부어야 하는 사업 |
인터뷰 무렵의 시장: 반도체 쏠림이 한창
| 지표 | 숫자 | 기준·출처 |
|---|---|---|
| S&P500(미국 큰 회사 500곳 주가 성적표) | 연초 대비 +13.7% | 08월 11일까지, 퍼싱스퀘어 보고서 |
| 퍼싱스퀘어 홀딩스(PSH, 애크먼의 상장 펀드) 순자산가치 | 연초 대비 -4.3% | 08월 11일까지, 같은 보고서 |
| 미국 10년 국채 금리(정부가 10년 빌릴 때 주는 이자) | 4.63% | 08월 05일, 미국 재무부 |
애크먼은 일주일 뒤 반기 편지에서 상반기 S&P500 상승의 약 85%가 반도체·IT하드웨어 두 업종에서 나왔다고 썼어요. 그 숫자 이야기는 애크먼 반기 편지 정리에 있어요.
애크먼이 '싸다'고 본 이유: PER과 우버
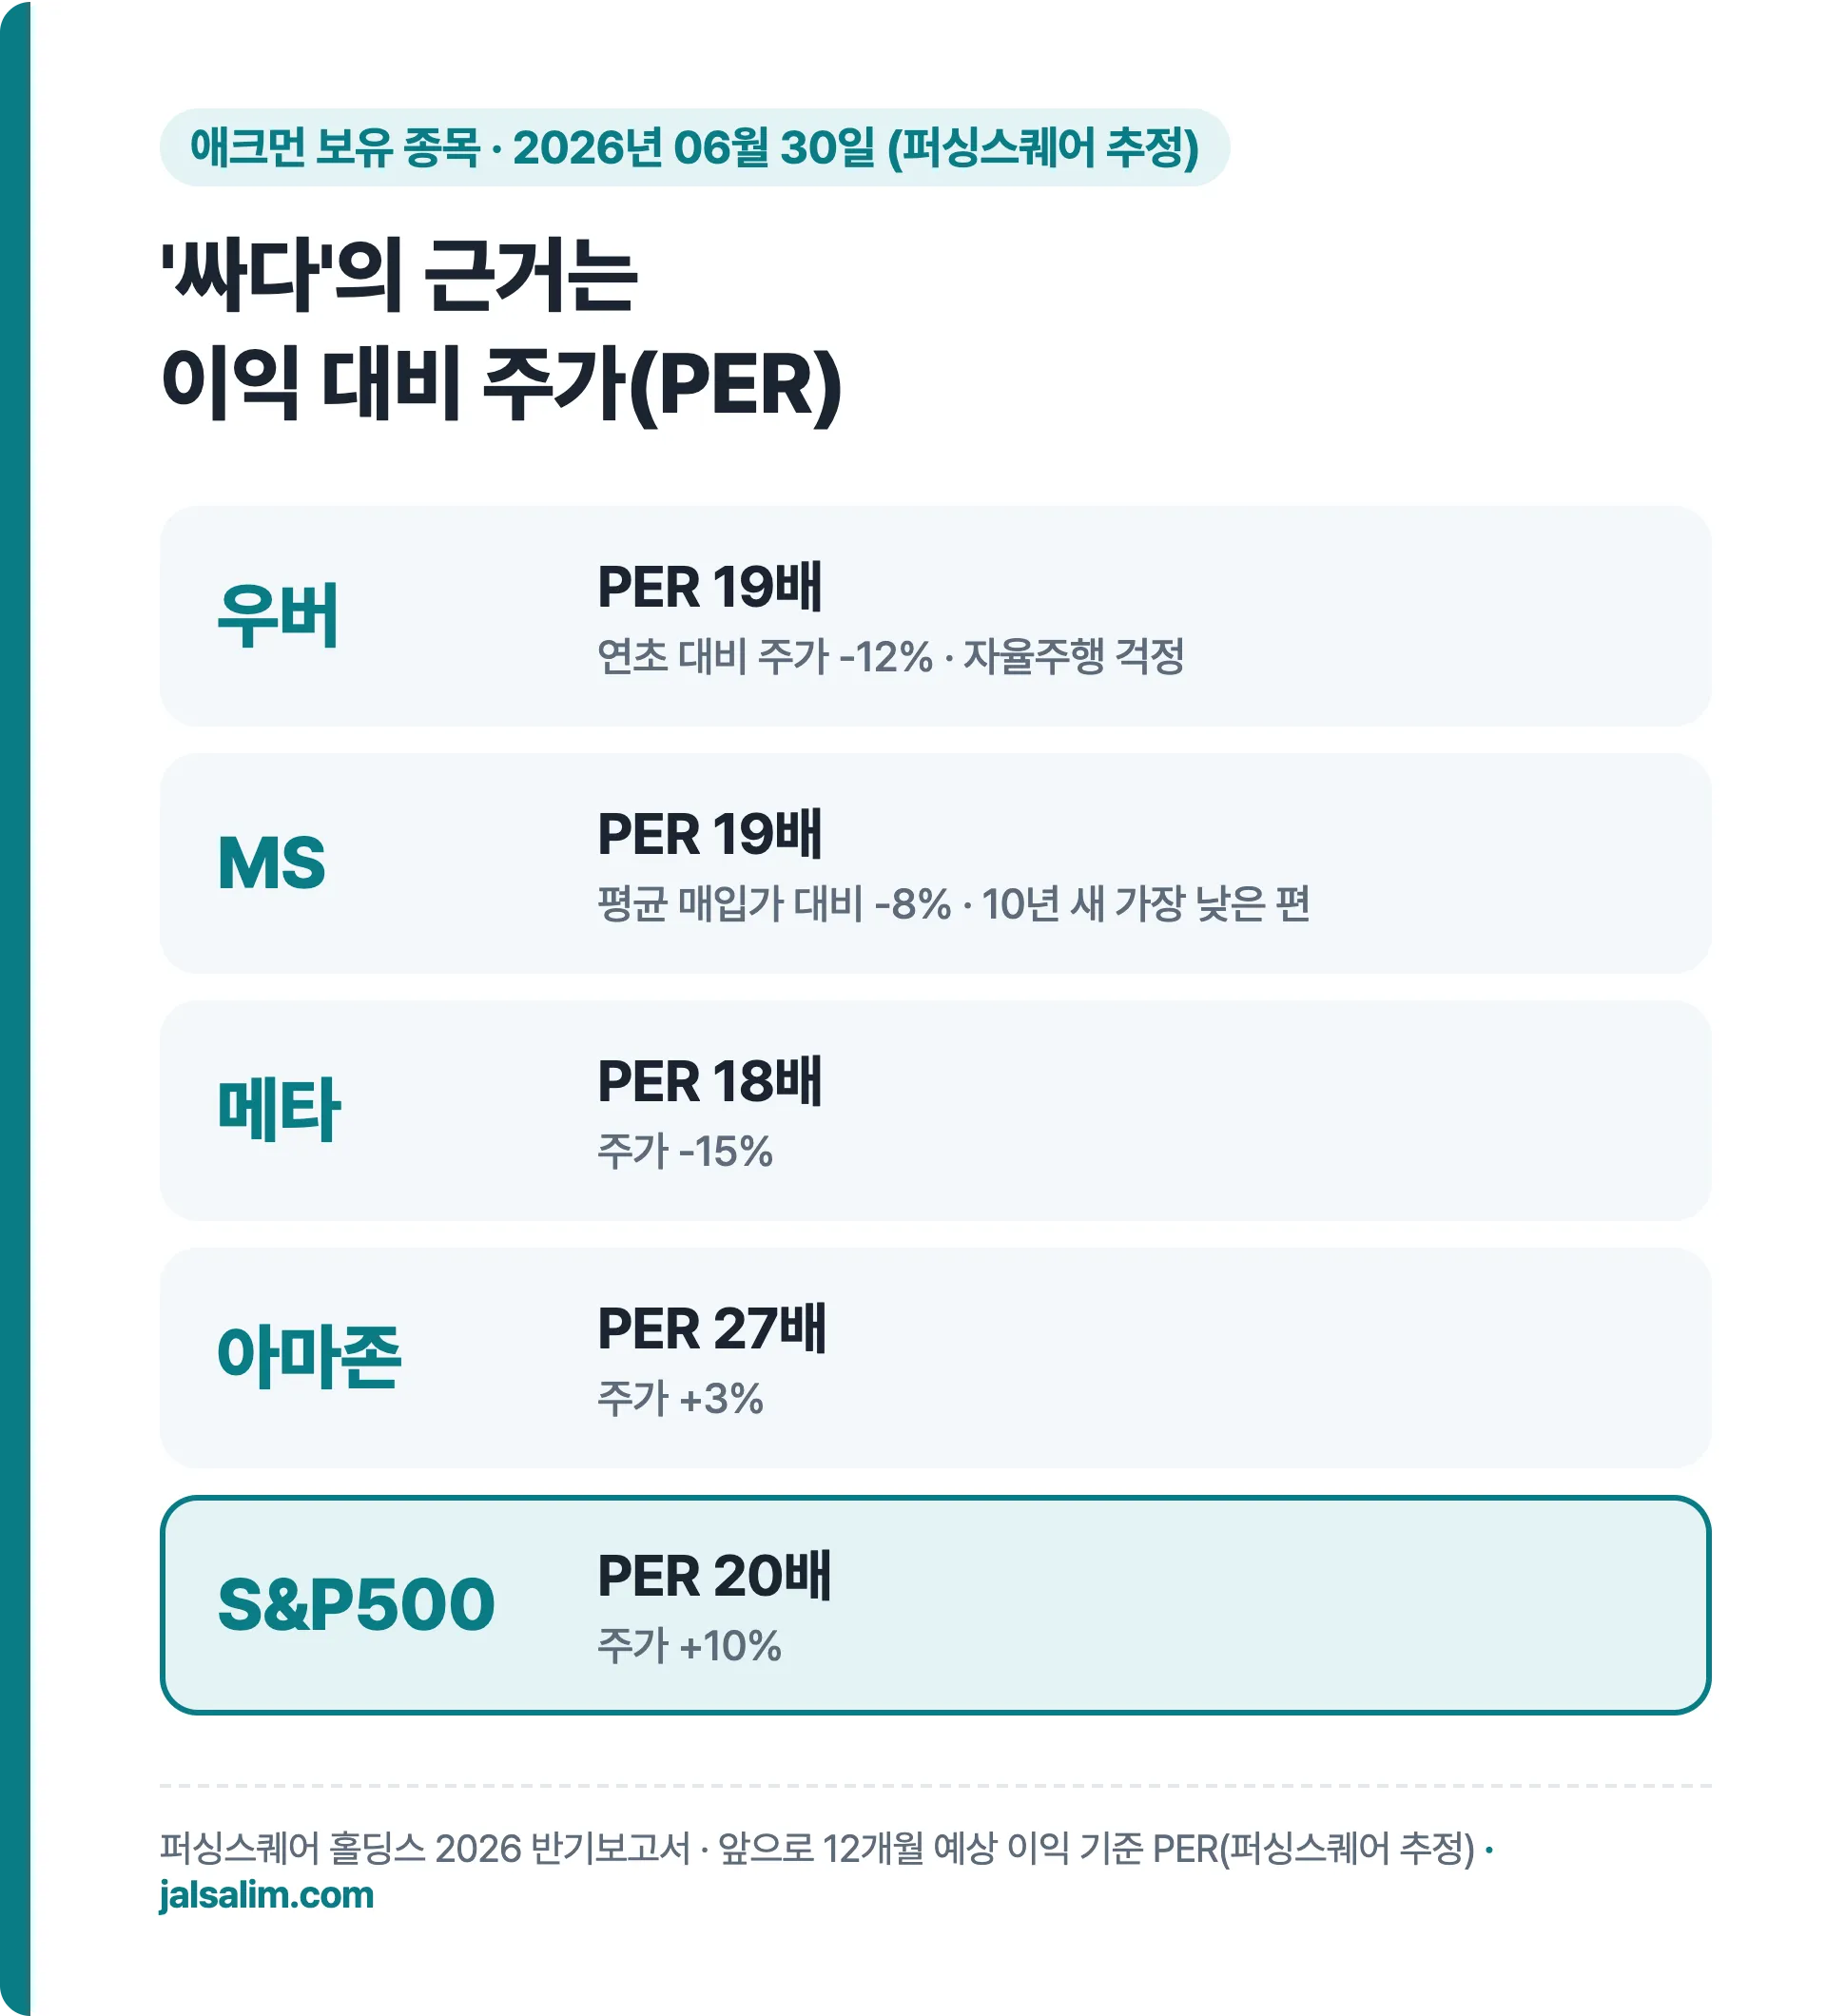
| 회사 | PER(앞으로 12개월, 퍼싱스퀘어 추정) | 2026년 06월 30일까지 주가 |
|---|---|---|
| 우버 | 19배 | -12% |
| 마이크로소프트 | 19배 | -8%(평균 매입가 대비) |
| 메타 | 18배 | -15% |
| 아마존 | 27배 | +3% |
| S&P500 | 20배 | +10% |
우버. 시장은 테슬라 로보택시(사람 없이 달리는 택시) 같은 자율주행이 우버를 밀어낼까 걱정해요. 애크먼은 반대로 자율주행이 이동 비용과 보험 비용을 낮춰 수요를 키울 거라고 봤어요. 포춘 기사에 실린 말로는 "자율주행은 한 곳에서 다른 곳으로 가는 비용을 낮추고, 보험료도 낮출 것"이에요.
고르는 기준. 기술이 크게 바뀔 땐 미래를 맞히기 어렵기 때문에, 시장에서 쉽게 밀려나지 않는 자리를 가진 회사만 고른다고 했어요.
1조 달러 공모주와 '돈 먹는 사업'에 대한 경고
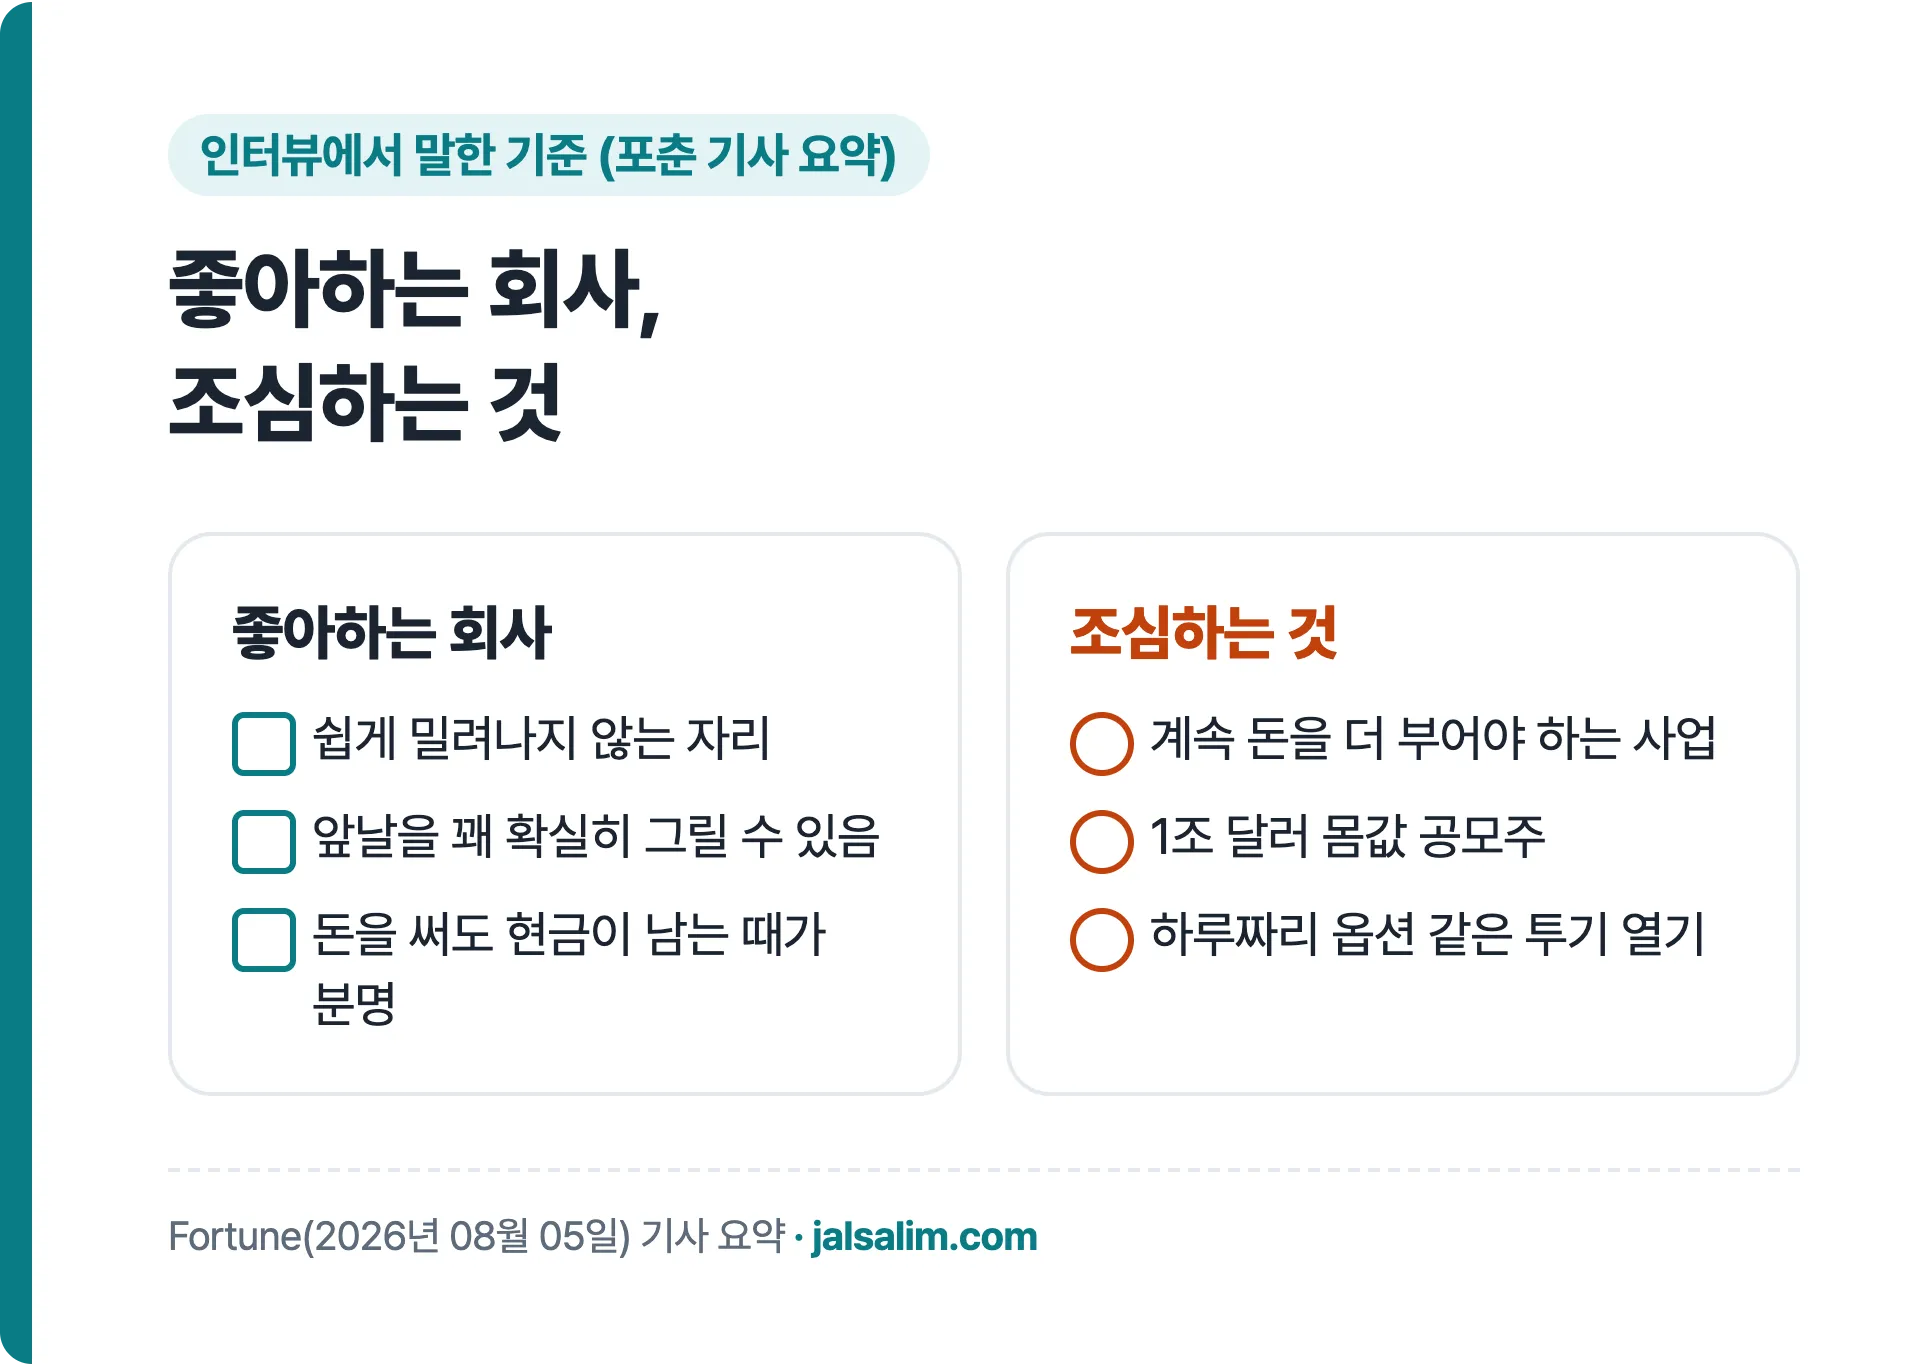
애크먼은 스페이스X·앤트로픽·오픈AI 같은 초대형 공모주를 두고 "1조 달러에서 사도 아직 초기 단계인가"를 먼저 물어야 한다고 했어요. 초창기 아마존을 산 사람들과 달리, 시작 값이 이미 크면 큰 수익을 내기 어렵다는 거예요. 앤트로픽은 "이렇게 빨리 크는 회사는 처음 본다"고 했고, 오픈AI에 대해서는 큰 적자를 시장이 언제까지 메워 줄지 궁금하다고 했어요.
공모주·비상장 투자 모두에서 가장 큰 위험은 "시간이 갈수록 계속 돈을 더 넣어야 하는 사업"이라고도 했어요. 처음에 돈을 많이 태워도, 언젠가 현금이 남는 때가 분명하면 괜찮다고 봤고 그 예로 우버를 들었어요.
잘살림 생각: 관점·반론·리스크
관점. "AI 수혜 = 반도체"라는 공식 대신, AI를 쓰는 플랫폼도 수혜일 수 있다는 다른 시각이에요. 한쪽으로 몰릴 때 반대편 가격표를 한 번 보게 해 줘요.
반론. '싸다'는 PER 기준 판단일 뿐, 시장이 언제 그 값을 인정할지는 아무도 몰라요.
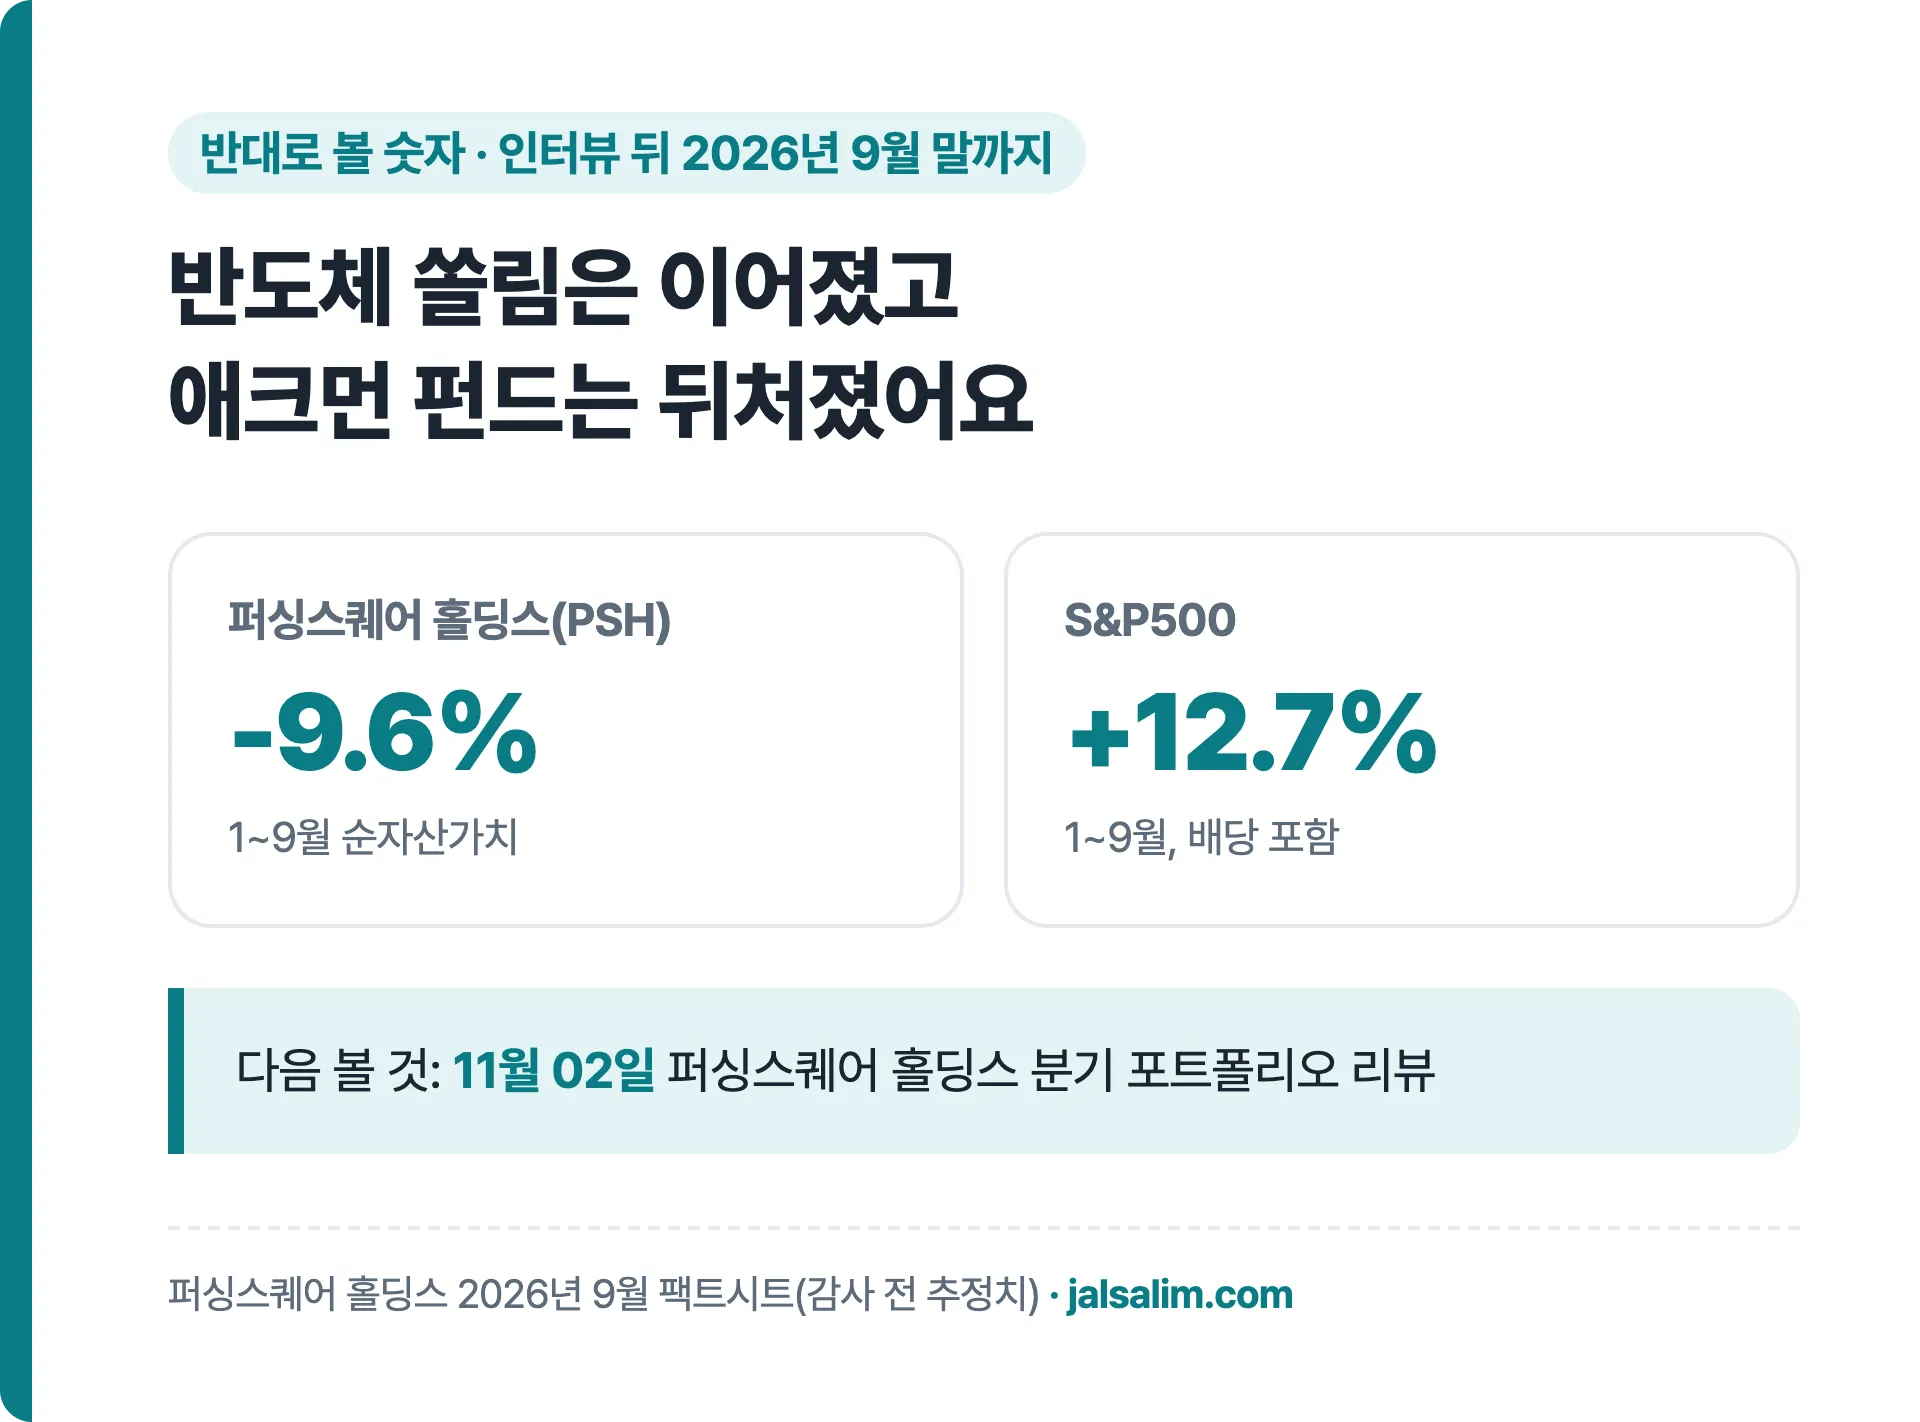
인터뷰 뒤에도 반도체 쏠림은 이어졌고, PSH 순자산가치는 1~9월 -9.6%, S&P500은 +12.7%였어요(9월 팩트시트). 9월 말 애크먼이 금리·물가 쪽으로 낸 경고는 애크먼 인플레이션 경고 글에 정리했어요.
리스크.
- 자율주행이 우버를 건너뛸 가능성은 시장의 실제 걱정이에요. 퍼싱스퀘어 보고서도 웨이모와의 관계가 껄끄러워진 점을 적었어요.
- PER은 퍼싱스퀘어가 스스로 추정한 이익으로 계산한 숫자예요.
한국 투자자가 볼 지점. 관련 상품 종류로는 미국 빅테크를 담는 ETF(여러 주식을 한 바구니에 담아 주식처럼 사고파는 상품), 해외 공모주를 담는 펀드 같은 것이 있어요. '그 값에서도 초기인가'라는 질문은 국내 공모주 청약 열기에도 그대로 써 볼 수 있어요. 빅테크가 실적으로 '싸다'를 증명하는지는 빅테크 3분기 실적 일정 글에서 발표일을 확인해 보세요.
다음에 볼 일정
- 11월 02일 퍼싱스퀘어 홀딩스 분기 포트폴리오 리뷰 공개(회사 공지) — MS·메타·아마존·우버를 그대로 들고 있는지
자주 묻는 질문
애크먼은 반도체주를 나쁘게 봤나요?
아니에요. 반도체가 나쁘다는 말이 아니라, 사람들 눈이 반도체에 쏠린 사이 AI를 쓰는 회사들이 상대적으로 싸졌다는 말이에요.
애크먼이 들고 있는 빅테크는 어디예요?
2026년 09월 30일 팩트시트 기준 마이크로소프트, 메타, 아마존, 우버가 보유 목록(펀드의 3% 이상)에 있어요.
스페이스X·오픈AI 공모주에 대해선 뭐라고 했어요?
스페이스X는 대단한 회사라고 했지만, 1조 달러 몸값에서 사도 아직 초기인지 먼저 따져야 한다고 했어요. 오픈AI는 큰 적자를 시장이 언제까지 메워 줄지 궁금하다고 했어요.
다른 애크먼 글은 어디서 봐요?
빌 애크먼 투자 대가 모음에 모아 뒀어요.
정리
- 애크먼(2026년 08월 05일 포춘): 반도체 쏠림 때문에 MS·메타·아마존·우버가 싸졌다
- 근거: PER 우버·MS 19배, 메타 18배 vs S&P500 20배(06월 30일, 퍼싱스퀘어 추정)
- 경계: 1조 달러 공모주, 계속 돈을 부어야 하는 사업
- 반론: 쏠림은 이어졌고 PSH는 1~9월 -9.6%(S&P500 +12.7%)
- 다음: 11월 02일 분기 포트폴리오 리뷰
종목 추천이나 주가 예측이 아니에요. 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 애크먼(포춘): 반도체 쏠림 탓에 MS·메타·아마존·우버가 싸졌다
- 퍼싱스퀘어 추정 PER: 우버·MS 19배, 메타 18배, S&P500 20배
- 반론: PSH는 1~9월 -9.6%, 같은 기간 S&P500 +12.7%