LTV 계산기·DSR 뜻 : 집값별 주택담보대출 한도 계산 (2026년 10월 기준)
주담대 한도는 LTV 한도와 DSR 한도 중 작은 값이에요. 2026년 10월 규제지역 LTV 40%, 수도권 15억 이하 최대 6억·15억 초과 4억·25억 초과 2억, DSR 40%와 스트레스 금리 3%로 계산 예시까지 정리했어요.
주택담보대출 한도는 LTV(담보인정비율) 한도와 DSR(총부채원리금상환비율) 한도 중 작은 값으로 정해져요. 2026년 10월 현재 서울 같은 규제지역에서 무주택자가 집을 사면 LTV 40%, 수도권·규제지역은 시가 15억 원 이하 최대 6억 원, 15억 원 초과 4억 원, 25억 원 초과 2억 원의 금액 상한이 더 붙어요. 소득 쪽에서는 은행 DSR 40%에, 수도권·규제지역 주담대는 스트레스 금리 3%를 더해 한도를 계산해요.
2026년 10월 16일 금융위원회 보도자료(6·27 방안, 3단계 스트레스 DSR, 10·15 방안, 2026년도 가계부채 관리방안) 기준이에요. 대출 규제는 자주 바뀌니 계약 전 그날 기준을 다시 확인하세요. 특정 대출 상품이나 금융회사를 추천하지 않으며, 대출 판단과 책임은 본인에게 있어요.
주택담보대출 한도 한눈에 보기
| 항목 | 2026년 10월 기준 |
|---|---|
| 규제지역 무주택자 LTV | 40% (처분조건부 1주택자 포함) |
| 비규제지역 무주택자 LTV | 70% |
| 수도권·규제지역 생애최초 LTV | 70% |
| 수도권·규제지역 2주택 이상 추가 구입 | 주택구입 목적 주담대 금지 |
| 수도권·규제지역 금액 상한 | 15억 이하 6억 · 15억 초과~25억 이하 4억 · 25억 초과 2억 원 |
| DSR 기준 | 은행 40% · 2금융권 50% |
| 스트레스 금리 | 수도권·규제지역 주담대 하한 3% |
| 수도권·규제지역 조건 | 6개월 안 전입, 만기 30년 이내 |
| 내 한도 | LTV 한도, 금액 상한, DSR 한도 중 가장 작은 값 |
LTV 뜻과 DSR 뜻, DTI까지
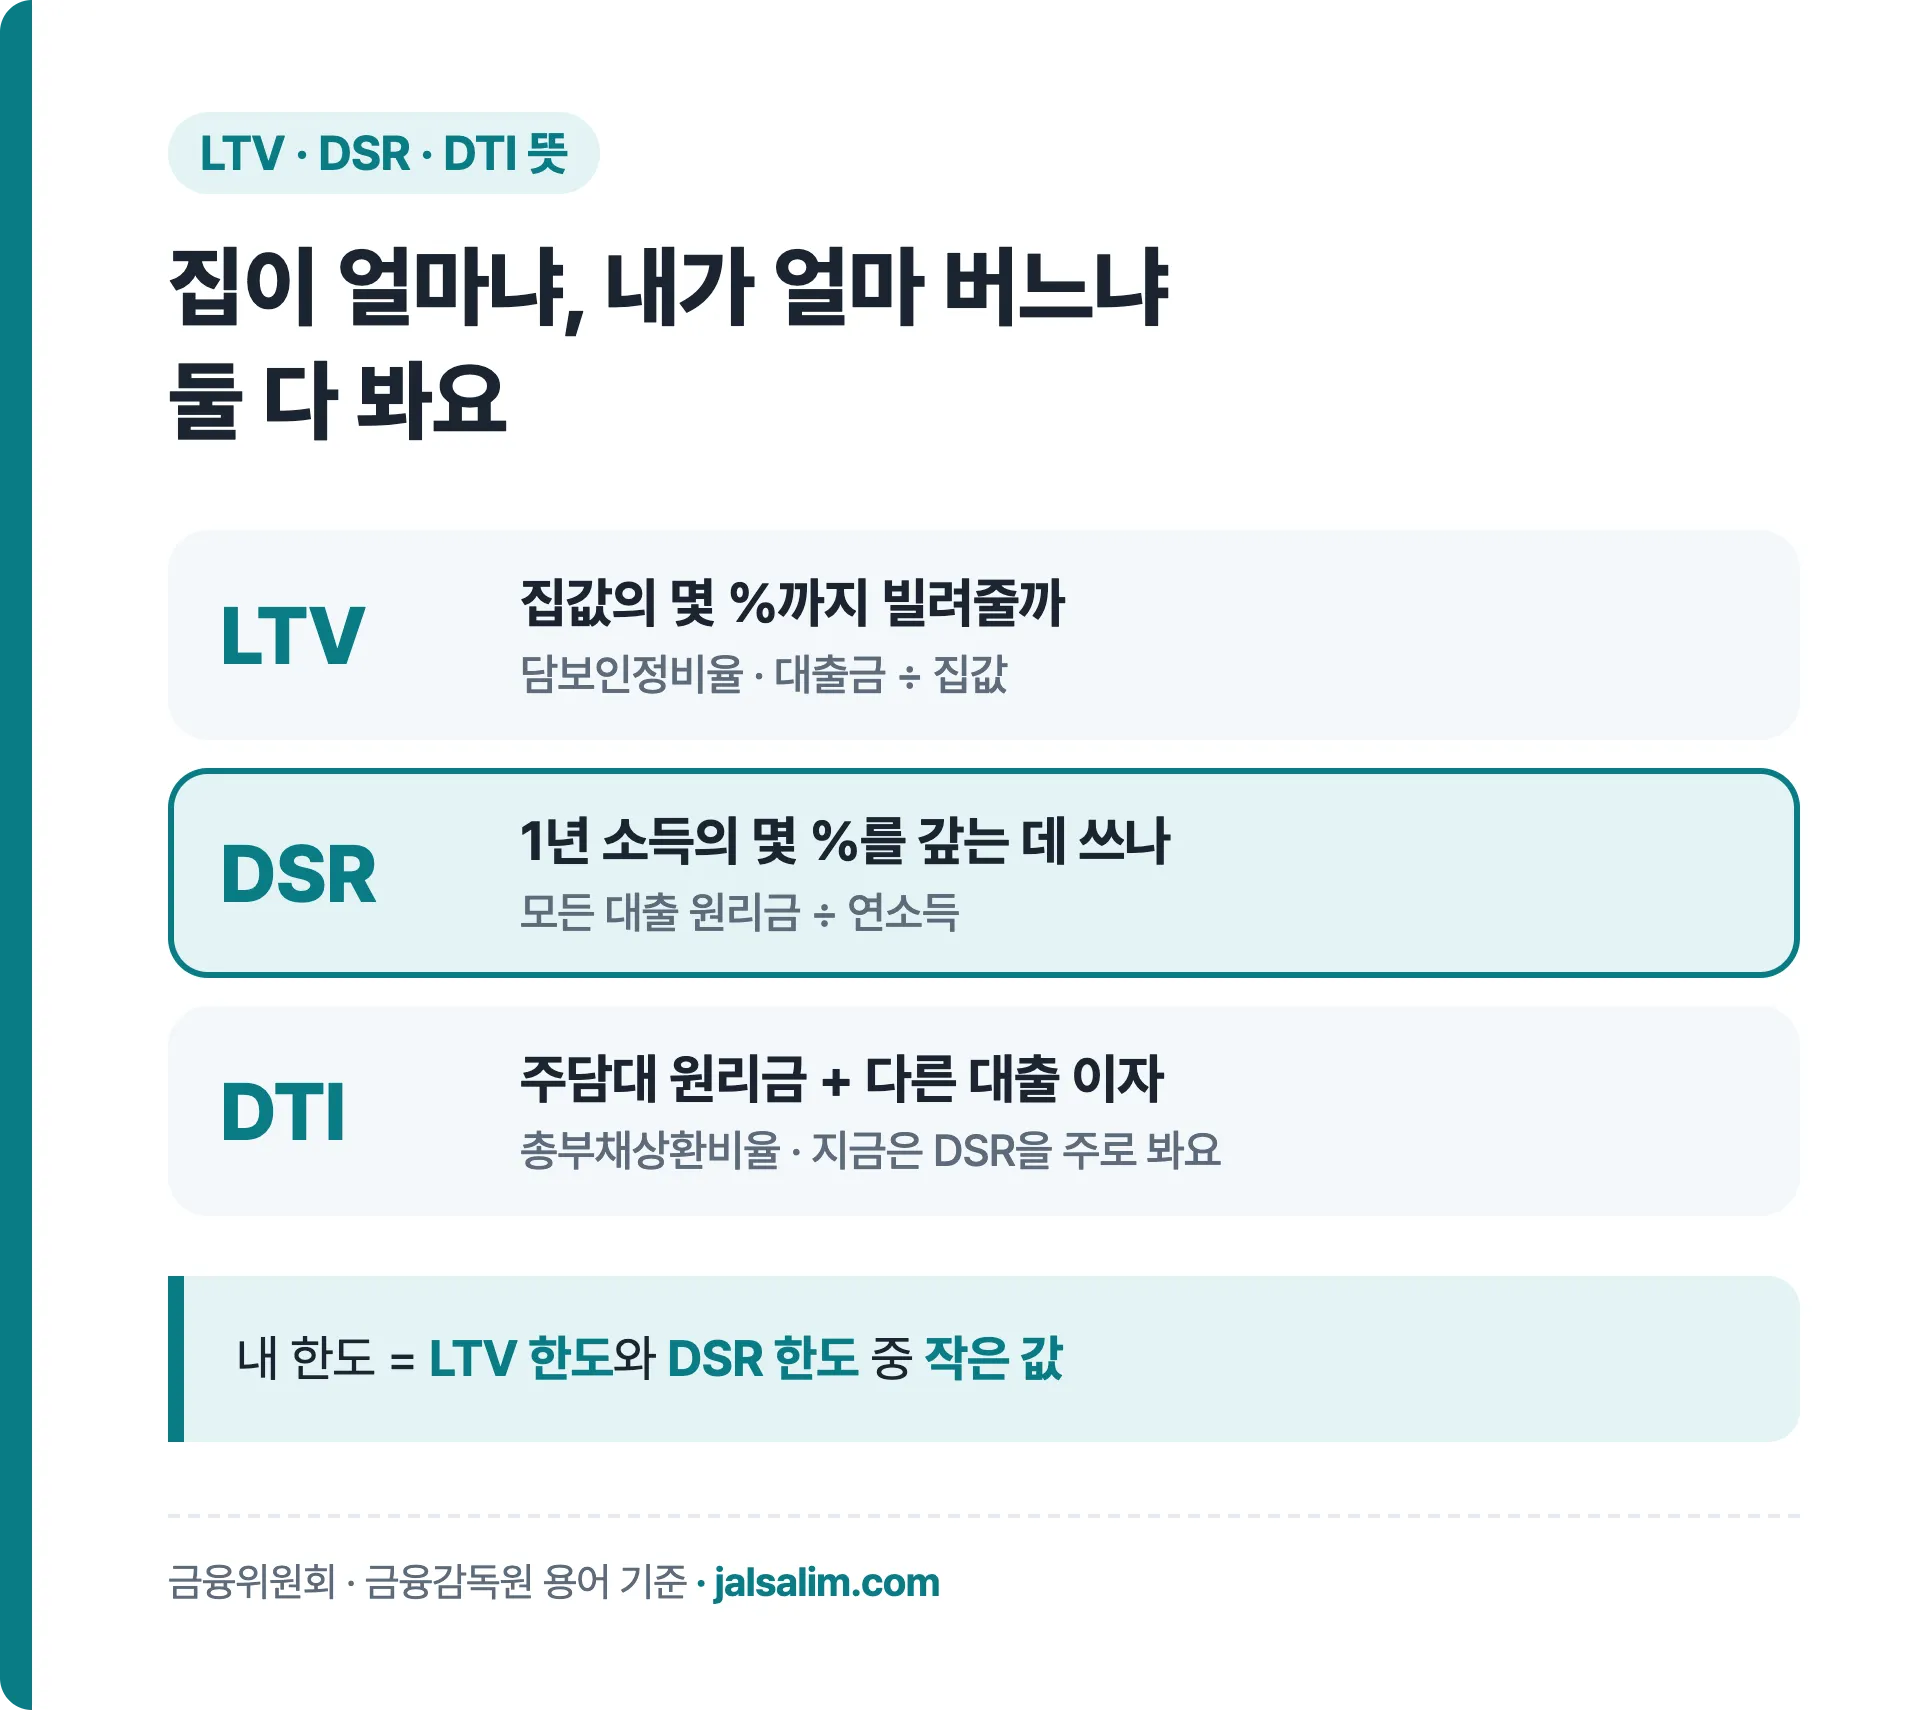
은행이 대출을 내줄 때는 두 가지를 따로 물어요. "담보로 잡은 집이 얼마짜리인가"와 "이 사람이 매달 갚을 수 있나"예요.
LTV: 집값 대비 대출 비율
LTV = 대출금 ÷ 집값이에요. 시가 10억 원 아파트에 LTV 40%면 담보로 인정해 주는 돈은 4억 원이에요. 소득이 아무리 많아도 이 선을 넘을 수 없어요.
DSR: 연소득 대비 모든 대출 원리금
DSR = 1년 동안 갚는 모든 대출 원리금 ÷ 연소득이에요. 새로 받을 주담대뿐 아니라 이미 있는 신용대출, 자동차 할부 같은 가계대출 원리금이 다 들어가요. 연소득 6,000만 원이면 은행 DSR 40% 기준 1년 원리금 상한은 2,400만 원, 한 달 200만 원이에요.
DTI: 주담대 원리금 + 다른 대출 이자
DTI(총부채상환비율)는 주담대는 원리금, 다른 대출은 이자만 더해서 봐요. DSR보다 느슨한 잣대라, 지금 차주별 한도 심사는 주로 DSR로 해요.
지역별 LTV 비율과 수도권 주담대 한도
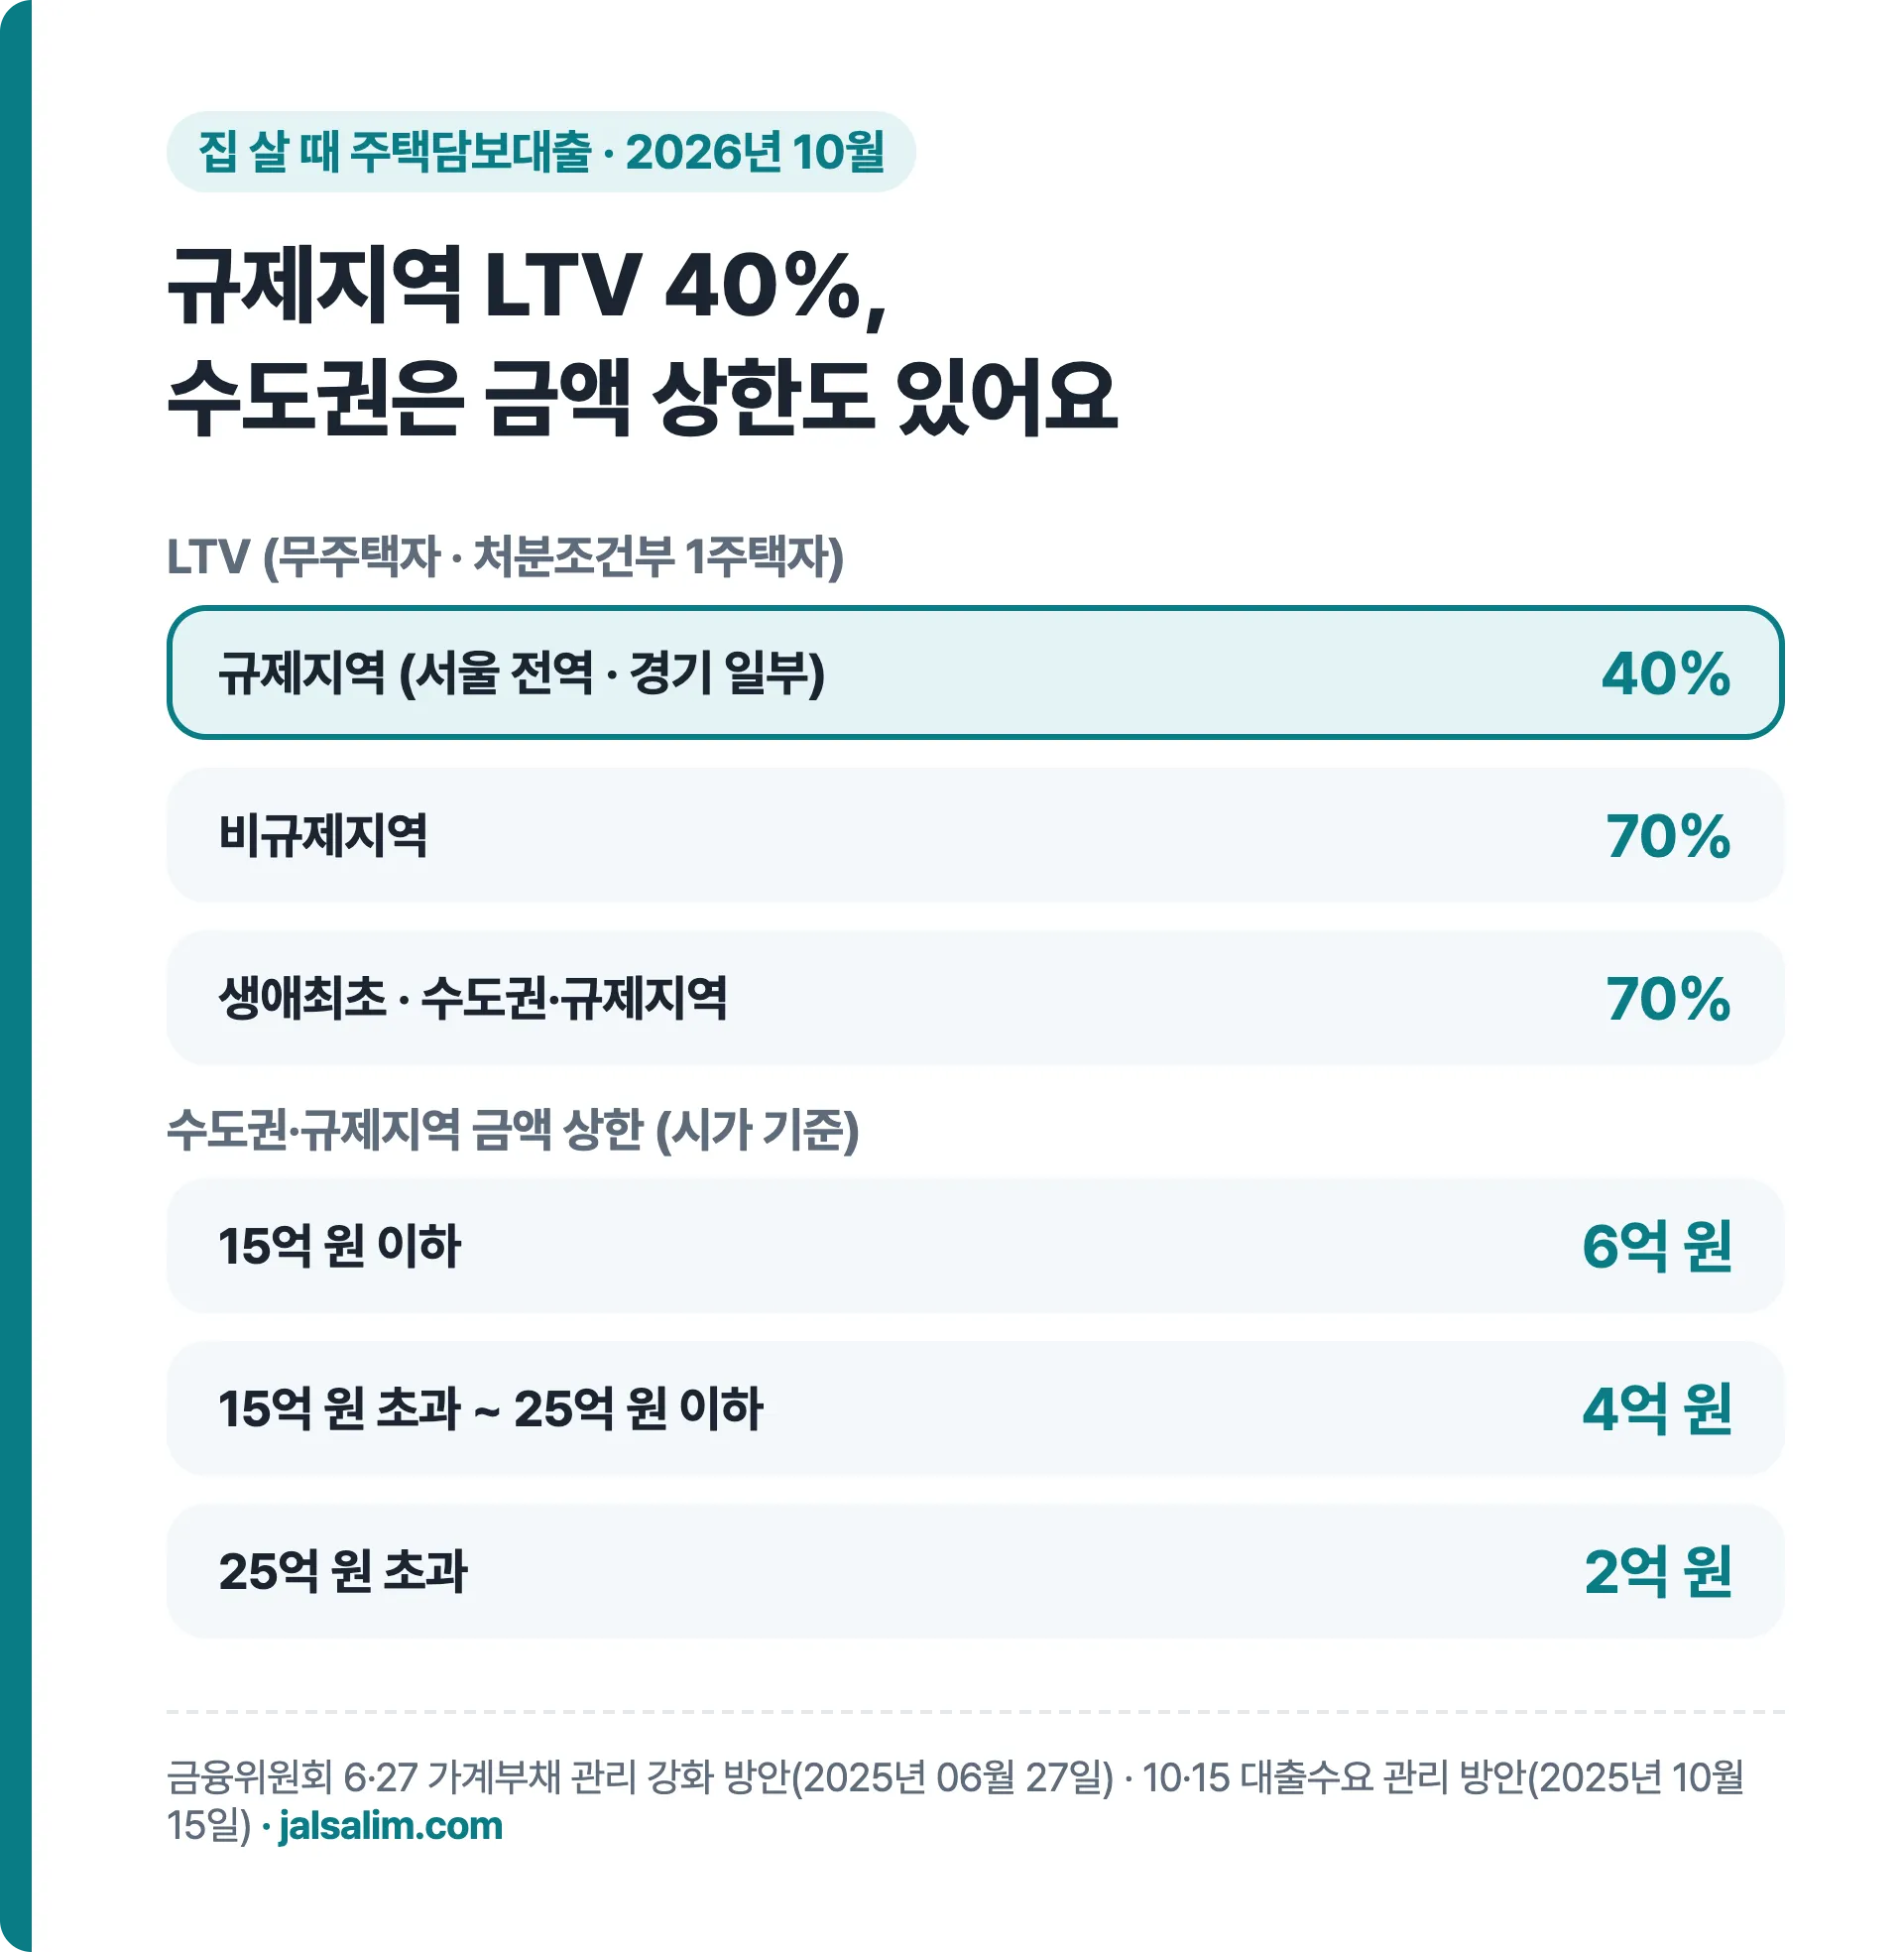
LTV는 2025년에 두 번 크게 바뀌었어요.
- 6·27 방안(2025년 06월 27일): 수도권·규제지역에서 집을 사는 주담대를 최대 6억 원으로 묶었어요. 생애최초 LTV는 80%에서 70%로 낮추고, 대출받으면 6개월 안에 전입하게 했어요. 2주택 이상이 집을 더 사는 주담대는 막혔어요.
- 10·15 방안(2025년 10월 15일): 서울 전역과 경기 일부가 규제지역이 되면서 무주택자 LTV가 70%에서 40%로 내려갔어요. 6억 원 상한은 집값에 따라 15억 원 초과 4억 원, 25억 원 초과 2억 원으로 나뉘었어요(2025년 10월 16일 시행).
| 시가 | 수도권·규제지역 주담대 상한 |
|---|---|
| 15억 원 이하 | 6억 원 |
| 15억 원 초과 ~ 25억 원 이하 | 4억 원 |
| 25억 원 초과 | 2억 원 |
비율과 상한은 동시에 걸려요. 생애최초로 서울 9억 원 아파트를 사면 LTV 70%로는 6억3천만 원이지만 상한 때문에 6억 원까지예요. 18억 원 아파트라면 LTV 40%로 7억2천만 원이 나오지만 상한 4억 원에서 멈춰요.
이 상한이 생긴 뒤 서울 집값 흐름은 서울 아파트 평균 가격 17억 글에서 1년 치 숫자로 정리했어요.
 사진: 라이브스튜디오, 한국관광공사 포토코리아, 공공누리 제1유형
이번 주 우리 동네 집값부터 실거래가 게임, 내 집 계산까지 짬짬이에서 해 볼래요?
 자매 사이트 짬짬이로 이동해요 · 새 창
DSR 40%와 스트레스 DSR 계산법
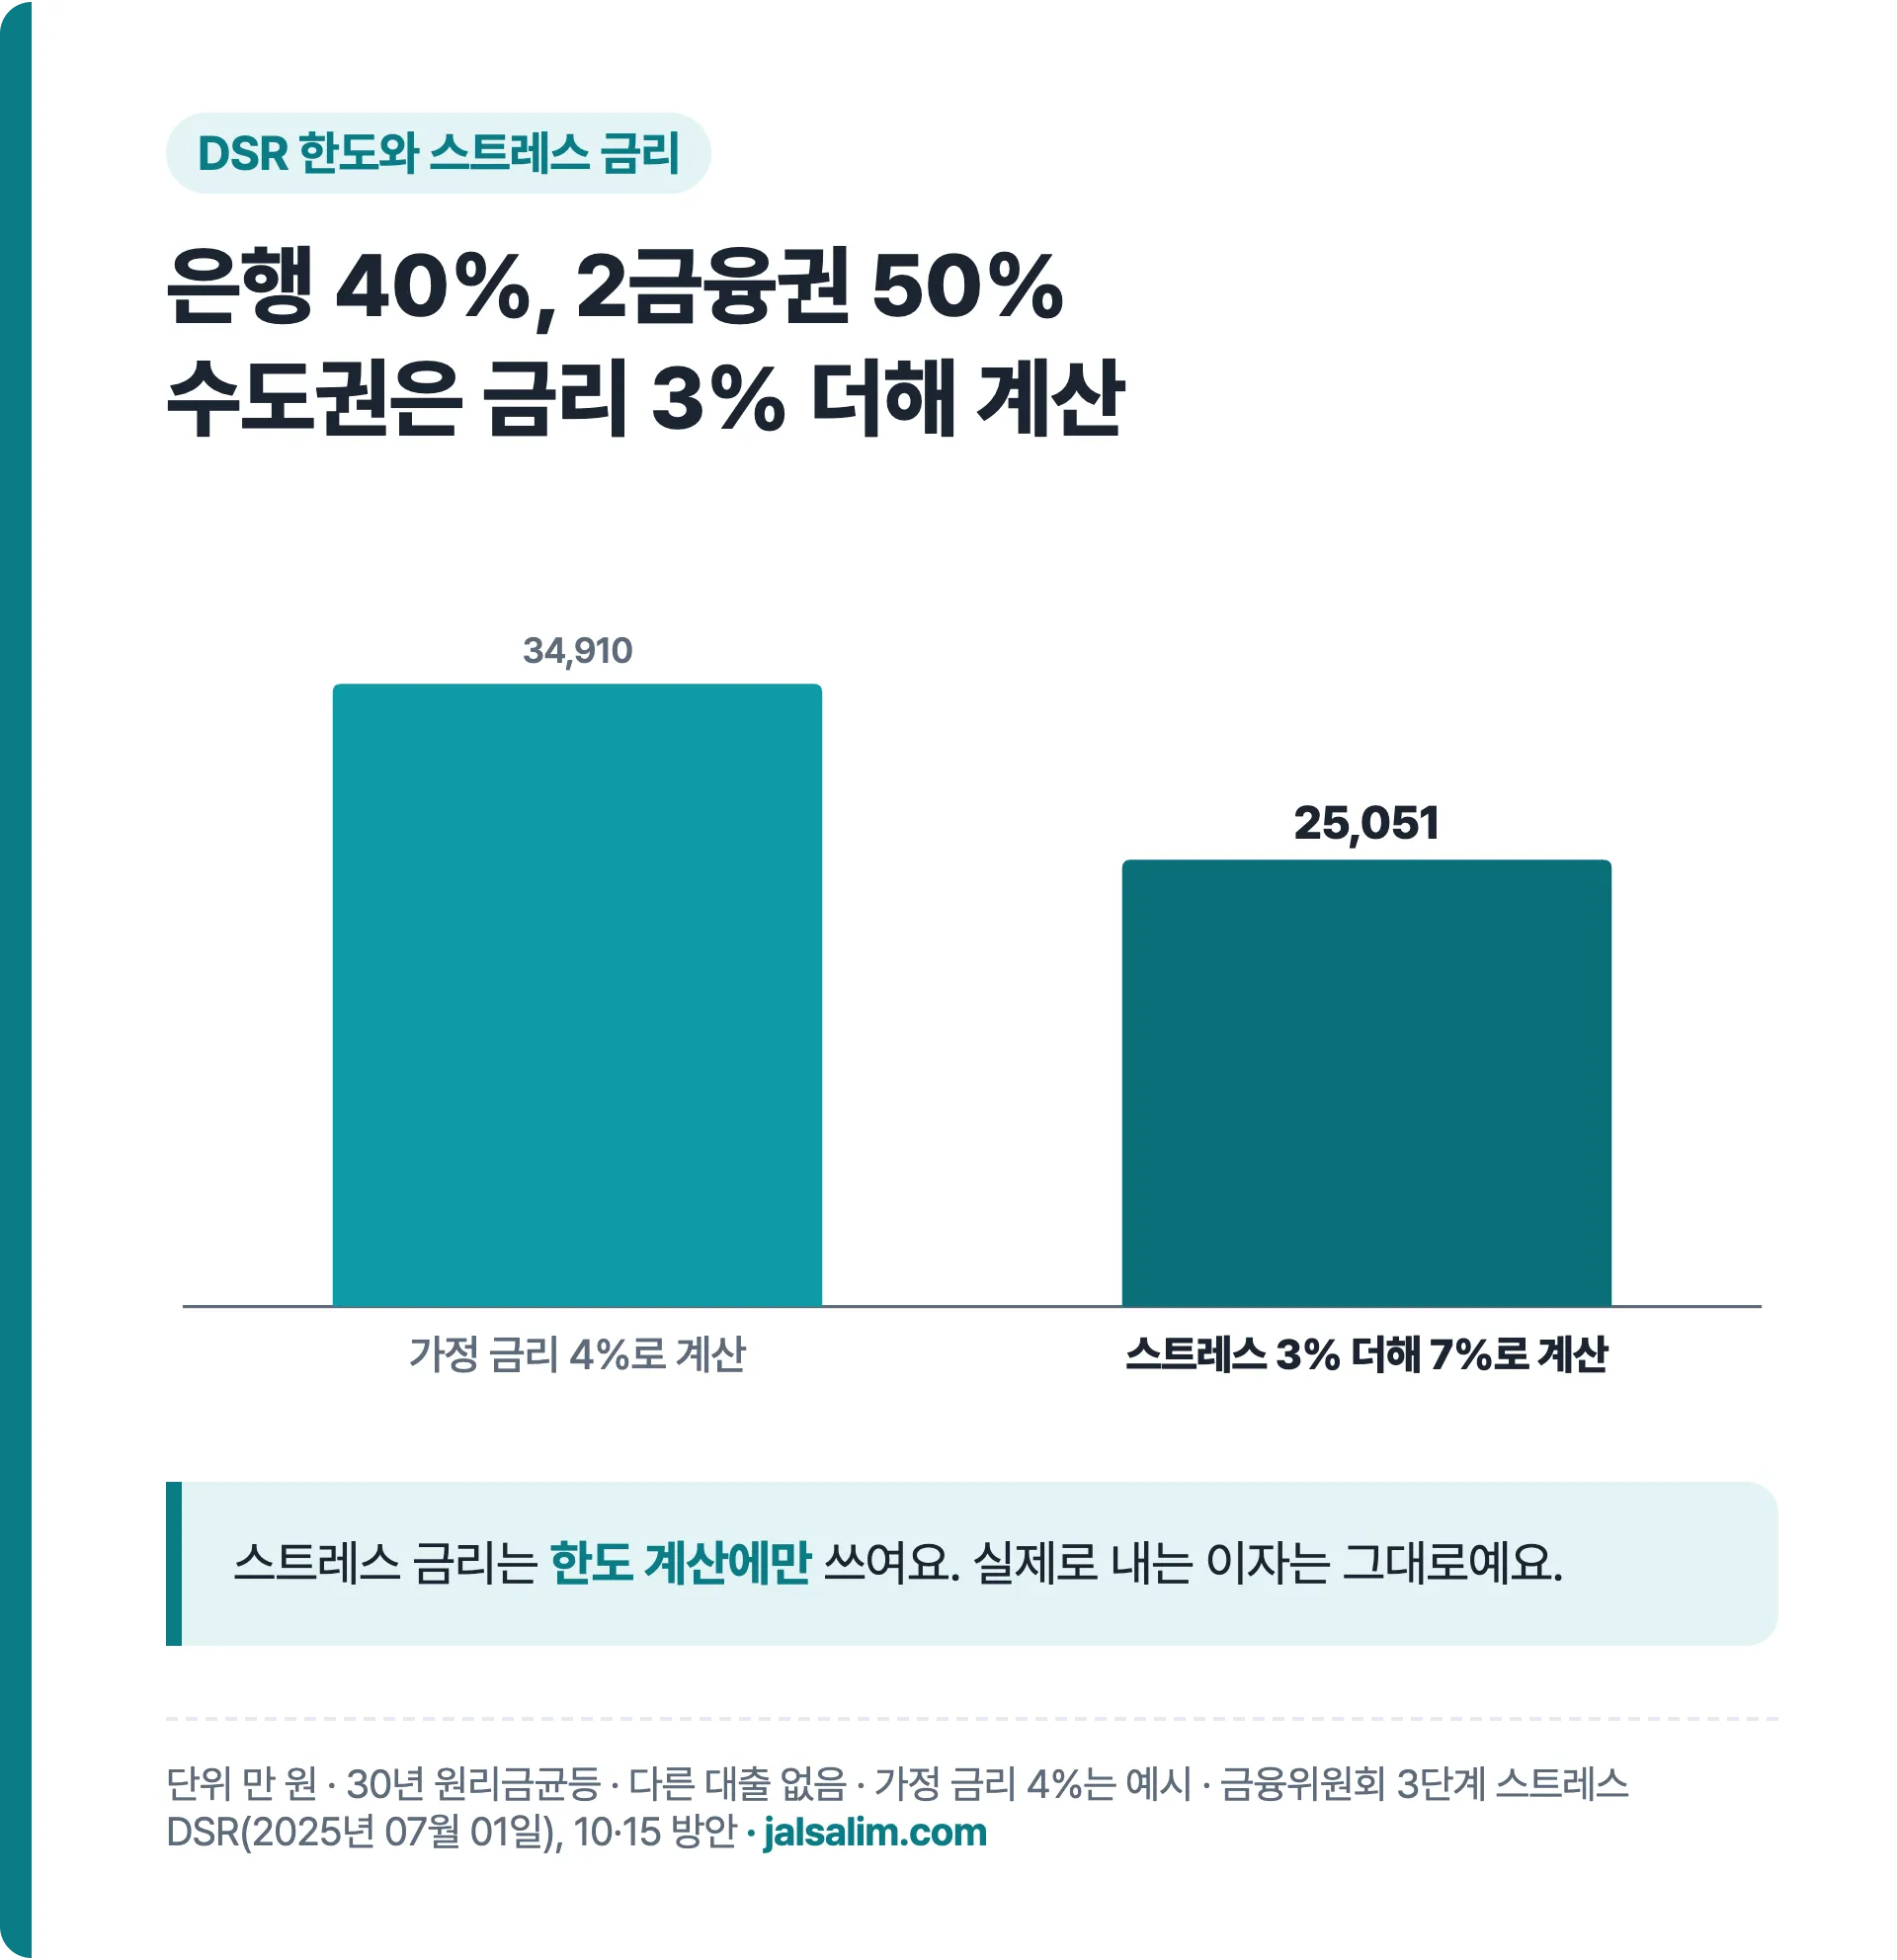
DSR 비율은 은행 40%, 2금융권 50%예요. 여기에 미래 금리 상승을 가정한 스트레스 금리가 붙어요.
| 시기 | 내용 |
|---|---|
| 2025년 07월 01일 | 3단계 스트레스 DSR 시행, 스트레스 금리 1.5%를 사실상 모든 가계대출에 적용 |
| 2025년 10월 16일 | 수도권·규제지역 주담대 스트레스 금리 하한 1.5% → 3% |
| 지방 주담대 | 수도권보다 낮은 수준 적용 중 |
스트레스 금리는 DSR을 계산할 때만 대출금리에 더해요. 실제로 내는 이자는 그대로지만 빌릴 수 있는 원금이 줄어요.
연소득 5,000만 원, 다른 대출 없음, 30년 원리금균등 상환으로 계산하면 이래요.
- 금리 4%로 계산하면 DSR 40% 한도 원금은 약 3억4,910만 원
- 스트레스 3%를 더해 7%로 계산하면 약 2억5,051만 원
- 차이는 약 9,860만 원이에요
금리 4%는 계산 방법을 보여 주려는 가정이에요. 금리가 정해진 기간이 긴 대출(혼합형·주기형)은 스트레스 금리를 덜 반영하기도 해서, 실제 숫자는 금융회사 심사에서 달라져요. 월 소득 300만 원일 때 원리금이 한 달 얼마까지인지는 서울 집값, 기다려도 안 떨어진다에서 따져 봤어요.
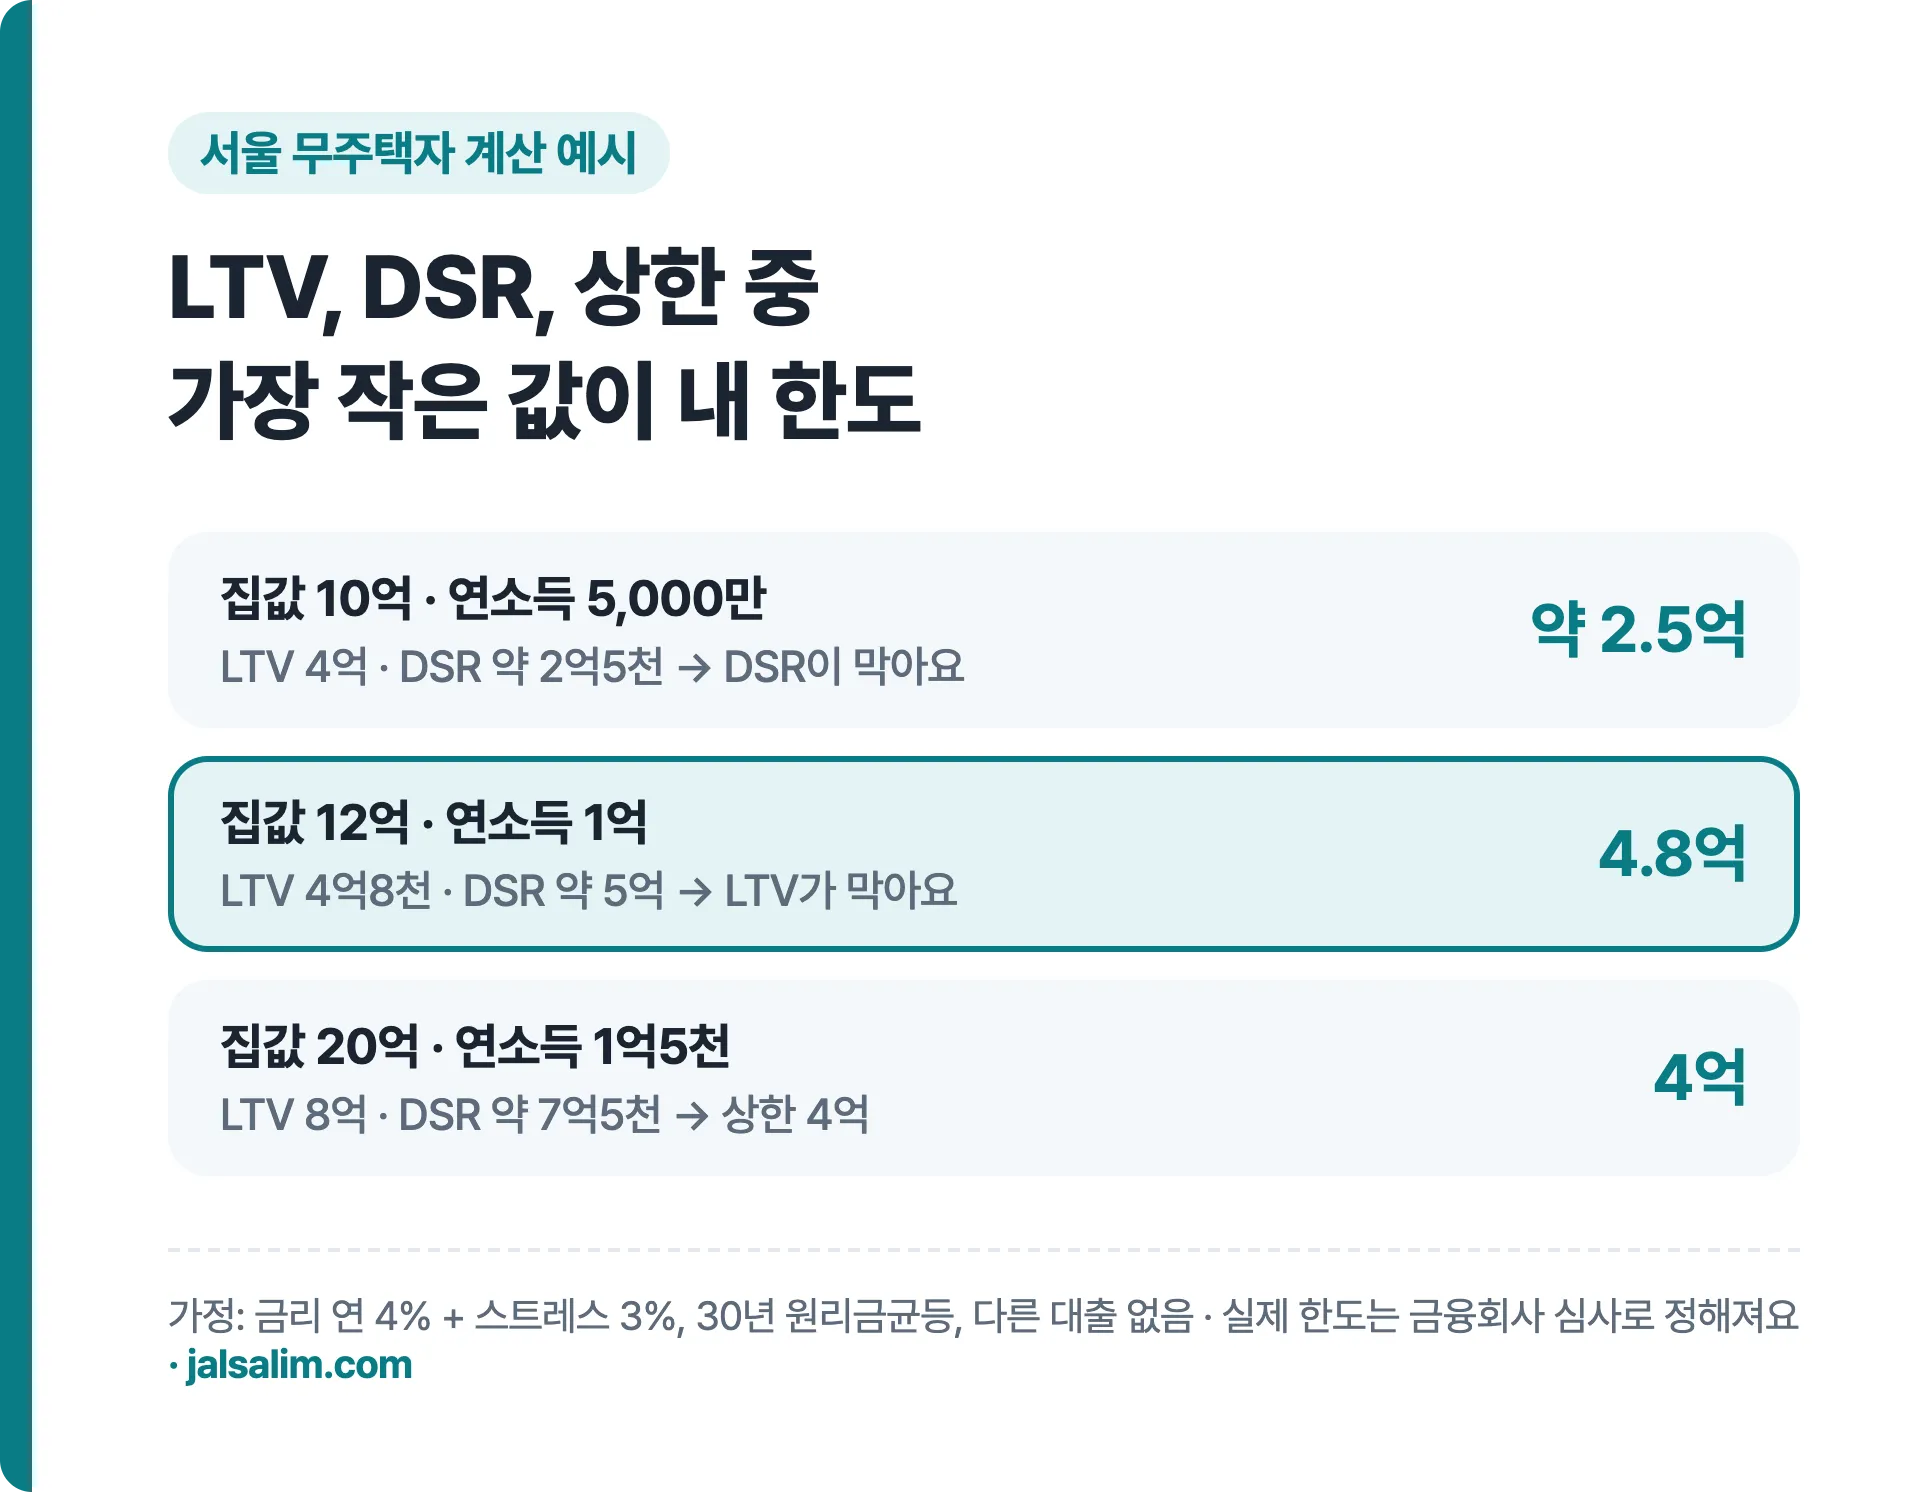
집값·소득별 주택담보대출 한도 계산 예시
LTV 계산기가 하는 일을 손으로 풀면 네 단계예요.
- LTV 한도 = 시가 × LTV 비율
- 금액 상한 = 수도권·규제지역이면 6억·4억·2억 원 중 해당 구간
- DSR 한도 = (연소득 × 40% − 기존 대출 연 원리금)을 (금리 + 스트레스 금리), 만기로 갚을 수 있는 원금
- 내 한도 = 위 세 값 중 가장 작은 값
서울 무주택자, 다른 대출 없음, 금리 4% + 스트레스 3%, 30년 원리금균등으로 세 경우를 계산했어요.
| 집값 | 연소득 | LTV 40% | 금액 상한 | DSR 한도 | 내 한도 | 막히는 곳 |
|---|---|---|---|---|---|---|
| 10억 원 | 5,000만 원 | 4억 원 | 6억 원 | 약 2억5,051만 원 | 약 2억5천만 원 | DSR |
| 12억 원 | 1억 원 | 4억8,000만 원 | 6억 원 | 약 5억103만 원 | 4억8,000만 원 | LTV |
| 20억 원 | 1억5,000만 원 | 8억 원 | 4억 원 | 약 7억5,154만 원 | 4억 원 | 금액 상한 |
소득이 집값에 비해 낮으면 DSR이, 집값이 높으면 LTV와 금액 상한이 먼저 막아요. 내가 어느 칸에 걸리는지 알면 집을 고르는 가격대를 거꾸로 정할 수 있어요.
 사진: 한국관광공사 이범수, 한국관광공사 포토코리아, 공공누리 제1유형
대출 규제가 바뀌는 속도
2025년 6월부터 1년 남짓 동안 규칙이 여러 번 바뀌었어요. 2026년 04월 01일 발표된 2026년도 가계부채 관리방안에서는 다주택자의 수도권·규제지역 아파트 담보대출 만기연장을 원칙적으로 허용하지 않기로 했어요(2026년 04월 17일 시행).
그래서 이 글의 숫자는 2026년 10월 16일 기준이에요. 계약 전에는 금융위원회 보도자료와 대출받을 금융회사의 안내로 그날 기준을 다시 확인하세요.
 사진: 박아름, 한국관광공사 포토코리아, 공공누리 제1유형
 자매 사이트 짬짬이로 이동해요 · 새 창 · 진학 점수는 학교알리미 공시로 매긴 재미용 점수예요
자주 묻는 질문
LTV 40%면 10억 원 집에 4억 원은 무조건 나오나요?
아니에요. LTV는 담보 쪽 상한일 뿐이에요. 소득으로 따지는 DSR 한도가 더 작으면 그 금액까지만 나와요. 연소득 5,000만 원이면 위 예시처럼 약 2억5천만 원에서 막힐 수 있어요.
생애최초면 서울에서도 LTV 70%인가요?
6·27 방안에서 수도권·규제지역 생애최초 LTV는 70%로 정해졌어요. 다만 수도권·규제지역 금액 상한(15억 원 이하 6억 원)은 똑같이 걸리고, 6개월 안에 전입해야 해요.
스트레스 금리 3%면 이자를 3% 더 내나요?
아니에요. 스트레스 금리는 DSR 한도를 계산할 때만 더하는 가상의 금리예요. 실제 대출 이자는 계약한 금리대로 내요.
신용대출이 있으면 주담대 한도가 줄어드나요?
네. DSR에는 신용대출 같은 다른 가계대출 원리금도 들어가요. 1년 원리금 상한에서 기존 대출 원리금을 빼고 남은 만큼만 새 주담대로 쓸 수 있어요.
2금융권은 DSR 50%라서 더 많이 빌릴 수 있나요?
DSR 비율 자체는 2금융권이 50%로 높아요. 하지만 LTV와 수도권·규제지역 금액 상한은 업권과 관계없이 걸리고, 금리도 다를 수 있어요. 금리와 조건을 함께 비교해서 판단하세요.
정리
- 주담대 한도는 LTV 한도, 금액 상한, DSR 한도 중 가장 작은 값이에요
- 규제지역 무주택자 LTV 40%, 비규제지역 70%, 수도권·규제지역 생애최초 70%예요
- 수도권·규제지역 상한은 15억 이하 6억, 15억 초과 4억, 25억 초과 2억 원이에요
- DSR은 은행 40%·2금융권 50%, 수도권·규제지역 주담대는 스트레스 금리 3%를 더해 계산해요
- 규제는 자주 바뀌어요. 계약 전 그날 기준을 다시 확인하고, 대출 판단과 책임은 본인에게 있어요