캐시 우드 인플레이션 전망 : 미국 금리 5%에도 왜 '디플레이션'을 말할까? (애크먼 반박, 2026년 10월)
캐시 우드는 2026년 10월 2일 ARK 방송에서 금리 상승은 물가가 아닌 실질 성장 때문이라며 디플레이션도 놀랍지 않다고 했어요. 미국 5년물 상승 0.51%p가 전부 실질금리였다는 재무부 숫자와 연준 반론을 정리했어요.
투자 권유가 아니에요. 대가의 생각을 소개하고 잘살림 생각을 덧붙인 글이에요. 판단과 책임은 본인에게 있어요.
캐시 우드(ARK 인베스트 CEO)는 2026년 10월 2일 ARK 공식 유튜브 방송 'In The Know'에서 "디플레이션이 와도 놀랍지 않다"고 했어요. 미국 10년물 국채 금리가 5.28%(미국 재무부)인데도, 금리가 오른 건 물가 때문이 아니라 실질 성장 때문이라는 주장이에요. 미국 재무부 숫자로 확인해 보니 9월 1일부터 10월 2일까지 5년물 금리가 오른 0.51%p는 전부 실질금리 몫이었어요.
우드 발언은 방송 자막에서, 금리는 미국 재무부 고시에서, 연준 전망은 9월 경제전망표에서 직접 확인했어요. 빌 애크먼의 X 글은 원문을 못 봐서 보도로만 옮겼어요.
한 줄 요약: 누가, 언제, 무슨 말을 했나
| 항목 | 내용 |
|---|---|
| 누가 | 캐시 우드, ARK 인베스트 창업자·CEO('돈나무 언니') |
| 언제·어디서 | 2026년 10월 02일, ARK 공식 유튜브 'In The Know'(미국 고용지표 발표일) |
| 핵심 | 1970년대식 물가 악순환이 아니라 1980년대 재현 — 성장은 빨라지고 물가는 내려간다 |
| 계기 | 빌 애크먼의 9월 25일 X 글(연준 인상이 실수일 수 있다는 취지, 보도) |
ARK 인베스트는 AI·로봇·에너지 저장·블록체인·유전체 분석 같은 혁신 기술 회사 주식을 골라 담는 펀드(ETF)를 운용해요. 보도에 따르면 애크먼은 금리가 올라도 AI 투자가 줄지 않아 인플레이션이 악순환에 빠질 수 있다고 봤어요. 애크먼은 이렇게 경고했다 — 반대편 이야기는 이 글에 따로 정리했어요.
방송 날 미국 시장 숫자
| 항목 | 숫자 | 기준일·출처 |
|---|---|---|
| 미국 기준금리 | 3.75~4.00% | 09월 16일 0.25%p 인상(연준) |
| 미국 10년물 국채 | 5.28% | 10월 02일(미국 재무부), 09월 30일 5.29% |
| 9월 일자리 | +2.9만 개 | 10월 02일 발표(미국 노동통계국) |
| 실업률 | 4.2% | 2026년 9월(미국 노동통계국) |
| 연준 전망 PCE 물가 | 3.7% | 2026년, 09월 16일 경제전망 중간값 |
미국 중앙은행인 연준은 9월 16일 기준금리를 0.25%p 올렸어요. 방송 당일 나온 9월 일자리는 2만 9천 개 늘어나는 데 그쳤어요. 미국 금리가 내 대출과 주식에 주는 영향은 미국 국채 금리 5%가 내 대출에 생기는 일에 따로 정리했어요.
캐시 우드가 한 말: "금리 상승은 성장 때문"
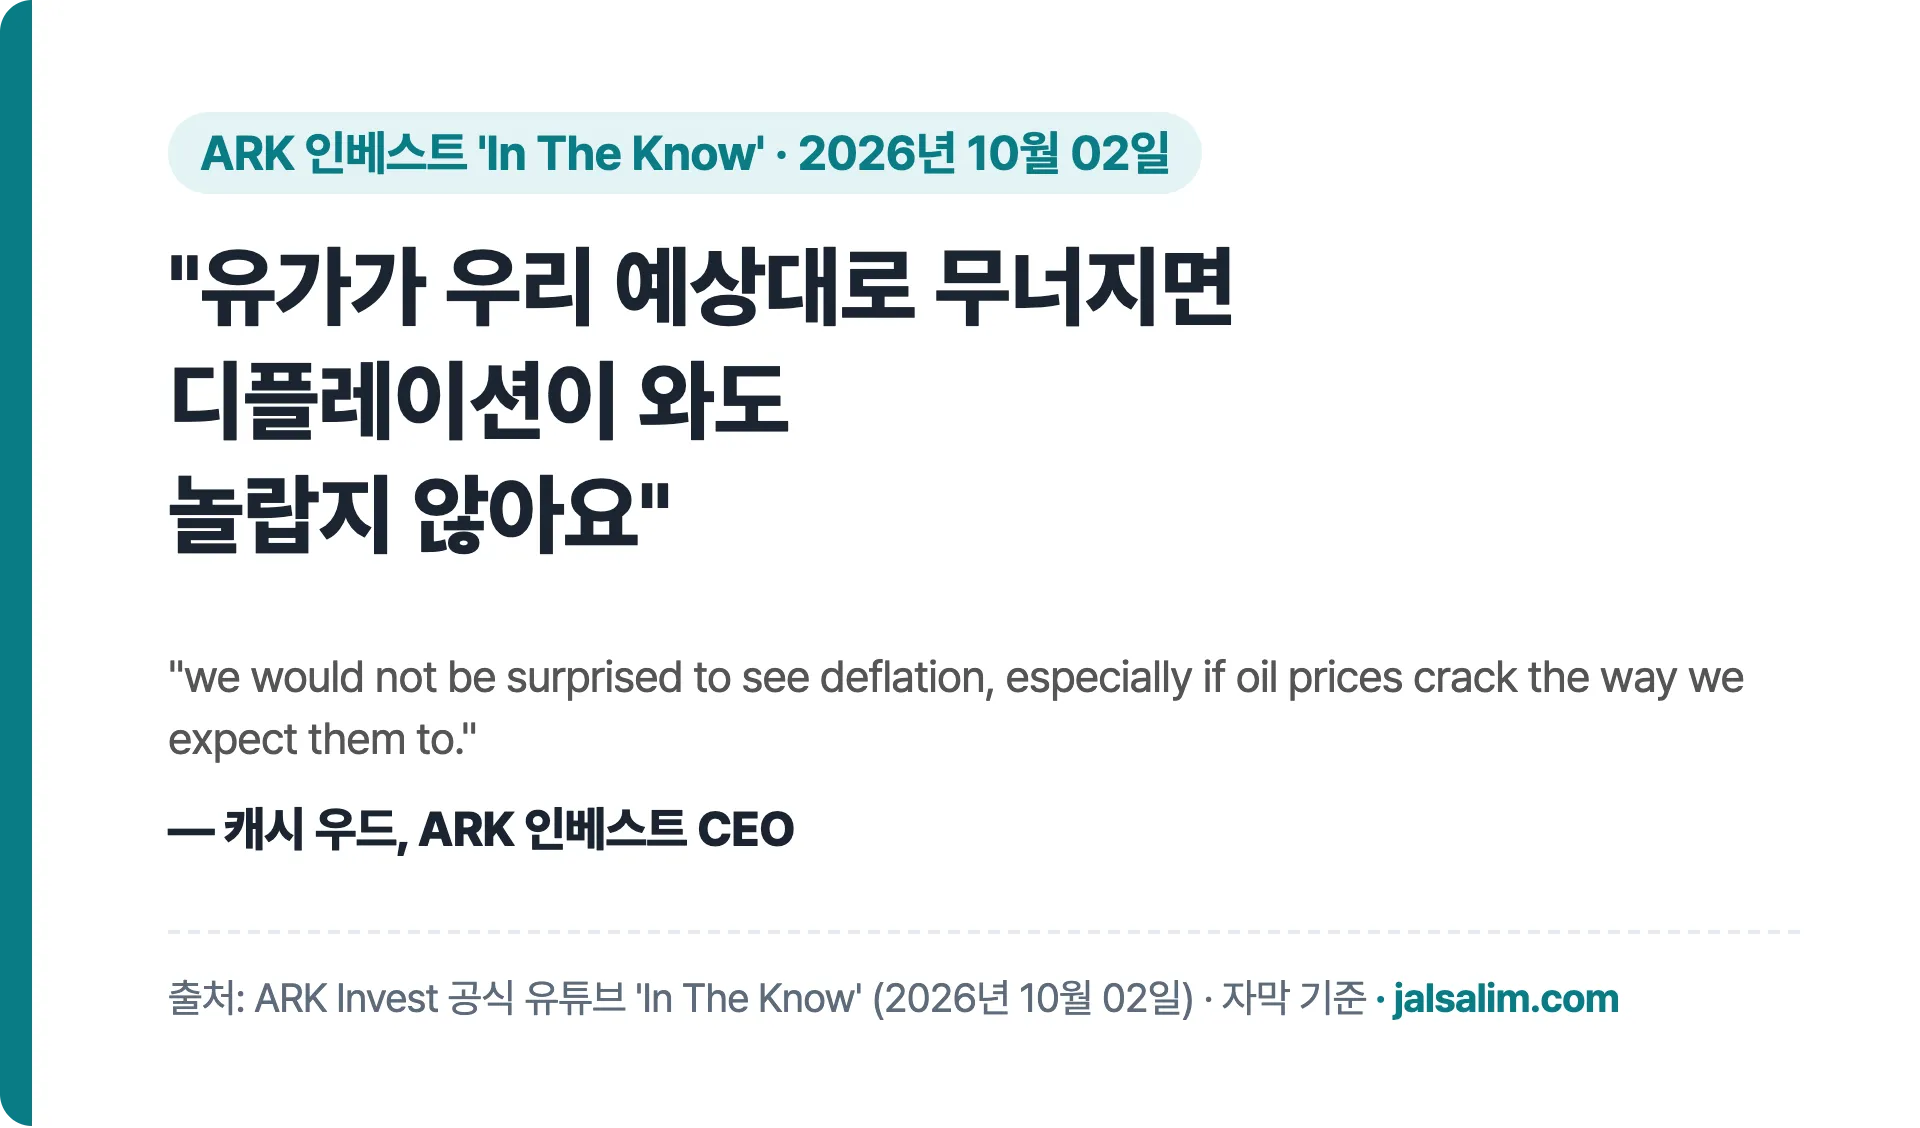
우드는 방송에서 이렇게 말했어요.
"유가가 우리 예상대로 무너진다면, 디플레이션이 와도 놀랍지 않습니다." (원문: "we would not be surprised to see deflation, especially if oil prices crack the way we expect them to.")
"최근 금리 상승은 인플레이션보다 실질금리 때문인 부분이 훨씬 큽니다." (원문: "the recent interest rate move is much more a function of real yields than it is a function of inflation.")
근거는 다섯 가지였어요.
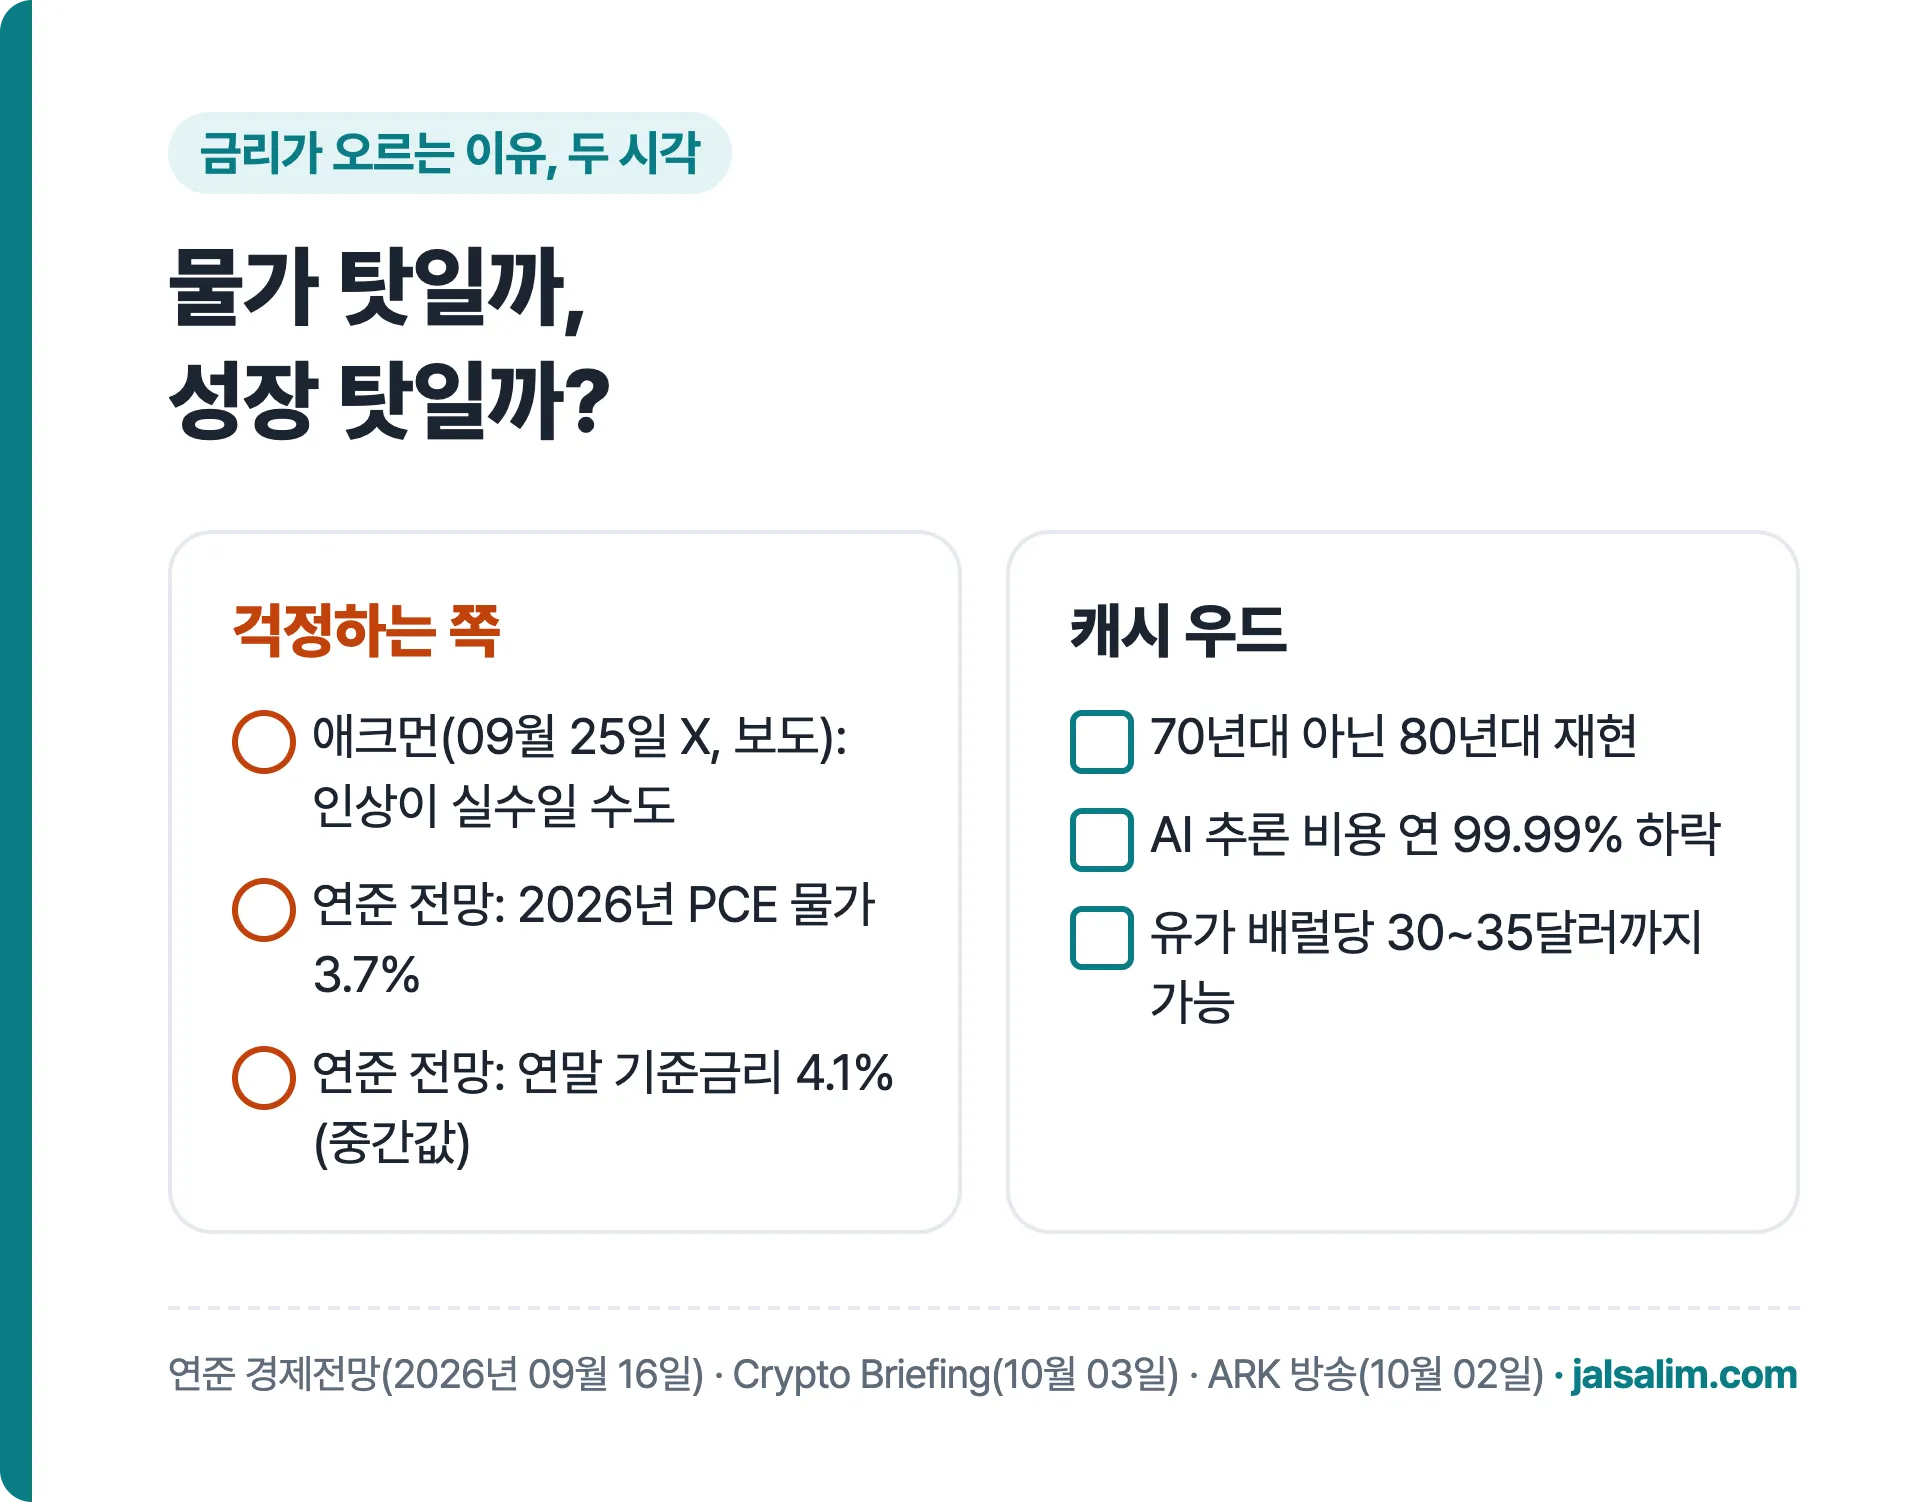
- 1980년대 재현: 70년대처럼 물가와 이자가 서로 키우는 악순환이 아니라, 생산성이 올라 성장은 빨라지고 물가는 내려간 80년대와 닮았다고 봤어요.
- AI 비용: AI가 답을 만들어 내는 비용(추론 비용)이 같은 성능 기준으로 1년에 99.99% 떨어진다고 했어요.
- 유가: 운송이 전기로 바뀌며 석유 수요가 정점을 지나, 배럴당 30~35달러까지 내려갈 수 있다고 했어요.
- 금리 역사: 10년물 5%대는 1790년 이후 긴 역사로 보면 중간쯤이라고 했어요.
- 성장: 2030년까지 5년간 세계 실질 성장률 연 7.3% 전망을 그대로 유지했어요.
숫자로 확인: 오른 몫은 정말 실질금리였을까
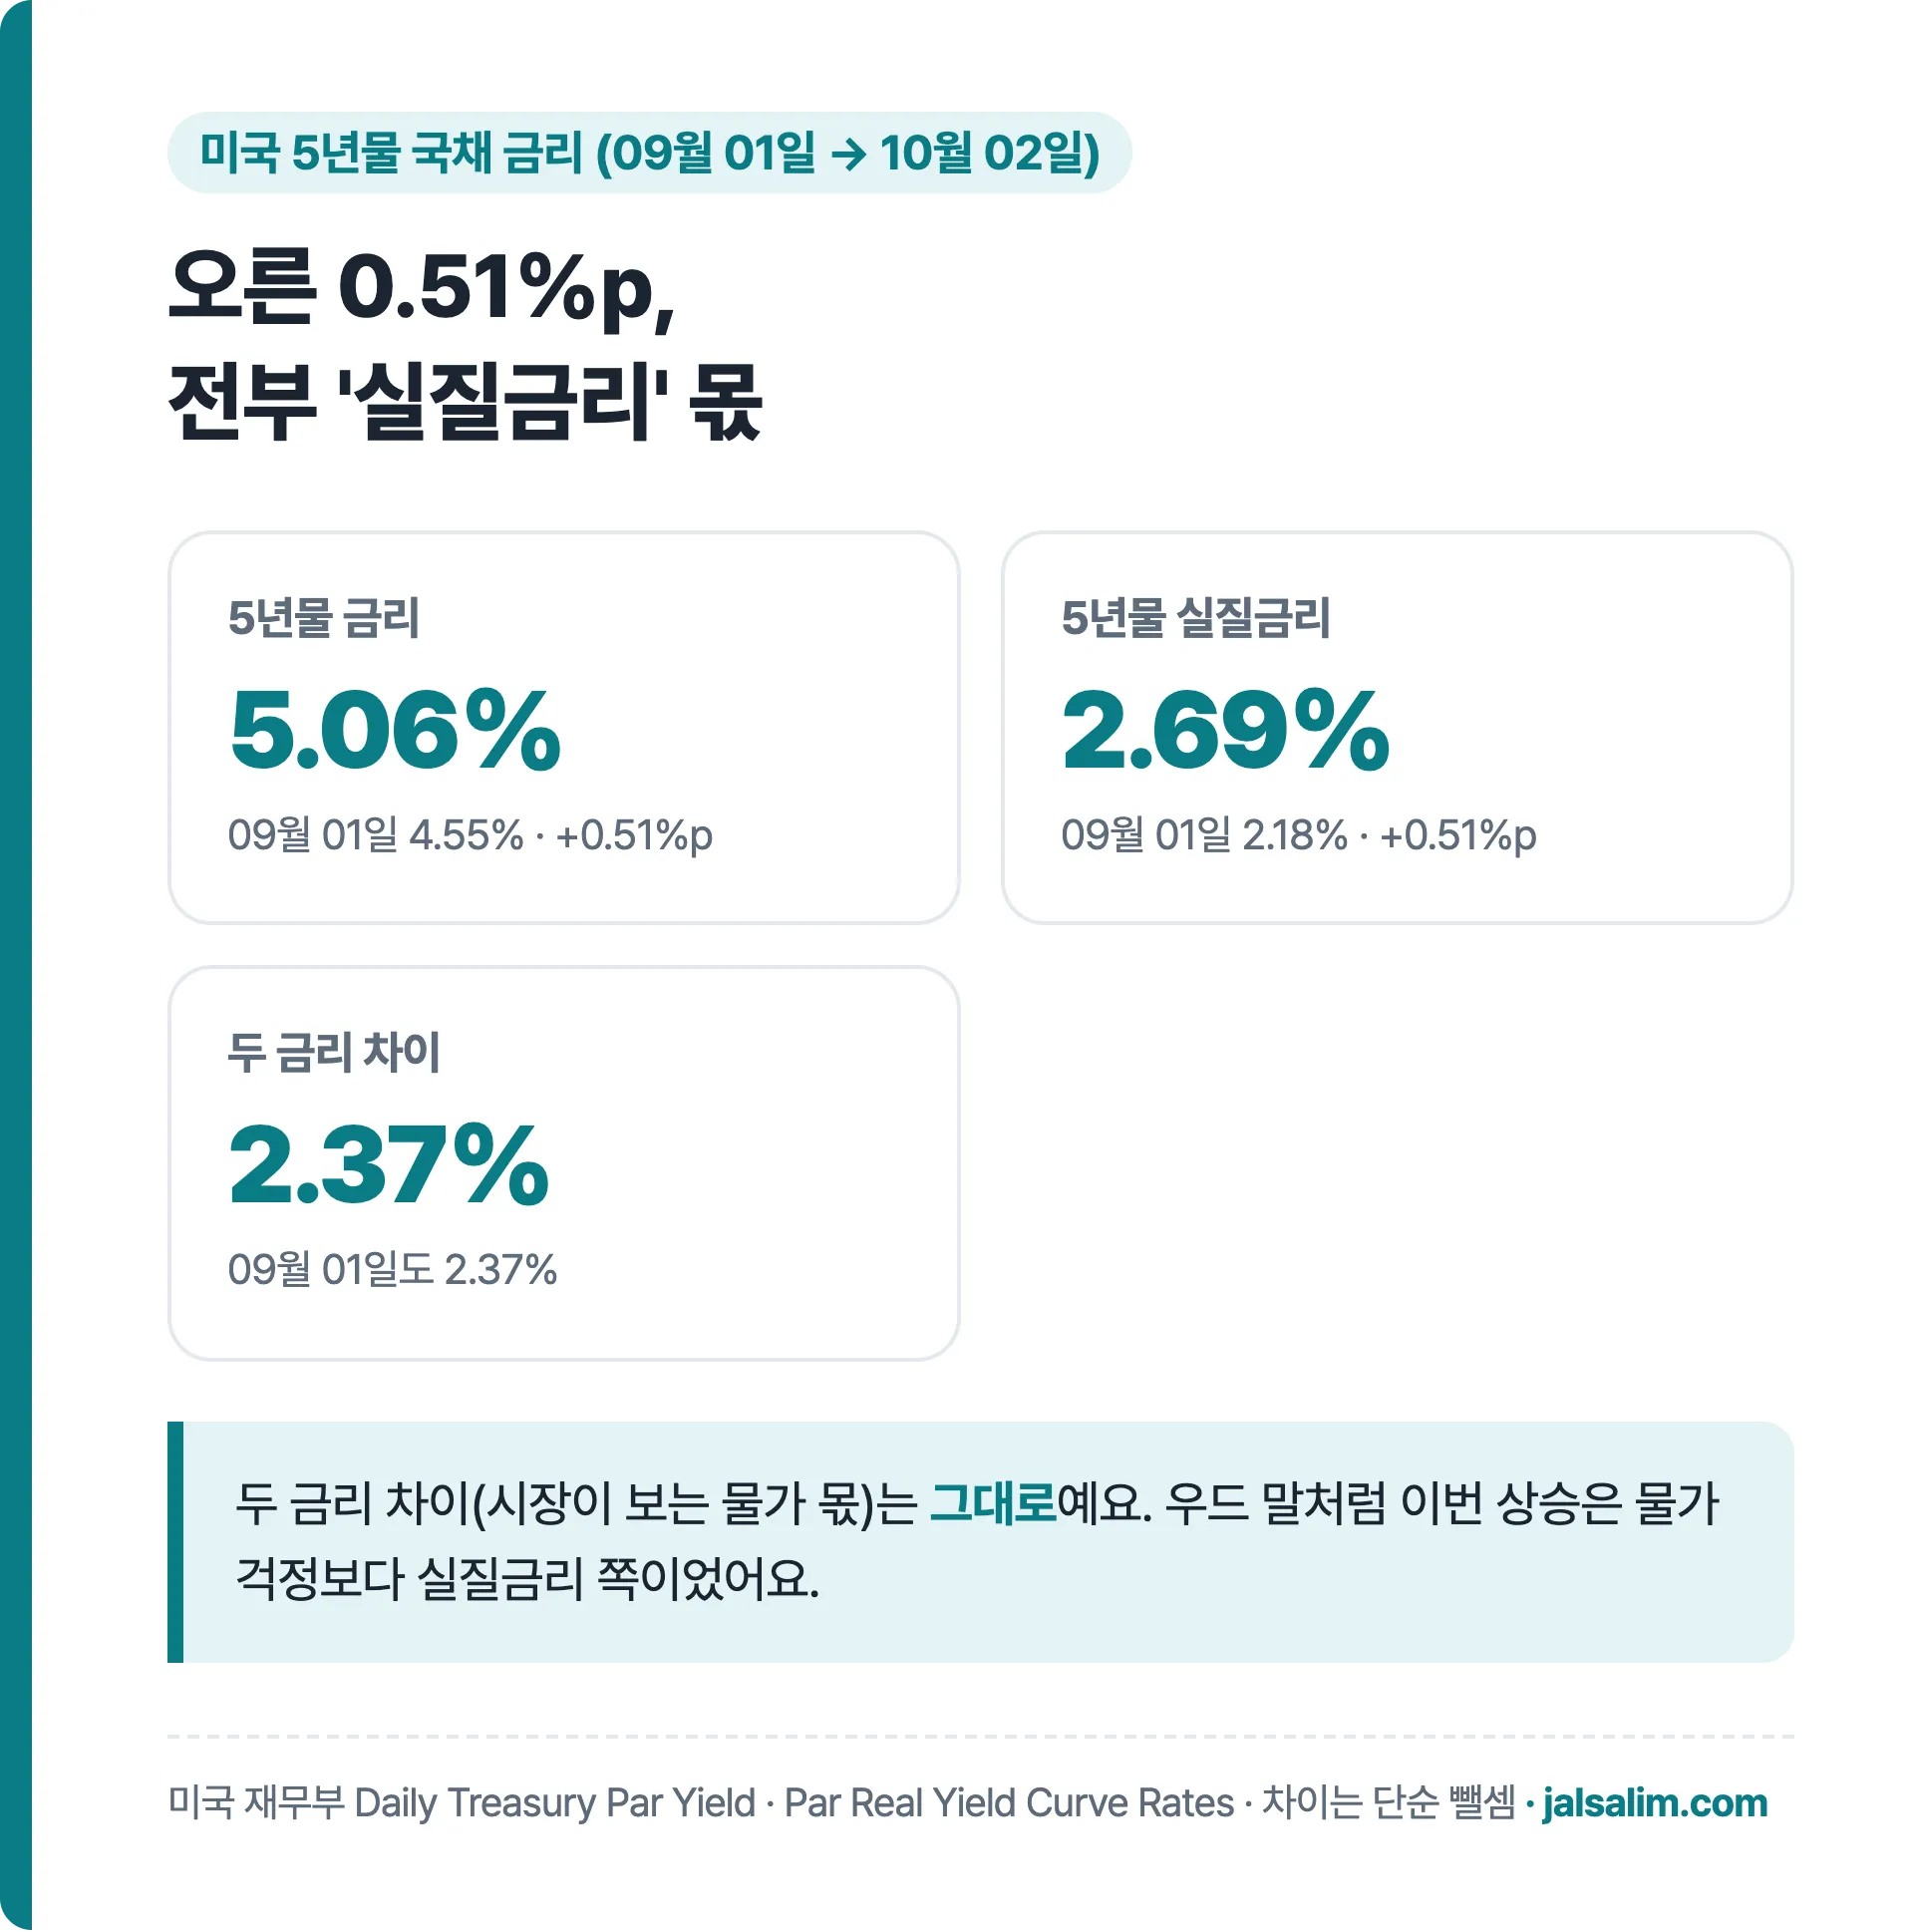
| 미국 5년물 | 09월 01일 | 10월 02일 | 변화 |
|---|---|---|---|
| 국채 금리(명목) | 4.55% | 5.06% | +0.51%p |
| 실질금리(TIPS) | 2.18% | 2.69% | +0.51%p |
| 두 금리 차이 | 2.37% | 2.37% | 0 |
미국 재무부 고시로 계산하면, 한 달 동안 오른 0.51%p가 모두 실질금리 몫이었어요. 두 금리 차이(시장이 보는 앞으로 5년 물가 몫, 단순 뺄셈)는 그대로였어요. 이 기간만 보면 우드 말이 숫자와 맞아요. 다만 비교하는 날짜를 바꾸면 결과가 달라질 수 있어요.
잘살림 생각: 관점, 반론, 리스크
관점. "금리 상승 = 물가 공포"로만 읽지 말자는 말은 새겨들을 만해요. 성장 기대로 오르는 금리와 물가 때문에 오르는 금리는 주식에 주는 의미가 달라요.
반론. 연준 경제전망(9월 16일)은 2026년 PCE 물가(미국 사람들이 사는 물건·서비스 값이 1년에 얼마나 오르는지 재는 숫자)를 3.7%, 올해 말 기준금리 중간값을 4.1%로 봤어요. 지금보다 한 번쯤 더 올릴 수 있다는 뜻이에요. 우드 본인도 방송에서 헤드라인 PCE가 3.4%라 2%와는 멀다고 인정했어요.
리스크. 유가 30달러대, 세계 성장 7%대는 아주 공격적인 가정이에요. 연준은 2026년 미국 성장률을 2.3%로 봤어요. 가정이 빗나가 물가가 다시 오르면 금리가 더 오르고, '나중에 크게 벌 것'으로 값이 매겨지는 성장주가 먼저 흔들릴 수 있어요.
한국 투자자가 볼 지점. 관련된 상품 종류는 국내 상장 미국 장기채 ETF(미국 정부가 오래 빌린 돈의 차용증을 담은 상품), 미국 성장주·나스닥 ETF, 원·달러 환율이에요(우드는 달러 강세를 예상했어요). 어느 쪽이 맞는지는 매달 나오는 미국 물가와 실질금리로 확인할 수 있어요.
자주 묻는 질문
캐시 우드는 정말 디플레이션이 온다고 했나요?
"유가가 예상대로 무너지면 디플레이션이 와도 놀랍지 않다"고 했어요. 확정이 아니라 조건이 붙은 말이에요. 생산 비용이 줄어 값이 내리는 '좋은 디플레이션'을 말했어요.
금리가 오르는데 왜 물가 걱정이 아니라고 하나요?
금리를 '물가 몫'과 '실질금리 몫'으로 나눠 보면, 최근 상승은 실질금리 쪽이 크다는 게 우드 주장이에요. 미국 재무부 숫자로 9월 1일~10월 2일 5년물을 보면 실제로 그랬어요.
빌 애크먼과는 뭐가 다른가요?
보도에 따르면 애크먼은 금리 인상에도 AI 투자가 줄지 않아 물가가 악순환에 빠질 수 있다고 걱정했어요. 우드는 AI가 오히려 물가를 끌어내린다고 봐요. 같은 AI를 두고 정반대로 읽은 셈이에요.
캐시 우드의 다른 생각은 어디서 보나요?
같은 시기 메모리 반도체 발언과 서울 강연도 정리했어요. 모아 보기는 투자 대가 · 캐시 우드에 있어요.
정리
- 캐시 우드, 2026년 10월 2일 ARK 방송: "금리 상승은 실질 성장 때문, 디플레이션도 놀랍지 않다"
- 미국 5년물 상승 0.51%p(9월 1일→10월 2일)는 전부 실질금리 몫(미국 재무부)
- 반론: 연준은 2026년 PCE 물가 3.7%, 연말 기준금리 4.1% 전망
- 유가 30~35달러·세계 성장 7.3%는 공격적인 가정이라 빗나가면 성장주가 먼저 흔들릴 수 있어요
여러분의 의견은 어떠세요? 투자 판단과 책임은 본인에게 있어요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 캐시 우드(ARK 방송): 금리 상승은 실질 성장 때문, 디플레도 가능
- 재무부 숫자: 미국 5년물 상승 0.51%p는 전부 실질금리 몫
- 반론: 연준은 2026년 PCE 물가 3.7%, 연말 금리 4.1% 전망