부가세 예정고지·예정신고 2026년 10월 : 법인 10월 26일, 개인 11월 2일까지 (계산 예시)
2026년 2기 부가세 예정분은 법인이 10월 26일(월)까지 신고·납부, 개인 일반과세자는 고지서 금액(1기 납부세액의 50%)만 11월 2일(월)까지 내요. 예정신고 선택 조건과 매출 3천만·5천만·1억 원 계산 예시를 정리했어요.
1분 영상으로 보기
2026년 2기 부가세 예정분(7월~9월)은 법인이 10월 26일(월)까지 신고하고 내고, 개인 일반과세자와 소규모 법인은 고지서 금액만 11월 02일(월)까지 내면 돼요. 고지서 금액은 1~6월 납부세액의 50%이고, 50만 원 미만이면 고지가 없어요. 7~9월 매출이나 납부세액이 1~6월의 3분의 1에 못 미치면 개인도 예정신고를 골라 고지를 취소할 수 있어요.
날짜와 대상자 수는 국세청 보도참고자료(2026년 10월 05일), 고지·신고 기준은 부가가치세법 제48조 원문 기준이에요. 아래 계산은 가정을 둔 예시이고, 실제 세액은 업종·공제에 따라 달라요.
부가세 예정신고 기간과 대상: 2026년 10월 마감표
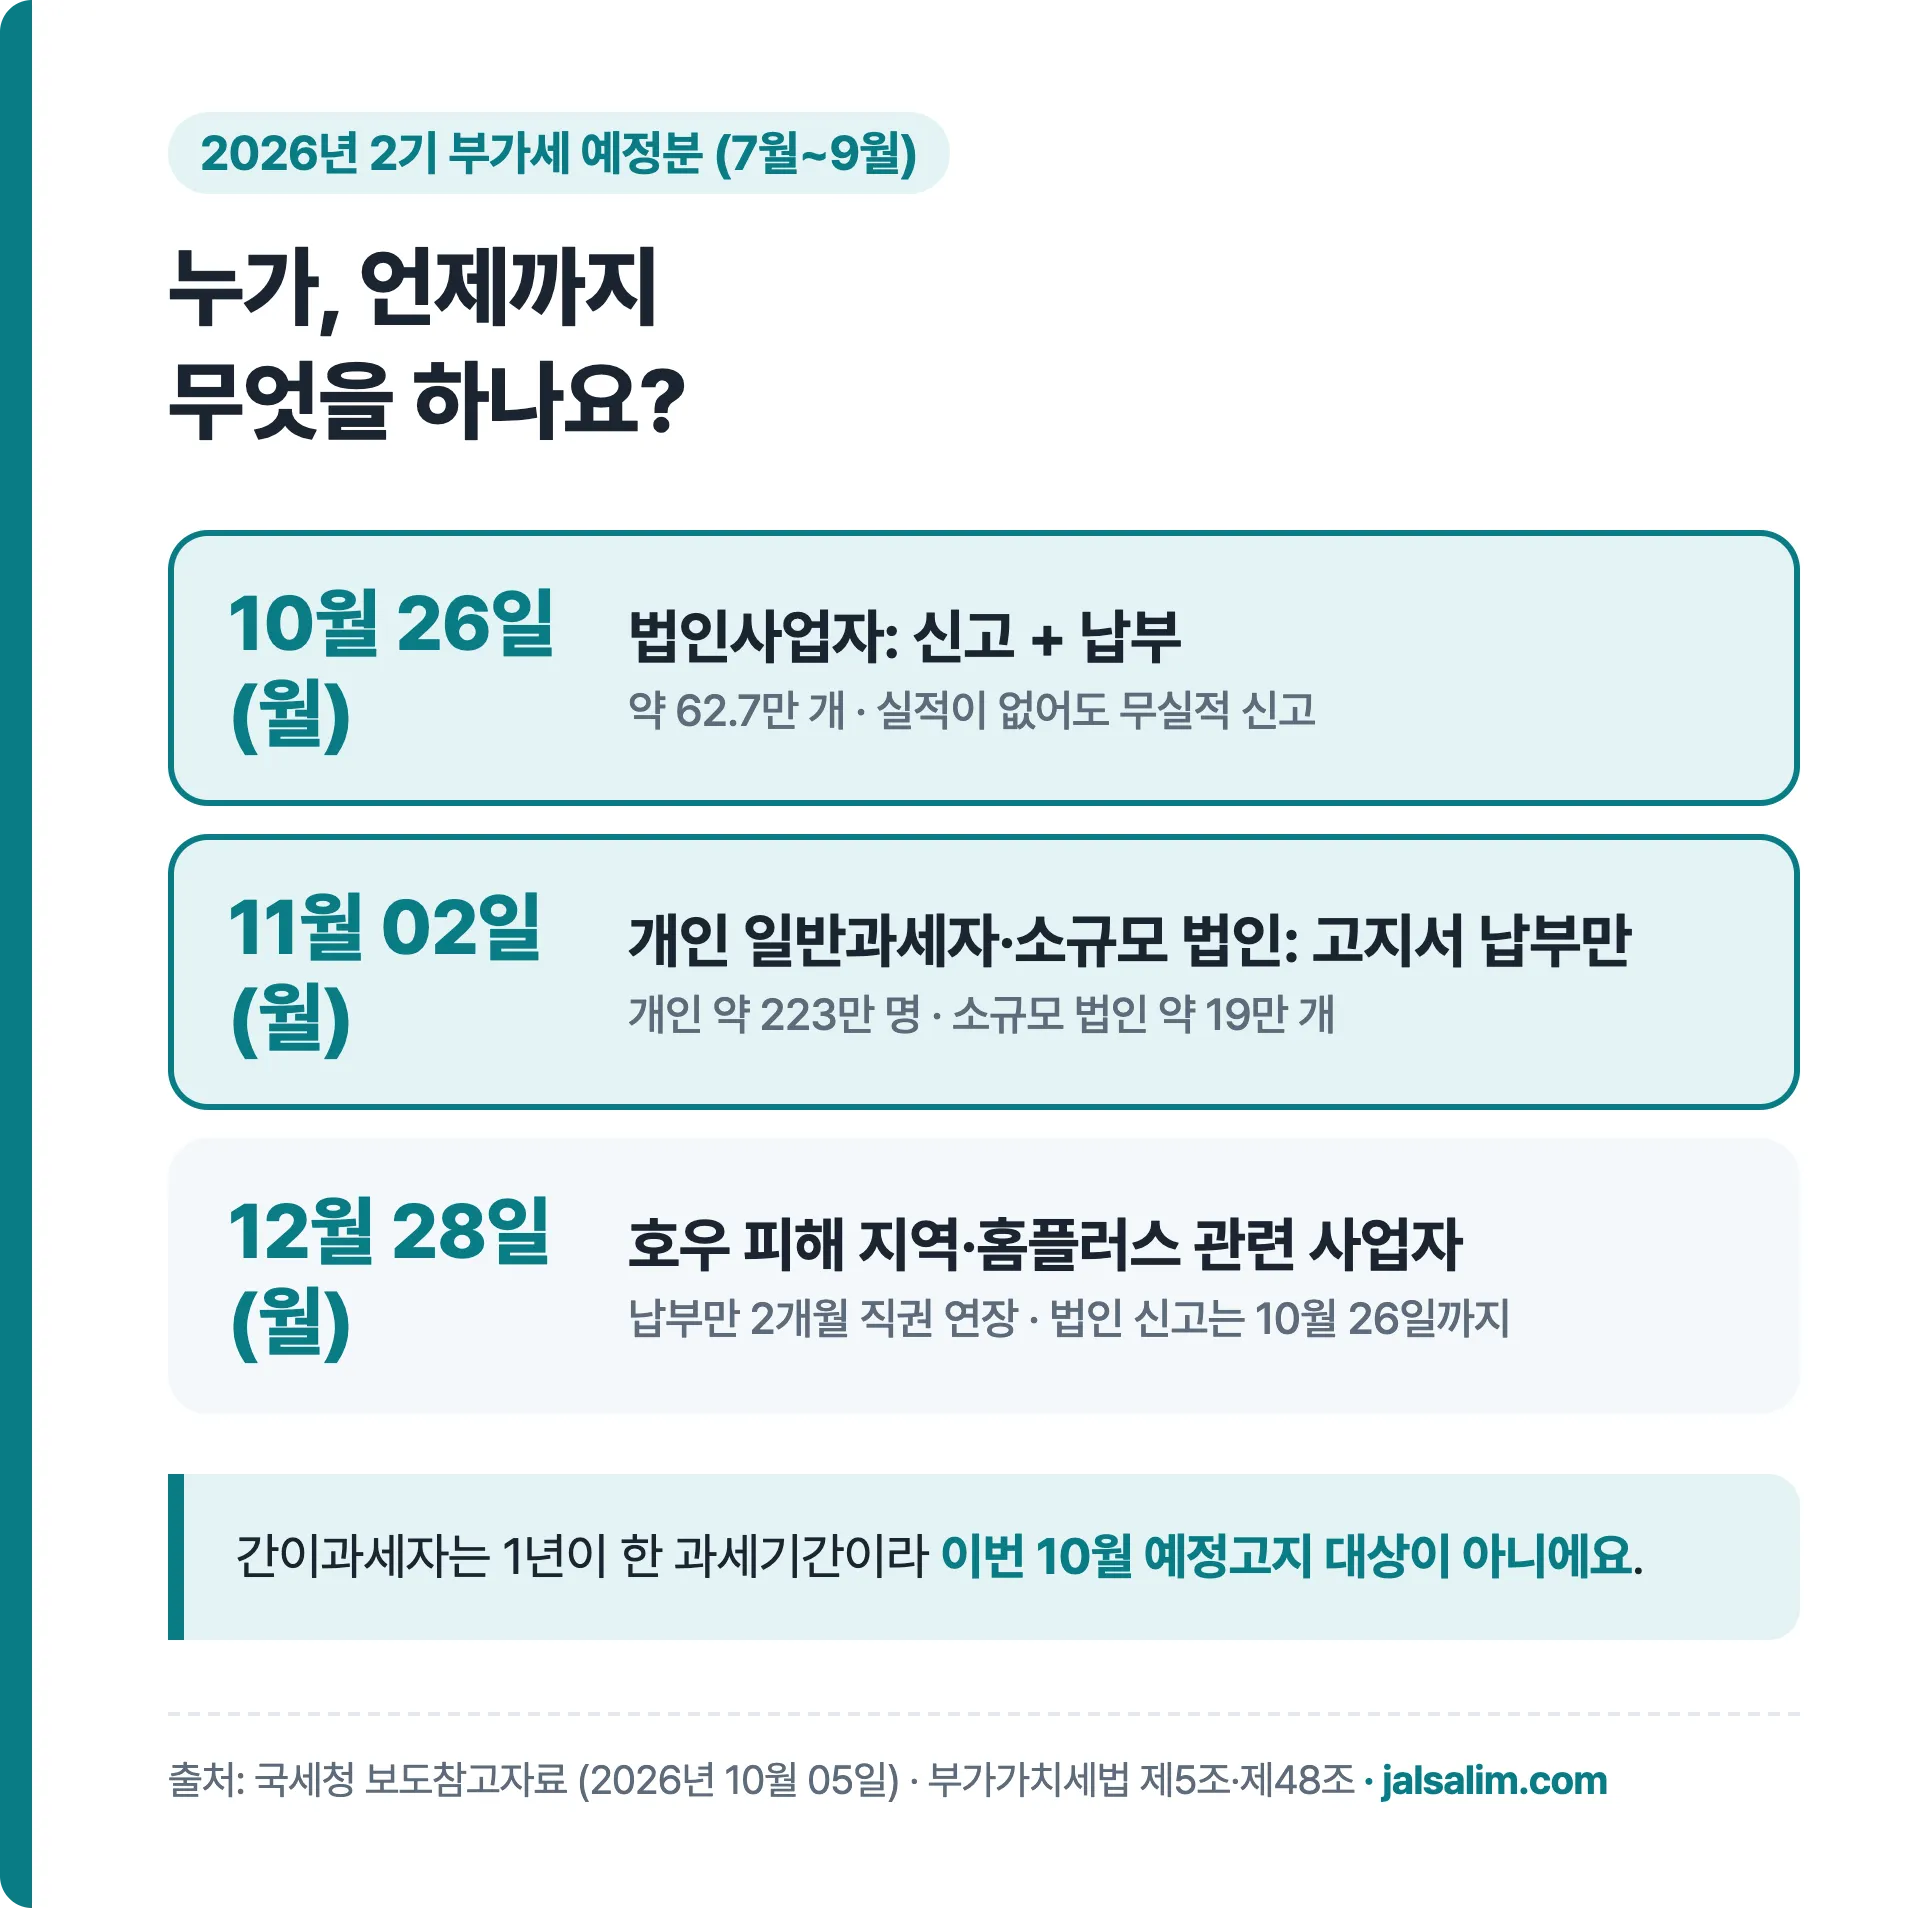
| 대상 | 해야 할 일 | 마감 |
|---|---|---|
| 법인사업자 (약 62.7만 개) | 7~9월 실적 신고 + 납부, 실적 없으면 무실적 신고 | 10월 26일(월) |
| 개인 일반과세자 (약 223만 명) | 예정고지 세액 납부 | 11월 02일(월) |
| 소규모 법인 (약 19만 개, 1기 공급가액 1억 5천만 원 미만) | 예정고지 세액 납부 | 11월 02일(월) |
| 호우 피해 지역(안동·의성·거제·통영·영광)·홈플러스 관련 사업자 | 납부기한 2개월 직권 연장 | 12월 28일(월) |
| 간이과세자 | 이번 10월 예정고지 대상 아님(과세기간 1년) | - |
법에 적힌 기한은 예정신고기간이 끝난 뒤 25일, 곧 10월 25일이에요. 올해는 그날이 일요일이라 법인 마감이 26일로 넘어갔어요. 개인 고지분은 10월 초 개천절·한글날 연휴로 고지서가 늦게 갈 수 있어 국세청이 10월 말일로 일괄 연장했고, 10월 31일이 토요일이라 실제 마감이 11월 02일이 됐어요.
피해 사업자 연장은 납부만 미뤄 줘요. 법인이라면 신고는 10월 26일까지 따로 해야 해요.
부가세 예정고지 금액 기준: 50%와 50만 원
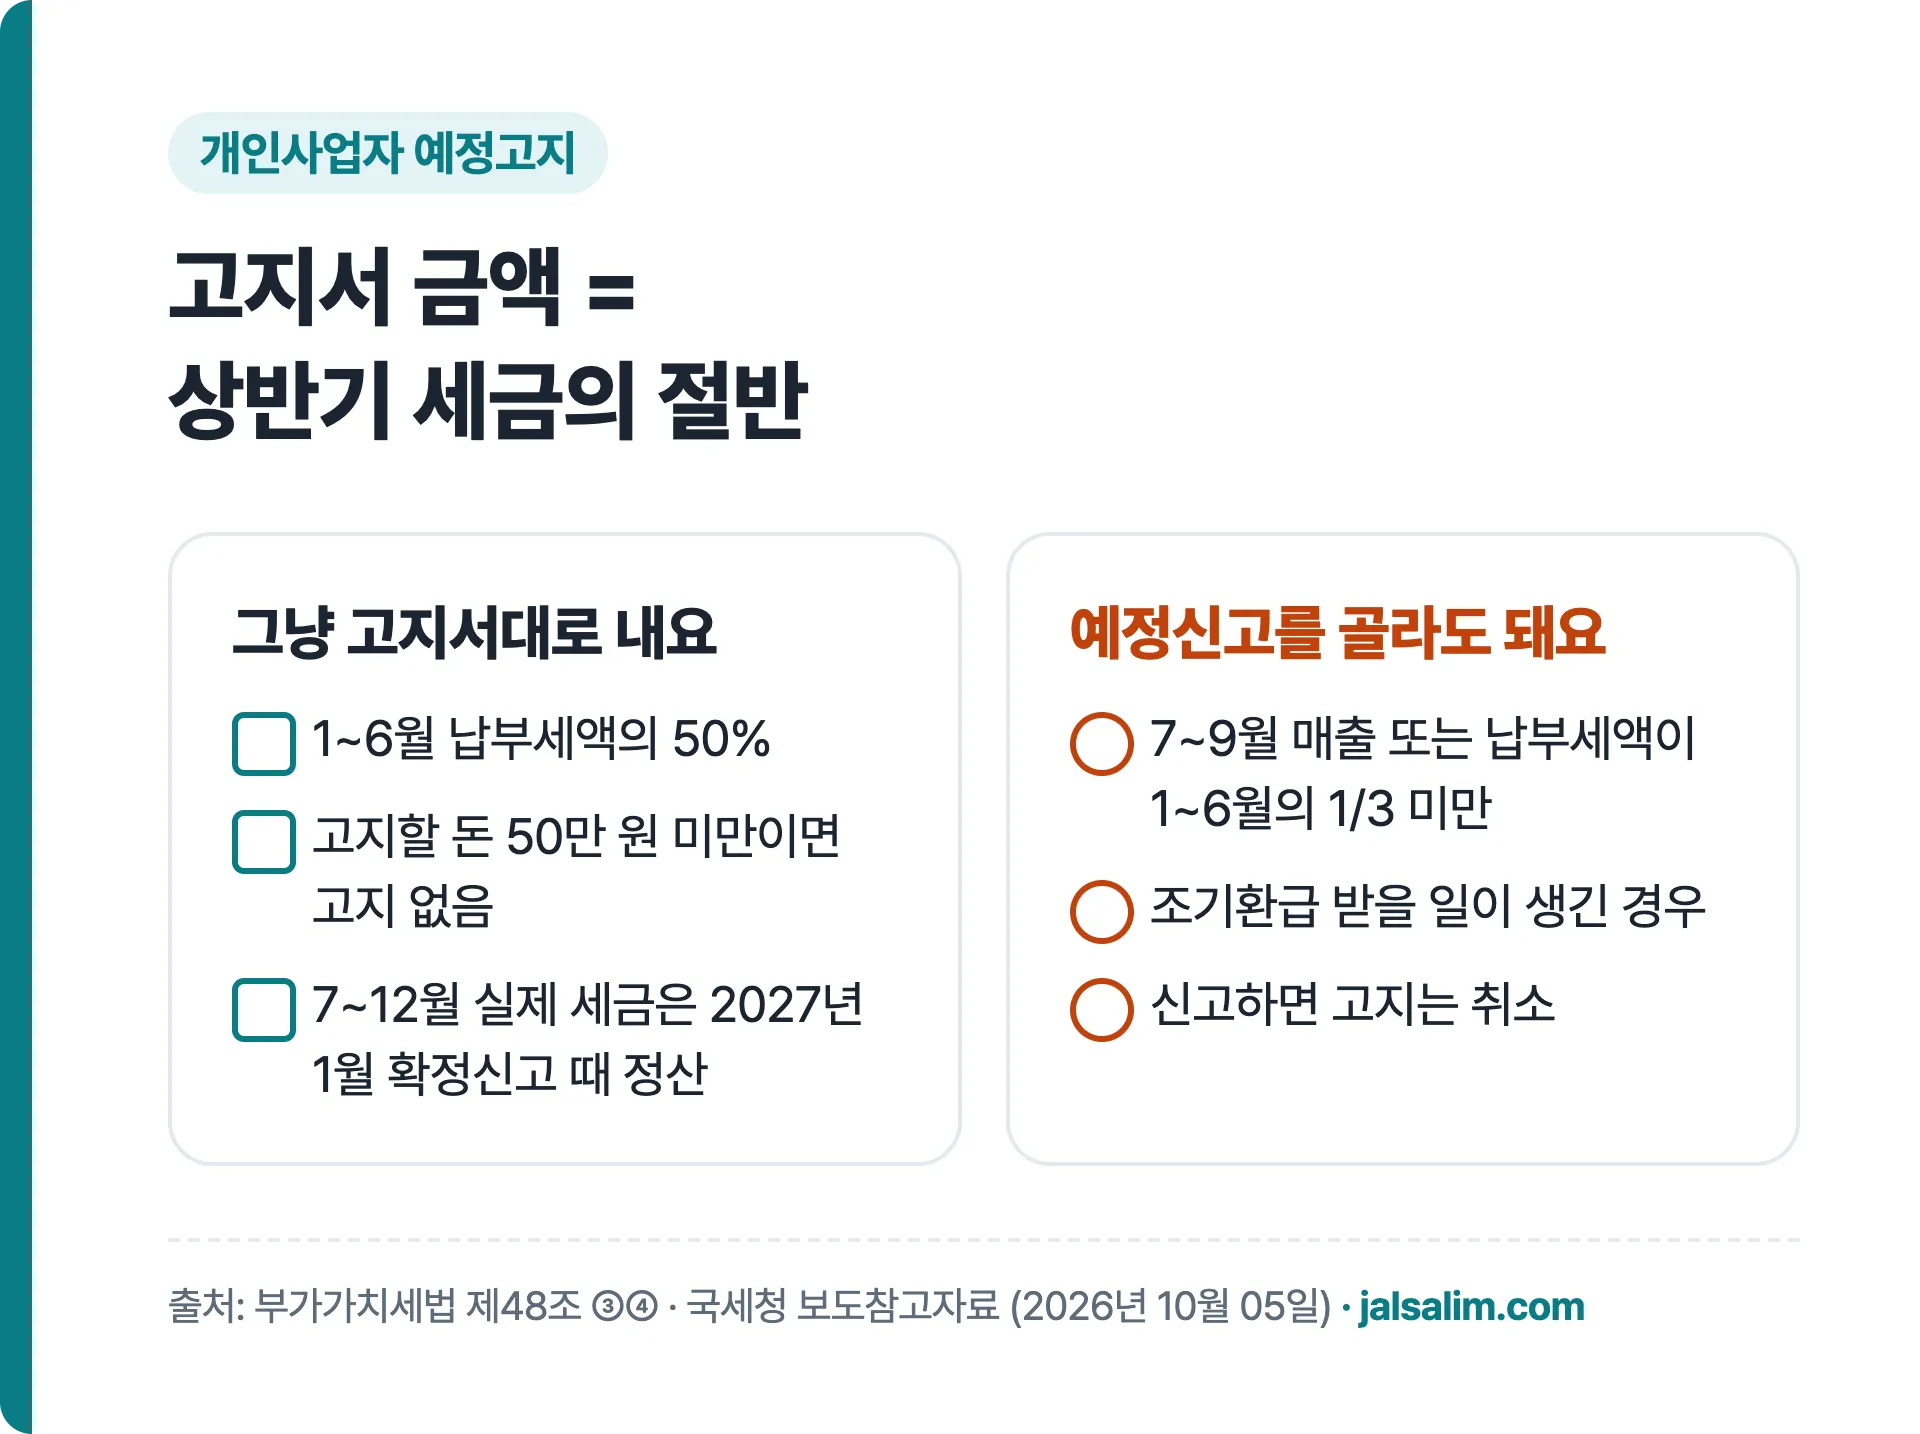
부가가치세법 제48조 제3항은 개인사업자와 소규모 법인에게 직전 과세기간 납부세액의 50%를 고지해 걷도록 해요(1천 원 미만은 버림). 다만 걷을 금액이 50만 원 미만이면 고지하지 않아요.
| 1기(1~6월) 납부세액 | 이번 예정고지 | 설명 |
|---|---|---|
| 300만 원 | 150만 원 | 절반을 11월 02일까지 납부 |
| 120만 원 | 60만 원 | 50만 원 이상이라 고지 |
| 90만 원 | 없음 | 절반 45만 원이 50만 원 미만 |
내 금액은 홈택스에서 로그인 후 '세금신고 → 부가가치세신고 → 신고도움자료조회 → 예정고지(부과) 세액 조회'로 확인해요. ARS 1544-9944의 5번으로도 들을 수 있어요.
 사진: 한국관광공사 김지호, 한국관광공사 포토코리아, 공공누리 제1유형
개인사업자 예정신고를 선택할 수 있는 경우
고지서를 받았어도 아래에 해당하면 개인도 예정신고를 할 수 있어요. 신고하면 고지 결정은 없었던 것으로 보고, 신고한 세액만 내요(부가가치세법 제48조 제4항).
- 사업 부진: 7~9월 매출액 또는 납부세액이 1~6월의 3분의 1에 못 미칠 때. 1~6월 매출이 9,000만 원이면 기준은 3,000만 원이에요.
- 조기환급: 시설 투자 등으로 조기환급 받을 일이 생겼을 때.
국세청도 올해 장사가 어려운데 이 제도를 몰라 고지세액을 그대로 내는 영세사업자가 없도록 따로 안내하고 있어요.
부가세 계산 예시: 매출 3천만·5천만·1억 원
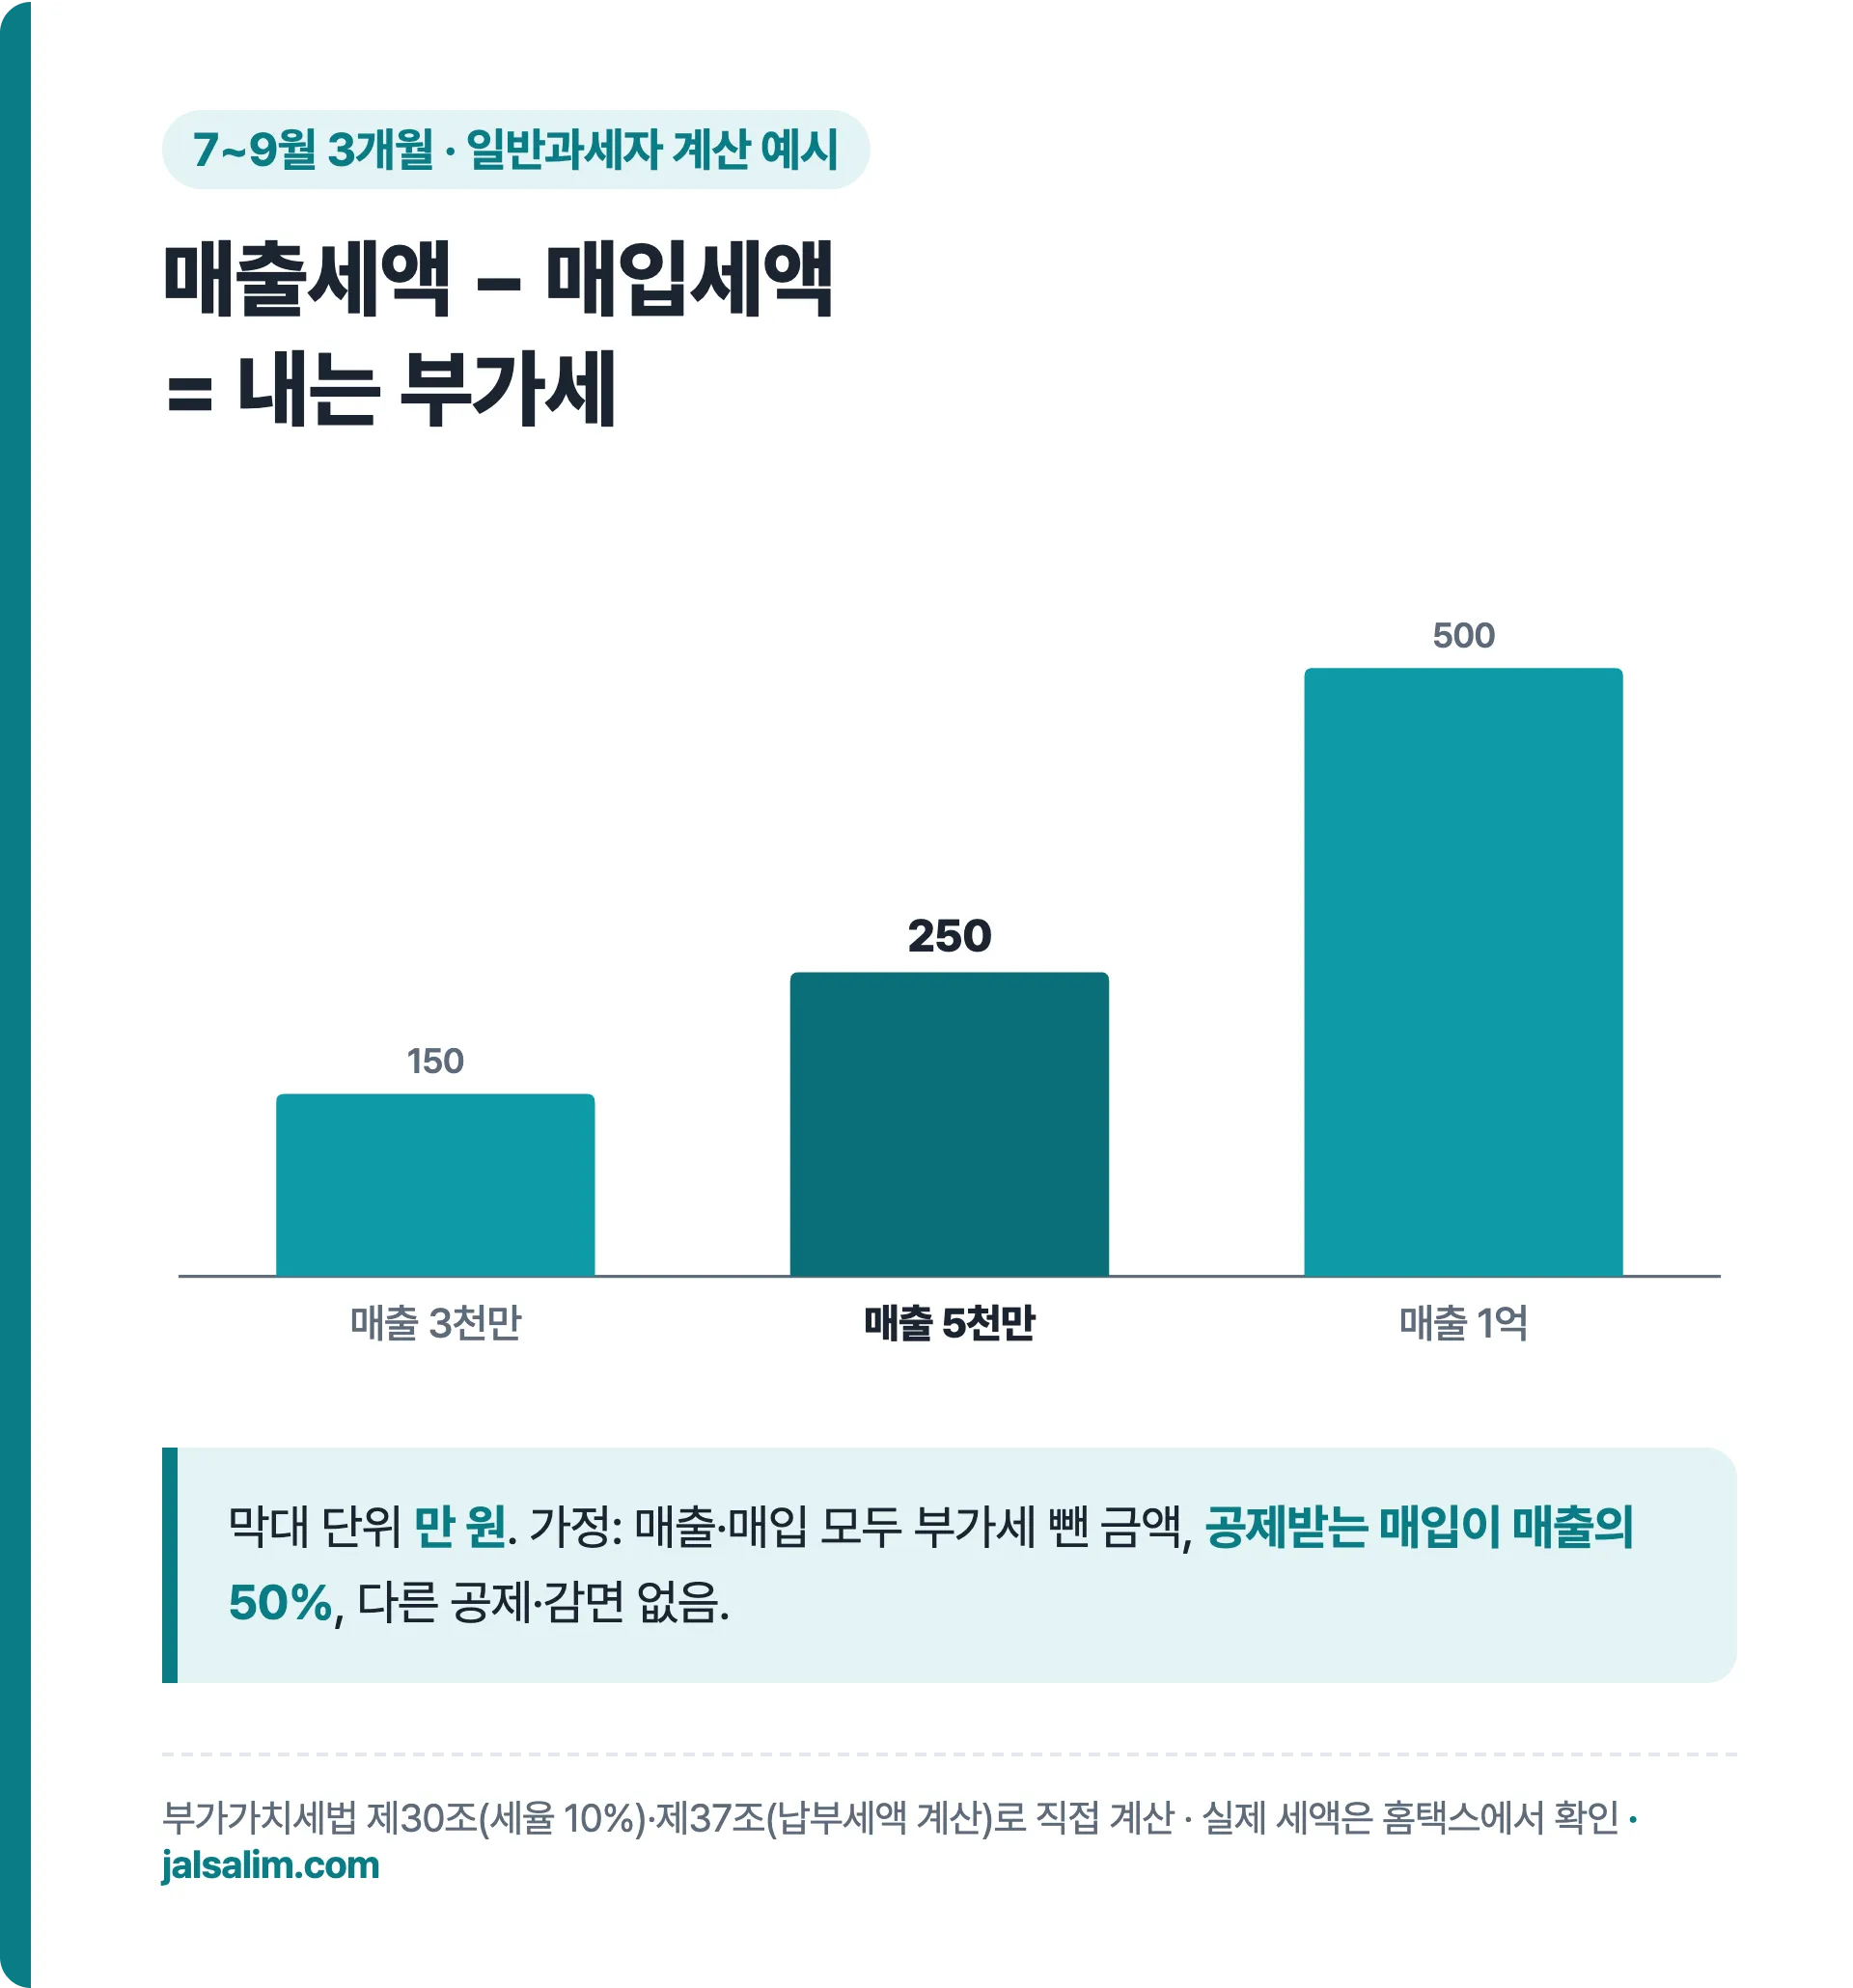
부가세 납부세액은 매출세액 − 매입세액이에요(제37조). 매출세액은 공급가액의 10%예요(제30조). 아래는 7~9월 3개월 일반과세자 예시예요.
가정: 매출·매입 모두 부가세를 뺀 공급가액, 세금계산서·사업용 카드로 받아 공제되는 매입이 매출의 50%, 다른 공제·감면과 가산세는 없음.
| 7~9월 매출 | 매출세액 | 공제 매입(50%) | 매입세액 | 납부세액 |
|---|---|---|---|---|
| 3,000만 원 | 300만 원 | 1,500만 원 | 150만 원 | 150만 원 |
| 5,000만 원 | 500만 원 | 2,500만 원 | 250만 원 | 250만 원 |
| 1억 원 | 1,000만 원 | 5,000만 원 | 500만 원 | 500만 원 |
이 가정에선 납부세액이 매출의 5%가 돼요. 매입 비율이 30%라면 매출 5,000만 원의 납부세액은 500만 − 150만 = 350만 원으로 늘어요. 법인은 이 금액을 10월 26일까지 신고·납부하고, 개인은 사업 부진 조건에 맞을 때만 이 방식으로 신고해 고지서 대신 낼 수 있어요.
부가세 납부 방법과 가산세
| 납부 창구 | 시간·방법 |
|---|---|
| 홈택스·손택스 | '납부·고지·환급 → 납부', 07:00~23:30 연중 무휴 |
| 인터넷지로(금융결제원) | 카드 07:00~23:30, 계좌 00:30~23:00 |
| 금융기관 | 창구·CD/ATM·인터넷뱅킹·ARS·공과금 수납기 |
| 세무서 무인수납창구 | 신용카드 |
신용카드 납부 수수료는 사업자 부담으로 0.7%(간이과세자 0.4%), 체크카드는 0.4%(간이 0.15%)예요. 홈택스 전자신고는 10월 01일~26일 매일 06:00~24:00, 세무서 방문 신고는 10월 26일 18:00까지예요.
기한을 놓치면 가산세가 붙어요(국세기본법).
- 무신고가산세: 신고 의무가 있는데 예정신고를 안 하면 낼 세액의 20%, 부정행위면 40%(제47조의2)
- 납부지연가산세: 기한 다음 날부터 하루 단위로 이자처럼 붙음(제47조의4)
- 고지세액 미납: 고지서 금액을 지정된 납부기한까지 안 내면 3%가 더 붙음(제47조의4)
자주 묻는 질문
개인사업자는 10월에 부가세 신고를 꼭 해야 하나요?
아니요. 개인 일반과세자는 신고 없이 고지서 금액만 11월 02일(월)까지 내면 돼요. 7~9월 실적이 1~6월의 3분의 1에 못 미치거나 조기환급 사유가 있을 때만 예정신고를 고를 수 있어요.
예정고지 고지서가 안 왔어요.
고지할 금액(1기 납부세액의 50%)이 50만 원 미만이거나, 07월 01일 현재 간이과세자에서 일반과세자로 바뀐 경우라면 고지하지 않아요. 홈택스 '신고자료 통합조회'에서 예정고지 제외 대상인지 확인할 수 있어요.
2026년 부가세 예정신고 마감이 10월 25일 아닌가요?
법 기한은 25일이지만 올해 10월 25일이 일요일이라 법인 신고·납부는 10월 26일(월)이에요. 개인 고지분은 10월 말일로 연장됐고 31일이 토요일이라 11월 02일(월)이에요.
법인인데 7~9월 매출이 없어요.
매출이 없어도 무실적 신고를 해야 해요. 홈택스 '세금신고 → 부가가치세신고 → 정기신고'에서 사업자 기본사항을 넣고 무실적 신고를 하면 돼요.
정리
- 법인: 10월 26일(월)까지 7~9월 실적 신고 + 납부(무실적도 신고)
- 개인 일반과세자·소규모 법인: 고지서 금액만 11월 02일(월)까지
- 고지서 = 1기 납부세액의 50%, 50만 원 미만이면 고지 없음
- 7~9월 매출·납부세액이 1~6월의 3분의 1 미만이면 예정신고로 고지 취소 가능
- 매출 3천만·5천만·1억 원 예시(매입 50% 가정): 납부세액 150만·250만·500만 원
내 세액과 대상 여부는 홈택스나 국세상담센터(126)에서 꼭 확인하세요.
1분 쇼츠로 보기
이 영상 핵심 3가지
- 법인 부가세 예정신고·납부 10월 26일(월)까지
- 개인 일반과세자는 고지서 금액만 11월 2일(월)까지
- 고지서는 1기 납부세액의 50%, 50만 원 미만 고지 없음